I 12 migliori conti di risparmio in crypto nel 2026: ottieni rendimenti sulle stablecoin
In questa pagina
In questa pagina
- Come funziona un conto di risparmio in criptovalute?
- I migliori conti di risparmio in criptovalute a confronto
- 1. Binance Simple Earn
- Pro e contro di Binance Simple Earn
- 2. Conti Growth di Ledn
- Pro e contro dei conti Growth di Ledn
- 3. Ricompense USDC di Coinbase
- Pro e contro delle ricompense USDC di Coinbase
- 4. Ricompense in stablecoin di Kraken
- Pro e contro delle ricompense in stablecoin di Kraken
- 5. Nexo Savings
- Pro e contro di Nexo Savings
- 6. Bitget Simple Earn
- Vantaggi e svantaggi di Bitget Simple Earn
- 7. KuCoin Savings
- Vantaggi e svantaggi di KuCoin Savings
- 8. Bybit Easy Earn
- Vantaggi e svantaggi di Bybit Easy Earn
- 9. Crypto.com Earn
- Vantaggi e svantaggi di Crypto.com Earn
- 10. Bitunix Easy Earn
- Vantaggi e svantaggi di Bitunix Easy Earn
- 11. Sky sUSDS
- Vantaggi e svantaggi di Sky sUSDS
- 12. GRVT Earn on Equity
- Vantaggi e svantaggi di GRVT Earn on Equity
- I rischi dei conti di risparmio in criptovalute
- Come scegliere un conto di risparmio in criptovalute
- Gli interessi maturati sui risparmi in criptovalute sono tassabili?
- In conclusione
- Domande frequenti
- I conti di risparmio in criptovalute generano rendimenti su stablecoin e altri asset crypto non utilizzati.
- I conti flessibili consentono di accedere ai fondi in qualsiasi momento, mentre quelli a termine fisso offrono in genere APY più elevati.
- Il conto di risparmio in criptovalute più adatto dipende dai tassi, dai requisiti KYC, dalla custodia e dalle condizioni di prelievo.
- La Proof of Reserves garantisce trasparenza, ma la protezione dei fondi è una questione distinta.
- I tassi sono variabili, soggetti a limiti e spesso dipendono dal saldo o dal livello di appartenenza.
Lasciare le criptovalute ferme in un wallet può sembrare uno spreco, soprattutto quando exchange e piattaforme di lending pubblicizzano interessi sugli stessi asset. I conti di risparmio in criptovalute sono una soluzione semplice: basta depositare Bitcoin, stablecoin o altri asset supportati per ottenere un rendimento variabile o fisso. L’APY più alto pubblicizzato raramente racconta tutta la storia: spesso si applica solo a saldi limitati, richiede un vincolo, dipende dal livello di fedeltà o varia in base al Paese. In questo articolo confrontiamo 12 prodotti di risparmio in criptovalute, tra cui soluzioni con custodia, senza KYC e self-custodial, valutandone tassi, flessibilità dei prelievi, asset supportati, requisiti di idoneità e modalità con cui ciascuna piattaforma genera i rendimenti.
Come funziona un conto di risparmio in criptovalute?
I conti di risparmio in criptovalute consentono di ottenere rendimenti sugli asset che già si possiedono, offrendo un modo passivo per far fruttare quelli altrimenti inutilizzati. Esistono diverse modalità. Si possono prestare Bitcoin, Ethereum o stablecoin tramite prodotti flessibili o a termine fisso. Alcune piattaforme riconoscono inoltre rendimenti in automatico sui saldi idonei, senza bisogno di attivare un abbonamento separato, lasciando gli asset disponibili per il trading o il prelievo.
Il provider può prestare gli asset ai debitori, adottare strategie istituzionali o distribuire i ricavi generati dalle riserve. I conti flessibili consentono un accesso più agevole ai fondi e offrono tassi variabili, mentre quelli a termine fisso riconoscono rendimenti maggiori in cambio del vincolo. A seconda della piattaforma, delle condizioni del prodotto e dell’asset scelto, i premi vengono accreditati ogni giorno, settimana o mese.
I migliori conti di risparmio in criptovalute a confronto
Nel preparare questa lista abbiamo trovato molte piattaforme che presentano prodotti di mining, staking, fornitura di liquidità e altre attività che generano rendimento come conti di risparmio in criptovalute. Abbiamo incluso solo servizi che offrono un’esperienza simile al risparmio, consentendo di detenere asset idonei e maturare rendimenti nel tempo tramite conti flessibili, vincoli a termine o premi automatici sui saldi inutilizzati.
Abbiamo escluso anche le piattaforme dedicate esclusivamente allo staking. Lo staking permette di ottenere premi partecipando alla validazione delle transazioni, ma non rientra nella nostra definizione di conto di risparmio in criptovalute. Tenendo presente questa distinzione, ecco la nostra selezione dei migliori conti di risparmio in criptovalute per ottenere rendimenti su stablecoin e altri asset crypto.
| Piattaforma | Stablecoin supportate | Tipo di risparmio | Tasso annuo pubblicizzato | KYC | Prove di riserva / audit |
|---|---|---|---|---|---|
| Binance | Più di 6 | Flessibile e a termine fisso | 7.35% | required | yes |
| Ledn | Più di 2 | Flessibile | 8.50% | Obbligatorio | Sì |
| Coinbase | Più di 1 | Flessibile | Dipende dal conto e dalla regione | required | Informativa finanziaria pubblica, non è un’assicurazione sul prodotto |
| Kraken | 7 flessibili; disponibilità variabile | Flessibile e a termine fisso | Fino al 6% APY a termine fisso | required | yes |
| Nexo | Più di 2 | Flessibile e a termine fisso | Fino all’11.5% annuo | Obbligatorio | Nessuna PoR pubblica in tempo reale |
| Bybit | Più di 7 | Flessibile e a termine fisso | 6.24% | required | yes |
| KuCoin | Più di 6 | Flessibile e a termine fisso | Fino al 6% APR su USDG | required | yes |
| Bitget | 6 asset ancorati al dollaro; USTC separato | Flessibile e a termine fisso | Fino al 6.92% APR | required | yes |
| Crypto.com | Più di 4 | Flessibile e a termine fisso | 2.00% | required | yes |
| Bitunix | Più di 2 | Flessibile e a termine fisso | Controllare l’offerta Easy Earn; i livelli variano | optional | yes |
| Sky | Più di 1 | Flessibile e a termine fisso | 4.85% | Senza KYC | Collateral onchain |
| GRVT | 2 | Flessibile | APY base del 3.5% | optional | Onchain; rischio legato al protocollo sottostante |
Il confronto si basa sulle condizioni dei prodotti esaminate a settembre 2026. I tassi annui e gli asset di risparmio supportati variano da prodotto a prodotto. L’APR non tiene conto della capitalizzazione degli interessi, mentre l’APY la include. Le offerte possono cambiare e dipendere dal saldo, dalla regione, dal livello di appartenenza o dal periodo di vincolo. Le informazioni sulle riserve descrivono la copertura in un dato momento; il rimborso o l’assicurazione del saldo Earn sono questioni distinte. Prima di aderire, consultare le condizioni del prodotto tramite i link.
1. Binance Simple Earn
- Ideale per: Ampia scelta di stablecoin
- Tipo di risparmio: Flessibile e a termine fisso
- KYC: required
Binance gestisce una delle piattaforme Earn più consolidate, con oltre 300 asset disponibili attraverso prodotti flessibili e a termine fisso. La sua selezione di stablecoin comprende USDT, USDC, EURI, U, USDS e USDP, con tassi pubblicizzati fino al 7.35% APY. I rendimenti sugli altri asset arrivano al 46.75%, ma questi prodotti comportano rischi di prezzo e di investimento molto più elevati rispetto ai prodotti di risparmio in stablecoin.
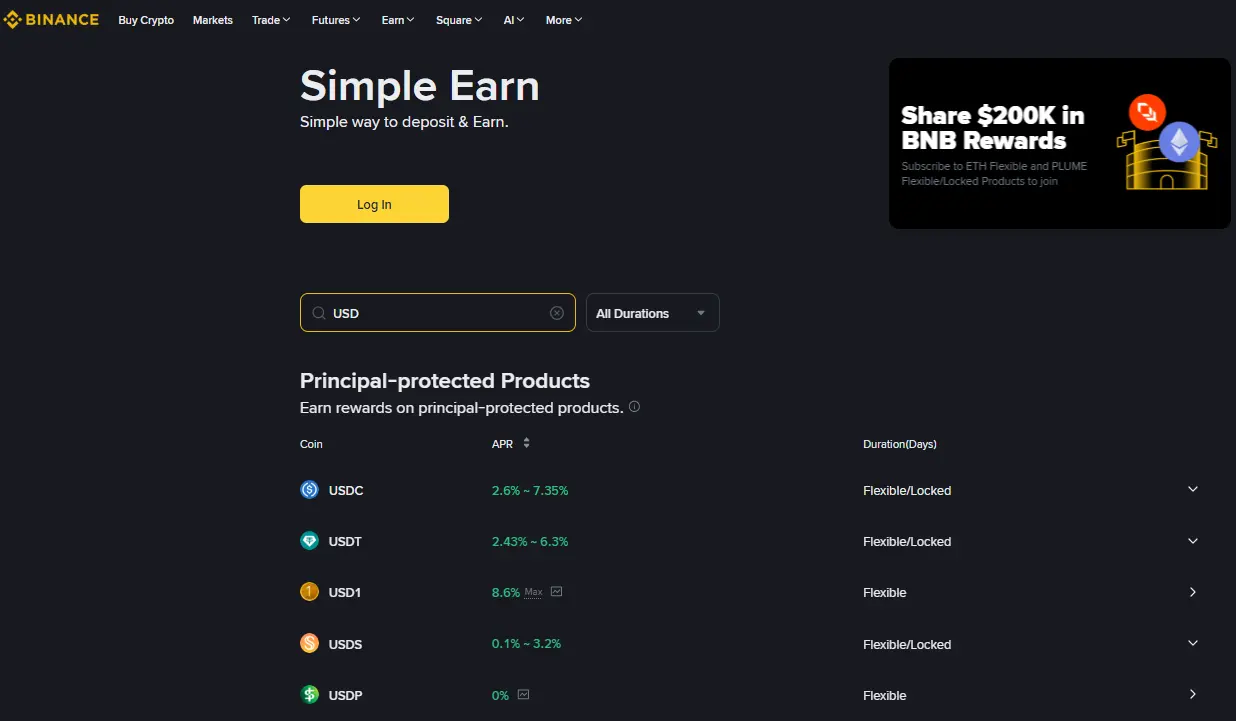
Binance offre anche lo Soft Staking per USDS. I saldi idonei maturano premi in automatico e restano disponibili per il trading, una soluzione più accessibile rispetto al vincolo dei fondi. Il suo USD Yield Hub include i prodotti RWUSD e BFUSD. Per sottoscrivere RWUSD si utilizzano USDC, che possono poi essere riconvertiti in USDC con un rapporto di 1:1. I rendimenti sono sostenuti da strategie su asset del mondo reale che comprendono i buoni del Tesoro statunitensi. Binance offre inoltre liquid staking per ottenere rendimenti su altri asset, una soluzione che esula dal modello tradizionale dei conti di risparmio.
Pro e contro di Binance Simple Earn
Cosa ci piace
- Supporta diverse stablecoin
- Vincoli flessibili e a termine fisso
- Premi automatici su USDS
- Proof of Reserves pubblica
Cosa lo limita
- KYC obbligatorio
- Limiti sulle quote per i tassi più elevati
- La scelta dei prodotti può risultare complessa
2. Conti Growth di Ledn
- Ideale per: prestiti in stablecoin trasparenti
- Tipo di risparmio: flessibile
- KYC: obbligatorio
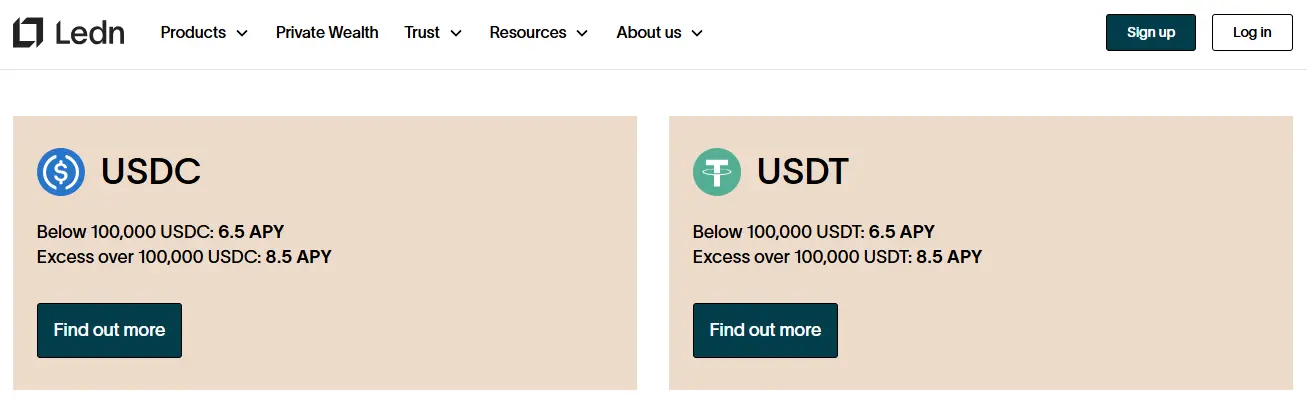
I conti Growth di Ledn permettono di maturare interessi su USDC e USDT. Entrambe le stablecoin offrono un APY del 6,5% sui saldi inferiori a 100.000 unità; sulla parte eccedente le 100.000 unità, l’APY sale all’8,5%. Non è previsto un saldo minimo né una durata vincolata, e gli interessi vengono accreditati ogni mese nella stessa stablecoin.
Ledn genera questo rendimento soprattutto prestando stablecoin attraverso il proprio portafoglio di prestiti retail garantiti da Bitcoin. I prestiti sono coperti da garanzie con un rapporto di 2:1 e gli asset dei conti Growth sono segregati rispetto alle altre attività di Ledn. Per prelevare i fondi o utilizzarli altrove, è necessario trasferirli prima dal conto Growth al conto Transaction, separato.
Ledn pubblica report Open Book ogni mese e sottopone le proprie riserve a verifiche Proof-of-Reserves almeno due volte l’anno. Le verifiche riguardano le passività verso i clienti, le attività di prestito e i saldi in custodia; i clienti possono controllare che i propri saldi siano stati inclusi.
Pro e contro dei conti Growth di Ledn
Cosa ci piace
- Supporta USDC e USDT
- Nessuna durata vincolata
- Conti con asset segregati
- Verifiche indipendenti delle riserve
Cosa lo limita
- Solo 2 asset supportati
- Interessi pagati mensilmente
3. Ricompense USDC di Coinbase
- Ideale per: ottenere un rendimento sugli USDC non utilizzati
- Tipo di risparmio: ricompense flessibili sul saldo
- KYC: required
Coinbase riconosce ricompense in USDC agli account idonei che detengono almeno 1 USDC. Il tasso dipende dal Paese, dal tipo di account e dalle eventuali promozioni in corso: controlla quindi quello indicato nel tuo account. Non è necessario iscriversi separatamente a Earn e non ci sono vincoli di durata. Gli USDC restano disponibili per la vendita, l’invio o la conversione in qualsiasi momento. Le ricompense maturano ogni giorno e vengono pagate ogni settimana. Gli utenti idonei possono scegliere di riceverle in USDC o Bitcoin, come spiegano le condizioni del programma USDC Rewards.
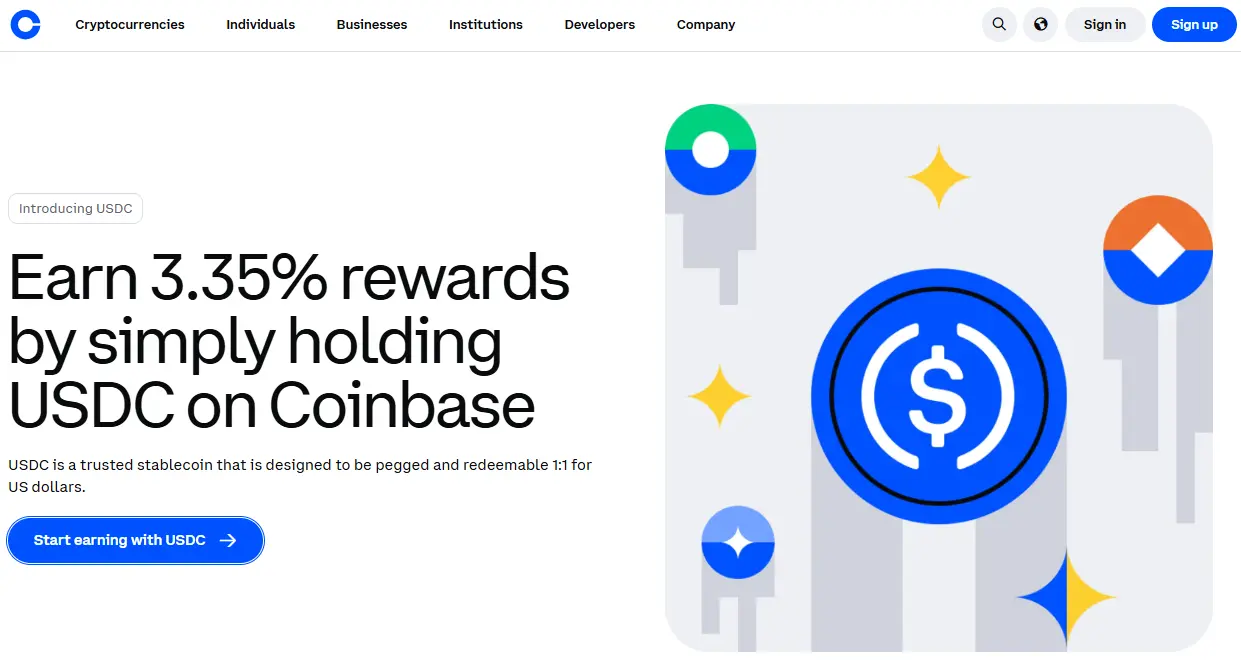
Coinbase non utilizza i tuoi USDC e finanzia le ricompense con altre risorse. Circle detiene le riserve a garanzia di USDC in contanti e titoli del Tesoro USA a breve termine, che generano reddito. In base all’accordo con Circle, Coinbase riceve una quota di questo reddito e ne usa una parte per finanziare USDC Rewards. Per questo Coinbase presenta il pagamento come una ricompensa fedeltà, mentre Circle parla di interessi.
L’accesso dipende dal Paese. Negli Stati Uniti, nel Regno Unito, in Australia e a Singapore è necessario avere un abbonamento a Coinbase One; nelle altre regioni supportate, gli utenti idonei ottengono ricompense detenendo almeno 1 USDC.
I clienti idonei nel Regno Unito possono inoltre utilizzare il conto di risparmio Instant Access di Coinbase, un prodotto separato in GBP i cui depositi idonei, fino a £120,000, sono protetti dal FSCS.
Pro e contro delle ricompense USDC di Coinbase
Cosa ci piace
- Nessun periodo di blocco
- Ricompense pagate ogni settimana
- Saldo minimo idoneo di 1 USDC
- Asset detenuti con copertura uno a uno
Cosa lo limita
- Le ricompense si applicano solo a USDC
- In alcune regioni è necessario l’abbonamento a Coinbase One
4. Ricompense in stablecoin di Kraken
- Ideale per: rendimenti flessibili e a tasso fisso
- Tipo di risparmio: flessibile e a tasso fisso
- KYC: required
Con Stablecoin Rewards, Kraken consente agli utenti idonei di ottenere un rendimento semplicemente detenendo stablecoin supportate in un account Kraken o Krak. Una volta attivate Stablecoin Rewards o Auto Earn, i rendimenti maturano automaticamente. Non sono previsti saldo minimo, periodo di detenzione o commissioni del programma, e gli asset restano disponibili per il trading, il prelievo o il trasferimento.
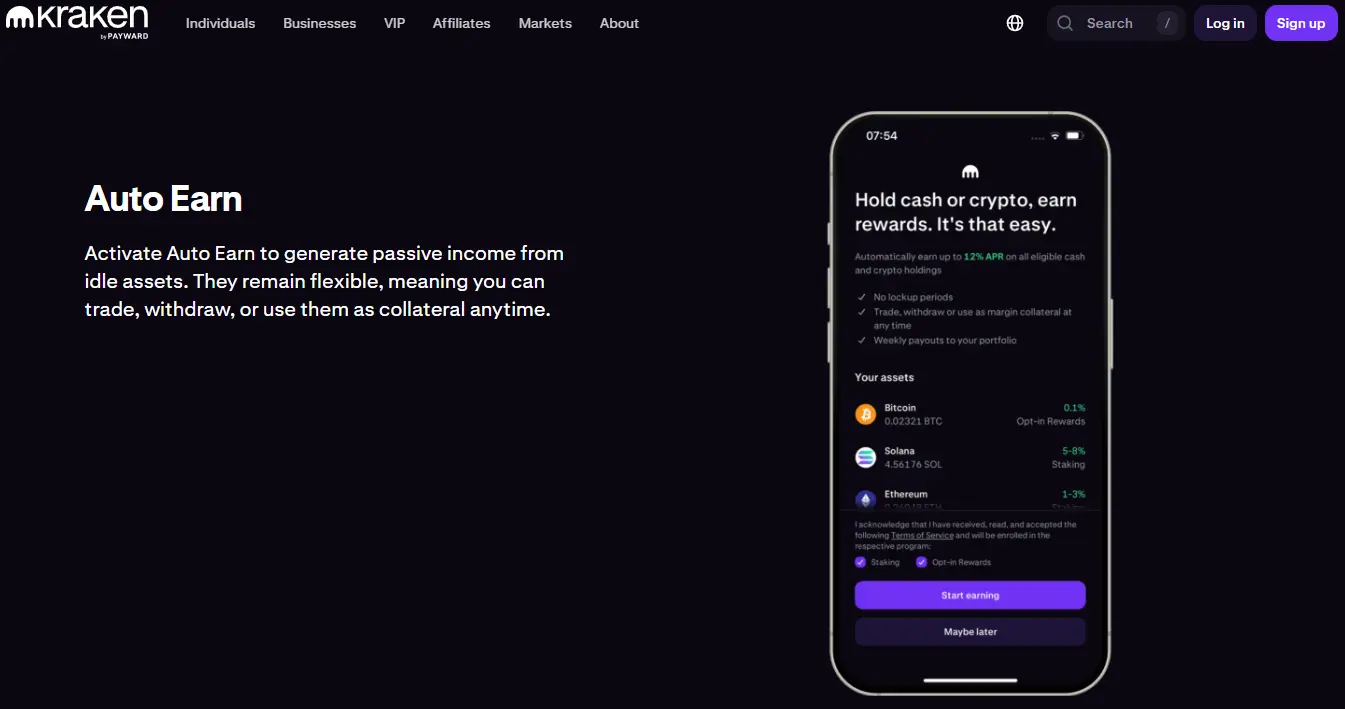
Le ricompense flessibili sono disponibili su USDG, USDC, apxUSD, USDe, RLUSD, GBP tokenizzata e QCAD. L’offerta varia in base alla regione. Gli utenti standard ricevono tassi base più bassi. Il prospetto dei tassi del 17 settembre di Kraken indica, per gli utenti Kraken+, APY fino al 4,50% su USDG, al 4,00% su USDC, al 3,75% su RLUSD e al 2% su QCAD, in base ai requisiti di idoneità regionali. I tassi sono variabili.
A settembre 2026 Kraken ha introdotto anche Fixed Rate Rewards. In base alle condizioni di lancio, è possibile vincolare USD, EUR, USDT, USDC o USDG per 3, 6, 12 o 18 mesi, ottenendo un rendimento fisso fino al 6% APY. I fondi restano vincolati per tutta la durata scelta.
Pro e contro delle ricompense in stablecoin di Kraken
Cosa ci piace
- Supporta diverse stablecoin
- Nessun saldo minimo per i conti flessibili
- Gli asset restano accessibili
- Disponibili tassi fissi
Cosa lo limita
- Per i tassi più alti serve Kraken+
- I fondi a tasso fisso restano bloccati
- La disponibilità varia in base alla regione
5. Nexo Savings
- Ideale per: rendimenti più elevati sulle stablecoin
- Tipo di risparmio: flessibile e a tasso fisso
- KYC: obbligatorio
Nexo offre un conto di risparmio in criptovalute per USDT e USDC, con piani flessibili e a durata fissa. Flexible Savings accredita gli interessi ogni giorno e lascia i fondi disponibili per il riscatto. La pagina aggiornata di Nexo dedicata a USDT pubblicizza tassi annui fino all’11,5%, con i rendimenti più alti disponibili sui piani a durata fissa. Il tasso e la durata applicabili al tuo caso sono indicati nel tuo account.
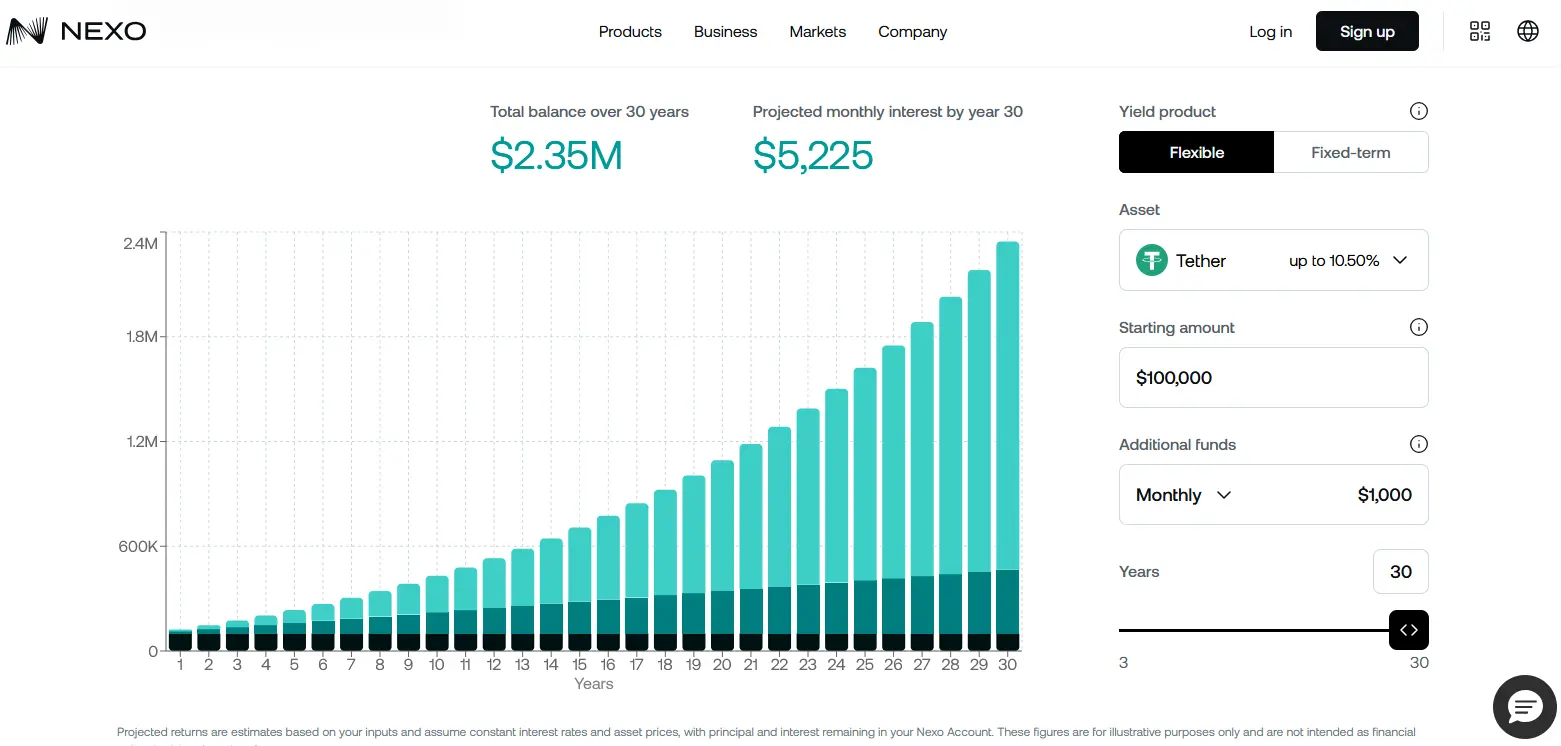
Il tasso finale dipende dal livello fedeltà Nexo, dalla durata scelta e dalla valuta in cui si ricevono i pagamenti. Scegliendo di ricevere gli interessi in token NEXO, il tasso standard aumenta fino a 2 punti percentuali. Puoi anche programmare acquisti ricorrenti con frequenza giornaliera, settimanale, ogni due settimane, mensile o annuale e finanziarli con metodi supportati, come bonifici ACH o bancari.
Nexo finanzia questi rendimenti con gli spread sui prestiti garantiti da collaterale, le commissioni dei servizi di exchange e pagamento e strategie di tesoreria market-neutral. I clienti che detengono almeno 100.000 $ in asset digitali hanno accesso a Nexo Private, con onboarding personalizzato e un relationship manager dedicato. Nexo mette inoltre a disposizione lo storico delle transazioni scaricabile e strumenti per la dichiarazione fiscale.
Pro e contro di Nexo Savings
Cosa ci piace
- Rendimenti elevati sulle stablecoin
- Interessi pagati ogni giorno
- Piani flessibili e a tasso fisso
- Acquisti ricorrenti automatizzati
Cosa lo limita
- I rendimenti dipendono dal livello fedeltà
- Nessuna Proof-of-Reserves pubblica e aggiornata in tempo reale
6. Bitget Simple Earn
- Ideale per: prodotti di risparmio garantiti da RWA
- Tipo di risparmio: flessibile e a tasso fisso
- KYC: required
Bitget Simple Earn supporta USDT, USDC, USDGO, U, USDe, USDS e USTC attraverso prodotti flessibili e a durata fissa. I tassi attuali arrivano a circa il 6,92% APR su USDT e al 6,66% su USDC; le offerte con rendimenti più alti sono soggette a quote di sottoscrizione.Il prodotto Cash Plus accetta USDT e USDC, offre fino al 4% di APR con capitalizzazione giornaliera e consente prelievi in tempo reale. I fondi depositati vengono convertiti in USDGO, le cui riserve comprendono Treasury statunitensi a breve termine, accordi di reverse repo overnight con la Federal Reserve, fondi del mercato monetario e strumenti di gestione della liquidità detenuti presso banche statunitensi con licenza federale.
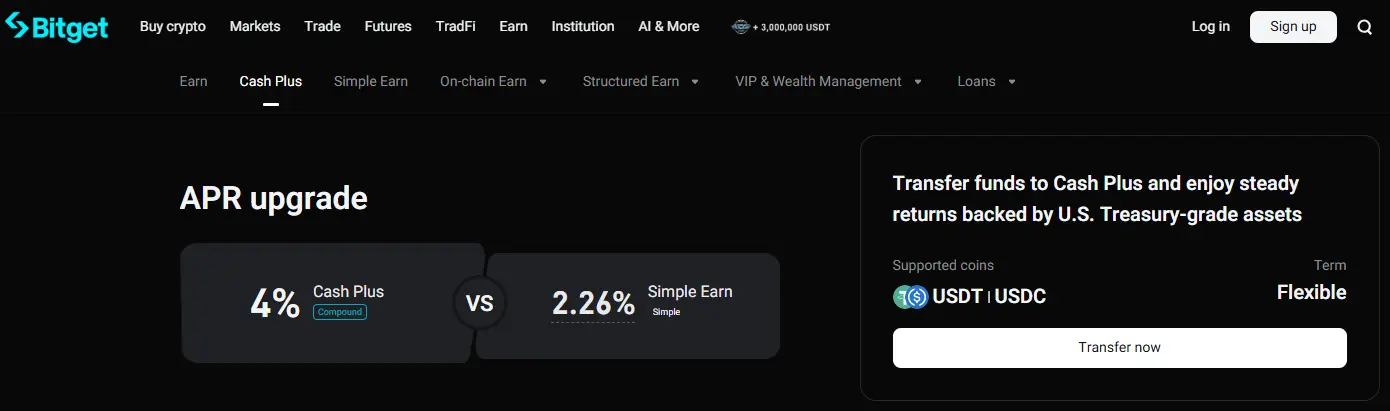
Bitget offre anche BGUSD, un prodotto che descrive come protetto dal rischio di perdita del capitale e con un rendimento di circa il 3%. Questa definizione riguarda la struttura del prodotto, mentre i rischi legati all’emittente e alla piattaforma restano a carico dell’utente. BGUSD è garantito da un paniere di asset del mondo reale, tra cui Treasury statunitensi, e Bitget dichiara attualmente un rapporto di riserva del 124,01%. È disponibile anche USTC, che dopo aver perso l’ancoraggio a un dollaro rientra in una categoria diversa rispetto alle altre stablecoin supportate.
Vantaggi e svantaggi di Bitget Simple Earn
Cosa ci piace
- Rendimenti competitivi su USDT
- Cash Plus con capitalizzazione giornaliera
- Disponibile BGUSD garantito da asset del mondo reale
- Informazioni pubbliche sulle riserve
Cosa lo limita
- I tassi più alti prevedono limiti di sottoscrizione
- Solo stablecoin ancorate al dollaro
7. KuCoin Savings
- Ideale per: chi detiene USDG
- Tipo di risparmio: flessibile e a termine
- KYC: required
KuCoin Earn supporta USDT, USDC, USDG, USDD, USDe e U con prodotti flessibili e a termine. Il confronto qui sopra si basa sul tasso di riferimento pubblicizzato per USDG, pari a un massimo del 6% di APR. I rendimenti variano per gli altri asset e alcune promozioni si applicano solo a un saldo idoneo di importo limitato. La pagina KuCoin Earn riporta gli APR di riferimento, con offerte diverse per ciascun asset e durata, oltre a fasce promozionali valide solo per saldi limitati.
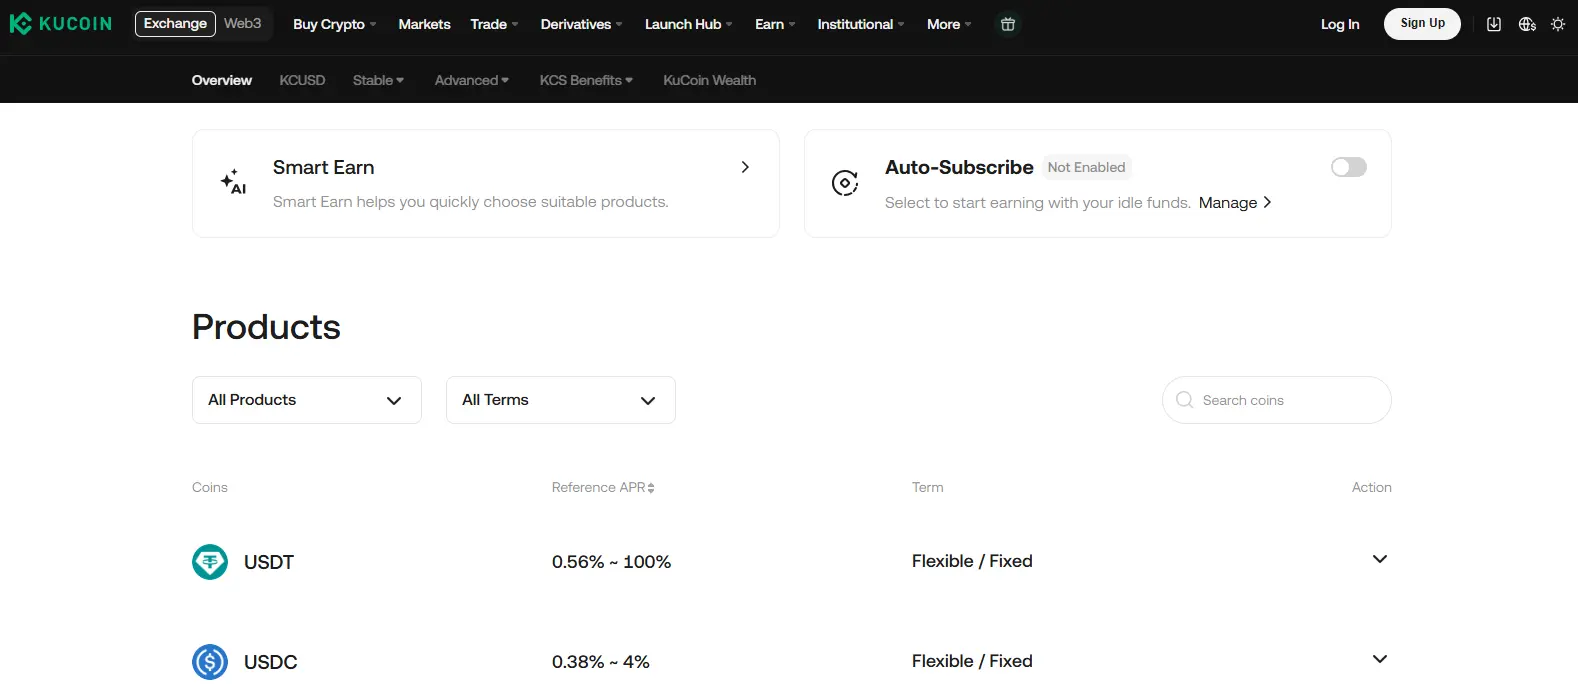
Chi preferisce evitare un prodotto Earn separato può attivare Hold-to-Earn e ricevere ricompense mantenendo un saldo USDG idoneo, senza perdere l’accesso ai fondi. Verifica nell’account il tasso corrente e i requisiti di idoneità.
KuCoin offre anche KCUSD, un prodotto Earn che descrive come protetto dal rischio di perdita del capitale e con rendimenti legati a titoli del Tesoro USA tokenizzati. Questa definizione riguarda la struttura del prodotto, mentre l’assicurazione sui depositi bancari e il rischio legato alla piattaforma sono questioni distinte. I rendimenti maturano ogni giorno e vengono corrisposti secondo le tempistiche indicate nei termini del prodotto. KCUSD offre un’ulteriore opzione di rendimento legata al dollaro, con una struttura diversa dai normali prodotti flessibili di risparmio in stablecoin.
Vantaggi e svantaggi di KuCoin Savings
Cosa ci piace
- Disponibile Hold-to-Earn su USDG
- Proof of Reserves pubblica
- Disponibile KCUSD garantito da Treasury
Cosa lo limita
- Rendimenti bassi su USDT e USDC
8. Bybit Easy Earn
- Ideale per: chi cerca una selezione di stablecoin ancorate al dollaro
- Tipo di risparmio: flessibile e a termine
- KYC: required
Bybit Easy Earn supporta sette stablecoin legate al dollaro: USDT, BYUSDT, USDC, RLUSD, USD1, USDe e USDTB. È possibile depositarle in Flexible Savings per mantenere accessibili i fondi oppure scegliere prodotti a termine con una durata prestabilita. I rendimenti pubblicizzati arrivano fino al 6,24% di APY, ma il tasso disponibile dipende dalla stablecoin, dalla durata, dai requisiti dell’account e dai limiti di sottoscrizione.
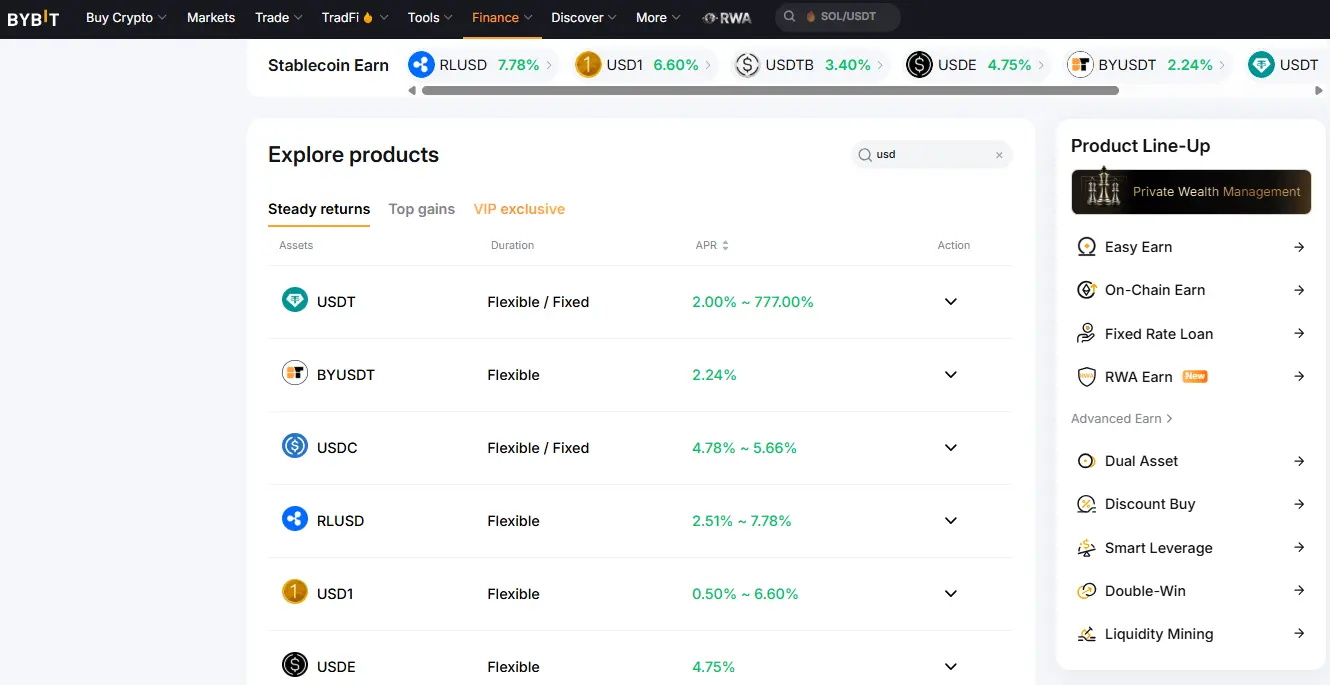
Le ricompense iniziano a maturare dopo la sottoscrizione completata e vengono accreditate secondo le condizioni del prodotto scelto. Tutte le stablecoin supportate sono legate al dollaro USA, quindi non sono disponibili opzioni ancorate all’euro o alla sterlina. Bybit propone anche una sezione Earn basata su asset del mondo reale: questi prodotti seguono strutture diverse e comportano rischi aggiuntivi legati all’emittente, alla liquidità e agli asset sottostanti rispetto ai normali prodotti di risparmio in stablecoin.
Vantaggi e svantaggi di Bybit Easy Earn
Cosa ci piace
- Supporta 7 stablecoin
- Prodotti flessibili e a termine
- Proof of Reserves pubblica
Cosa lo limita
- Solo stablecoin ancorate al dollaro
- I tassi più alti prevedono limiti di sottoscrizione
9. Crypto.com Earn
- Ideale per: utenti già abbonati a Crypto.com
- Tipo di risparmio: flessibile e a termine
- KYC: required
Crypto.com Earn supporta USDT e USDC con piani flessibili che offrono fino allo 0,50% annuo. Vincolando i fondi per un massimo di 3 mesi, il tasso sale fino al 2% annuo. Sono supportati anche USDP e DAI, ma solo con allocazioni a termine. Questi prodotti sono accessibili agli utenti abbonati a un piano Crypto.com idoneo.
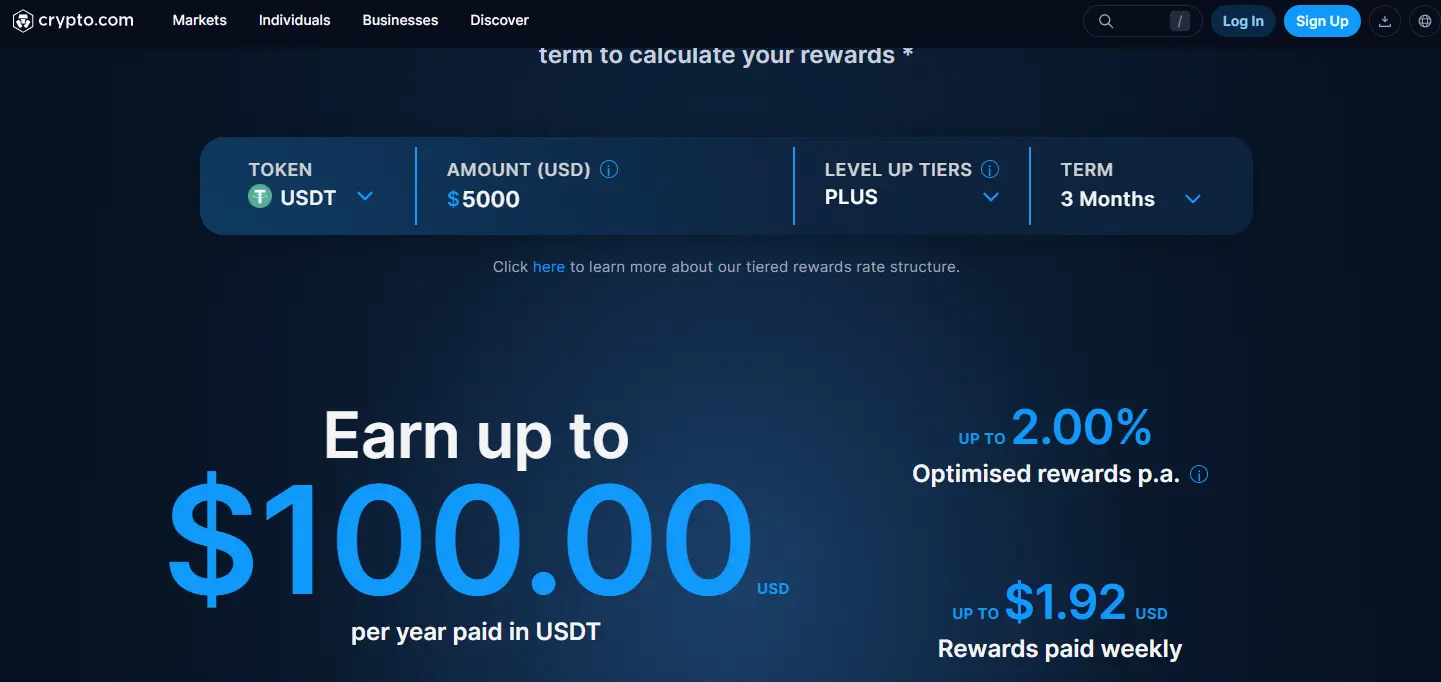
Crypto.com ha inoltre annunciato un nuovo prodotto che offrirà ricompense in contanti fino al 4,5% annuo agli utenti Plus, con tassi più alti previsti per gli utenti Pro e Private. Questo prodotto genera rendimenti sulla liquidità in valuta fiat, un meccanismo diverso da quello dei rendimenti sulle stablecoin di Crypto Earn, e dovrebbe essere disponibile senza saldo minimo né periodo di blocco. Crypto.com non ha ancora comunicato la data di lancio, le aree geografiche supportate né le modalità di generazione del rendimento sulla liquidità, perciò il prodotto non è incluso nel confronto dei tassi in questa pagina.
Vantaggi e svantaggi di Crypto.com Earn
Cosa ci piace
- USDT e USDC con piani flessibili
- Durate brevi per i piani a termine
- Le ricompense maturano ogni giorno
Cosa lo limita
- È richiesto un abbonamento a pagamento
- Rendimenti bassi sui piani flessibili
10. Bitunix Easy Earn
- Ideale per: chi vuole ottenere rendimenti senza KYC obbligatorio
- Tipo di risparmio: flessibile e a termine
- KYC: optional
Bitunix è un conto di risparmio in criptovalute che non richiede obbligatoriamente il KYC e supporta USDT e USDC, oltre ad altri asset. Easy Earn offre prodotti flessibili, riscattabili in qualsiasi momento, e durate fisse di 7, 14 o 30 giorni. Nei prodotti flessibili i rendimenti vengono calcolati ogni ora e aggiunti automaticamente al saldo sottoscritto.
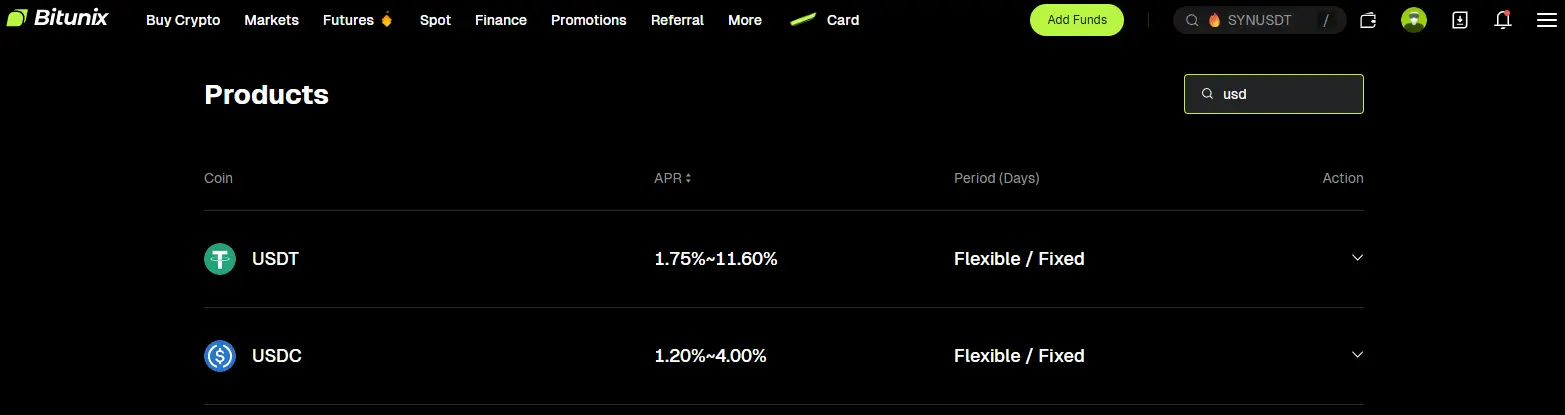
Tassi e limiti sono indicati nell’offerta Easy Earn selezionata e variano in base all’asset, alla durata e al livello dell’account. Verifica quale quota del saldo dà diritto al tasso promozionale e quale rendimento si applica alla parte restante. Bitunix Card Auto Earn è un prodotto distinto: il tasso APR pubblicizzato dell’11,6% si applica a quel prodotto, mentre Easy Earn offre i propri tassi standard.
Bitunix consente anche agli utenti non verificati di accedere a Easy Earn, con limiti sui prelievi; durante le verifiche dell’account o di conformità può comunque essere richiesta la verifica dell’identità. La disponibilità dei prodotti varia inoltre a seconda della giurisdizione.
Vantaggi e svantaggi di Bitunix Easy Earn
Cosa ci piace
- KYC facoltativo
- Calcolo orario degli interessi
Cosa lo limita
- L’APY più alto prevede limiti di sottoscrizione
- Il livello VIP influisce sui tassi
11. Sky sUSDS
- Ideale per: Risparmiare in autonomia, senza KYC
- Tipo di risparmio: Flessibile e a tasso fisso
- KYC: Non richiesto
Sky offre un prodotto di risparmio non custodial in stablecoin tramite sUSDS, attualmente la più grande stablecoin che genera rendimento al mondo. Versando USDS si ricevono sUSDS, che matura automaticamente lo Sky Savings Rate del 3,60%, mantenendo al contempo la liquidità. Il rendimento deriva dall’avanzo aggregato di Sky Protocol, generato dai ricavi dell’intero protocollo, e non dipende da un singolo debitore, pool o strategia di investimento.
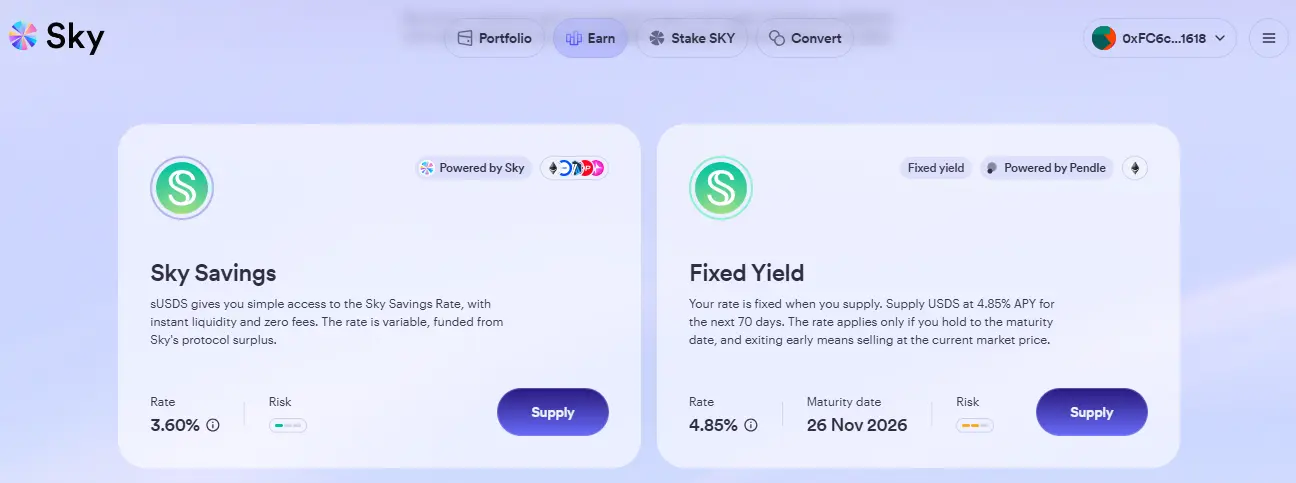
Il tasso viene definito tramite governance onchain pubblica, e i detentori di token SKY possono aumentarlo o ridurlo. Sky offre anche un rendimento fisso tramite un’integrazione con Pendle, che al momento paga il 4,85% APY se si mantiene la posizione fino alla scadenza. Uscire in anticipo significa vendere al prezzo di mercato vigente, che può essere superiore o inferiore al valore iniziale.
Sky.money non applica commissioni di ingresso, uscita o performance, ma possono essere dovute le gas fee della blockchain. Le riserve a copertura di USDS, i livelli di collateralizzazione e le modifiche alla governance sono verificabili onchain. Il protocollo ricorre a una sovracollateralizzazione e a controlli formali del rischio, ma restano i rischi legati agli smart contract e alle stablecoin.
Vantaggi e svantaggi di Sky sUSDS
Cosa ci piace
- KYC non richiesto
- Gli asset restano in custodia autonoma
- Le riserve sono verificabili pubblicamente
- Nessuna commissione della piattaforma sui rendimenti
- Disponibile un rendimento fisso
Cosa lo limita
- È supportato solo USDS
- Il tasso flessibile è gestito dalla governance
- Il valore delle uscite anticipate dal rendimento fisso può variare
12. GRVT Earn on Equity
- Ideale per: Ottenere rendimenti mentre si fa trading attivamente
- Tipo di risparmio: Automatico e flessibile
- KYC: optional
GRVT Earn on Equity trasforma i saldi idonei in USDT e USDC, detenuti nei conti Funding e Trading, in un conto di risparmio crypto automatico. Gli utenti idonei ottengono un tasso base variabile del 3,50% APY, senza abbonamento, vincoli sui fondi o trasferimenti verso un wallet Earn separato. Il saldo resta disponibile per il trading, i trasferimenti e i prelievi, senza un limite massimo all’importo che genera rendimento.
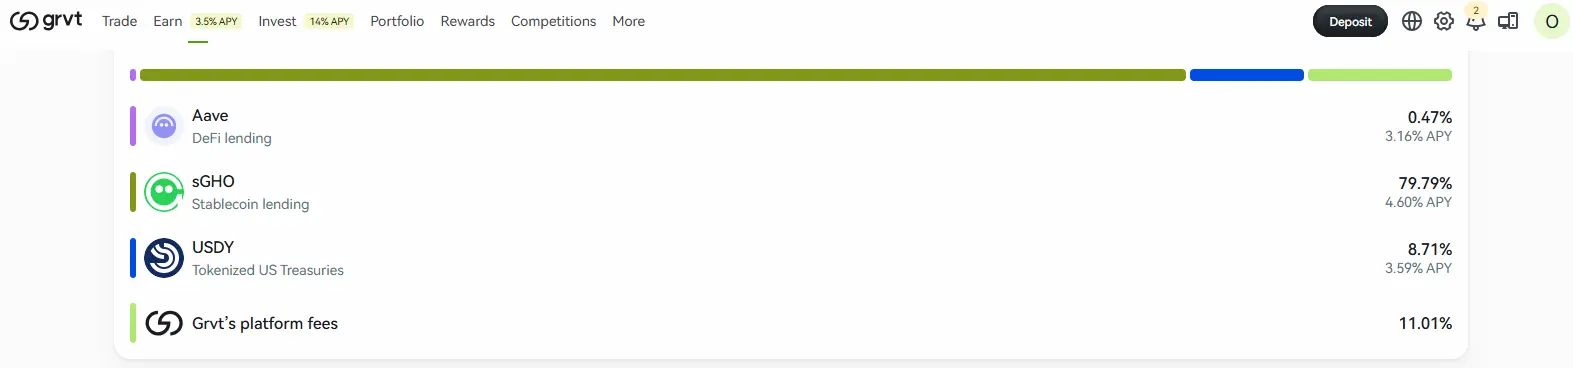
GRVT genera rendimenti tramite fonti DeFi e asset del mondo reale gestite da terzi. Le condizioni attuali di Earn on Equity riguardano USDT e USDC nei conti Funding e Trading, con pagamenti giornalieri in USDT. I fondi depositati nei vault Strategies sono esclusi. I protocolli sottostanti possono subire exploit, perdere il peg o diventare insolventi, quindi l’APY indicato comporta un rischio per il capitale investito.
L’accesso tramite wallet non richiede KYC, ma GRVT può effettuare verifiche di conformità o chiedere informazioni sull’identità quando necessario.
Vantaggi e svantaggi di GRVT Earn on Equity
Cosa ci piace
- Si guadagna mentre si fa trading
- Nessun limite al saldo
- Nessun periodo di blocco
- Fonti di rendimento trasparenti
- Accesso tramite wallet
Cosa lo limita
- I rendimenti sono pagati solo in USDT
- Rischi legati ai protocolli sottostanti
I rischi dei conti di risparmio in criptovalute
I conti di risparmio in criptovalute possono generare rendimenti sulle stablecoin non utilizzate, ma espongono il saldo a rischi che non si presentano in un normale conto di risparmio coperto da assicurazione.
- Insolvenza della piattaforma: Un provider potrebbe non essere più in grado di restituire i saldi dei clienti.
- Rischio di controparte: I debitori o i partner di investimento potrebbero non adempiere ai propri obblighi.
- Perdita del peg della stablecoin: Una stablecoin potrebbe perdere il valore a cui dovrebbe essere ancorata rispetto al dollaro.
- Restrizioni ai prelievi: Nei periodi di difficoltà finanziaria, le piattaforme potrebbero ritardare o sospendere i rimborsi.
- Errori degli smart contract: I prodotti di risparmio onchain possono comportare la perdita di fondi a causa di errori di programmazione o exploit.
- Rendimenti variabili: Gli APY flessibili possono essere ridotti senza preavviso.
- Limiti dei vincoli a termine: I saldi bloccati potrebbero non essere disponibili o essere soggetti a penalità in caso di rimborso anticipato.
- Restrizioni normative: Un prodotto potrebbe non essere più disponibile in un determinato Paese.
- Assenza di assicurazione sui depositi: La maggior parte dei saldi in criptovalute non beneficia della protezione prevista per i depositi bancari.
- Tassi pubblicizzati fuorvianti: L’APY più elevato potrebbe applicarsi solo a un saldo ridotto o a una quota limitata.
Come scegliere un conto di risparmio in criptovalute
Il tasso pubblicizzato più alto è solo uno dei fattori da valutare. Per un confronto utile bisogna considerare come viene generato il rendimento, quando è possibile accedere ai fondi e quali tutele esistono se il provider si trova in difficoltà finanziarie.
- Verifica il tasso effettivo: Calcola l’APY applicabile al tuo saldo reale, senza fermarti al massimo pubblicizzato.
- Informati sull’origine del rendimento: Verifica se i rendimenti derivano da prestiti, proventi delle riserve, Treasury o strategie DeFi.
- Esamina le prove sulle riserve: Cerca Proof of Reserves, rendiconti sulle passività, audit finanziari o dati onchain sulle garanzie.
- Controlla le condizioni di prelievo: Verifica i periodi di blocco, i tempi di rimborso, le condizioni per l’uscita anticipata e i limiti ai prelievi.
- Valuta la stablecoin: Esamina l’emittente, le riserve, la procedura di rimborso e la stabilità del peg nel tempo.
- Considera le modalità di accesso al conto: Verifica i requisiti KYC, i Paesi supportati, le membership e i livelli fedeltà.
- Esamina la storia del provider: Cerca eventuali incidenti di sicurezza, sospensioni dei prelievi e perdite subite in passato dai clienti.
- Controlla tutti i costi: Considera le commissioni della piattaforma, le commissioni di performance, gli spread, le commissioni di rete e i costi di abbonamento.
- Distingui i rischi dei diversi prodotti: I prodotti di risparmio flessibili, quelli a termine fisso, i Treasury tokenizzati e i vault DeFi comportano rischi diversi.
Gli interessi maturati sui risparmi in criptovalute sono tassabili?
Gli interessi ottenuti tramite conti di risparmio in criptovalute possono essere tassabili anche se pagati in stablecoin. In molte giurisdizioni, i premi sono considerati reddito quando vengono accreditati sul conto o diventano disponibili per il prelievo. L’importo imponibile è generalmente determinato in base al valore di mercato del premio al momento della ricezione, e tale valore può diventare anche il costo fiscale in caso di vendita, conversione o pagamento successivi.
Se in seguito l’asset viene venduto a un prezzo superiore o inferiore a tale valore, può verificarsi una plusvalenza o una minusvalenza distinta. I premi a termine fisso, quelli automatici sul saldo e i prodotti di risparmio DeFi possono essere trattati diversamente a seconda della normativa locale. Conserva i dati relativi alle date e agli importi dei premi, ai valori di mercato e alle cessioni, e verifica le norme applicabili nel tuo Paese. Per i lettori statunitensi, le indicazioni dell’IRS sugli asset digitali spiegano come dichiarare i redditi e le cessioni.
In conclusione
Se cercavi un equivalente crypto del tradizionale conto di risparmio, i prodotti in stablecoin sono quelli che più gli si avvicinano. Offrono un rendimento relativamente stabile su asset progettati per seguire l’andamento delle valute fiat, e i conti flessibili mantengono il saldo disponibile per il trading o il prelievo. Talvolta sono supportati anche altri asset, il cui prezzo può oscillare molto più degli interessi maturati, rendendoli poco adatti alla tradizionale idea di risparmio.
I conti di risparmio in criptovalute sono uno dei modi per generare rendimenti. Il nostro articolo su come ottenere un reddito passivo con le criptovalute illustra staking, lending, liquidity farming, copy trading e altri metodi. Queste opzioni possono offrire rendimenti più elevati, ma comportano maggiori rischi di mercato, di piattaforma e legati alle strategie adottate.
Domande frequenti
Un conto di risparmio in criptovalute consente di ottenere rendimenti sulle stablecoin o su altri asset detenuti presso una piattaforma. A seconda del prodotto, i premi maturano automaticamente oppure occorre allocare i fondi a un prodotto di risparmio flessibile o a termine fisso.
I conti di risparmio in criptovalute comportano rischi legati alla piattaforma, alle controparti, alle stablecoin, alla liquidità e agli smart contract. Proof of Reserves, attestazioni indipendenti, audit e dati onchain sulle garanzie aumentano la trasparenza, ma la capacità di rimborso e la prevenzione delle perdite restano questioni distinte.
La maggior parte dei conti di risparmio in criptovalute non rientra nei sistemi di garanzia dei depositi bancari. Alcune piattaforme offrono coperture assicurative per specifici incidenti legati alla custodia o alla sicurezza, che in genere non proteggono dall’insolvenza, dalle perdite sui prestiti o dallo scostamento delle stablecoin dalla parità.
Sì. Le perdite possono dipendere dallo scostamento delle stablecoin dalla parità, dal fallimento della piattaforma, dall’insolvenza dei debitori, da restrizioni sui prelievi o da exploit degli smart contract.
Sì. In genere, i conti di risparmio flessibili consentono di riscattare le stablecoin quando serve. Anche Coinbase, GRVT e alcuni prodotti Hold-to-Earn offrono ricompense sui saldi idonei, senza richiedere un abbonamento a durata fissa separato.
I rendimenti derivano da prestiti, riserve in stablecoin, titoli del Tesoro USA, mercati DeFi, commissioni sulle transazioni o strategie di gestione della tesoreria.
Di solito sì, anche se alcune piattaforme prevedono tempi di elaborazione, limiti di riscatto o restrizioni temporanee sui prelievi.
I rendimenti più elevati riflettono di solito una maggiore domanda di prestiti e rischi più alti legati alla piattaforma, alla liquidità, alle controparti o alle stablecoin.