12 melhores contas de poupança em cripto em 2026: gere rendimentos com stablecoins
Nesta página
Nesta página
- Como funciona uma conta de rendimento em criptomoedas?
- Comparativo das principais contas de rendimento em criptoativos
- 1. Binance Simple Earn
- Vantagens e desvantagens do Binance Simple Earn
- 2. Contas Growth da Ledn
- Vantagens e desvantagens das Contas Growth da Ledn
- 3. Recompensas em USDC da Coinbase
- Vantagens e desvantagens das Recompensas em USDC da Coinbase
- 4. Recompensas em stablecoins da Kraken
- Vantagens e desvantagens das Recompensas em stablecoins da Kraken
- 5. Poupança Nexo
- Vantagens e desvantagens da Poupança Nexo
- 6. Simple Earn da Bitget
- Prós e contras do Bitget Simple Earn
- 7. KuCoin Savings
- Prós e contras do KuCoin Savings
- 8. Bybit Easy Earn
- Prós e contras do Bybit Easy Earn
- 9. Crypto.com Earn
- Prós e contras do Crypto.com Earn
- 10. Bitunix Easy Earn
- Prós e contras do Bitunix Easy Earn
- 11. Sky sUSDS
- Vantagens e desvantagens do Sky sUSDS
- 12. GRVT Earn on Equity
- Vantagens e desvantagens do GRVT Earn on Equity
- Riscos das contas de rendimento em cripto
- Dicas para escolher uma conta de rendimento em criptomoedas
- Há cobrança de impostos sobre os juros de contas de rendimento em cripto?
- Conclusão
- Perguntas frequentes
- Contas de rendimento em criptoativos geram retornos sobre stablecoins e outros ativos digitais que ficariam parados.
- Nas contas flexíveis, os fundos continuam disponíveis para uso; já os prazos fixos costumam oferecer APYs mais altos.
- A melhor conta de rendimento em criptoativos depende das taxas, das exigências de KYC, da custódia e das condições de saque.
- A Proof of Reserves oferece transparência, mas a proteção dos seus fundos é uma questão à parte.
- As taxas variam, podem ter limites de alocação e muitas vezes dependem do saldo ou do nível de associação.
Deixar criptoativos parados em uma carteira pode parecer um desperdício, sobretudo quando exchanges e plataformas de empréstimo anunciam juros sobre esses mesmos ativos. As contas de rendimento em criptoativos são uma alternativa simples: basta depositar Bitcoin, stablecoins ou outros ativos aceitos para obter um retorno variável ou fixo. A APY mais alta anunciada raramente conta a história toda. Muitas vezes, a taxa só vale para saldos pequenos, exige um prazo de bloqueio, depende do nível de fidelidade ou varia conforme o país. Este artigo compara 12 produtos de rendimento em criptoativos, incluindo opções com custódia, sem KYC e autocustodiais, considerando taxas, flexibilidade de saque, ativos aceitos, requisitos de elegibilidade e a forma como cada plataforma gera retorno.
Como funciona uma conta de rendimento em criptomoedas?
As contas de rendimento em criptoativos permitem ganhar sobre os ativos que você já tem, uma forma passiva de fazer crescer recursos que, de outra maneira, ficariam parados. Elas funcionam de diferentes maneiras. É possível emprestar Bitcoin, Ethereum ou stablecoins por meio de produtos flexíveis ou com prazo fixo. Algumas plataformas também pagam rendimentos automaticamente sobre os saldos elegíveis, sem necessidade de uma adesão separada, mantendo os ativos disponíveis para negociação ou saque.
Nos bastidores, a provedora empresta os ativos a tomadores, executa estratégias institucionais ou compartilha receitas geradas pelas reservas. As contas flexíveis oferecem acesso mais fácil aos fundos e taxas variáveis, enquanto os prazos fixos pagam mais em troca do bloqueio dos recursos. Os rendimentos são creditados diariamente, semanalmente ou mensalmente, dependendo da plataforma, das condições do produto e do ativo escolhido.
Comparativo das principais contas de rendimento em criptoativos
Ao preparar esta lista, encontramos muitas plataformas que apresentam produtos de mineração, staking, provisão de liquidez e outras formas de gerar rendimento como contas de poupança em criptoativos. Limitamos a seleção aos serviços que oferecem uma experiência semelhante à de uma conta de poupança, na qual o usuário mantém ativos elegíveis e acumula rendimentos ao longo do tempo por meio de contas flexíveis, prazos fixos ou recompensas automáticas sobre saldos parados.
Também deixamos de fora as plataformas dedicadas exclusivamente ao staking. Essa modalidade permite ganhar recompensas atuando como validador, o que não se enquadra na nossa definição de conta de rendimento em criptoativos. Com isso em mente, veja a seguir nossa seleção das principais contas para obter rendimentos sobre stablecoins e outros criptoativos.
| Plataforma | Stablecoins aceitas | Tipo de conta | Taxa anual anunciada | KYC | Comprovação de reservas / auditoria |
|---|---|---|---|---|---|
| Binance | mais de 6 | Flexível e prazo fixo | 7,35% | required | yes |
| Ledn | mais de 2 | Flexível | 8,50% | Obrigatório | Sim |
| Coinbase | mais de 1 | Flexível | Varia conforme a conta e a região | required | Relatórios financeiros públicos; não é seguro do produto |
| Kraken | 7 opções flexíveis; disponibilidade variável | Flexível e prazo fixo | Até 6% de APY em prazo fixo | required | yes |
| Nexo | mais de 2 | Flexível e prazo fixo | Até 11,5% ao ano | Obrigatório | Sem PoR pública e em tempo real |
| Bybit | mais de 7 | Flexível e prazo fixo | 6,24% | required | yes |
| KuCoin | mais de 6 | Flexível e prazo fixo | Até 6% APR em USDG | required | yes |
| Bitget | 6 ativos atrelados ao dólar; USTC listado separadamente | Flexível e prazo fixo | Até 6,92% APR | required | yes |
| Crypto.com | mais de 4 | Flexível e prazo fixo | 2,00% | required | yes |
| Bitunix | mais de 2 | Flexível e prazo fixo | Consulte a oferta Easy Earn; as taxas variam por nível | optional | yes |
| Sky | mais de 1 | Flexível e prazo fixo | 4,85% | Sem KYC | Colateral on-chain |
| GRVT | 2 | Flexível | APY base de 3,5% | optional | On-chain; risco do protocolo subjacente |
Este comparativo considera as condições dos produtos verificadas em setembro de 2026. As taxas anuais e os ativos aceitos para rendimento variam conforme o produto. A APR não inclui juros compostos, enquanto a APY os inclui. As ofertas podem mudar e depender do saldo, da região, do nível de associação ou do prazo de bloqueio. As divulgações de reservas descrevem a cobertura em um determinado momento; o pagamento ou o seguro do saldo aplicado em um produto Earn são questões distintas. Consulte as condições do produto nos links antes de aderir.
1. Binance Simple Earn
- Ideal para: variedade de stablecoins
- Tipo de conta: flexível e prazo fixo
- KYC: required
A Binance mantém uma das plataformas Earn mais consolidadas do mercado, com mais de 300 ativos disponíveis em produtos flexíveis e com prazo fixo. Entre as stablecoins oferecidas estão USDT, USDC, EURI, U, USDS e USDP, com taxas anunciadas de até 7,35% APY. Os rendimentos de outros ativos chegam a 46,75%, mas esses produtos envolvem riscos de preço e de investimento muito maiores do que as opções de rendimento em stablecoins.
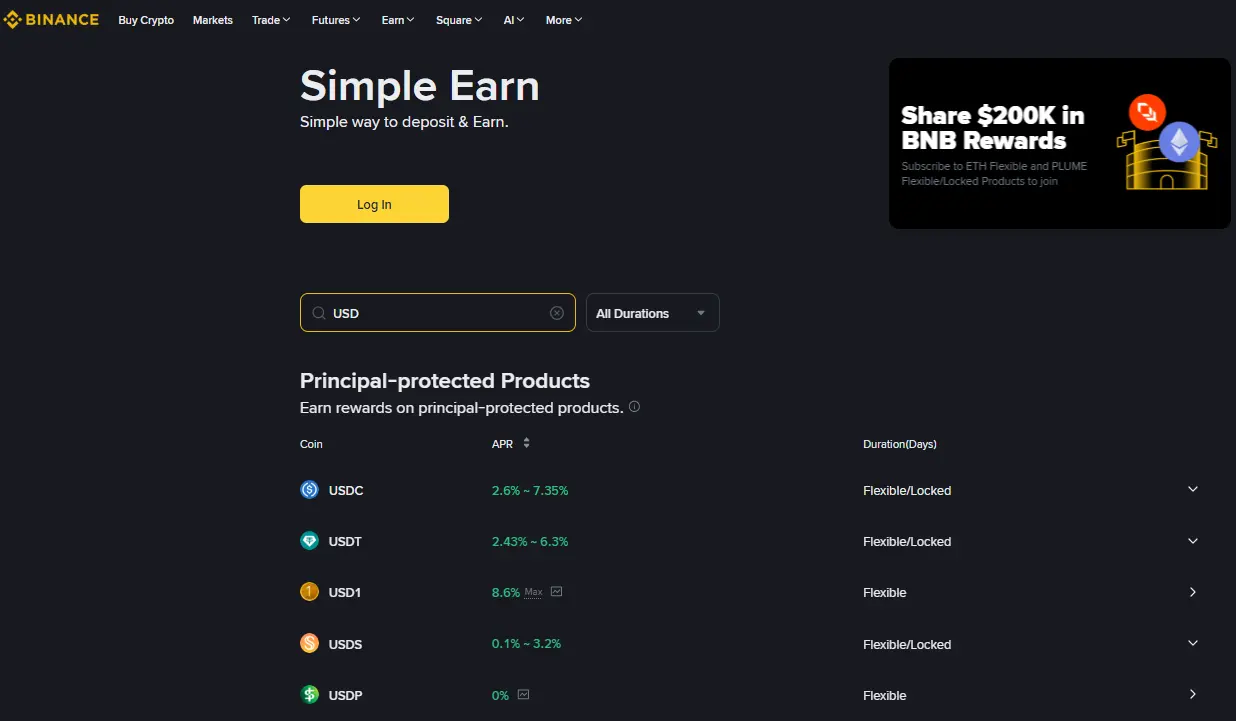
A Binance também oferece Soft Staking para USDS. Os saldos elegíveis acumulam recompensas automaticamente e continuam disponíveis para negociação, uma alternativa mais acessível do que bloquear os fundos. O USD Yield Hub da plataforma inclui os produtos RWUSD e BFUSD. Para aderir ao RWUSD, você usa USDC e pode resgatá-lo em USDC na proporção de 1:1. Os rendimentos são sustentados por estratégias com ativos do mundo real que envolvem títulos do Tesouro dos EUA. A Binance também oferece staking líquido para gerar retornos sobre outros ativos, modalidade que não se enquadra no modelo convencional de conta de rendimento.
Vantagens e desvantagens do Binance Simple Earn
O que gostamos
- Aceita várias stablecoins
- Opções flexíveis e com prazo fixo
- Recompensas automáticas em USDS
- Proof of Reserves pública
Pontos fracos
- KYC obrigatório
- As taxas mais altas têm limite de alocação
- A variedade de produtos pode ser complexa
2. Contas Growth da Ledn
- Ideal para: empréstimos transparentes com stablecoins
- Tipo de poupança: flexível
- KYC: obrigatório
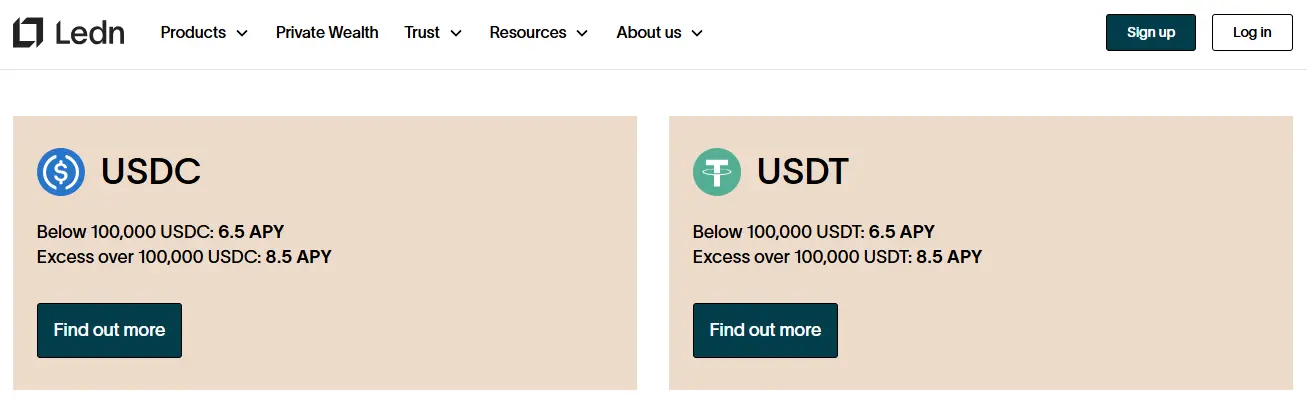
As Contas Growth da Ledn permitem receber juros sobre USDC e USDT. As duas stablecoins rendem 6,5% APY para saldos de até 100.000 unidades. Sobre a parcela que ultrapassa esse limite, o rendimento é de 8,5% APY. Não há saldo mínimo nem prazo fixo, e os juros são creditados mensalmente na mesma stablecoin.
A Ledn gera esse rendimento principalmente ao emprestar stablecoins por meio de sua carteira de empréstimos a clientes, garantidos por Bitcoin. Os empréstimos têm uma proporção de garantia de 2:1, e os ativos das Contas Growth são segregados das demais atividades da empresa. Para sacar os fundos ou usá-los em outro lugar, é preciso transferi-los primeiro da Conta Growth para a Conta de Transações, que é separada.
A Ledn publica relatórios mensais Open Book e realiza atestações de Proof-of-Reserves pelo menos duas vezes por ano. A atestação abrange os passivos com clientes, as operações de empréstimo e os saldos sob custódia. Os clientes podem verificar se seus saldos foram incluídos.
Vantagens e desvantagens das Contas Growth da Ledn
O que gostamos
- Suporte a USDC e USDT
- Sem prazo fixo
- Estrutura de contas segregadas
- Atestações independentes das reservas
Pontos fracos
- Apenas 2 ativos disponíveis
- Juros pagos mensalmente
3. Recompensas em USDC da Coinbase
- Ideal para: obter rendimento sobre USDC parado
- Tipo de poupança: recompensas sobre saldo flexível
- KYC: required
A Coinbase paga recompensas em USDC a contas elegíveis com saldo mínimo de 1 USDC. A taxa varia conforme o país, o tipo de conta e eventuais ofertas promocionais. Por isso, confira a taxa exibida na sua conta. Não é necessário assinar um serviço separado de Earn nem manter os fundos por um prazo determinado. O USDC continua disponível para venda, envio ou conversão sempre que você precisar. As recompensas são acumuladas diariamente e pagas semanalmente. Como explicam os termos das Recompensas em USDC, usuários elegíveis podem escolher receber as recompensas em USDC ou Bitcoin.
A Coinbase não mexe no seu USDC e financia as recompensas com outras fontes. A Circle mantém as reservas que lastreiam o USDC em dinheiro e títulos de curto prazo do Tesouro dos EUA, que geram receita. Por meio do acordo com a Circle, a Coinbase recebe uma parte dessa receita e usa uma parcela para financiar as Recompensas em USDC. Por isso, a Coinbase classifica o pagamento como uma recompensa de fidelidade e deixa para a Circle o uso do termo juros.
A elegibilidade depende da localização. Nos Estados Unidos, no Reino Unido, na Austrália e em Singapura, os usuários precisam ser membros do Coinbase One. Em outras regiões com suporte, usuários elegíveis recebem recompensas ao manter pelo menos 1 USDC.
Clientes elegíveis do Reino Unido também podem usar a Instant Access Savings Account da Coinbase, um produto de poupança separado em GBP cujos depósitos elegíveis, de até £120,000, são protegidos pelo FSCS.
Vantagens e desvantagens das Recompensas em USDC da Coinbase
O que gostamos
- Sem período de bloqueio
- Pagamentos semanais das recompensas
- Saldo mínimo elegível de 1 USDC
- Ativos mantidos na proporção de um para um
Pontos fracos
- Apenas USDC rende recompensas
- É preciso ser membro do Coinbase One em algumas regiões
4. Recompensas em stablecoins da Kraken
- Ideal para: rendimentos flexíveis e fixos
- Tipo de poupança: flexível e fixa
- KYC: required
O programa Stablecoin Rewards da Kraken permite que usuários elegíveis obtenham rendimento simplesmente mantendo stablecoins compatíveis em uma conta Kraken ou Krak. Depois de ativar o Stablecoin Rewards ou o Auto Earn, os rendimentos são acumulados automaticamente. Não há saldo mínimo, período de retenção ou taxa do programa, e os ativos continuam disponíveis para negociação, saque ou transferência.
As recompensas flexíveis incluem USDG, USDC, apxUSD, USDe, RLUSD, GBP tokenizada e QCAD, mas a seleção varia conforme a região. As taxas básicas para usuários do plano Standard são menores. A tabela de taxas de 17 de setembro da Kraken indica que as taxas para membros Kraken+ chegam a 4,50% APY sobre USDG, 4,00% sobre USDC, 3,75% sobre RLUSD e 2% sobre QCAD, conforme a elegibilidade regional. As taxas são variáveis.
Em setembro de 2026, a Kraken também lançou o Fixed Rate Rewards. Nesse produto, é possível bloquear USD, EUR, USDT, USDC ou USDG por 3, 6, 12 ou 18 meses e obter um rendimento fixo de até 6% APY, de acordo com os termos de lançamento. Os fundos ficam bloqueados durante o prazo escolhido.
Vantagens e desvantagens das Recompensas em stablecoins da Kraken
O que gostamos
- Suporte a várias stablecoins
- Sem saldo mínimo na conta flexível
- Ativos continuam disponíveis
- Opção de taxas fixas
Pontos fracos
- Taxas mais altas exigem o Kraken+
- Fundos com taxa fixa permanecem bloqueados
- Disponibilidade varia conforme a região
5. Poupança Nexo
- Ideal para: taxas mais altas em stablecoins
- Tipo de poupança: flexível e fixa
- KYC: obrigatório
A Nexo oferece uma conta de poupança em cripto para USDT e USDC, com planos flexíveis e a prazo fixo. Na modalidade Flexible Savings, os juros são creditados diariamente e os fundos podem ser resgatados a qualquer momento. A página atual de USDT da Nexo anuncia taxas anuais de até 11,5%. As taxas mais altas são oferecidas em planos a prazo fixo, e a taxa e o prazo aplicáveis aparecem na sua conta.
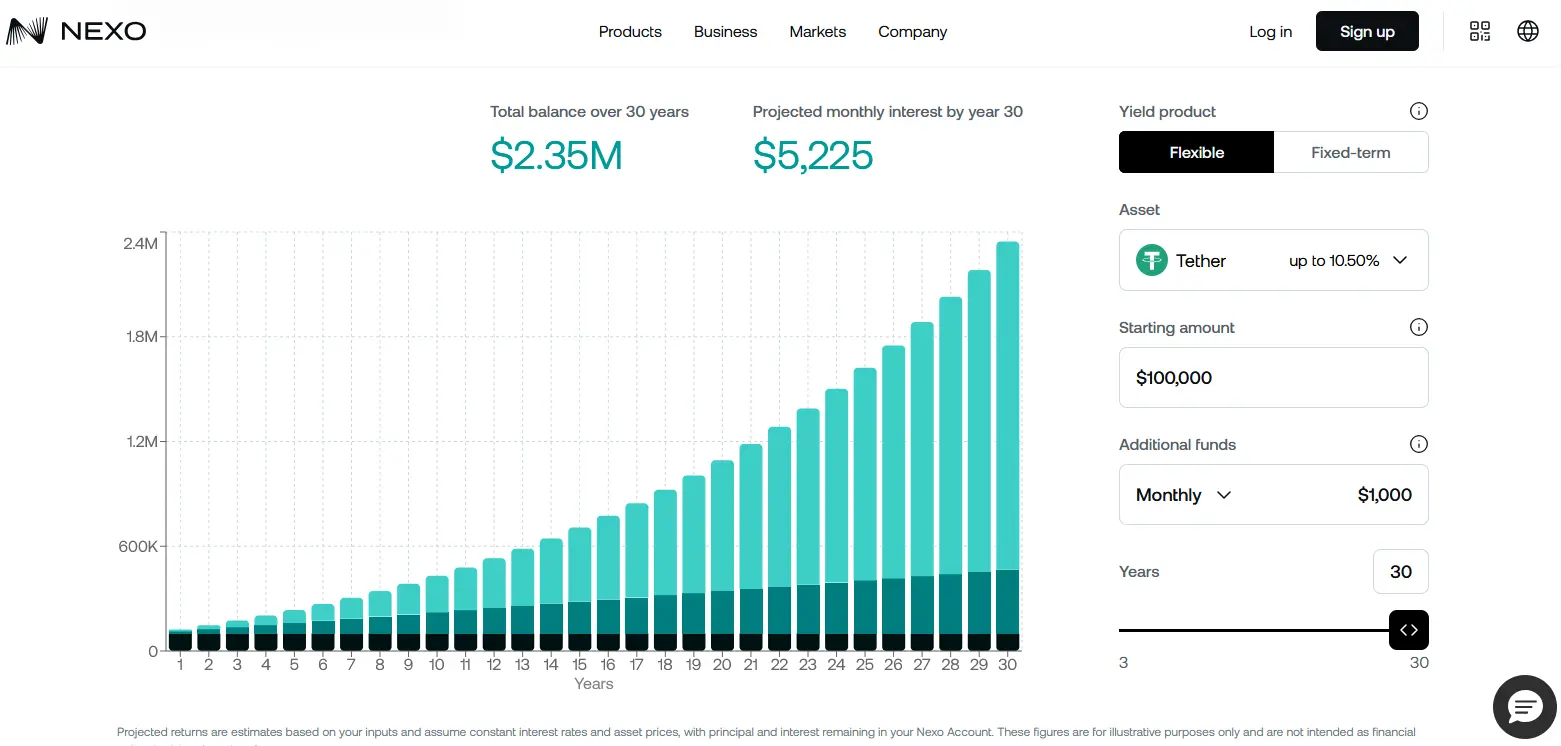
A taxa final depende do seu nível no programa Nexo Loyalty, do prazo escolhido e da moeda em que os juros são pagos. Receber juros em tokens NEXO acrescenta até 2% à taxa padrão. Também é possível programar compras recorrentes diárias, semanais, quinzenais, mensais ou anuais e financiá-las por métodos compatíveis, como ACH ou transferência bancária.
A Nexo financia esses rendimentos com o spread de juros das linhas de crédito garantidas por colateral, as taxas de serviços de negociação e pagamento e estratégias de tesouraria neutras em relação ao mercado. Clientes com pelo menos US$ 100.000 em ativos digitais têm acesso ao Nexo Private, que oferece integração personalizada e um gerente de relacionamento dedicado. A Nexo também disponibiliza históricos de transações para download e ferramentas para declaração de impostos.
Vantagens e desvantagens da Poupança Nexo
O que gostamos
- Taxas altas em stablecoins
- Juros pagos diariamente
- Planos flexíveis e fixos
- Compras recorrentes automatizadas
Pontos fracos
- Os níveis de fidelidade afetam os rendimentos
- Sem Proof-of-Reserves público e em tempo real
6. Simple Earn da Bitget
- Ideal para: produtos de poupança lastreados em ativos do mundo real
- Tipo de poupança: flexível e fixa
- KYC: required
O Bitget Simple Earn oferece USDT, USDC, USDGO, U, USDe, USDS e USTC em produtos flexíveis e com prazo fixo. As taxas atuais chegam a aproximadamente 6,92% APR para USDT e 6,66% para USDC. As ofertas com taxas mais altas estão sujeitas a limites de subscrição.Seu produto Cash Plus aceita USDT e USDC, oferece até 4% APR com capitalização diária e permite saques em tempo real. Nos bastidores, os fundos depositados são convertidos em USDGO, cujas reservas incluem títulos do Tesouro dos EUA de curto prazo, acordos de recompra reversa overnight do Federal Reserve, fundos do mercado monetário e instrumentos de gestão de caixa mantidos em bancos dos EUA com autorização federal.
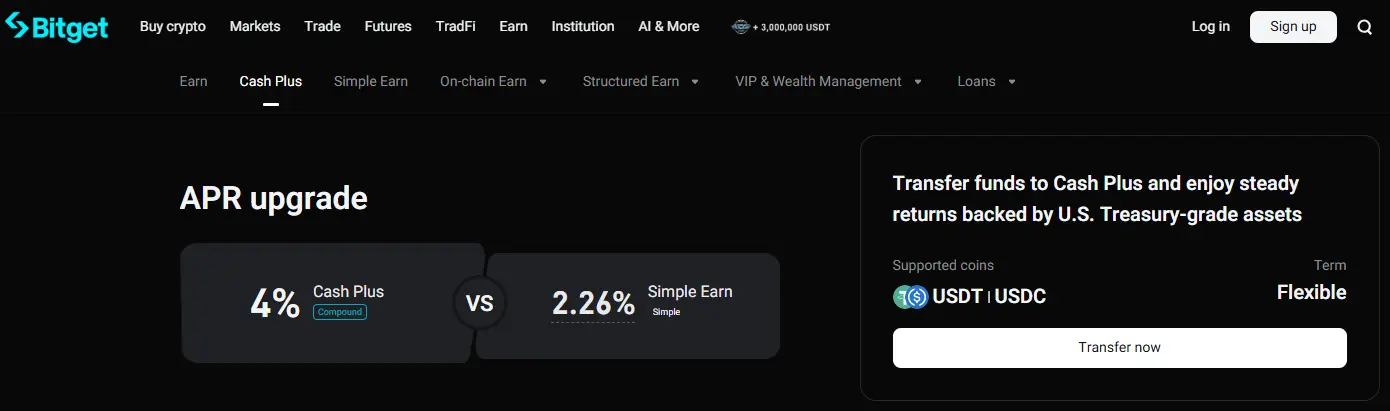
A Bitget também oferece o BGUSD, descrito pela empresa como um produto com proteção do principal que rende cerca de 3%. Essa classificação se refere à estrutura do produto, mas os riscos do emissor e da plataforma continuam sendo seus. O BGUSD é lastreado por uma cesta de ativos do mundo real, incluindo títulos do Tesouro dos EUA, e a Bitget informa atualmente uma proporção de reservas de 124,01% para o token. O USTC também está listado, mas, como perdeu a paridade de um dólar, pertence a uma categoria diferente da dos demais stablecoins aceitos.
Prós e contras do Bitget Simple Earn
O que gostamos
- Rendimentos competitivos em USDT
- Cash Plus com capitalização diária
- BGUSD lastreado em ativos do mundo real
- Divulgação pública das reservas
Pontos fracos
- As taxas mais altas têm limites de alocação
- Apenas stablecoins atrelados ao dólar
7. KuCoin Savings
- Ideal para: quem tem USDG
- Tipo de poupança: flexível e com prazo fixo
- KYC: required
KuCoin Earn aceita USDT, USDC, USDG, USDD, USDe e U em produtos flexíveis e com prazo fixo. A comparação acima considera a taxa de referência anunciada para USDG, de até 6% APR. As taxas variam conforme o ativo, e algumas promoções valem apenas para saldos pequenos que atendam aos requisitos. A página do KuCoin Earn informa as APRs de referência e apresenta ofertas diferentes para cada ativo e prazo, além de faixas promocionais limitadas a determinados saldos.
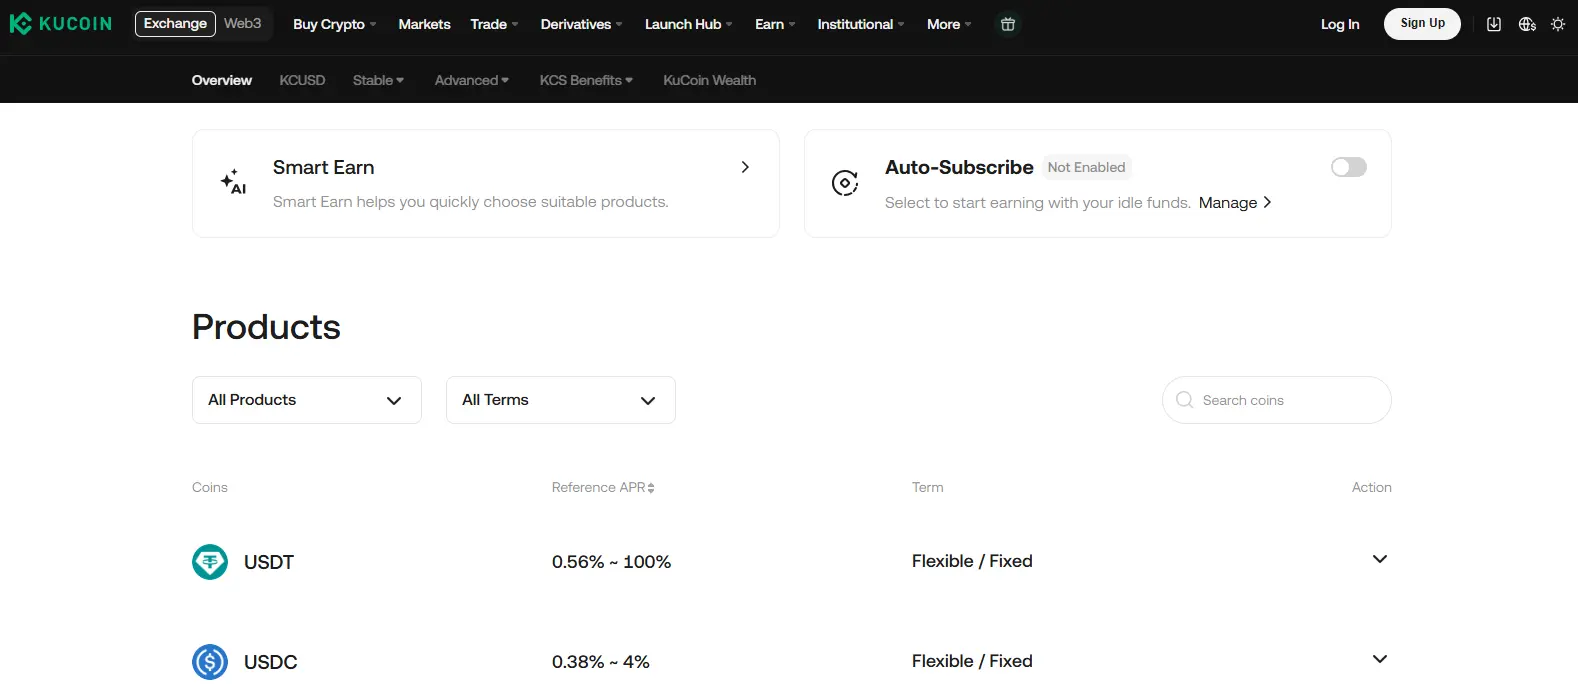
Se preferir não usar um produto Earn separado, o Hold-to-Earn paga recompensas por manter um saldo elegível em USDG depois de ativado, sem impedir o acesso aos fundos. Confira a taxa vigente e os critérios de elegibilidade na sua conta.
A KuCoin também oferece o KCUSD, descrito como um produto Earn com proteção do principal e rendimentos vinculados a títulos tokenizados do Tesouro dos EUA. Essa classificação descreve a estrutura do produto, enquanto a cobertura de depósitos bancários e os riscos da plataforma são questões distintas. Os rendimentos são acumulados diariamente e pagos conforme o cronograma previsto nos termos do produto. O KCUSD oferece outra opção de rendimento atrelada ao dólar, com uma estrutura diferente da poupança flexível convencional em stablecoins.
Prós e contras do KuCoin Savings
O que gostamos
- Hold-to-Earn em USDG disponível
- Prova de reservas pública
- KCUSD lastreado em títulos do Tesouro disponível
Pontos fracos
- Rendimentos baixos em USDT e USDC
8. Bybit Easy Earn
- Ideal para: quem busca variedade de stablecoins atrelados ao dólar
- Tipo de poupança: flexível e com prazo fixo
- KYC: required
Bybit Easy Earn aceita sete stablecoins atrelados ao dólar: USDT, BYUSDT, USDC, RLUSD, USD1, USDe e USDTB. Você pode alocar esses ativos em produtos de poupança flexível para continuar acessando os fundos ou escolher produtos com prazo fixo. Os rendimentos anunciados chegam a 6,24% APY, e a taxa disponível depende da stablecoin, do prazo, da elegibilidade da conta e dos limites de alocação.
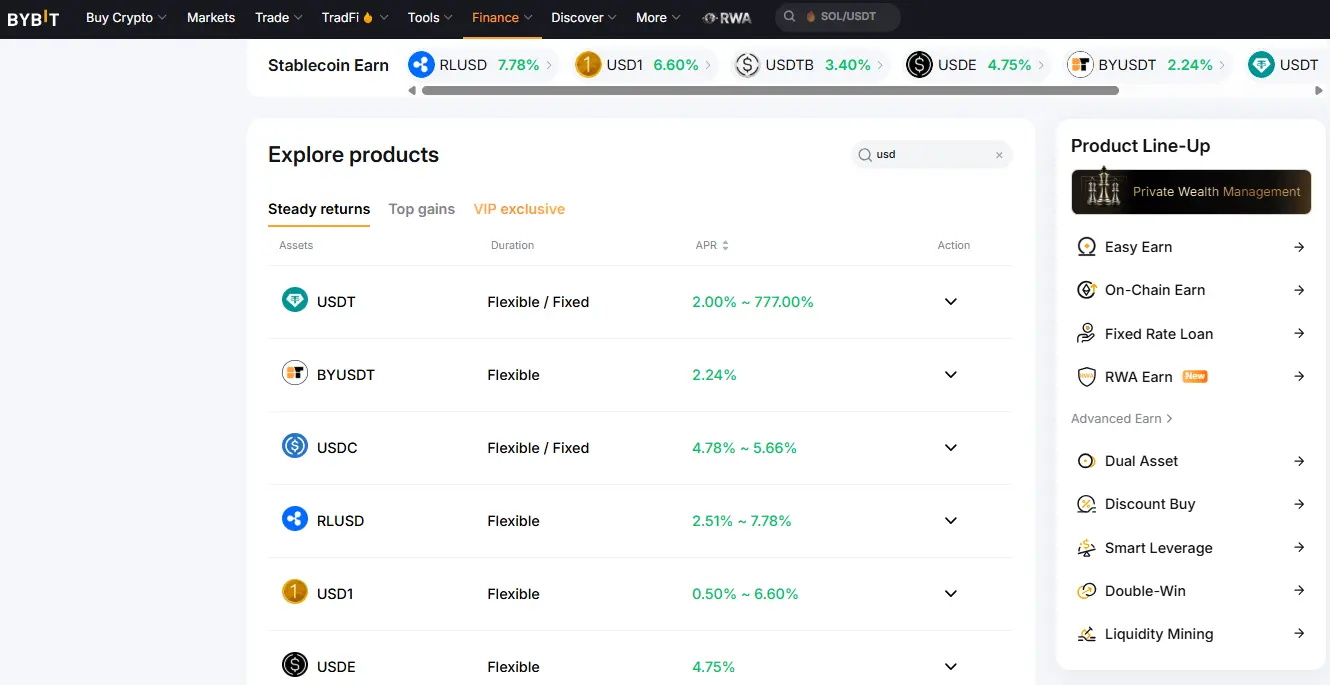
As recompensas começam a ser acumuladas após a conclusão bem-sucedida da subscrição e são creditadas conforme as condições do produto escolhido. Todas as stablecoins aceitas estão atreladas ao dólar dos EUA, portanto não há opções lastreadas em euro ou libra. A Bybit também oferece uma seção Earn com produtos lastreados em ativos do mundo real. Eles seguem estruturas diferentes e envolvem riscos adicionais relacionados ao emissor, à liquidez e aos ativos subjacentes, além dos riscos da poupança convencional em stablecoins.
Prós e contras do Bybit Easy Earn
O que gostamos
- Suporte a 7 stablecoins
- Produtos flexíveis e com prazo fixo
- Prova de reservas pública
Pontos fracos
- Apenas stablecoins atrelados ao dólar
- As taxas mais altas têm limites de alocação
9. Crypto.com Earn
- Ideal para: assinantes atuais da Crypto.com
- Tipo de poupança: flexível e com prazo fixo
- KYC: required
Crypto.com Earn aceita USDT e USDC em planos flexíveis, com rendimento anual de até 0,50%. Ao comprometer os fundos por até 3 meses, a taxa pode chegar a 2% ao ano. USDP e DAI também são aceitos, mas apenas em aplicações com prazo fixo. O produto está disponível para usuários inscritos em um plano elegível da Crypto.com.
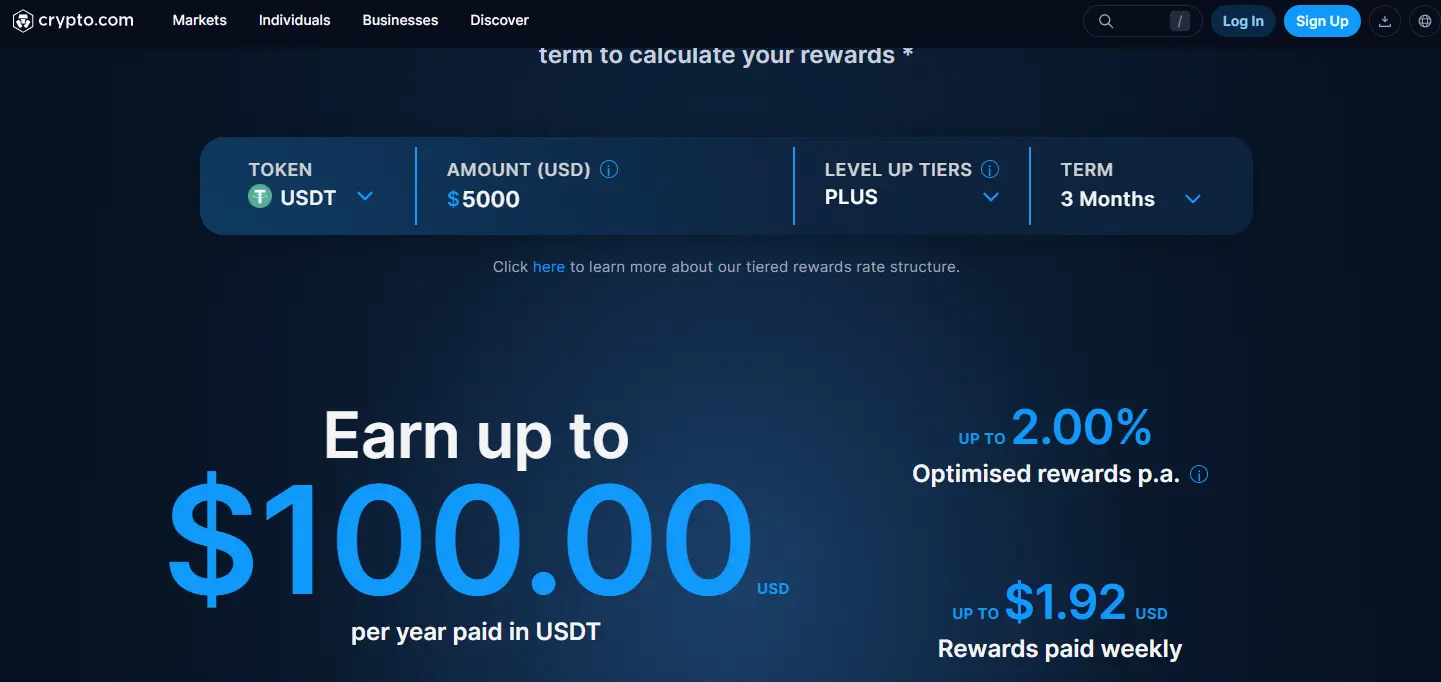
A Crypto.com também anunciou um produto de recompensas em dinheiro, ainda não lançado, que oferecerá até 4,5% ao ano para membros Plus, com taxas mais altas previstas para membros Pro e Private. Esse produto gera rendimentos sobre dinheiro fiduciário, o que é diferente dos rendimentos em stablecoins do Crypto Earn, e deve dispensar saldo mínimo e período de bloqueio. A Crypto.com ainda não divulgou a data de lançamento, as regiões atendidas nem como o rendimento será gerado. Por isso, o produto não está incluído na comparação de taxas desta página.
Prós e contras do Crypto.com Earn
O que gostamos
- USDT e USDC em planos flexíveis
- Prazos fixos curtos
- Recompensas acumuladas diariamente
Pontos fracos
- Necessário ter uma assinatura paga
- Taxas baixas nos planos flexíveis
10. Bitunix Easy Earn
- Ideal para: obter rendimentos sem KYC obrigatório
- Tipo de poupança: flexível e com prazo fixo
- KYC: optional
A Bitunix oferece uma conta de poupança em criptomoedas com KYC opcional, que aceita USDT e USDC, além de outros ativos. O Easy Earn inclui produtos flexíveis, que podem ser resgatados a qualquer momento, e aplicações com prazos fixos de 7, 14 ou 30 dias. Nos produtos flexíveis, os rendimentos são calculados por hora e adicionados automaticamente ao saldo aplicado.
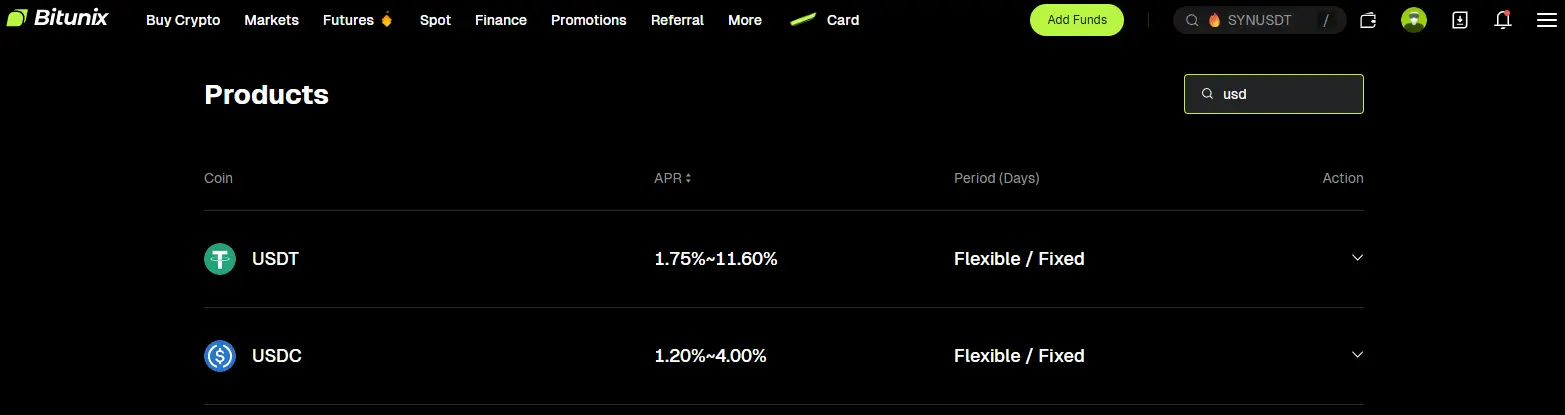
As taxas e os limites de alocação aparecem na oferta Easy Earn selecionada e variam conforme o ativo, o prazo e o nível da conta. Confira qual parte do seu saldo se qualifica para uma taxa promocional e quanto rende o restante. O Bitunix Card Auto Earn é um produto separado, e a faixa anunciada de 11,6% APR se aplica a ele. O Easy Earn paga suas próprias taxas padrão.
A Bitunix permite que usuários não verificados acessem o Easy Earn, mas há limites de saque, e a verificação de identidade ainda pode ser solicitada durante análises da conta ou de conformidade. O acesso aos produtos também varia conforme a jurisdição.
Prós e contras do Bitunix Easy Earn
O que gostamos
- KYC opcional
- Cálculo de juros por hora
Pontos fracos
- APY elevado sujeito a limites de alocação
- O nível VIP afeta as taxas
11. Sky sUSDS
- Ideal para: poupar com autocustódia e sem KYC
- Tipo de rendimento: flexível e com prazo fixo
- KYC: não exigido
A Sky oferece rendimento não custodial em stablecoins por meio do sUSDS, atualmente a maior stablecoin geradora de rendimento do mundo. Você deposita USDS e recebe sUSDS, que acumula automaticamente a taxa de poupança da Sky, de 3,60%, sem perder liquidez. A taxa vem do superávit agregado do Sky Protocol, gerado pelas receitas do protocolo como um todo, sem depender de um único tomador, pool ou estratégia de investimento.
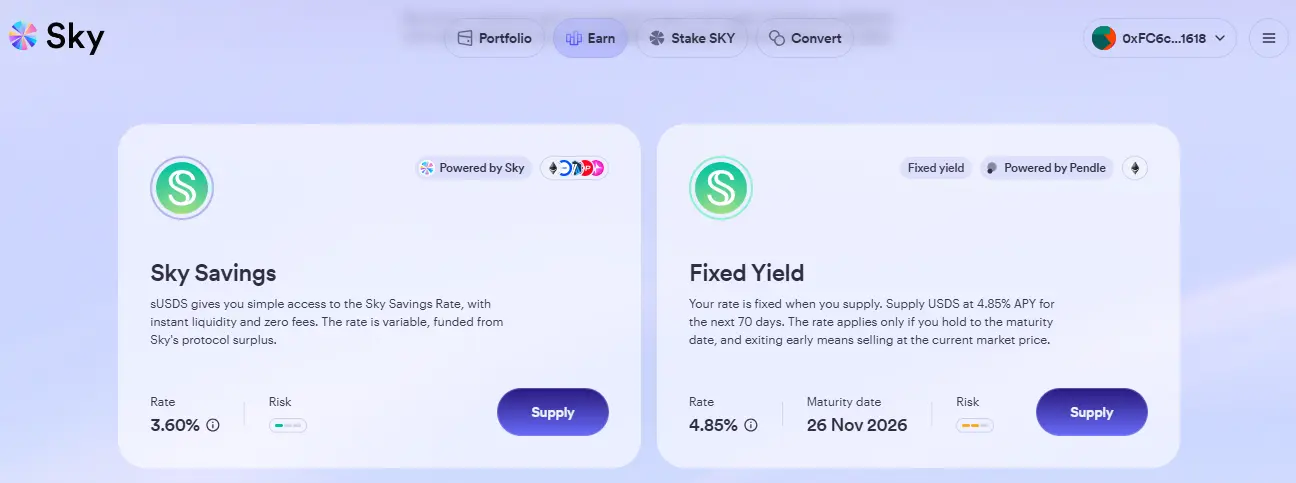
A taxa é definida por meio de governança pública onchain, e os detentores do token SKY podem aumentá-la ou reduzi-la. A Sky também oferece rendimento fixo por meio da integração com a Pendle, atualmente com um APY de 4,85% para quem mantiver os ativos até o vencimento. Quem sair antes do prazo terá de vender pelo preço de mercado vigente, que pode ser maior ou menor que o valor inicial.
A Sky.money não cobra taxas de entrada, saída ou performance, mas podem ser cobradas taxas de gas da blockchain. É possível verificar onchain a cobertura do USDS, os níveis de colateral e as mudanças de governança. O protocolo usa sobrecolateralização e controles formais de risco, mas os riscos de smart contracts e de stablecoins permanecem.
Vantagens e desvantagens do Sky sUSDS
O que gostamos
- Não exige KYC
- Os ativos permanecem sob autocustódia
- A cobertura pode ser verificada publicamente
- Não cobra taxas sobre o rendimento
- Há opção de rendimento fixo
Pontos fracos
- Só aceita USDS
- A governança controla a taxa flexível
- O valor de saídas antecipadas do rendimento fixo pode variar
12. GRVT Earn on Equity
- Ideal para: ganhar rendimento enquanto opera ativamente
- Tipo de rendimento: automático e flexível
- KYC: optional
O GRVT Earn on Equity transforma os saldos elegíveis de USDT e USDC mantidos nas contas Funding e Trading em uma conta de rendimento cripto automática. Os usuários elegíveis recebem uma taxa base variável de 3,50% APY, sem assinatura, bloqueio dos fundos ou transferência para uma carteira Earn separada. O saldo continua disponível para operações, transferências e saques, sem limite máximo para o valor que pode render.
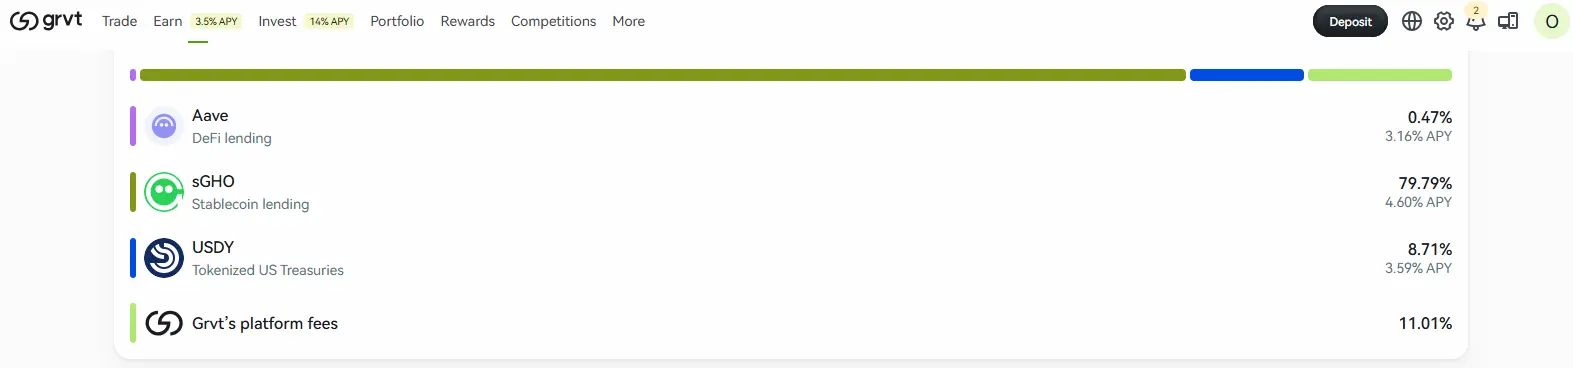
A GRVT gera rendimento por meio de fontes de DeFi e de ativos do mundo real de terceiros. As condições atuais do Earn on Equity abrangem USDT e USDC nas contas Funding e Trading, com pagamentos diários em USDT. Os fundos depositados nos vaults de Strategies não são elegíveis. Os protocolos subjacentes podem sofrer exploits, perder a paridade ou se tornar insolventes. Portanto, o APY anunciado é oferecido com risco para o capital investido.
O acesso por carteira não exige KYC, mas a GRVT pode realizar análises de conformidade ou solicitar dados de identidade quando necessário.
Vantagens e desvantagens do GRVT Earn on Equity
O que gostamos
- Rendimento enquanto opera
- Sem limite de saldo
- Sem período de bloqueio
- Fontes de rendimento transparentes
- Acesso por carteira
Pontos fracos
- Rendimento pago apenas em USDT
- Riscos dos protocolos subjacentes
Riscos das contas de rendimento em cripto
As contas de rendimento em cripto podem gerar retornos sobre stablecoins ociosas, mas os saldos ficam expostos a riscos que não existem em uma conta poupança convencional com seguro de depósitos.
- Insolvência da plataforma: um provedor pode ficar impossibilitado de devolver os saldos dos clientes.
- Risco de contraparte: tomadores de empréstimo ou parceiros de investimento podem não cumprir suas obrigações.
- Perda de paridade da stablecoin: uma stablecoin pode deixar de valer o valor previsto em relação ao dólar.
- Restrições a saques: plataformas podem atrasar ou suspender resgates em períodos de estresse financeiro.
- Falhas em smart contracts: produtos de rendimento onchain podem levar à perda de fundos por erros de programação ou exploits.
- Retornos variáveis: APYs flexíveis podem ser reduzidos sem aviso prévio.
- Limitações de prazos fixos: saldos bloqueados podem ficar indisponíveis ou estar sujeitos a penalidades em caso de resgate antecipado.
- Restrições regulatórias: um produto pode deixar de estar disponível em determinado país.
- Ausência de seguro de depósitos: a maioria dos saldos em cripto não tem a proteção oferecida pelos depósitos bancários.
- Taxas anunciadas enganosas: o APY mais alto pode valer apenas para saldos pequenos ou uma cota limitada.
Dicas para escolher uma conta de rendimento em criptomoedas
A taxa anunciada mais alta é apenas um dos fatores a considerar. Uma comparação útil leva em conta como o rendimento é gerado, quando os fundos podem ser acessados e que proteção existe caso o provedor enfrente dificuldades financeiras.
- Confira a taxa efetiva: calcule o APY aplicável ao seu saldo real, não apenas o valor máximo anunciado.
- Entenda de onde vem o rendimento: identifique se os retornos vêm de empréstimos, receitas de reservas, títulos do Tesouro ou estratégias de DeFi.
- Verifique as informações sobre as reservas: procure Proof of Reserves, relatórios de passivos, auditorias financeiras ou dados onchain sobre o colateral.
- Confira as condições de saque: verifique períodos de bloqueio, prazos de resgate, condições para saída antecipada e limites de saque.
- Avalie a stablecoin: analise o emissor, as reservas, o processo de resgate e o histórico de estabilidade da paridade.
- Considere as condições de acesso à conta: confira os requisitos de KYC, os países atendidos, as associações e os níveis de fidelidade.
- Analise o histórico do provedor: verifique se houve incidentes de segurança, suspensão de saques ou perdas para clientes.
- Confira todos os custos: inclua taxas da plataforma, taxas de performance, spreads, taxas de rede e cobranças de assinatura.
- Diferencie os riscos de cada produto: poupança flexível, prazos fixos, títulos do Tesouro tokenizados e vaults de DeFi envolvem riscos diferentes.
Há cobrança de impostos sobre os juros de contas de rendimento em cripto?
Os rendimentos obtidos em contas de cripto podem ser tributáveis, mesmo quando pagos em stablecoins. Em muitas jurisdições, as recompensas são consideradas renda quando creditadas na conta ou disponibilizadas para saque. Em geral, o valor tributável é calculado com base no valor de mercado da recompensa no momento do recebimento. Esse valor também pode servir como custo de aquisição em uma venda, conversão ou pagamento posterior.
Se o ativo for vendido depois por um valor acima ou abaixo desse montante, pode haver ganho ou perda de capital separado. O tratamento de recompensas com prazo fixo, recompensas automáticas sobre saldos e produtos de rendimento em DeFi pode variar conforme a legislação local. Guarde registros das datas e dos valores das recompensas, dos preços de mercado e das alienações, e consulte as regras aplicáveis à sua região. Para leitores dos EUA, as orientações do IRS sobre ativos digitais explicam a declaração de renda e as alienações.
Conclusão
Se você procura uma versão cripto de uma conta poupança tradicional, os produtos com stablecoins são os mais parecidos. Eles pagam um retorno relativamente estável sobre ativos projetados para acompanhar moedas fiduciárias, e as contas flexíveis mantêm o saldo disponível para operações ou saques. Às vezes, também são aceitos outros ativos, cujo preço pode variar muito mais do que os juros recebidos, o que os torna pouco adequados à ideia tradicional de poupança.
As contas de rendimento em cripto são uma das formas de gerar retornos. Nosso artigo sobre como obter renda passiva com cripto aborda staking, empréstimos, farming de liquidez, copy trading e outros métodos. Essas opções podem render mais, mas também envolvem riscos maiores de mercado, de plataforma e de estratégia.
Perguntas frequentes
Uma conta de rendimento em cripto permite obter retornos sobre stablecoins ou outros ativos mantidos em uma plataforma. Dependendo do produto, as recompensas são acumuladas automaticamente ou exigem que os fundos sejam alocados em uma modalidade de rendimento flexível ou com prazo fixo.
Contas de rendimento em cripto envolvem riscos relacionados à plataforma, às contrapartes, às stablecoins, à liquidez e aos smart contracts. Proof of Reserves, atestações independentes, auditorias e dados onchain sobre o colateral aumentam a transparência, mas a capacidade de devolver os fundos e a prevenção de perdas são questões distintas.
A maioria das contas de poupança em cripto não é coberta pelo seguro de depósitos bancários. Algumas plataformas têm seguro para incidentes específicos de custódia ou segurança, mas, em geral, a cobertura não inclui insolvência, perdas com empréstimos nem o descolamento de stablecoins da paridade.
Sim. As perdas podem ocorrer por causa do descolamento da paridade, da falência da plataforma, de inadimplência em empréstimos, de restrições a saques ou de explorações de smart contracts.
Sim. Em geral, as contas de poupança flexíveis permitem resgatar stablecoins quando necessário. A Coinbase, a GRVT e alguns produtos Hold-to-Earn também pagam recompensas sobre saldos elegíveis, sem exigir uma adesão separada a prazo fixo.
Os rendimentos vêm de empréstimos, reservas de stablecoins, títulos do Tesouro dos EUA, mercados DeFi, taxas de transação ou estratégias de gestão de tesouraria.
Em geral, sim. Algumas plataformas, porém, estabelecem prazos de processamento, limites de resgate ou restrições temporárias a saques.
Em geral, os rendimentos mais altos refletem uma demanda maior por empréstimos e riscos mais elevados relacionados à plataforma, à liquidez, às contrapartes ou às stablecoins.