12 лучших криптовалютных накопительных счетов в 2026 году: получайте доход на стейблкоинах
На этой странице
На этой странице
- Как работает криптовалютный сберегательный счет?
- Сравнение лучших криптосберегательных счетов
- 1. Binance Simple Earn
- Плюсы и минусы Binance Simple Earn
- 2. Сберегательные счета Ledn Growth
- Плюсы и минусы Ledn Growth Accounts
- 3. Вознаграждения Coinbase в USDC
- Плюсы и минусы Coinbase USDC Rewards
- 4. Вознаграждения Kraken в стейблкоинах
- Плюсы и минусы Kraken Stablecoin Rewards
- 5. Сбережения Nexo
- Плюсы и минусы Nexo Savings
- 6. Bitget Simple Earn
- Преимущества и недостатки Bitget Simple Earn
- 7. KuCoin Savings
- Преимущества и недостатки KuCoin Savings
- 8. Bybit Easy Earn
- Преимущества и недостатки Bybit Easy Earn
- 9. Crypto.com Earn
- Преимущества и недостатки Crypto.com Earn
- 10. Bitunix Easy Earn
- Преимущества и недостатки Bitunix Easy Earn
- 11. Sky sUSDS
- Плюсы и минусы Sky sUSDS
- 12. GRVT Earn on Equity
- Плюсы и минусы GRVT Earn on Equity
- Риски криптовалютных накопительных счетов
- Как выбрать криптовалютный накопительный счет
- Нужно ли платить налог с процентов по криптовалютным накоплениям?
- Итоги
- Часто задаваемые вопросы
- Криптосберегательные счета позволяют получать доход на стейблкоины и другие криптоактивы, которые иначе лежали бы без дела.
- Гибкие счета дают возможность в любой момент распоряжаться средствами, а срочные вклады обычно обеспечивают более высокую годовую доходность.
- Выбор подходящего криптосберегательного счета зависит от ставок, требований KYC, условий хранения активов и правил вывода средств.
- Подтверждение резервов повышает прозрачность, но само по себе не гарантирует защиту ваших средств.
- Ставки меняются, часто действуют в пределах лимитов и могут зависеть от суммы на счете или уровня программы лояльности.
Хранить криптовалюту без движения в кошельке может казаться невыгодным, особенно когда биржи и кредитные платформы обещают доход на те же активы. Криптосберегательные счета предлагают простой вариант: внесите Bitcoin, стейблкоины или другие поддерживаемые активы и получайте переменный или фиксированный доход. Максимальная заявленная годовая доходность редко отражает всю картину: высокая ставка может распространяться лишь на небольшую сумму, требовать блокировки средств на определенный срок, зависеть от уровня лояльности или различаться в разных странах. В этой статье мы сравниваем 12 криптосберегательных продуктов, в том числе кастодиальные, доступные без KYC и с самостоятельным хранением активов. Мы оцениваем ставки, возможность вывести средства, поддерживаемые активы, требования к пользователям и способы, которыми каждая платформа генерирует доход.
Как работает криптовалютный сберегательный счет?
Криптосберегательные счета позволяют получать доход на уже имеющиеся у вас криптоактивы. Это способ приумножить активы, которые иначе не использовались бы. Такие счета работают по-разному. Можно давать в кредит Bitcoin, Ethereum или стейблкоины через гибкие продукты или вклады на фиксированный срок. Некоторые платформы автоматически начисляют доход на подходящие под условия остатки на счете, без отдельной подписки. При этом активы остаются доступными для торговли и вывода.
Поставщик услуги может выдавать активы заемщикам, использовать институциональные стратегии или делиться доходом, полученным от резервов. Гибкие счета позволяют проще получить доступ к средствам и предлагают переменную ставку, а срочные вклады обеспечивают более высокий доход в обмен на блокировку средств. В зависимости от платформы, условий продукта и выбранного актива вознаграждения начисляются ежедневно, еженедельно или ежемесячно.
Сравнение лучших криптосберегательных счетов
При подготовке этого списка мы обнаружили, что многие платформы представляют майнинг, стейкинг, предоставление ликвидности и другие способы получать доход как криптосберегательные счета. Мы включили только сервисы, которые предлагают схожий со сбережениями формат: пользователь хранит подходящие активы и со временем получает на них доход через гибкие счета, срочные вклады или автоматические начисления на свободный остаток.
Мы также не включали платформы, специализирующиеся исключительно на стейкинге. Стейкинг позволяет получать вознаграждение за участие в работе валидатора, что не соответствует нашему определению криптосберегательного счета. С учетом этого представляем список лучших криптосберегательных счетов, на которых можно получать доход на стейблкоины и другие криптоактивы.
| Платформа | Поддерживаемые стейблкоины | Тип сбережений | Заявленная годовая ставка | KYC | Данные о резервах и аудите |
|---|---|---|---|---|---|
| Binance | Более 6 | Гибкие и срочные | 7,35% | required | yes |
| Ledn | Более 2 | Гибкие | 8,50% | Обязателен | Да |
| Coinbase | Более 1 | Гибкие | Зависит от счета и региона | required | Публичная финансовая отчетность, не страхование продукта |
| Kraken | 7 гибких вариантов, доступность различается | Гибкие и срочные | До 6% годовых по срочным вкладам | required | yes |
| Nexo | Более 2 | Гибкие и срочные | До 11,5% годовых | Обязателен | Нет публичных актуальных данных PoR |
| Bybit | Более 7 | Гибкие и срочные | 6,24% | required | yes |
| KuCoin | Более 6 | Гибкие и срочные | До 6% годовых по USDG | required | yes |
| Bitget | 6 привязанных к доллару активов, USTC отдельно | Гибкие и срочные | До 6,92% годовых | required | yes |
| Crypto.com | Более 4 | Гибкие и срочные | 2,00% | required | yes |
| Bitunix | Более 2 | Гибкие и срочные | Уточните условия Easy Earn, ставки зависят от уровня | optional | yes |
| Sky | Более 1 | Гибкие и срочные | 4,85% | Без KYC | Ончейн-залог |
| GRVT | 2 | Гибкие | Базовая APY 3,5% | optional | Ончейн-обеспечение, риски базового протокола |
В сравнении учтены условия продуктов, проверенные в сентябре 2026 года. Годовые ставки и список поддерживаемых активов для сбережений зависят от конкретного продукта. APR не учитывает капитализацию, а APY учитывает. Предложения могут меняться и зависеть от суммы на счете, региона, уровня членства или срока блокировки. Данные о резервах показывают обеспеченность активами на определенный момент времени, а погашение средств на Earn-счете или наличие страховки следует рассматривать отдельно. Перед оформлением подписки ознакомьтесь с условиями продукта по ссылке.
1. Binance Simple Earn
- Подходит для: выбора стейблкоинов
- Тип сбережений: гибкие и срочные
- KYC: required
Binance управляет одной из наиболее давно работающих платформ Earn. На ней доступно более 300 активов в гибких продуктах и вкладах с фиксированным сроком. Среди стейблкоинов есть USDT, USDC, EURI, U, USDS и USDP, а заявленная доходность достигает 7,35% APY. Доходность по другим активам достигает 46,75%, но такие продукты связаны с гораздо более высокими ценовыми и инвестиционными рисками, чем сбережения в стейблкоинах.
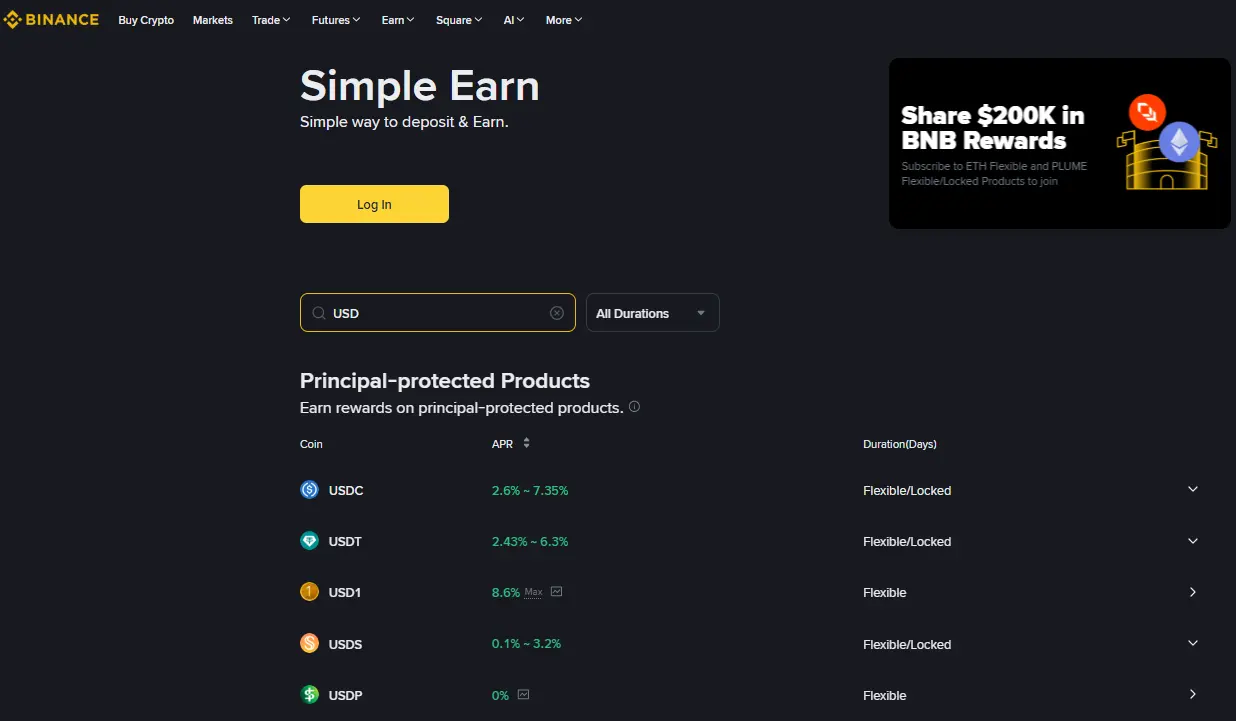
Binance также предлагает Soft Staking для USDS. Подходящие под условия остатки автоматически приносят вознаграждение и при этом остаются доступными для торговли. Это более удобная альтернатива блокировке средств. В USD Yield Hub входят продукты RWUSD и BFUSD. Чтобы подписаться на RWUSD, нужно внести USDC. Погасить RWUSD можно в USDC в соотношении 1:1. Доходность обеспечивается стратегиями с реальными активами, в том числе казначейскими векселями США. Binance также предлагает ликвидный стейкинг, позволяющий получать доход на другие активы. Эта услуга не относится к традиционной модели сберегательного счета.
Плюсы и минусы Binance Simple Earn
Что нам нравится
- Поддерживается несколько стейблкоинов
- Гибкие и срочные вклады
- Автоматические вознаграждения в USDS
- Публичное подтверждение резервов
Что мешает
- Обязательное прохождение KYC
- Для высоких ставок действуют лимиты
- В выборе продуктов легко запутаться
2. Сберегательные счета Ledn Growth
- Лучше всего подходит для: прозрачного кредитования в стейблкоинах
- Тип сбережений: гибкий
- KYC: обязателен
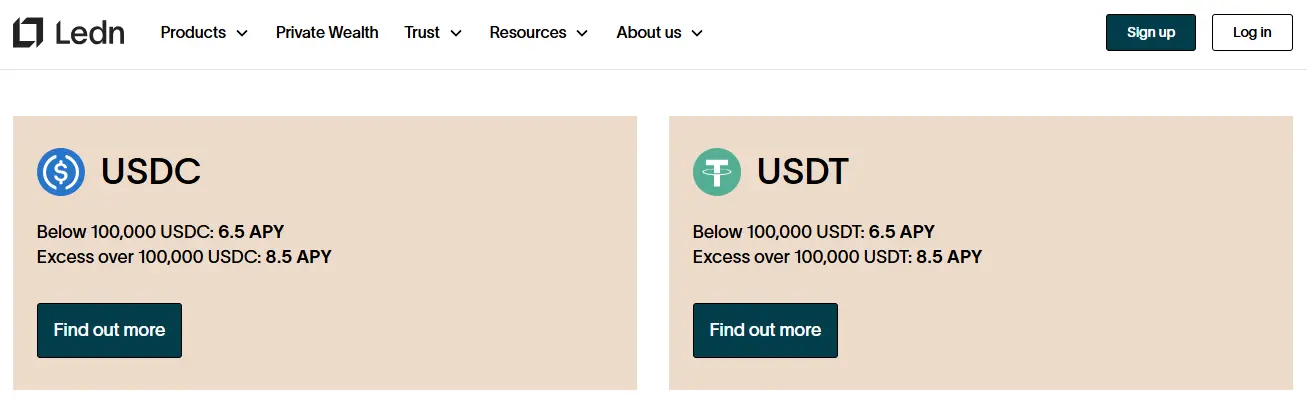
Счета Ledn Growth позволяют получать доход на USDC и USDT. На остаток до 100 000 единиц каждого из этих стейблкоинов начисляется 6,5% годовых, а на сумму сверх этого порога — 8,5%. Минимального остатка и фиксированного срока нет. Проценты начисляются ежемесячно в том же стейблкоине.
Ledn получает доход главным образом за счёт кредитования в стейблкоинах через розничную программу займов под залог биткоина. Займы обеспечены залогом в соотношении 2:1, а активы на счетах Growth обособлены от других направлений бизнеса Ledn. Чтобы вывести средства или использовать их в другом месте, сначала нужно перевести их со счёта Growth на отдельный транзакционный счёт.
Ledn ежемесячно публикует отчёты Open Book Reports и не реже двух раз в год проводит независимые проверки Proof-of-Reserves. Они охватывают обязательства перед клиентами, кредитные операции и активы на хранении. Клиенты могут убедиться, что их остатки учтены в отчётах.
Плюсы и минусы Ledn Growth Accounts
Что нам нравится
- Поддерживаются USDC и USDT
- Нет фиксированного срока
- Обособленная структура счетов
- Независимые проверки резервов
Что мешает
- Поддерживаются только 2 актива
- Проценты выплачиваются раз в месяц
3. Вознаграждения Coinbase в USDC
- Лучше всего подходит для: получения дохода на свободный USDC
- Тип сбережений: гибкие вознаграждения на остаток
- KYC: required
Coinbase начисляет вознаграждения в USDC подходящим для участия пользователям, на счетах которых есть не менее 1 USDC. Ставка зависит от страны, типа аккаунта и действующих промопредложений, поэтому проверьте её в своём аккаунте. Отдельно подключать Earn и фиксировать средства на определённый срок не нужно. USDC можно в любой момент продать, отправить или конвертировать. Вознаграждения начисляются ежедневно и выплачиваются раз в неделю. Пользователи, которым доступна эта функция, могут получать их в USDC или биткоине, как указано в условиях программы USDC Rewards.
Coinbase не использует ваши USDC и финансирует вознаграждения из других источников. Резервы Circle, обеспечивающие USDC, хранятся в наличных средствах и краткосрочных казначейских ценных бумагах США, которые приносят доход. По соглашению с Circle Coinbase получает часть этого дохода и направляет часть средств на выплаты по программе USDC Rewards. Поэтому Coinbase называет эти выплаты вознаграждением за лояльность, а термин «проценты» оставляет за Circle.
Участие в программе зависит от региона. Пользователям из США, Великобритании, Австралии и Сингапура нужна подписка Coinbase One. В других регионах, где доступна программа, пользователям достаточно держать на счету не менее 1 USDC.
Клиенты Coinbase из Великобритании, соответствующие требованиям, также могут открыть Instant Access Savings Account, отдельный сберегательный продукт в GBP. Вклады на сумму до £120 000, соответствующие требованиям, защищены FSCS.
Плюсы и минусы Coinbase USDC Rewards
Что нам нравится
- Нет периода блокировки средств
- Еженедельные выплаты вознаграждений
- Минимальный остаток для участия — 1 USDC
- Активы обеспечены в соотношении 1:1
Что мешает
- Вознаграждения начисляются только на USDC
- В некоторых регионах требуется подписка Coinbase One
4. Вознаграждения Kraken в стейблкоинах
- Лучше всего подходит для: гибкой и фиксированной доходности
- Тип сбережений: гибкий и фиксированный
- KYC: required
Программа Kraken Stablecoin Rewards позволяет подходящим для участия пользователям получать доход, просто храня поддерживаемые стейблкоины на аккаунте Kraken или Krak. После подключения Stablecoin Rewards или Auto Earn доход начисляется автоматически. Минимального остатка, срока хранения и комиссии за участие нет. Активы остаются доступными для торговли, вывода и перевода.
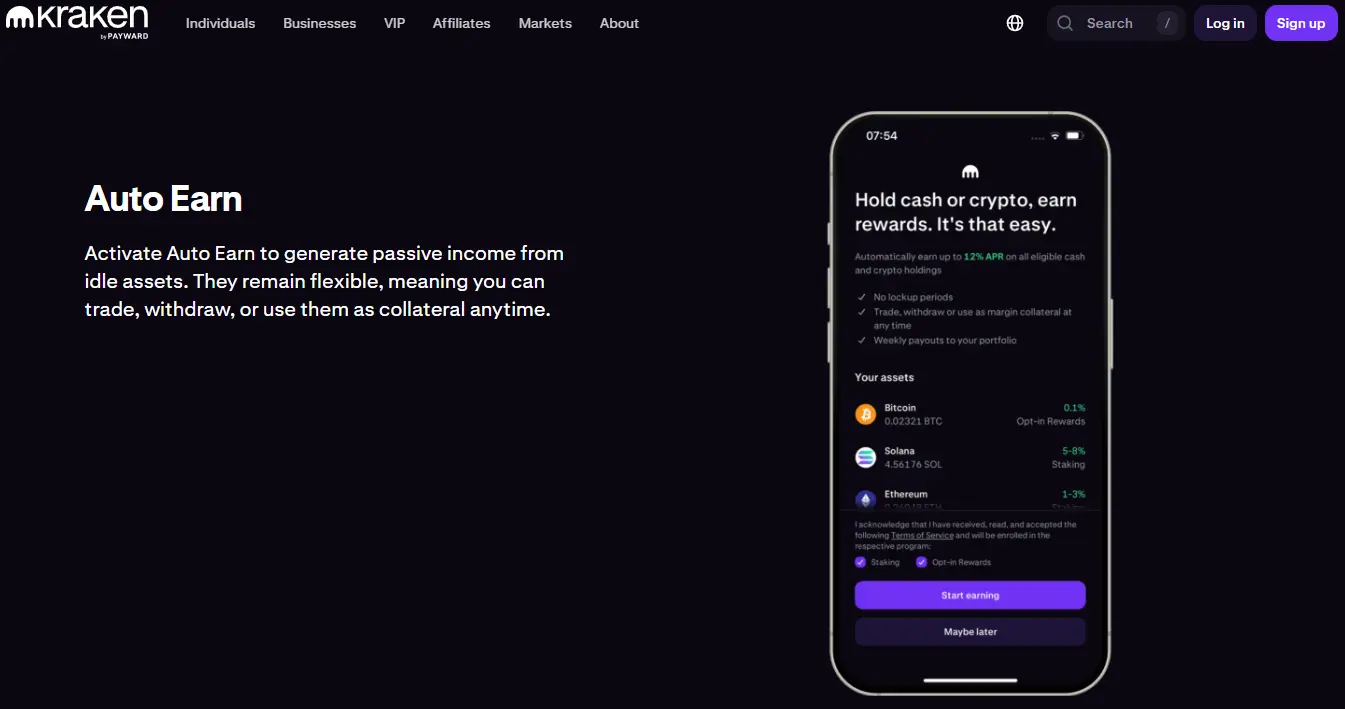
Гибкие вознаграждения начисляются в USDG, USDC, apxUSD, USDe, RLUSD, токенизированном GBP и QCAD. Доступный выбор зависит от региона. Для обычных пользователей базовые ставки ниже. Согласно тарифам от 17 сентября, пользователям Kraken+ доступны ставки до 4,50% годовых на USDG, 4,00% на USDC, 3,75% на RLUSD и 2% на QCAD. Предложение зависит от доступности в конкретном регионе, ставки могут меняться.
В сентябре 2026 года Kraken также запустила программу Fixed Rate Rewards. В ней можно зафиксировать USD, EUR, USDT, USDC или USDG на 3, 6, 12 или 18 месяцев и получать фиксированный доход до 6% годовых согласно условиям запуска. До окончания выбранного срока эти средства остаются заблокированными.
Плюсы и минусы Kraken Stablecoin Rewards
Что нам нравится
- Поддерживается несколько стейблкоинов
- Для гибкого счёта нет минимального остатка
- Активы остаются доступными
- Доступны фиксированные ставки
Что мешает
- Для повышенных ставок нужна подписка Kraken+
- Средства с фиксированной ставкой заблокированы
- Доступность зависит от региона
5. Сбережения Nexo
- Лучше всего подходит для: повышенной доходности в стейблкоинах
- Тип сбережений: гибкий и фиксированный
- KYC: обязателен
Nexo предлагает сберегательный криптовалютный счёт для USDT и USDC с гибкими вариантами и вкладами на фиксированный срок. В рамках Flexible Savings проценты начисляются ежедневно, а средства можно вывести. На актуальной странице USDT Nexo заявляет о годовой доходности до 11,5%. Повышенные ставки доступны при размещении средств на фиксированный срок, а применимые к вам ставку и срок можно посмотреть в аккаунте.
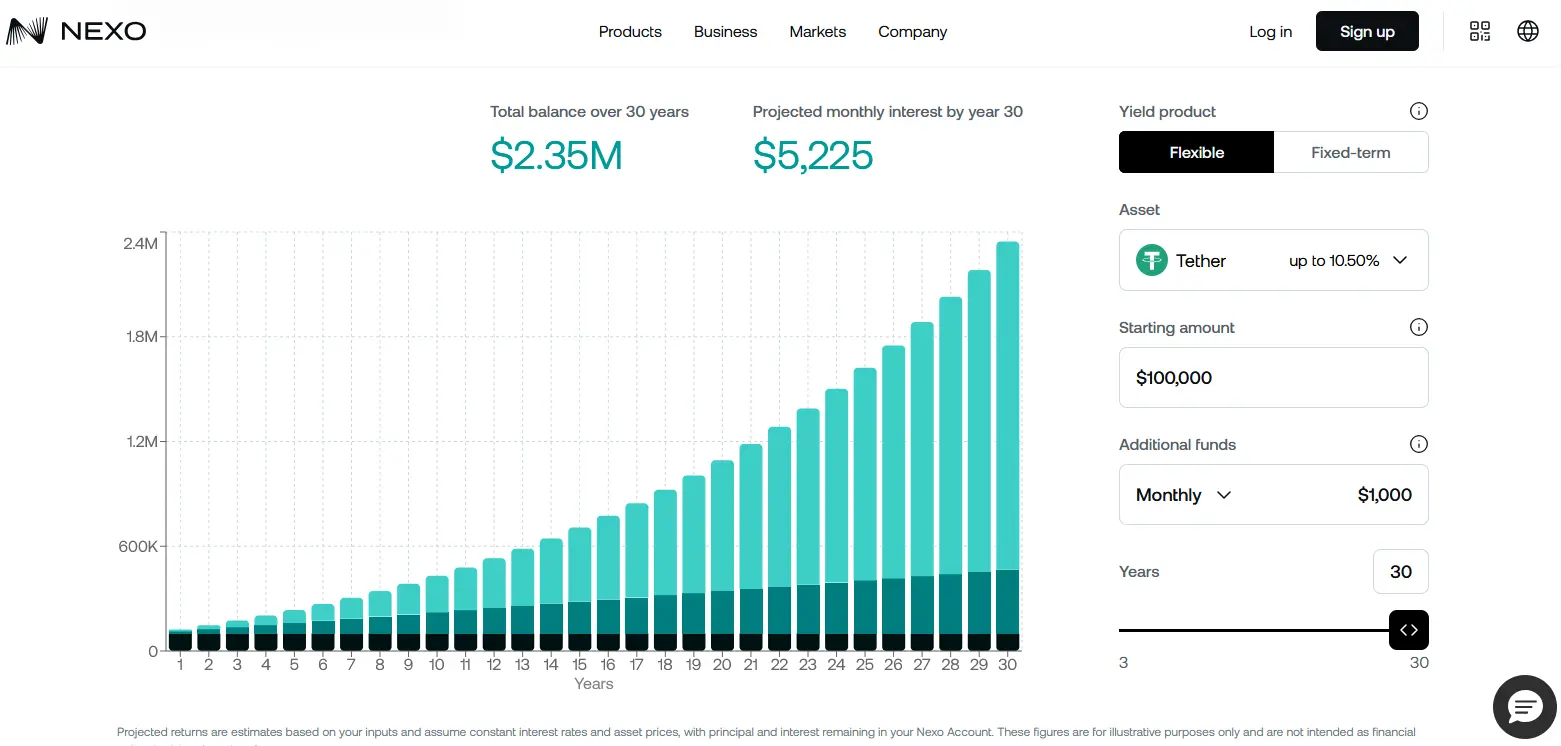
Итоговая ставка зависит от уровня лояльности Nexo, выбранного срока и валюты выплаты. Получение процентов в токенах NEXO повышает стандартную ставку до 2 процентных пунктов. Также можно настроить регулярные покупки с ежедневной, еженедельной, двухнедельной, ежемесячной или ежегодной периодичностью и оплачивать их доступными способами, например через ACH или банковским переводом.
Доходность обеспечивается за счёт разницы ставок по кредитным линиям под залог, комиссий за обмен и платёжные услуги, а также рыночно-нейтральных казначейских стратегий. Клиенты, у которых цифровые активы на сумму не менее $100 000, получают доступ к Nexo Private, включая персональное сопровождение при подключении и персонального менеджера. Nexo также предоставляет возможность скачивать историю транзакций и пользоваться инструментами для подготовки налоговой отчётности.
Плюсы и минусы Nexo Savings
Что нам нравится
- Высокая доходность в стейблкоинах
- Ежедневное начисление процентов
- Гибкие и фиксированные варианты
- Автоматические регулярные покупки
Что мешает
- Доходность зависит от уровня лояльности
- Нет общедоступных актуальных подтверждений резервов Proof-of-Reserves
6. Bitget Simple Earn
- Лучше всего подходит для: сберегательных продуктов с обеспечением реальными активами
- Тип сбережений: гибкий и фиксированный
- KYC: required
Bitget Simple Earn поддерживает USDT, USDC, USDGO, U, USDe, USDS и USTC в гибких продуктах и продуктах с фиксированным сроком. Текущая доходность достигает примерно 6,92% годовых для USDT и 6,66% для USDC. Предложения с повышенной ставкой ограничены квотами на участие.Продукт Cash Plus принимает USDT и USDC и предлагает доходность до 4% годовых с ежедневной капитализацией и выводом средств в реальном времени. Средства пользователей конвертируются в USDGO. Его резервы включают краткосрочные казначейские облигации США, соглашения обратного РЕПО Федеральной резервной системы овернайт, фонды денежного рынка и инструменты управления денежными средствами в банках США с федеральной лицензией.
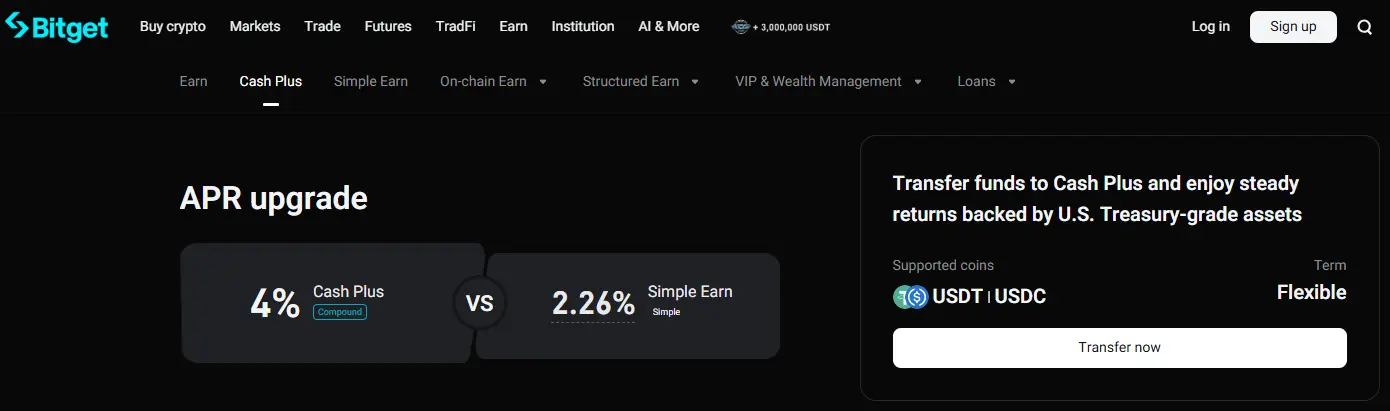
Bitget также предлагает BGUSD, продукт, который биржа позиционирует как инструмент с защитой основного капитала и доходностью около 3%. Это описание относится к устройству продукта, но не отменяет риски эмитента и платформы. Обеспечением BGUSD служит корзина активов реального мира, в том числе казначейские облигации США. По данным Bitget, коэффициент резервирования этого токена сейчас составляет 124,01%. На платформе также доступен USTC, однако после утраты привязки к доллару его следует относить к другой категории, а не к остальным поддерживаемым стейблкоинам.
Преимущества и недостатки Bitget Simple Earn
Что нам нравится
- Конкурентная доходность USDT
- Ежедневная капитализация в Cash Plus
- Доступен BGUSD с обеспечением активами реального мира
- Публичная информация о резервах
Что мешает
- На повышенную доходность действуют лимиты
- Только стейблкоины, привязанные к доллару США
7. KuCoin Savings
- Лучше всего подходит: держателям USDG
- Тип накоплений: гибкие и срочные
- Верификация KYC: required
KuCoin Earn поддерживает USDT, USDC, USDG, USDD, USDe и U в рамках гибких и срочных продуктов. В сравнении выше указана рекламируемая референсная ставка для USDG, до 6% годовых. Ставки по другим активам отличаются, а некоторые промопредложения действуют лишь для небольшого остатка, соответствующего условиям. На странице KuCoin Earn опубликованы референсные ставки годовой доходности. Предложения различаются в зависимости от актива и срока, а повышенные промоставки распространяются только на ограниченный баланс.
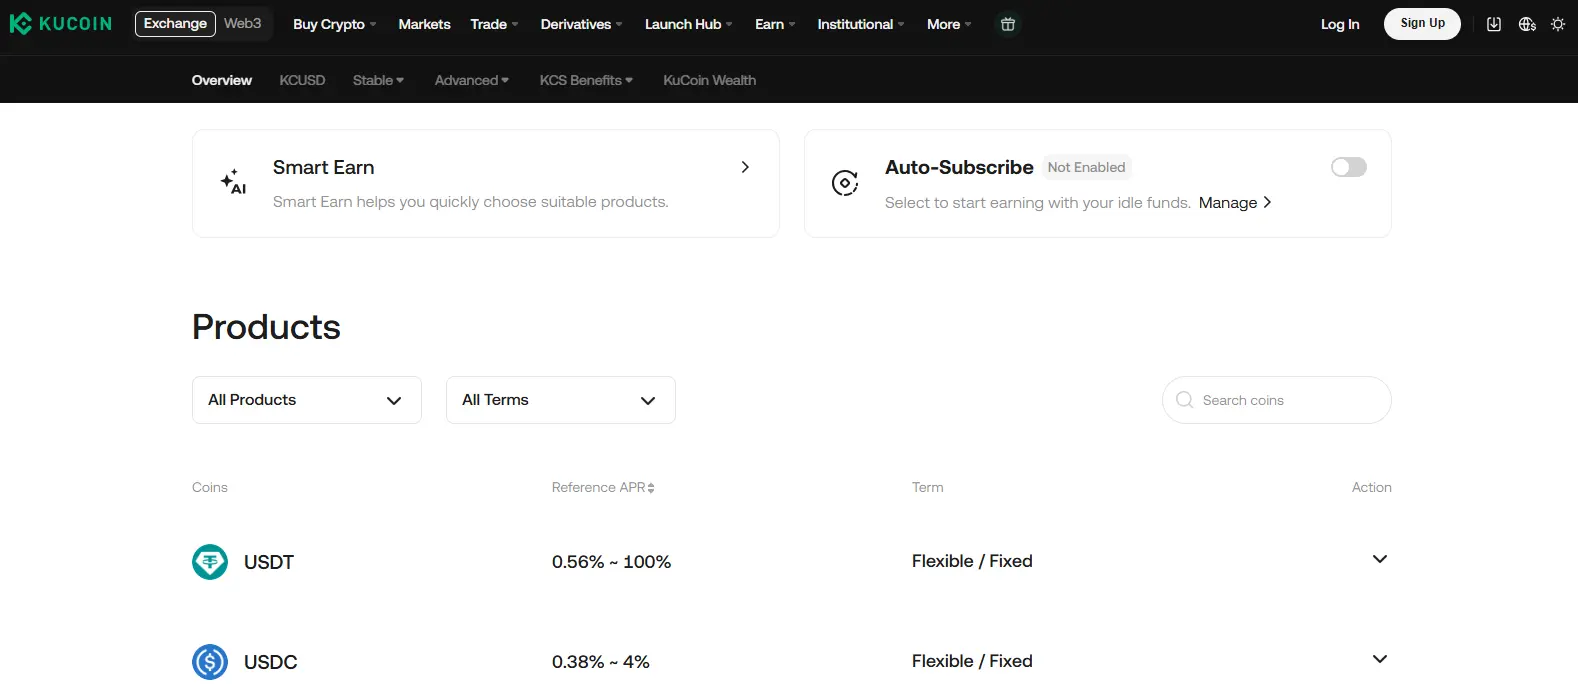
Если вы не хотите пользоваться отдельным продуктом Earn, можно включить Hold-to-Earn и получать вознаграждения за хранение подходящего баланса USDG, сохраняя доступ к средствам. Актуальную ставку и условия участия проверьте в аккаунте.
KuCoin также предлагает KCUSD, продукт Earn, который биржа описывает как инструмент с защитой основного капитала и доходностью, связанной с токенизированными казначейскими облигациями США. Это описание касается устройства продукта, тогда как страхование банковских вкладов и риски платформы являются отдельными вопросами. Доход начисляется ежедневно и выплачивается по графику, предусмотренному условиями продукта. KCUSD предлагает еще один способ получать доход в долларах, устроенный иначе, чем обычные гибкие накопительные продукты со стейблкоинами.
Преимущества и недостатки KuCoin Savings
Что нам нравится
- Доступен Hold-to-Earn для USDG
- Публичный Proof of Reserves
- Доступен KCUSD с обеспечением казначейскими облигациями США
Что мешает
- Низкая доходность USDT и USDC
8. Bybit Easy Earn
- Лучше всего подходит: для выбора стейблкоинов, привязанных к доллару США
- Тип накоплений: гибкие и срочные
- Верификация KYC: required
Bybit Easy Earn поддерживает семь стейблкоинов, привязанных к доллару США: USDT, BYUSDT, USDC, RLUSD, USD1, USDe и USDTB. Чтобы сохранить доступ к средствам, можно разместить их в Flexible Savings, а для получения дохода в течение определенного срока выбрать срочный продукт. Заявленная доходность достигает 6,24% годовых. Фактическая ставка зависит от стейблкоина, срока, условий для аккаунта и доступной квоты.
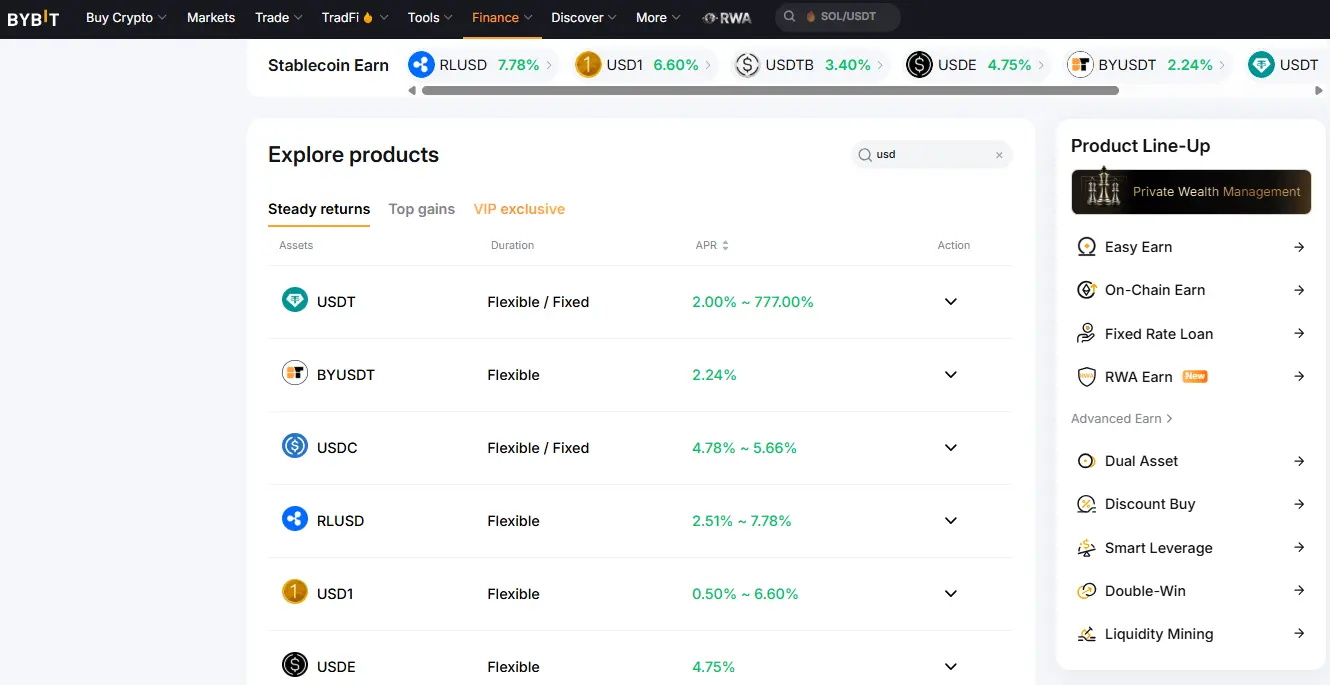
Начисление вознаграждений начинается после успешного оформления подписки, а выплаты производятся согласно условиям выбранного продукта. Все поддерживаемые стейблкоины привязаны к доллару США, поэтому вариантов с привязкой к евро или фунту нет. У Bybit есть и раздел Earn с продуктами, обеспеченными активами реального мира. Они устроены иначе и несут дополнительные риски, связанные с эмитентом, ликвидностью и базовыми активами, в отличие от обычных накопительных продуктов со стейблкоинами.
Преимущества и недостатки Bybit Easy Earn
Что нам нравится
- Поддерживаются 7 стейблкоинов
- Гибкие и срочные продукты
- Публичный Proof of Reserves
Что мешает
- Только стейблкоины, привязанные к доллару США
- На повышенную доходность действуют лимиты
9. Crypto.com Earn
- Лучше всего подходит: действующим подписчикам Crypto.com
- Тип накоплений: гибкие и срочные
- Верификация KYC: required
Crypto.com Earn поддерживает USDT и USDC в гибких продуктах с доходностью до 0,50% годовых. Если разместить средства на срок до трех месяцев, ставка может достигнуть 2% годовых. USDP и DAI также доступны, но только в срочных продуктах. Воспользоваться этими предложениями могут пользователи с подходящим планом подписки Crypto.com.
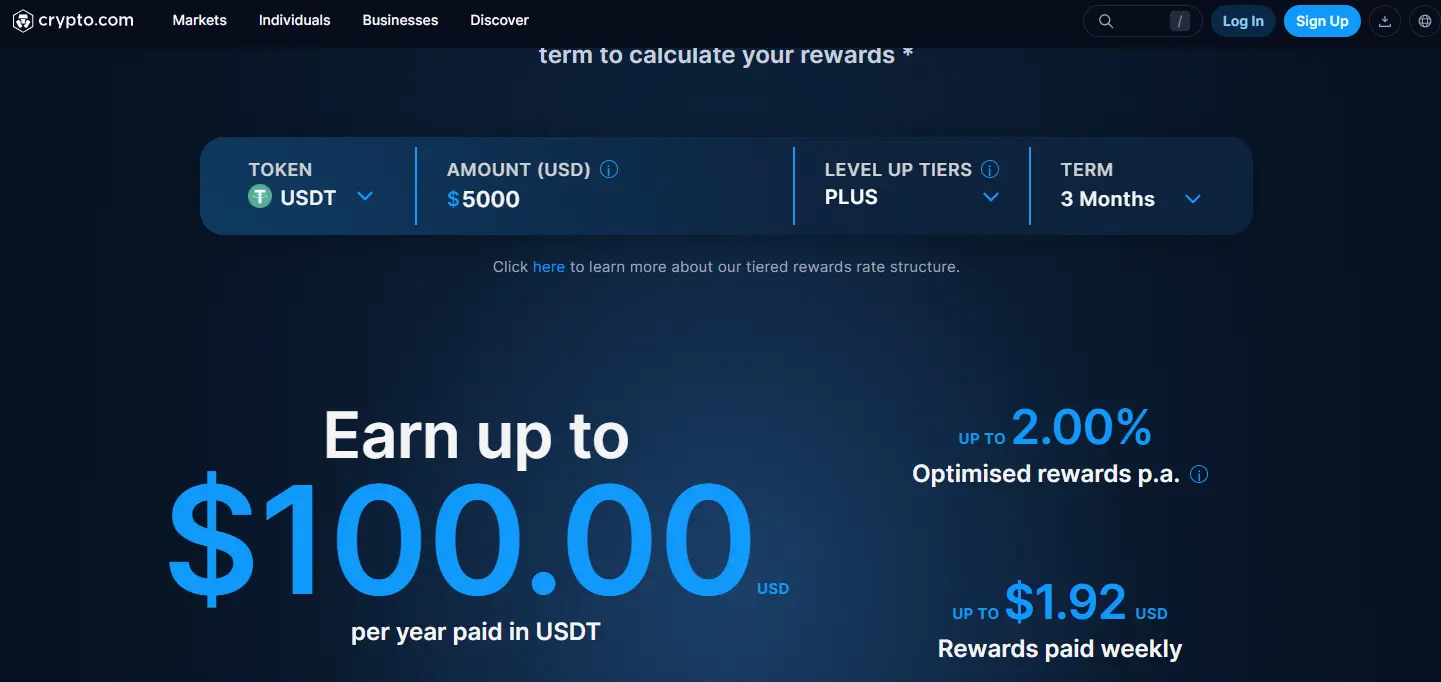
Crypto.com также анонсировала будущий продукт с денежными вознаграждениями до 4,5% годовых для участников Plus. Для участников Pro и Private планируются более высокие ставки. Доход в этом продукте начисляется на фиатные средства, а не на стейблкоины, как в Crypto Earn. Ожидается, что минимальный баланс и период блокировки средств не потребуются. Crypto.com пока не объявила дату запуска, регионы доступности и способ начисления доходности на денежные средства, поэтому этот продукт не включен в сравнение ставок на этой странице.
Преимущества и недостатки Crypto.com Earn
Что нам нравится
- Гибкие продукты для USDT и USDC
- Короткие сроки размещения
- Ежедневное начисление вознаграждений
Что мешает
- Требуется платная подписка
- Низкая доходность гибких продуктов
10. Bitunix Easy Earn
- Лучше всего подходит: для получения дохода без обязательной верификации KYC
- Тип накоплений: гибкие и срочные
- Верификация KYC: optional
Bitunix предлагает накопительный криптосчет, для использования которого верификация KYC не обязательна. Помимо других активов, он поддерживает USDT и USDC. В Easy Earn можно выбрать гибкий продукт с возможностью вывести средства в любой момент или разместить их на фиксированный срок в 7, 14 или 30 дней. Доходность по гибким продуктам рассчитывается каждый час и автоматически добавляется к размещенному балансу.
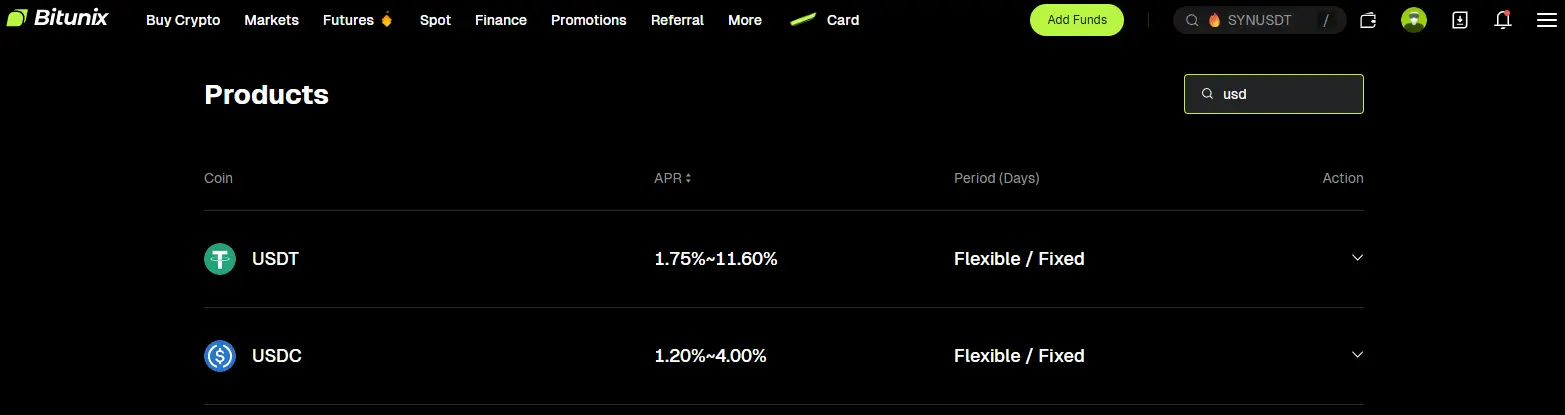
Ставки и лимиты указаны в выбранном предложении Easy Earn и зависят от актива, срока и уровня аккаунта. Проверьте, какая часть баланса подпадает под промоставку и какой доход будет начислен на остаток. Bitunix Card Auto Earn является отдельным продуктом. Заявленная для него ставка 11,6% годовых относится именно к этому продукту, а в Easy Earn действуют собственные стандартные ставки.
Bitunix позволяет неверифицированным пользователям пользоваться Easy Earn, однако на вывод средств распространяются лимиты. В ходе проверки аккаунта или соблюдения требований комплаенса у пользователя также могут запросить подтверждение личности. Доступность продукта зависит и от юрисдикции.
Преимущества и недостатки Bitunix Easy Earn
Что нам нравится
- Верификация KYC необязательна
- Почасовой расчет доходности
Что мешает
- На высокую доходность действуют лимиты
- Уровень VIP влияет на ставки
11. Sky sUSDS
- Подходит для: самостоятельного хранения сбережений без KYC
- Тип сбережений: гибкие и с фиксированным сроком
- KYC: не требуется
Sky предлагает размещать стейблкоины для получения дохода без передачи активов под управление платформы. Для этого используется sUSDS, сейчас это крупнейший в мире стейблкоин с доходностью. Пользователь вносит USDS и получает sUSDS, на который автоматически начисляется доход по ставке Sky Savings Rate, сейчас составляющей 3,60%. При этом активы остаются ликвидными. Доходность формируется из совокупного профицита Sky Protocol, который складывается из поступлений по всему протоколу. Она не зависит от какого-либо отдельного заемщика, пула или инвестиционной стратегии.
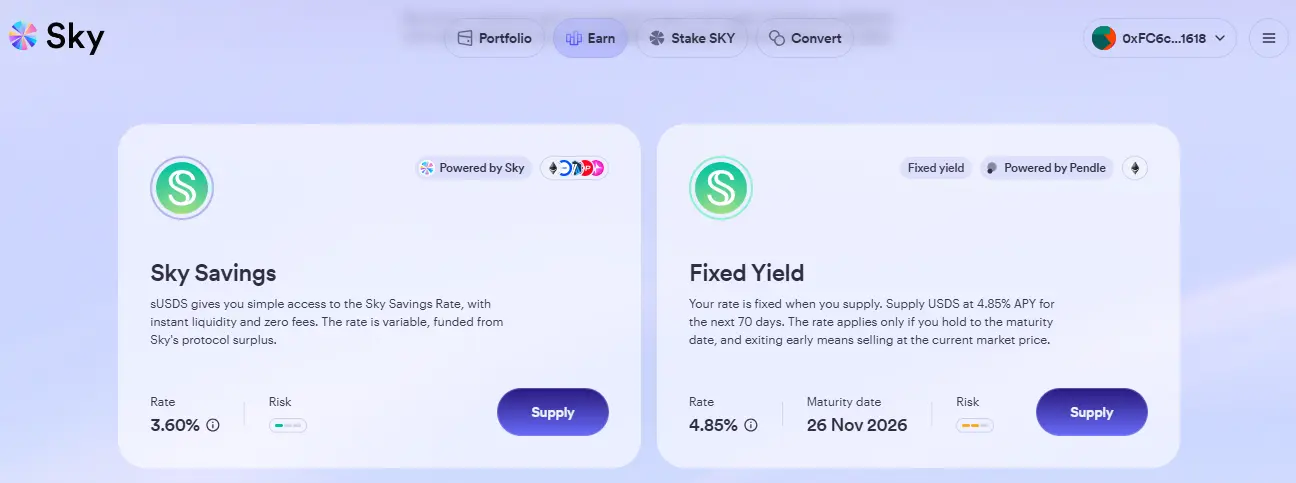
Ставку устанавливают посредством открытого ончейн-голосования, а держатели токена SKY могут повышать или понижать ее. Также в Sky доступна фиксированная доходность через интеграцию с Pendle. Сейчас она составляет 4,85% APY при удержании актива до погашения. Если выйти раньше срока, актив придется продать по текущей рыночной цене, которая может оказаться как выше, так и ниже первоначальной стоимости.
Sky.money не взимает комиссию за внесение средств, вывод или доходность. При этом могут взиматься комиссии за транзакции в блокчейне. Информацию о резервах USDS, уровне обеспечения и изменениях в управлении можно проверить ончейн. Протокол использует избыточное обеспечение и формальные механизмы контроля рисков, однако риски смарт-контрактов и стейблкоина сохраняются.
Плюсы и минусы Sky sUSDS
Что нам нравится
- KYC не требуется
- Активы остаются под самостоятельным хранением
- Обеспечение можно проверить публично
- Платформа не взимает комиссию с доходности
- Доступна фиксированная доходность
Что мешает
- Поддерживается только USDS
- Плавающую ставку определяет голосование
- При досрочном выходе цена фиксированного продукта может меняться
12. GRVT Earn on Equity
- Подходит для: получения дохода во время активной торговли
- Тип сбережений: автоматические и гибкие
- KYC: optional
GRVT Earn on Equity автоматически превращает USDT и USDC, находящиеся на балансах Funding и Trading, в инструмент для получения дохода. Пользователи, отвечающие требованиям, получают переменную базовую доходность 3,50% APY. Подписка не нужна, средства не блокируются и их не требуется переводить в отдельный кошелек Earn. Баланс остается доступным для торговли, переводов и вывода, а максимальная сумма, на которую начисляется доход, не ограничена.
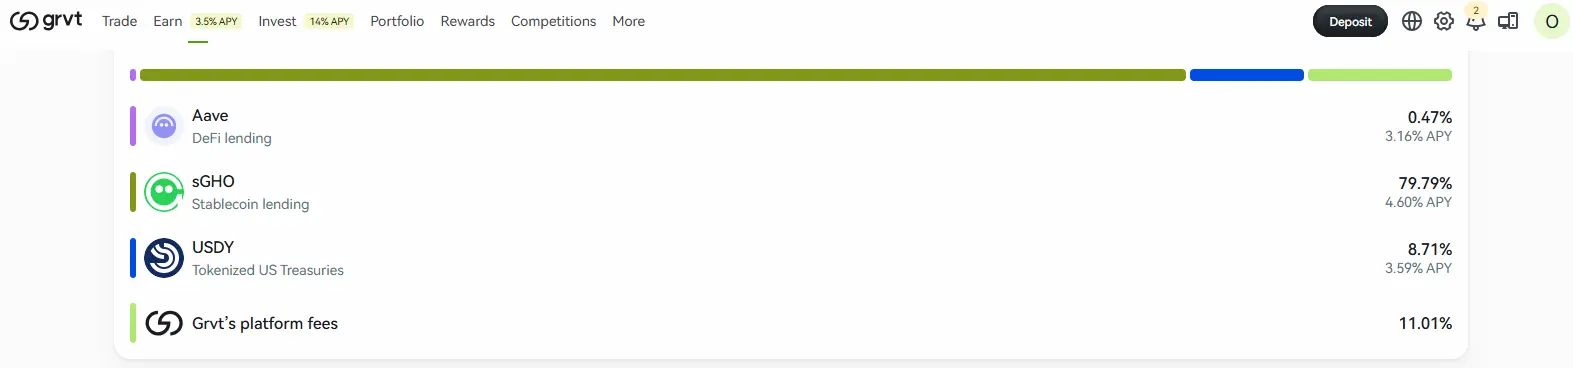
GRVT получает доход от сторонних DeFi-протоколов и источников, связанных с реальными активами. В текущих условиях Earn on Equity указано, что программа распространяется на USDT и USDC на счетах для пополнения и торговли, а выплаты производятся ежедневно в USDT. Средства в хранилищах Strategies не участвуют в программе. Базовые протоколы могут подвергнуться взлому, потерять привязку к курсу или стать неплатежеспособными, поэтому при указанной APY есть риск потери первоначальных средств.
Для доступа достаточно кошелька, проходить KYC не требуется. Однако GRVT может проводить проверки на соответствие требованиям и при необходимости запрашивать данные, подтверждающие личность.
Плюсы и минусы GRVT Earn on Equity
Что нам нравится
- Доход начисляется во время торговли
- Нет ограничения по сумме
- Нет срока блокировки средств
- Источники доходности прозрачны
- Доступ через кошелек
Что мешает
- Доход выплачивается только в USDT
- Риски базовых протоколов
Риски криптовалютных накопительных счетов
Криптовалютные накопительные счета позволяют получать доход с неиспользуемых стейблкоинов, однако такие средства подвержены рискам, которых нет у обычного банковского вклада с государственным страхованием.
- Неплатежеспособность платформы: Провайдер может оказаться не в состоянии вернуть средства клиентов.
- Риск контрагента: Заемщики или инвестиционные партнеры могут не выполнить свои обязательства.
- Потеря привязки стейблкоина к курсу: Стейблкоин может отклониться от целевой стоимости в долларах.
- Ограничения на вывод: Во время финансового кризиса платформа может задержать или приостановить вывод средств.
- Сбои смарт-контрактов: Из-за ошибок в коде или взлома можно потерять средства, размещенные в ончейн-продуктах для накоплений.
- Переменная доходность: Ставки APY по гибким продуктам могут снизиться без предварительного уведомления.
- Ограничения продуктов с фиксированным сроком: Средства могут быть недоступны до окончания срока или за досрочный вывод может взиматься штраф.
- Регуляторные ограничения: Продукт может стать недоступен в отдельной стране.
- Отсутствие страхования вкладов: Большинство криптовалютных активов не защищены так, как банковские вклады.
- Вводящая в заблуждение заявленная доходность: Максимальная APY может распространяться только на небольшую сумму или ограниченную квоту.
Как выбрать криптовалютный накопительный счет
Заявленная максимальная ставка не должна быть единственным критерием. Для сравнения важно понять, за счет чего формируется доходность, когда можно получить доступ к средствам и какие меры защиты предусмотрены на случай финансовых проблем у провайдера.
- Проверьте фактическую ставку: Рассчитайте APY для своей суммы, а не ориентируйтесь только на заявленный максимум.
- Разберитесь в источнике доходности: Уточните, за счет чего формируется доход: кредитования, резервов, казначейских облигаций или DeFi-стратегий.
- Изучите данные о резервах: Поищите Proof of Reserves, отчеты об обязательствах, финансовые аудиты или данные об ончейн-обеспечении.
- Проверьте условия вывода: Уточните сроки блокировки, время вывода, условия досрочного выхода и лимиты на снятие средств.
- Оцените стейблкоин: Изучите информацию об эмитенте и резервах, порядок погашения, а также историю поддержания привязки к целевому курсу.
- Уточните условия доступа к счету: Проверьте требования KYC, список поддерживаемых стран, условия членства и уровни программы лояльности.
- Изучите историю провайдера: Поищите информацию об инцидентах безопасности, приостановках вывода средств и потерях клиентов в прошлом.
- Учитывайте все расходы: Не забудьте о комиссиях платформы и за доходность, спредах, сетевых комиссиях и стоимости подписки.
- Учитывайте риски конкретного продукта: Гибкие накопительные счета, продукты с фиксированным сроком, токенизированные казначейские облигации и DeFi-хранилища сопряжены с разными рисками.
Нужно ли платить налог с процентов по криптовалютным накоплениям?
Доход по криптовалютным накопительным счетам может облагаться налогом, даже если он выплачивается в стейблкоинах. Во многих юрисдикциях вознаграждение считается доходом с момента зачисления на счет или когда его можно вывести. Налогооблагаемую сумму обычно рассчитывают исходя из рыночной стоимости вознаграждения на момент получения. В дальнейшем эта стоимость также может стать базой для расчета налога при продаже, конвертации или оплате.
Если позднее актив продать дороже или дешевле этой стоимости, может возникнуть отдельный прирост капитала или убыток. Налоговый режим для вознаграждений по продуктам с фиксированным сроком, автоматических начислений на баланс и DeFi-накоплений может различаться в зависимости от местного законодательства. Фиксируйте даты и суммы начислений, их рыночную стоимость и последующие операции с активами, а также проверяйте применимые в вашей стране правила. Читателям из США рекомендации IRS по цифровым активам помогут разобраться в декларировании доходов и операций с активами.
Итоги
Если вы ищете криптовалютный аналог традиционного накопительного счета, ближе всего к нему стейблкоины. Они приносят относительно стабильный доход, а их стоимость должна следовать за курсом фиатных валют. Средства на гибких счетах можно использовать для торговли или вывести. Иногда доступны и другие активы, но их цена может колебаться гораздо сильнее, чем размер полученных процентов, поэтому они плохо подходят для привычного понимания накопительного счета.
Криптовалютные накопительные счета представляют собой один из способов получать доход. В нашей статье о пассивном заработке на криптовалюте рассмотрены стейкинг, кредитование, фарминг ликвидности, копитрейдинг и другие методы. Они могут приносить больше, но сопряжены с более высокими рыночными, платформенными и стратегическими рисками.
Часто задаваемые вопросы
Криптовалютный накопительный счет позволяет получать доход на стейблкоины или другие активы, размещенные на платформе. В зависимости от продукта вознаграждение начисляется автоматически или для его получения нужно перевести средства в гибкий продукт либо разместить их на фиксированный срок.
Криптовалютные накопительные счета сопряжены с рисками платформы, контрагентов, стейблкоинов, ликвидности и смарт-контрактов. Proof of Reserves, независимые подтверждения, аудиты и данные об ончейн-обеспечении повышают прозрачность, однако это отдельный вопрос, не гарантирующий возврат средств или защиту от убытков.
Большинство криптовалютных сберегательных счетов не подпадает под страхование банковских вкладов. Некоторые платформы страхуют отдельные риски, связанные с хранением активов или инцидентами безопасности. Однако такое покрытие обычно не распространяется на неплатежеспособность платформы, убытки от кредитования и потерю стейблкоином привязки к базовому активу.
Да. Убытки могут возникнуть из-за потери стейблкоином привязки к базовому активу, сбоя в работе платформы, невозврата кредитов, ограничений на вывод средств или взлома смарт-контракта.
Да. Гибкие сберегательные счета обычно позволяют выводить стейблкоины в любой момент, когда они понадобятся. Coinbase, GRVT и некоторые продукты Hold-to-Earn также начисляют вознаграждения на подходящий баланс счета без отдельного оформления вклада на фиксированный срок.
Доходность обеспечивают кредитование, резервы стейблкоинов, казначейские облигации США, рынки DeFi, комиссии за транзакции или стратегии управления казначейством.
Как правило, да. Однако некоторые платформы устанавливают сроки обработки заявок, лимиты на погашение или временные ограничения на вывод средств.
Более высокая доходность обычно отражает повышенный спрос на заемные средства, а также более высокие риски, связанные с платформой, ликвидностью, контрагентами или стейблкоинами.