2026年12款最佳加密货币储蓄账户:赚取稳定币收益
本页内容
本页内容
- 加密货币储蓄账户如何运作?
- 加密货币储蓄账户推荐对比
- 1. Binance Simple Earn
- Binance Simple Earn 的优缺点
- 2. Ledn Growth Accounts
- Ledn Growth Accounts 的优缺点
- 3. Coinbase USDC Rewards
- Coinbase USDC Rewards 的优缺点
- 4. Kraken Stablecoin Rewards
- Kraken Stablecoin Rewards 的优缺点
- 5. Nexo Savings
- Nexo Savings 的优缺点
- 6. Bitget Simple Earn
- Bitget Simple Earn 的优缺点
- 7. KuCoin Savings
- KuCoin Savings 的优缺点
- 8. Bybit Easy Earn
- Bybit Easy Earn 的优缺点
- 9. Crypto.com Earn
- Crypto.com Earn 的优缺点
- 10. Bitunix Easy Earn
- Bitunix Easy Earn 的优缺点
- 11. Sky sUSDS
- Sky sUSDS 的优缺点
- 12. GRVT Earn on Equity
- GRVT Earn on Equity 的优缺点
- 使用加密货币储蓄账户的风险
- 选择加密货币储蓄账户的建议
- 加密货币储蓄收益需要缴税吗?
- 总结
- 常见问题
- 加密货币储蓄账户可让稳定币及其他闲置加密资产产生收益。
- 活期账户方便随时动用资金,定期产品的年化收益率通常更高。
- 选择哪款加密货币储蓄账户,取决于利率、KYC要求、托管方式和提现条款。
- 储备金证明有助于提高透明度,但资金是否受到保障是另一个问题。
- 利率会浮动、通常设有额度限制,也往往与账户余额或会员等级有关。
把加密货币闲置在钱包里,难免让人觉得浪费,尤其是交易所和借贷平台都在宣传同类资产可以赚取利息。加密货币储蓄账户提供了一种简单的选择:存入 Bitcoin、稳定币或其他支持的资产,赚取浮动或固定收益。但广告中标出的最高 APY 往往并不能说明全部情况,因为利率可能只适用于小额余额,也可能要求锁定资金、达到一定会员等级,或因所在国家和地区而异。本文从利率、提现灵活度、支持的资产、资格要求以及平台产生收益的方式等方面,对比了12款加密货币储蓄产品,涵盖托管、免 KYC 和自托管选项。
加密货币储蓄账户如何运作?
加密货币储蓄账户可以让你通过已有的加密资产赚取收益,为闲置资产提供一种被动增值的方式。此类账户有多种运作模式。你可以通过活期或定期产品借出 Bitcoin、Ethereum 或稳定币;有些平台则会自动为符合条件的账户余额支付收益,无需单独申购,因此资产仍可用于交易或提现。
在后台,服务商可能会把资产借给借款人、开展机构级策略,或分享储备资产带来的收入。活期账户利率浮动,但资金更容易取用;定期产品则以锁定资金为代价,提供更高收益。奖励可能按日、按周或按月发放,具体取决于平台、产品条款和所选资产。
加密货币储蓄账户推荐对比
整理这份榜单时,我们发现不少平台将挖矿、质押、流动性提供及其他收益产品包装成加密货币储蓄账户。我们仅纳入能够提供类似储蓄体验的服务:用户持有符合条件的资产,并通过活期、定期或闲置余额自动奖励等方式,逐步获得收益。
我们也没有纳入只专注于质押的平台。质押是通过成为验证者来赚取奖励,不属于本文对加密货币储蓄账户的定义。基于这一标准,以下是适合通过稳定币及其他加密资产赚取收益的加密货币储蓄账户推荐。
| 平台 | 支持的稳定币 | 储蓄类型 | 标示年化利率 | KYC | 储备金 / 审计证明 |
|---|---|---|---|---|---|
| Binance | 超过6种 | 活期和定期 | 7.35% | required | yes |
| Ledn | 超过2种 | 活期 | 8.50% | 需要 | 是 |
| Coinbase | 超过1种 | 活期 | 因账户和地区而异 | required | 公开财务报告,不代表产品享有保险保障 |
| Kraken | 7种活期产品,供应情况因地区而异 | 活期和定期 | 定期 APY 最高6% | required | yes |
| Nexo | 超过2种 | 活期和定期 | 年化收益率最高11.5% | 需要 | 没有公开的实时 PoR |
| Bybit | 超过7种 | 活期和定期 | 6.24% | required | yes |
| KuCoin | 超过6种 | 活期和定期 | USDG APR 最高6% | required | yes |
| Bitget | 6种锚定美元的资产,USTC 另计 | 活期和定期 | APR 最高6.92% | required | yes |
| Crypto.com | 超过4种 | 活期和定期 | 2.00% | required | yes |
| Bitunix | 超过2种 | 活期和定期 | 请查看 Easy Earn 产品,利率因等级而异 | optional | yes |
| Sky | 超过1种 | 活期和定期 | 4.85% | 无需 KYC | 链上抵押品 |
| GRVT | 2种 | 活期 | 基础 APY 为3.5% | optional | 链上运作,存在底层协议风险 |
本次对比依据截至2026年9月审阅的产品条款。年化利率和支持的储蓄资产因产品而异。APR 不计复利,APY 则计入复利。产品优惠可能变动,也可能取决于余额、所在地区、会员等级或锁定期限。储备金披露反映的是某一时点的资产支持情况,Earn 余额能否偿还或是否享有保险保障则是另一个问题。申购前请查阅相关产品条款。
1. Binance Simple Earn
- 适合: 稳定币选择丰富
- 储蓄类型: 活期和定期
- KYC: required
Binance 运营着业内较成熟的 Earn 平台之一,活期和定期产品支持超过300种资产。其稳定币种类包括 USDT、USDC、EURI、U、USDS 和 USDP,标示 APY 最高可达7.35%。其他资产的收益率最高可达46.75%,但与稳定币储蓄相比,这类产品面临的价格风险和投资风险要高得多。
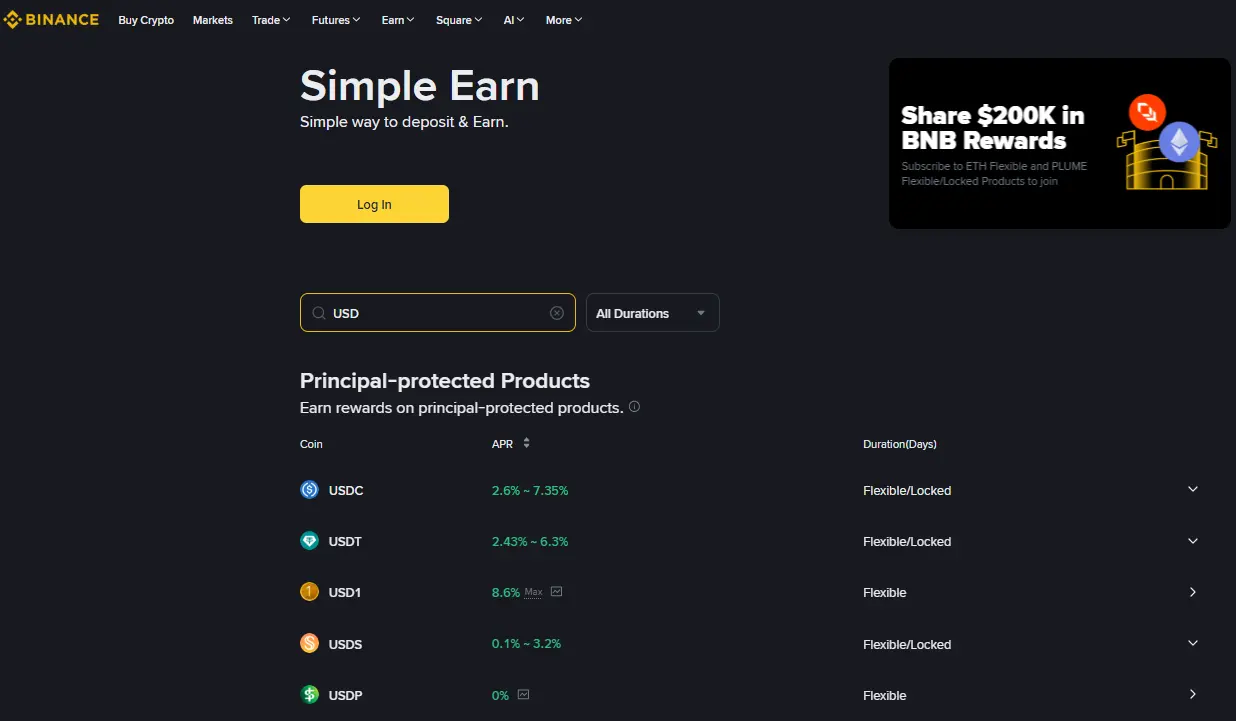
Binance 还为 USDS 提供 Soft Staking。符合条件的余额会自动累积奖励,同时仍可用于交易,是比锁定资金更灵活的选择。其 USD Yield Hub 还包括 RWUSD 和 BFUSD 产品。用户可使用 USDC 申购 RWUSD,并按1:1比例赎回为 USDC,收益则由涉及美国国债的现实世界资产策略提供支持。Binance 也提供其他资产的流动性质押收益,但这不属于传统储蓄账户的范畴。
Binance Simple Earn 的优缺点
我们的看好之处
- 支持多种稳定币
- 提供活期和定期产品
- USDS 奖励自动发放
- 公开提供储备金证明
它的不足之处
- 必须完成 KYC
- 高利率产品设有额度限制
- 产品选择较为复杂
2. Ledn Growth Accounts
- 适合: 透明的稳定币借贷
- 储蓄类型: 灵活
- KYC: 需要
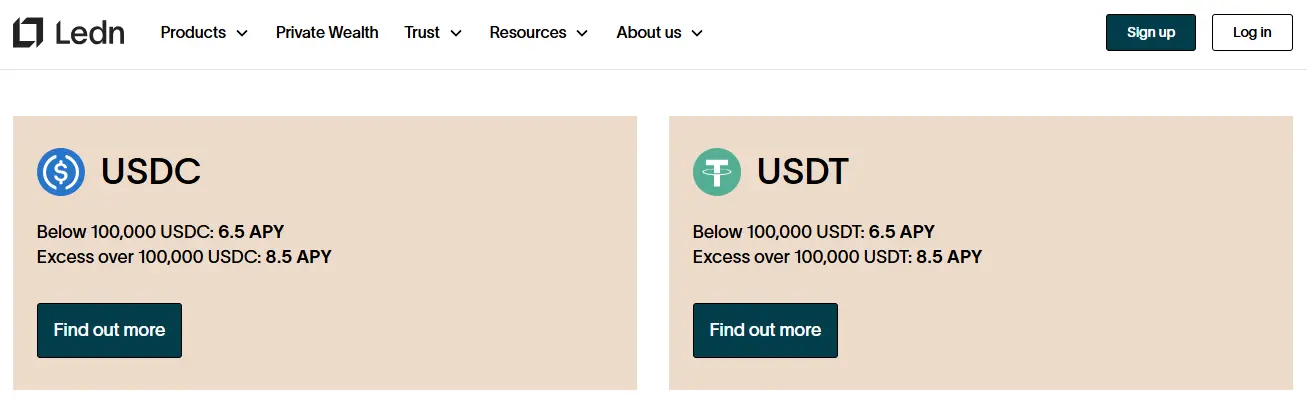
Ledn Growth Accounts支持用户通过持有 USDC 和 USDT 赚取利息。两种稳定币余额低于 100,000 时,年化收益率(APY)均为 6.5%;超过 100,000 的部分,APY 为 8.5%。账户没有最低余额要求,也没有固定期限,利息每月以相同的稳定币发放。
Ledn 主要通过其以 Bitcoin 为抵押的零售贷款业务,为稳定币存款创造收益。贷款的抵押率为 2:1,Growth Account 资产也与 Ledn 的其他业务隔离。若要提取资金或将其用于其他用途,用户需要先把资金从 Growth Account 转至独立的 Transaction Account。
Ledn 每月发布 Open Book Reports,并且每年至少两次进行 Proof-of-Reserves 审计。审计涵盖客户负债、贷款业务和托管余额,客户可以核实自己的余额是否已纳入审计。
Ledn Growth Accounts 的优缺点
我们的看好之处
- 支持 USDC 和 USDT
- 没有固定期限
- 账户资产隔离
- 独立储备审计
它的不足之处
- 仅支持 2 种资产
- 每月发放利息
3. Coinbase USDC Rewards
- 适合: 让闲置 USDC 产生收益
- 储蓄类型: 灵活余额奖励
- KYC: required
符合条件的 Coinbase账户只要持有至少 1 USDC,即可获得 USDC 奖励。奖励利率因所在国家或地区、账户类型和促销活动而异,具体利率请以账户中显示的信息为准。用户无需单独订阅 Earn,也不受固定期限限制,USDC 可随时用于出售、转账或兑换。奖励按日累计,每周发放。符合条件的用户可以选择以 USDC 或 Bitcoin 领取奖励,具体说明见USDC Rewards 条款。
Coinbase 不会动用用户持有的 USDC,而是通过其他方式为奖励提供资金。Circle 将支撑 USDC 的储备金以现金和短期美国国债的形式持有,并从中获得收入。Coinbase 根据与 Circle 达成的协议分享部分储备收入,再拿出一部分用于支付 USDC Rewards。因此,Coinbase 将这类支付称为忠诚度奖励,而“利息”一词则由 Circle 使用。
能否参与取决于用户所在地区。美国、英国、澳大利亚和新加坡的用户需要加入 Coinbase One;其他受支持地区的符合条件用户只需持有至少 1 USDC 即可获得奖励。
符合条件的英国客户还可以使用 Coinbase 的 Instant Access Savings Account。这是一款独立的英镑储蓄产品,符合条件的存款最高有 120,000 英镑受到 FSCS 保障。
Coinbase USDC Rewards 的优缺点
我们的看好之处
- 没有锁定期
- 每周发放奖励
- 最低符合条件余额为 1 USDC
- 资产按 1:1 持有
它的不足之处
- 仅 USDC 可获得奖励
- 部分地区需要加入 Coinbase One
4. Kraken Stablecoin Rewards
- 适合: 灵活和固定收益
- 储蓄类型: 灵活和固定
- KYC: required
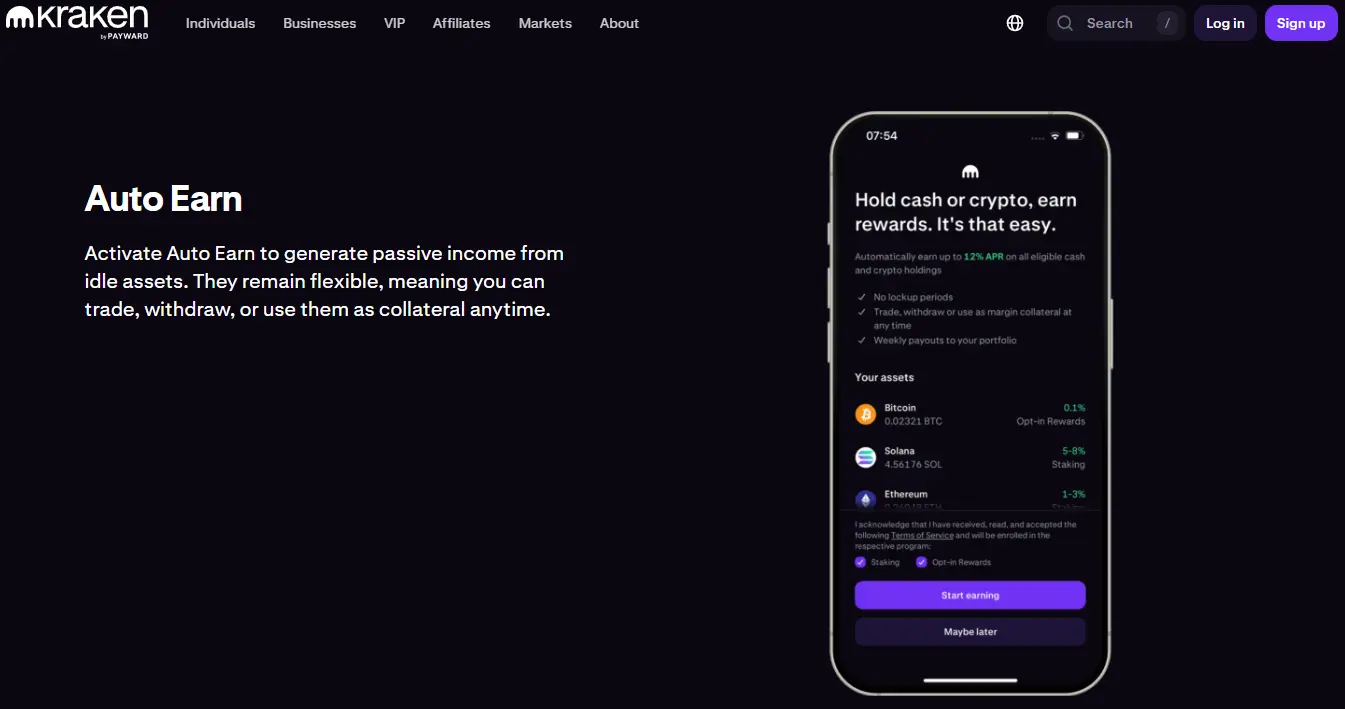
符合条件的用户只需在 Kraken 或 Krak 账户中持有受支持的稳定币,即可通过 Kraken Stablecoin Rewards 获得收益。启用 Stablecoin Rewards 或 Auto Earn 后,收益便会自动累积。该计划没有最低余额要求、持有期限或计划费用,资产也可以随时用于交易、提现或转账。
灵活奖励支持 USDG、USDC、apxUSD、USDe、RLUSD、代币化英镑和 QCAD,具体支持范围因地区而异。普通用户适用较低的基础利率。Kraken9 月 17 日利率表显示,Kraken+ 用户持有 USDG、USDC、RLUSD 和 QCAD 的 APY 最高分别为 4.50%、4.00%、3.75% 和 2%,但须符合所在地区的参与条件,且利率可能变动。
Kraken 还于 2026 年 9 月推出 Fixed Rate Rewards。根据上线条款,用户可锁定 USD、EUR、USDT、USDC 或 USDG,期限为 3、6、12 或 18 个月,固定 APY 最高可达 6%。选择固定期限后,资金在期限内将无法动用。
Kraken Stablecoin Rewards 的优缺点
我们的看好之处
- 支持多种稳定币
- 灵活账户没有最低余额要求
- 资产仍可随时使用
- 提供固定利率
它的不足之处
- 更高利率需加入 Kraken+
- 固定期限产品的资金会被锁定
- 支持情况因地区而异
5. Nexo Savings
- 适合: 追求较高稳定币利率
- 储蓄类型: 灵活和固定
- KYC: 需要
Nexo通过灵活和固定期限计划,为 USDT 和 USDC 提供加密货币储蓄账户。灵活储蓄账户每日计息,资金也可随时赎回。Nexo 的USDT 当前页面显示,年化利率最高可达 11.5%,其中固定期限计划的利率更高。适用于用户的利率和期限以账户显示为准。
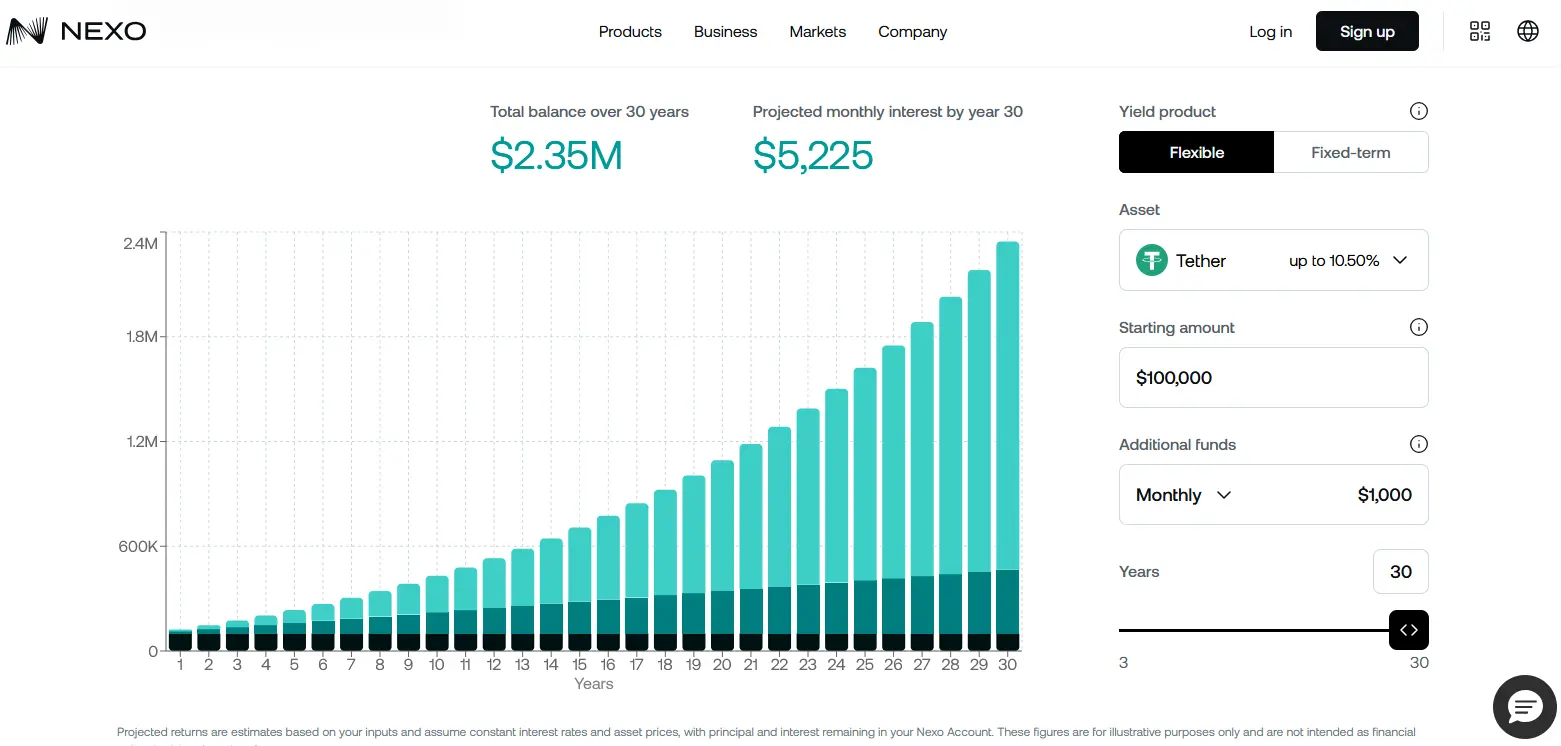
最终利率取决于用户的 Nexo Loyalty Tier、所选期限和收息币种。选择以 NEXO 代币收取利息,可在标准利率基础上提高最多 2%。用户还可以设置每日、每周、每两周、每月或每年的定期买入,并通过 ACH 或电汇等受支持的方式入金。
Nexo 通过抵押信贷额度的利差、交易和支付服务手续费,以及市场中性资金管理策略来提供这些收益。持有至少 100,000 美元数字资产的客户可使用 Nexo Private,获得个性化开户服务和专属客户经理。Nexo 还提供可下载的交易记录和税务申报工具。
Nexo Savings 的优缺点
我们的看好之处
- 稳定币利率较高
- 每日发放利息
- 提供灵活和固定期限计划
- 支持自动定期买入
它的不足之处
- 收益受忠诚度等级影响
- 没有公开的实时 PoR
6. Bitget Simple Earn
- 适合: 有真实世界资产(RWA)支持的储蓄产品
- 储蓄类型: 灵活和固定
- KYC: required
Bitget Simple Earn通过灵活和固定期限产品支持 USDT、USDC、USDGO、U、USDe、USDS 和 USTC。目前,USDT 和 USDC 的 APR 分别最高约为 6.92% 和 6.66%,而较高利率的优惠产品设有认购额度。其 Cash Plus 产品支持 USDT 和 USDC,年化收益率最高可达 4%,按日复利计算,并支持实时提现。用户存入的资金会在后台转换为 USDGO,其储备资产包括美国短期国债、美联储隔夜逆回购协议、货币市场基金,以及由美国联邦特许银行持有的现金管理工具。
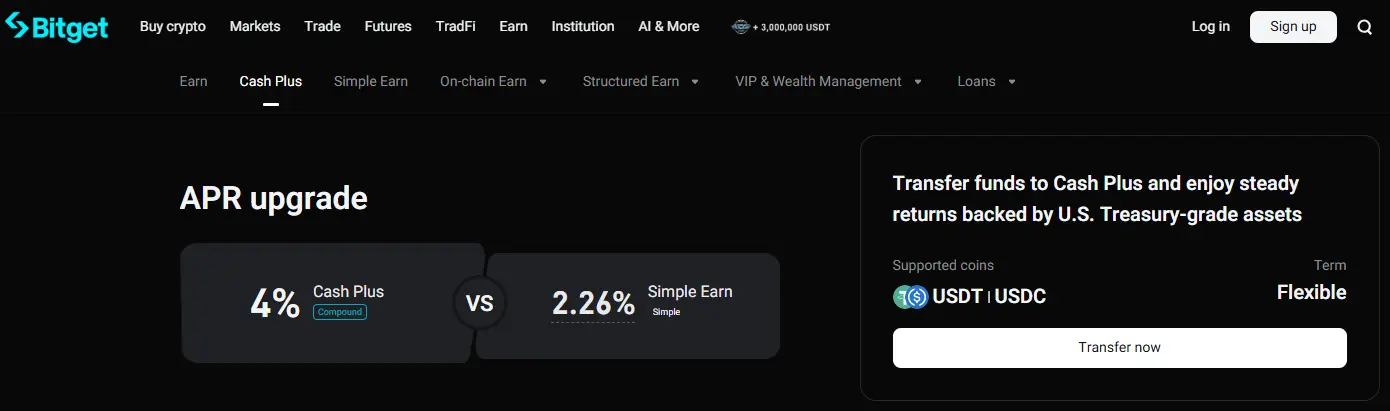
Bitget 还提供 BGUSD,并将其描述为一款本金受保护、收益率约为 3% 的产品。“本金受保护”指的是产品设计,发行方和平台风险仍由用户承担。BGUSD 由一篮子现实世界资产(RWA)支持,其中包括美国国债。Bitget 目前公布的 BGUSD 储备率为 124.01%。平台也上线了 USTC,但该币种已脱离 1 美元锚定,因此与其他受支持的稳定币有所不同。
Bitget Simple Earn 的优缺点
我们的看好之处
- USDT 收益率具竞争力
- Cash Plus 按日复利
- 提供 RWA 支持的 BGUSD
- 公开披露储备信息
它的不足之处
- 较高收益率有额度限制
- 仅支持美元稳定币
7. KuCoin Savings
- 适合: USDG 持有者
- 储蓄类型: 活期和定期
- KYC: required
KuCoin Earn通过活期和定期产品支持 USDT、USDC、USDG、USDD、USDe 和 U。上方对比采用的是 USDG 宣传参考收益率,最高可达 6% APR。其他资产的收益率各不相同,部分促销活动仅适用于少量符合条件的余额。KuCoin Earn 页面列出了参考 APR,各资产和期限的优惠各有不同,促销档位也仅适用于有限额度的余额。
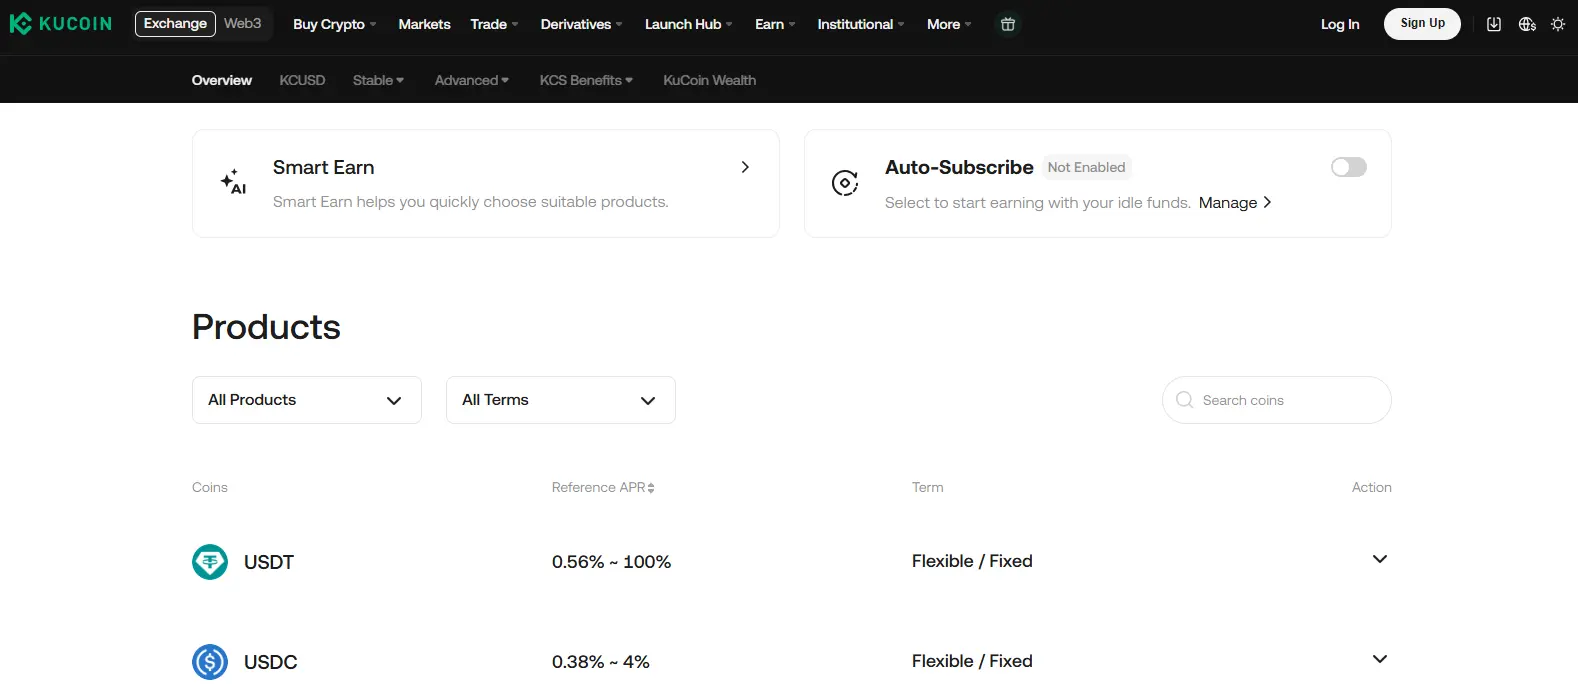
如果不想使用单独的 Earn 产品,也可以启用 Hold-to-Earn。只要持有符合条件的 USDG 余额,就能获得奖励,且资金仍可随时使用。具体收益率和参与条件请在账户中查看。
KuCoin 还提供 KCUSD,并将其描述为一款本金受保护的 Earn 产品,收益与代币化美国国债挂钩。“本金受保护”描述的是产品设计,银行存款保险和平台风险则是另外需要考虑的问题。收益每日累积,并按照产品条款规定的时间发放。KCUSD 为用户提供了另一种以美元计价的收益选择,其结构不同于常规的稳定币活期储蓄。
KuCoin Savings 的优缺点
我们的看好之处
- 支持 USDG Hold-to-Earn
- 公开储备证明
- 提供由美国国债支持的 KCUSD
它的不足之处
- USDT 和 USDC 收益率较低
8. Bybit Easy Earn
- 适合:多种美元稳定币
- 储蓄类型:活期和定期
- KYC: required
Bybit Easy Earn支持七种美元稳定币:USDT、BYUSDT、USDC、RLUSD、USD1、USDe 和 USDTB。用户可以将资产存入 Flexible Savings,以便继续使用资金,也可以选择固定期限产品。宣传收益率最高可达 6.24% APY,实际可获得的收益率取决于稳定币种类、期限、账户资格和申购额度。
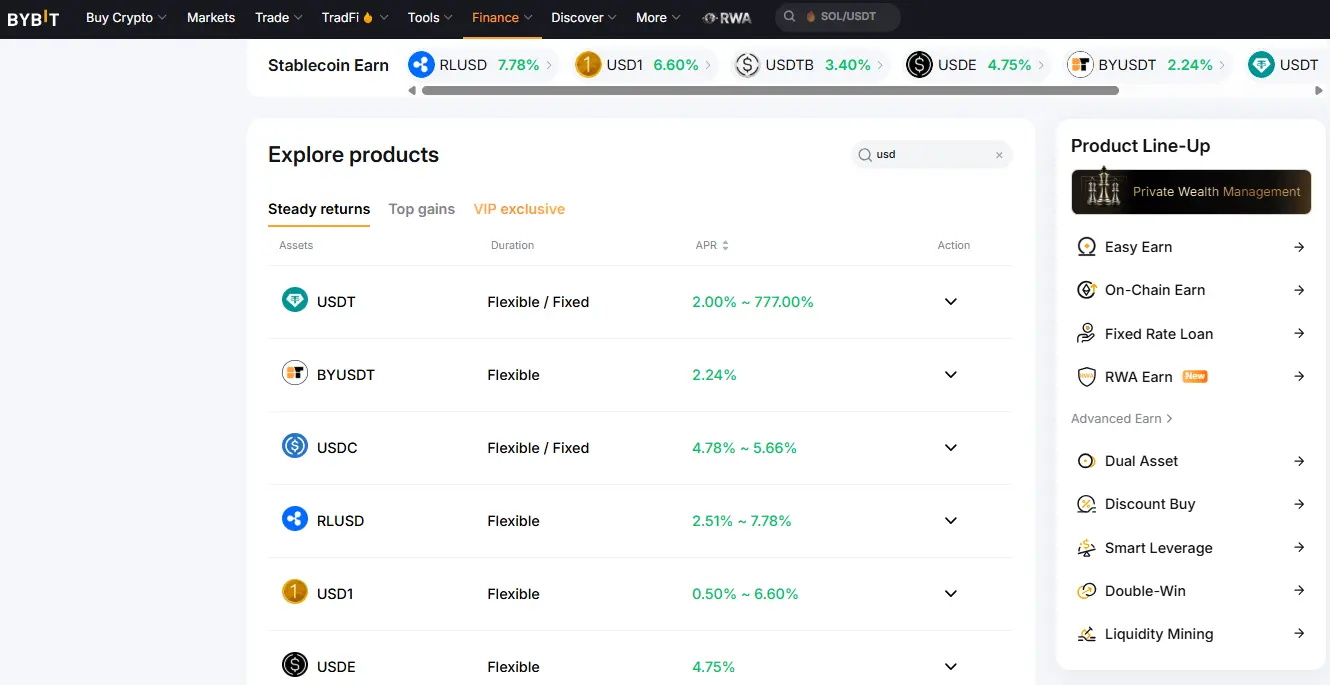
成功申购后,奖励开始累积,并按照所选产品的规则发放。所有受支持的稳定币都与美元挂钩,因此不包括欧元或英镑支持的选项。Bybit 还设有由 RWA 支持的 Earn 板块,这类产品的结构与常规稳定币储蓄不同,还会带来额外的发行方、流动性和底层资产风险。
Bybit Easy Earn 的优缺点
我们的看好之处
- 支持 7 种稳定币
- 支持活期和定期产品
- 公开储备证明
它的不足之处
- 仅支持美元稳定币
- 较高收益率有额度限制
9. Crypto.com Earn
- 适合:现有 Crypto.com 订阅用户
- 储蓄类型:活期和定期
- KYC: required
Crypto.com Earn通过活期计划支持 USDT 和 USDC,年化收益率最高为 0.50%。如果将资金存入最长 3 个月的定期计划,收益率最高可升至 2%。平台也支持 USDP 和 DAI,但仅可通过定期配置参与。符合条件的 Crypto.com 会员计划订阅用户才能使用这些产品。
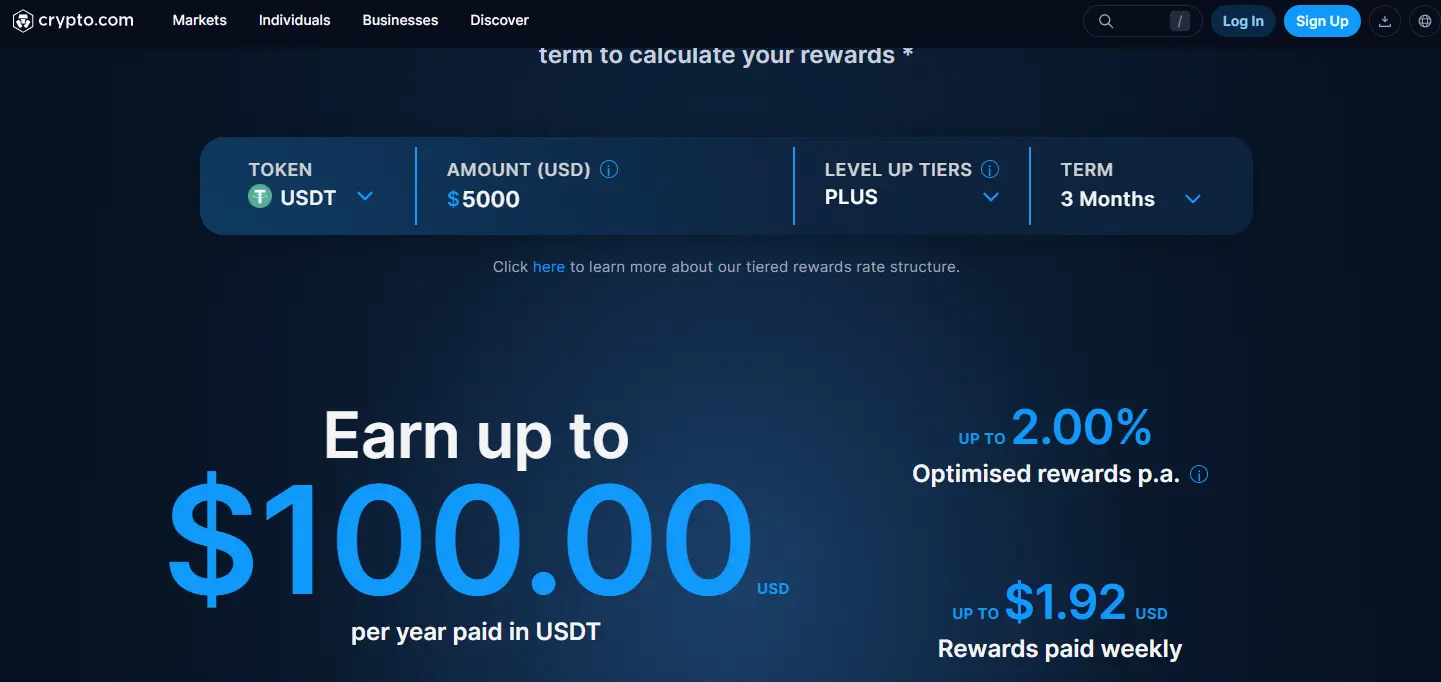
Crypto.com 还宣布即将推出现金奖励产品,Plus 会员年化收益率最高可达 4.5%,Pro 和 Private 会员的收益率则计划更高。该产品针对法币现金产生收益,与 Crypto Earn 中的稳定币收益并非一回事。产品预计没有最低余额要求,也没有锁定期。Crypto.com 尚未公布具体上线日期、支持地区或现金收益的生成方式,因此本页的收益率对比暂不纳入该产品。
Crypto.com Earn 的优缺点
我们的看好之处
- 支持 USDT 和 USDC 活期存入
- 定期期限较短
- 奖励每日累积
它的不足之处
- 需订阅付费会员计划
- 活期收益率较低
10. Bitunix Easy Earn
- 适合:无需强制 KYC 即可赚取收益
- 储蓄类型:活期和定期
- KYC: optional
Bitunix提供可选 KYC 的加密货币储蓄账户,支持 USDT、USDC 及其他资产。Easy Earn 包含可随时赎回的活期产品,以及期限为 7 天、14 天或 30 天的定期产品。活期收益按小时计算,并自动计入已申购余额。
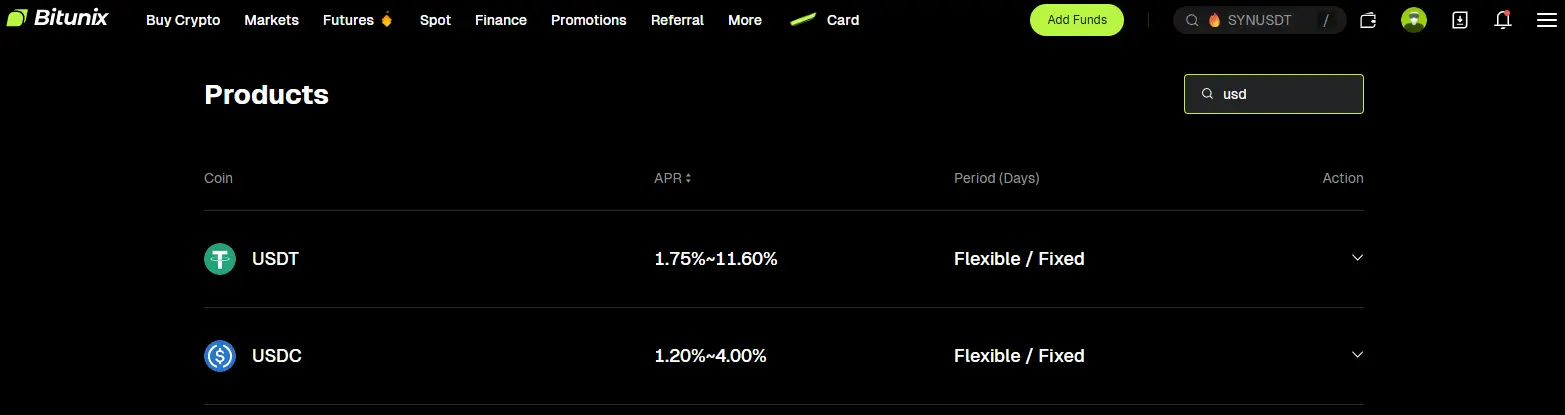
Easy Earn 的收益率和额度会显示在所选产品中,并因资产、期限和账户等级而异。用户应查看余额中有多少符合促销收益率的条件,以及其余部分适用的收益率。Bitunix Card Auto Earn 是另一款独立产品,其宣传的 11.6% APR 档位仅适用于该产品,Easy Earn 则按照自身标准收益率计息。
Bitunix 允许未验证身份的用户使用 Easy Earn,但会设置提现限额。账户审核或合规审查期间,平台仍可能要求用户完成身份验证。此外,产品是否可用也因司法管辖区而异。
Bitunix Easy Earn 的优缺点
我们的看好之处
- KYC 非强制
- 按小时计算利息
它的不足之处
- 高 APY 有额度限制
- VIP 等级影响收益率
11. Sky sUSDS
- 适合:无需 KYC、自主托管的储蓄
- 储蓄类型:灵活和固定期限
- KYC:无需 KYC
Sky通过 sUSDS 提供非托管的稳定币储蓄服务。sUSDS 目前是全球规模最大的生息稳定币。存入 USDS 后,用户会收到 sUSDS,并自动获得 3.60% 的 Sky 储蓄利率,同时资产仍可随时动用。这一利率来自 Sky Protocol 的整体盈余,由整个协议产生的收入累积而成,并非依赖某个特定借款人、资金池或投资策略。
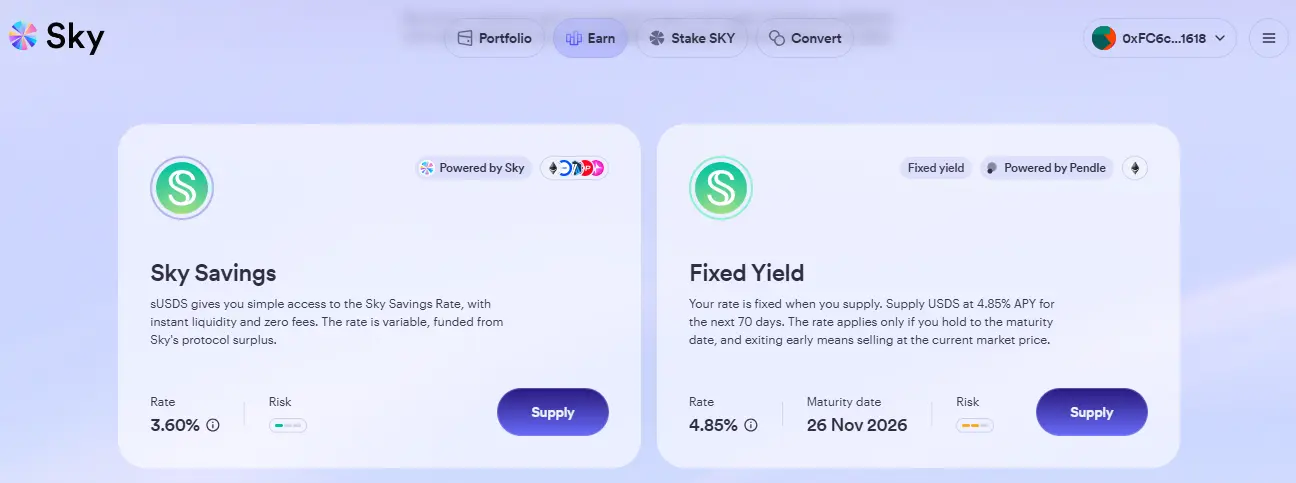
利率由公开的链上治理机制设定,SKY 代币持有者可以上调或下调利率。Sky 也通过 Pendle 集成提供固定收益,目前持有至到期可获得 4.85% 的 APY。若提前退出,用户需要按当时的市场价格出售,售价可能高于或低于最初价值。
Sky.money 不收取存入、提取或绩效费用,但可能产生区块链 Gas 费。USDS 的支持资产、抵押水平和治理变更均可在链上查验。该协议采用超额抵押和正式的风险控制机制,但智能合约和稳定币风险依然存在。
Sky sUSDS 的优缺点
我们的看好之处
- 无需 KYC
- 资产由用户自主托管
- 支持资产可公开查验
- 平台不收取收益费用
- 提供固定收益选项
它的不足之处
- 仅支持 USDS
- 灵活利率由治理机制控制
- 固定期限产品提前退出时价格会波动
12. GRVT Earn on Equity
- 适合:交易期间赚取收益
- 储蓄类型:自动计息,灵活存取
- KYC: optional
GRVT Earn on Equity 会将 Funding 和 Trading 账户中的合资格 USDT 和 USDC 自动转化为储蓄收益。符合条件的用户无需订阅、无需锁定资金,也不必将资产转入单独的 Earn 钱包,即可获得浮动基础利率,目前为 3.50% APY。账户余额仍可用于交易、转账和提现,且赚取收益的金额没有上限。
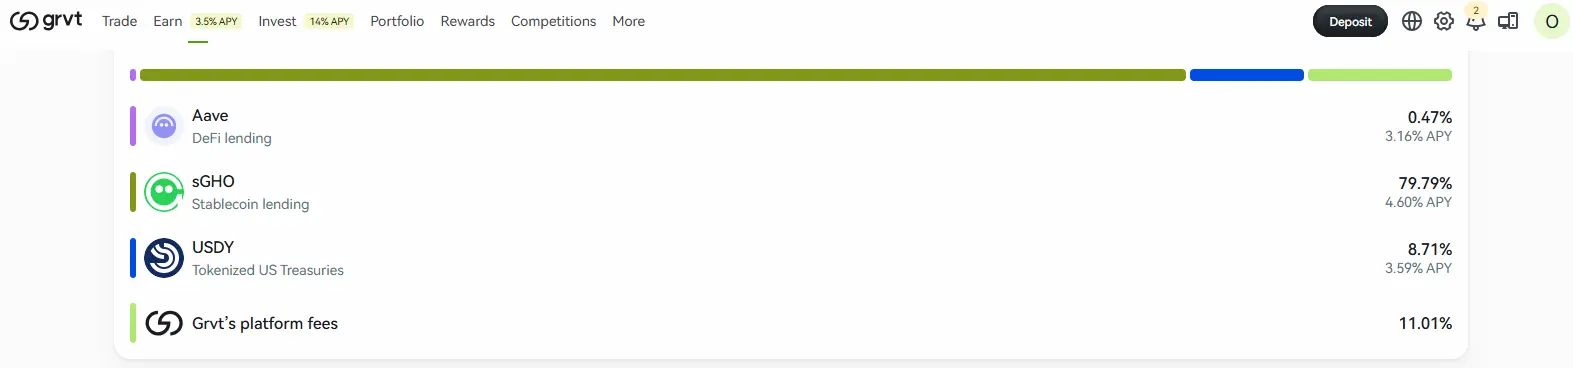
GRVT 通过第三方 DeFi 和现实世界资产渠道产生收益。当前 Earn on Equity 条款适用于 Funding 和 Trading 账户中的 USDT 和 USDC,收益每日以 USDT 发放。存放在 Strategies 金库中的资金不在适用范围内。底层协议可能遭遇攻击、脱锚或资不抵债,因此获得所列 APY 的同时,本金也面临风险。
用户可通过钱包访问,无需 KYC;但在必要时,GRVT 可能会进行合规审查或要求用户提供身份信息。
GRVT Earn on Equity 的优缺点
我们的看好之处
- 交易期间也能赚取收益
- 收益金额没有上限
- 没有锁定期
- 收益来源透明
- 通过钱包访问
它的不足之处
- 收益仅以 USDT 发放
- 存在底层协议风险
使用加密货币储蓄账户的风险
加密货币储蓄账户可以让闲置的稳定币产生收益,但账户余额也会面临传统受保存款账户通常不会遇到的风险。
- 平台资不抵债:服务提供商可能无力偿还客户余额。
- 交易对手风险:借款人或投资合作方可能无法履行义务。
- 稳定币脱锚:稳定币可能无法维持其相对于美元的目标价值。
- 提现限制:金融压力时期,平台可能延迟或暂停赎回。
- 智能合约故障:链上储蓄产品可能因代码错误或遭受攻击而损失资金。
- 收益浮动:灵活型 APY 可能在未提前通知的情况下下调。
- 固定期限限制:锁定的余额可能无法动用,或在提前赎回时受到处罚。
- 监管限制:某项产品可能无法在特定国家或地区使用。
- 没有存款保险:大多数加密资产余额不受银行存款保险保护。
- 宣传利率可能具有误导性:最高 APY 可能只适用于少量余额或有限额度。
选择加密货币储蓄账户的建议
宣传利率最高,并不代表产品一定最合适。比较产品时,还应了解收益的来源、资金何时可以动用,以及服务提供商陷入财务困境时有哪些保障。
- 核实实际利率:结合自己的实际余额,计算适用的 APY,不要只看宣传中的最高利率。
- 了解收益来源:确认收益来自借贷、储备资产收入、美国国债还是 DeFi 策略。
- 查看储备证明:关注储备证明、负债披露、财务审计或链上抵押品数据。
- 核对提现条款:确认锁定期限、赎回时间、提前退出条件和提现限额。
- 评估稳定币:了解其发行方、储备资产、赎回流程,以及过去维持锚定的表现。
- 考虑账户的使用条件:核实 KYC 要求、支持的国家或地区、会员资格和忠诚度等级。
- 了解服务提供商的过往记录:查看其是否发生过安全事件、暂停提现或导致客户蒙受损失。
- 核算所有成本:将平台费用、绩效费用、价差、网络费用和订阅费用一并纳入考虑。
- 区分不同产品的风险:灵活储蓄、固定期限产品、代币化美国国债和 DeFi 金库各自面临不同风险。
加密货币储蓄收益需要缴税吗?
通过加密货币储蓄账户获得的利息可能需要纳税,即使收益以稳定币形式发放也是如此。在许多司法管辖区,奖励会在记入账户或可供提现时被视为收入。应税金额通常按收到奖励时的市场价值计算,这一价值也可能成为之后出售、兑换或支付时的成本基础。
如果之后出售资产时的价格高于或低于该价值,还可能产生单独的资本利得或损失。固定期限奖励、自动余额奖励和 DeFi 储蓄在不同地区可能适用不同的税务处理方式。请记录奖励日期、数量、市场价值和处置情况,并核实当地适用的规定。对于美国读者,IRS 数字资产指南说明了收入申报和资产处置的相关规定。
总结
如果你想寻找传统储蓄账户的加密货币版本,稳定币产品是最接近的选择。这类产品为旨在追踪法币价格的资产提供相对稳定的收益,灵活型账户则允许用户随时动用余额进行交易或提现。有些产品也支持其他资产,但这些资产的价格波动可能远超其赚取的利息,因此并不适合一般意义上的储蓄需求。
加密货币储蓄账户只是赚取收益的一种方式。我们的文章《如何通过加密货币赚取被动收入》还介绍了质押、借贷、流动性挖矿、跟单交易及其他方法。这些方式的收益可能更高,但同时也伴随着更大的市场、平台和策略风险。
常见问题
加密货币储蓄账户可以让存放在平台上的稳定币或其他资产产生收益。根据产品类型,奖励可能自动累积,也可能需要用户将资金存入灵活型或固定期限储蓄产品。
加密货币储蓄账户存在平台、交易对手、稳定币、流动性和智能合约等风险。储备证明、独立鉴证、审计和链上抵押品数据有助于提高透明度,但偿付能力和防止损失是另外需要考虑的问题。
大多数加密货币储蓄账户不在银行存款保险的保障范围内。部分平台会针对特定的托管或安全事件提供保险,但通常不保障平台破产、借贷亏损或稳定币脱锚造成的损失。
会。稳定币脱锚、平台倒闭、借贷违约、提现受限或智能合约遭到攻击,都可能造成损失。
可以。灵活储蓄账户通常允许用户在需要时随时赎回稳定币。Coinbase、GRVT 以及部分 Hold-to-Earn 产品,也会为符合条件的账户余额发放奖励,无需另外订阅固定期限产品。
收益来源包括借贷、稳定币储备、美国国债、DeFi 市场、交易手续费以及资金管理策略。
通常可以,但部分平台会设置处理期限、赎回限额或临时提现限制。
较高的收益通常反映出更旺盛的借贷需求,同时也意味着平台、流动性、交易对手或稳定币风险更高。