Die 12 besten Krypto-Sparkonten 2026: Rendite mit Stablecoins erzielen
Auf dieser Seite
Auf dieser Seite
- Wie funktioniert ein Krypto-Sparkonto?
- Die besten Krypto-Sparkonten im Vergleich
- 1. Binance Simple Earn
- Vor- und Nachteile von Binance Simple Earn
- 2. Ledn Growth Accounts
- Vor- und Nachteile der Ledn Growth Accounts
- 3. Coinbase USDC Rewards
- Vor- und Nachteile von Coinbase USDC Rewards
- 4. Kraken Stablecoin Rewards
- Vor- und Nachteile von Kraken Stablecoin Rewards
- 5. Nexo Savings
- Vor- und Nachteile von Nexo Savings
- 6. Bitget Simple Earn
- Vor- und Nachteile von Bitget Simple Earn
- 7. KuCoin Savings
- Vor- und Nachteile von KuCoin Savings
- 8. Bybit Easy Earn
- Vor- und Nachteile von Bybit Easy Earn
- 9. Crypto.com Earn
- Vor- und Nachteile von Crypto.com Earn
- 10. Bitunix Easy Earn
- Vor- und Nachteile von Bitunix Easy Earn
- 11. Sky sUSDS
- Vor- und Nachteile von Sky sUSDS
- 12. GRVT Earn on Equity
- Vor- und Nachteile von GRVT Earn on Equity
- Risiken von Krypto-Sparkonten
- Tipps zur Auswahl eines Krypto-Sparkontos
- Musst du Erträge aus Krypto-Sparkonten versteuern?
- Fazit
- Häufig gestellte Fragen
- Mit Krypto-Sparkonten kannst du auf Stablecoins und andere ungenutzte Krypto-Assets Rendite erzielen.
- Bei flexiblen Konten bleibt dein Guthaben verfügbar, während feste Laufzeiten in der Regel höhere APYs bieten.
- Welches Krypto-Sparkonto am besten zu dir passt, hängt von den Zinsen, den KYC-Anforderungen, der Verwahrung und den Auszahlungsbedingungen ab.
- Ein Proof of Reserves sorgt für Transparenz. Ob deine Einlagen geschützt sind, ist davon unabhängig.
- Die Zinssätze sind variabel, an Kontingente gebunden und hängen häufig vom Guthaben oder deiner Mitgliedschaftsstufe ab.
Krypto ungenutzt in einer Wallet liegen zu lassen, kann sich wie eine verpasste Chance anfühlen. Schließlich werben Börsen und Lending-Plattformen mit Zinsen auf dieselben Assets. Krypto-Sparkonten bieten eine einfache Alternative: Du zahlst Bitcoin, Stablecoins oder andere unterstützte Assets ein und erhältst dafür eine variable oder feste Rendite. Der höchste beworbene APY erzählt allerdings selten die ganze Geschichte. Oft gilt der Zinssatz nur für kleine Guthaben, setzt eine feste Laufzeit voraus, hängt von deiner Treuestufe ab oder unterscheidet sich je nach Land. In diesem Artikel vergleichen wir zwölf Krypto-Sparprodukte, darunter Angebote mit Verwahrung, ohne KYC und mit Self-Custody. Dabei berücksichtigen wir Zinssätze, die Flexibilität bei Auszahlungen, unterstützte Assets, Teilnahmebedingungen und die Art, wie die jeweilige Plattform Rendite erwirtschaftet.
Wie funktioniert ein Krypto-Sparkonto?
Mit Krypto-Sparkonten erzielst du Rendite auf bereits gehaltene Kryptowährungen. So kannst du ungenutzte Assets passiv vermehren. Die Angebote funktionieren auf unterschiedliche Weise. Du kannst Bitcoin, Ethereum oder Stablecoins über flexible Produkte oder Angebote mit fester Laufzeit verleihen. Manche Plattformen zahlen außerdem automatisch Rendite auf berechtigte Kontoguthaben, ohne dass du ein separates Produkt abonnieren musst. Deine Assets bleiben dabei für den Handel oder eine Auszahlung verfügbar.
Im Hintergrund verleiht der Anbieter die Assets an Kreditnehmer, setzt institutionelle Anlagestrategien ein oder beteiligt dich an Erträgen aus Reserven. Flexible Konten ermöglichen einen leichteren Zugriff auf dein Guthaben und bieten variable Zinssätze. Bei festen Laufzeiten erhältst du im Gegenzug für das Sperren deiner Einlagen meist höhere Zinsen. Je nach Plattform, Produktbedingungen und ausgewähltem Asset werden die Erträge täglich, wöchentlich oder monatlich gutgeschrieben.
Die besten Krypto-Sparkonten im Vergleich
Bei der Recherche für diese Liste sind wir auf viele Plattformen gestoßen, die Mining, Staking, die Bereitstellung von Liquidität und andere renditebringende Produkte als Krypto-Sparkonten präsentieren. In unsere Auswahl haben wir nur Dienste aufgenommen, die ein sparkontoähnliches Angebot bereitstellen. Dabei hältst du berechtigte Assets und erzielst über flexible Konten, feste Laufzeiten oder automatische Prämien auf ungenutzte Guthaben über einen längeren Zeitraum Erträge.
Plattformen, die ausschließlich auf Staking ausgerichtet sind, haben wir ebenfalls nicht berücksichtigt. Beim Staking verdienst du Prämien, indem du als Validator auftrittst. Das fällt nicht unter unsere Definition eines Krypto-Sparkontos. Auf dieser Grundlage findest du hier unsere Auswahl der besten Krypto-Sparkonten, mit denen du auf Stablecoins und andere Krypto-Assets Rendite erzielst.
| Plattform | Unterstützte Stablecoins | Art des Sparkontos | Beworbener Jahreszins | KYC | Nachweise zu Reserven und Audits |
|---|---|---|---|---|---|
| Binance | mehr als 6 | Flexibel und fest | 7,35 % | required | yes |
| Ledn | mehr als 2 | Flexibel | 8,50 % | Erforderlich | Ja |
| Coinbase | mehr als 1 | Flexibel | Abhängig von Konto und Region | required | Öffentliche Finanzberichte, keine Produktversicherung |
| Kraken | 7 flexible Angebote, Verfügbarkeit variiert | Flexibel und fest | Bis zu 6 % APY bei fester Laufzeit | required | yes |
| Nexo | mehr als 2 | Flexibel und fest | Bis zu 11,5 % pro Jahr | Erforderlich | Kein öffentlich einsehbarer Live-PoR |
| Bybit | mehr als 7 | Flexibel und fest | 6,24 % | required | yes |
| KuCoin | mehr als 6 | Flexibel und fest | Bis zu 6 % APR auf USDG | required | yes |
| Bitget | 6 an den US-Dollar gekoppelte Assets, USTC separat | Flexibel und fest | Bis zu 6,92 % APR | required | yes |
| Crypto.com | mehr als 4 | Flexibel und fest | 2,00 % | required | yes |
| Bitunix | mehr als 2 | Flexibel und fest | Easy-Earn-Angebot prüfen, Stufen variieren | optional | yes |
| Sky | mehr als 1 | Flexibel und fest | 4,85 % | Kein KYC | Onchain-Sicherheiten |
| GRVT | 2 | Flexibel | 3,5 % Basis-APY | optional | Onchain, Risiko durch das zugrunde liegende Protokoll |
Dieser Vergleich beruht auf Produktbedingungen, die im September 2026 geprüft wurden. Jahreszinsen und unterstützte Spar-Assets unterscheiden sich je nach Produkt. Beim APR wird der Zinseszinseffekt nicht berücksichtigt, beim APY dagegen schon. Angebote ändern sich und können von deinem Guthaben, deiner Region, deiner Mitgliedschaft oder der Laufzeit abhängen. Angaben zu Reserven beschreiben die Deckung zu einem bestimmten Zeitpunkt. Ob dein Earn-Guthaben zurückgezahlt oder versichert wird, ist davon unabhängig. Lies vor dem Abschluss die verlinkten Produktbedingungen.
1. Binance Simple Earn
- Am besten für: große Stablecoin-Auswahl
- Art des Sparkontos: flexibel und fest
- KYC: required
Binance betreibt eine der etabliertesten Earn-Plattformen. Sie bietet mehr als 300 Assets in flexiblen Produkten und Angeboten mit fester Laufzeit. Zur Stablecoin-Auswahl gehören USDT, USDC, EURI, U, USDS und USDP. Die beworbenen Zinssätze liegen bei bis zu 7,35 % APY. Bei anderen Assets sind bis zu 46,75 % Rendite möglich. Diese Produkte bergen jedoch deutlich höhere Kurs- und Anlagerisiken als Stablecoin-Sparkonten.
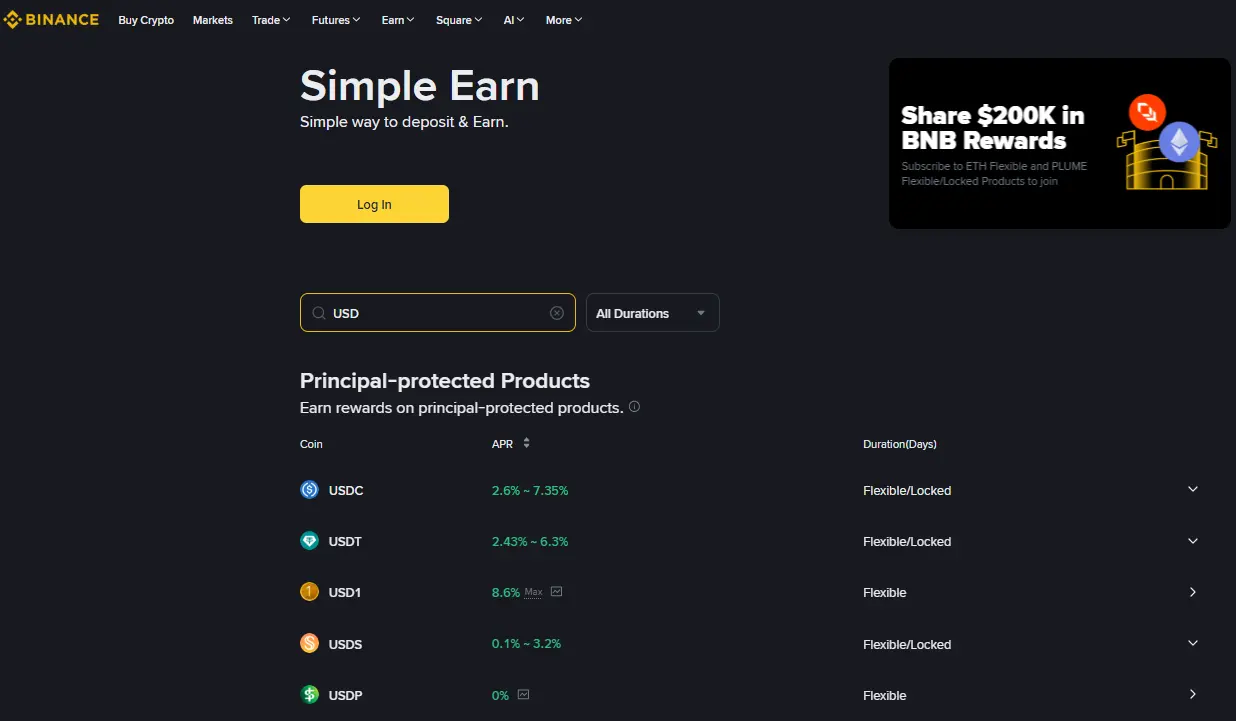
Binance bietet für USDS auch Soft Staking an. Berechtigte Guthaben erhalten automatisch Prämien und bleiben gleichzeitig für den Handel verfügbar. Das ist eine zugänglichere Alternative zum Sperren von Guthaben. Zum USD Yield Hub gehören die Produkte RWUSD und BFUSD. RWUSD abonnierst du mit USDC und kannst es im Verhältnis 1:1 wieder in USDC einlösen. Die Rendite wird durch Strategien mit realen Vermögenswerten gestützt, darunter US Treasury Bills. Binance bietet außerdem Liquid Staking an, mit dem du auf andere Assets Rendite erzielen kannst. Das fällt nicht unter das herkömmliche Modell eines Sparkontos.
Vor- und Nachteile von Binance Simple Earn
Was uns gefällt
- Unterstützt mehrere Stablecoins
- Flexible und feste Laufzeiten
- Automatische Prämien auf USDS
- Öffentlicher Proof of Reserves
Was dagegen spricht
- KYC ist verpflichtend
- Für höhere Zinssätze gelten Kontingente
- Die Produktauswahl kann unübersichtlich sein
2. Ledn Growth Accounts
- Am besten für: Transparentes Stablecoin-Lending
- Sparmodell: Flexibel
- KYC: Erforderlich
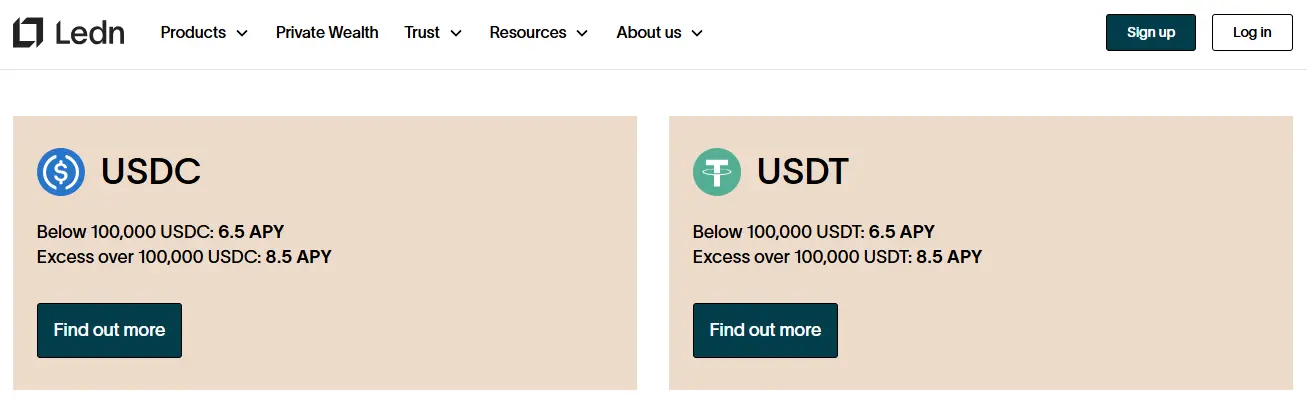
Mit den Ledn Growth Accounts kannst du Zinsen auf USDC und USDT verdienen. Für beide Stablecoins gibt es auf Guthaben unter 100.000 Einheiten 6,5 % APY. Der darüber liegende Betrag wird mit 8,5 % APY verzinst. Es gibt weder einen Mindestbetrag noch eine feste Laufzeit. Die Zinsen werden monatlich in derselben Stablecoin gutgeschrieben.
Ledn erwirtschaftet diese Rendite hauptsächlich, indem das Unternehmen Stablecoins über sein Privatkreditgeschäft mit Bitcoin als Sicherheit verleiht. Die Kredite sind mit Sicherheiten im Verhältnis 2:1 unterlegt. Guthaben auf Growth Accounts werden getrennt von den übrigen Geschäftsbereichen von Ledn gehalten. Wenn du Geld abheben oder anderweitig nutzen möchtest, musst du es zuerst vom Growth Account auf ein separates Transaction Account übertragen.
Ledn veröffentlicht monatliche Open Book Reports und lässt seine Reserven mindestens zweimal pro Jahr durch Proof-of-Reserves-Prüfungen bestätigen. Diese Prüfungen erfassen Kundenverbindlichkeiten, Kreditgeschäfte und verwahrte Guthaben. Kunden können überprüfen, ob ihr Guthaben dabei berücksichtigt wurde.
Vor- und Nachteile der Ledn Growth Accounts
Was uns gefällt
- USDC und USDT werden unterstützt
- Keine feste Laufzeit
- Getrennte Kontostruktur
- Unabhängige Bestätigung der Reserven
Was dagegen spricht
- Nur zwei unterstützte Assets
- Monatliche Zinszahlungen
3. Coinbase USDC Rewards
- Am besten für: Rendite auf ungenutzte USDC
- Sparmodell: Flexible Prämien auf das Guthaben
- KYC: required
Coinbase zahlt berechtigten Konten USDC-Prämien, sofern sie mindestens 1 USDC halten. Die Höhe hängt von deinem Land, deinem Kontotyp und möglichen Sonderaktionen ab. Prüfe deshalb den in deinem Konto angezeigten Satz. Du musst kein separates Earn-Angebot abonnieren und bist an keine feste Laufzeit gebunden. Deine USDC kannst du jederzeit verkaufen, versenden oder umtauschen. Die Prämien laufen täglich auf und werden wöchentlich ausgezahlt. Berechtigte Nutzer können sich die Prämien in USDC oder Bitcoin auszahlen lassen, wie die Bedingungen für USDC Rewards erläutern.
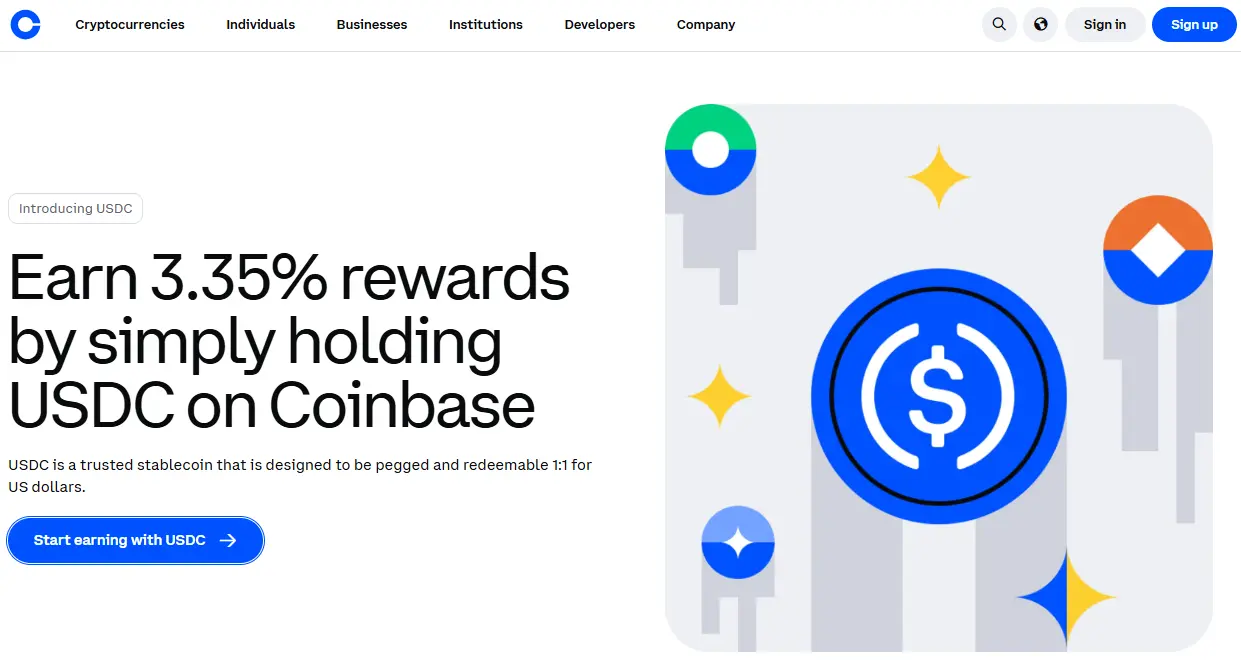
Coinbase verwendet deine USDC nicht und finanziert die Prämien aus anderen Einnahmen. Circle hält die Reserven, die USDC decken, in bar und kurzfristigen US-Staatsanleihen. Diese Anlagen generieren Erträge. Über eine Vereinbarung mit Circle erhält Coinbase einen Teil davon und verwendet einen Teil dieser Einnahmen zur Finanzierung der USDC Rewards. Deshalb bezeichnet Coinbase die Auszahlung als Treueprämie und überlässt Circle den Begriff Zinsen.
Ob du teilnehmen kannst, hängt von deinem Standort ab. In den USA, im Vereinigten Königreich, in Australien und Singapur ist eine Coinbase-One-Mitgliedschaft erforderlich. In anderen unterstützten Regionen können berechtigte Nutzer Prämien verdienen, wenn sie mindestens 1 USDC halten.
Berechtigte Kunden im Vereinigten Königreich können außerdem das Instant Access Savings Account von Coinbase nutzen. Dabei handelt es sich um ein separates GBP-Sparprodukt. Berechtigte Einlagen bis zu 120.000 £ sind durch den FSCS geschützt.
Vor- und Nachteile von Coinbase USDC Rewards
Was uns gefällt
- Keine Sperrfrist
- Wöchentliche Prämienauszahlungen
- Mindestguthaben von 1 USDC
- Assets sind 1:1 gedeckt
Was dagegen spricht
- Nur für USDC gibt es Prämien
- In manchen Regionen ist eine Coinbase-One-Mitgliedschaft erforderlich
4. Kraken Stablecoin Rewards
- Am besten für: Flexible und feste Renditen
- Sparmodell: Flexibel und mit fester Laufzeit
- KYC: required
Mit Stablecoin Rewards können berechtigte Nutzer einfach dadurch Prämien verdienen, dass sie unterstützte Stablecoins auf einem Kraken- oder Krak-Konto halten. Sobald du Stablecoin Rewards oder Auto Earn aktivierst, laufen die Erträge automatisch im Hintergrund auf. Es gibt weder einen Mindestbetrag noch eine Haltefrist oder Programmgebühr. Die Assets bleiben für den Handel, Auszahlungen und Transfers verfügbar.
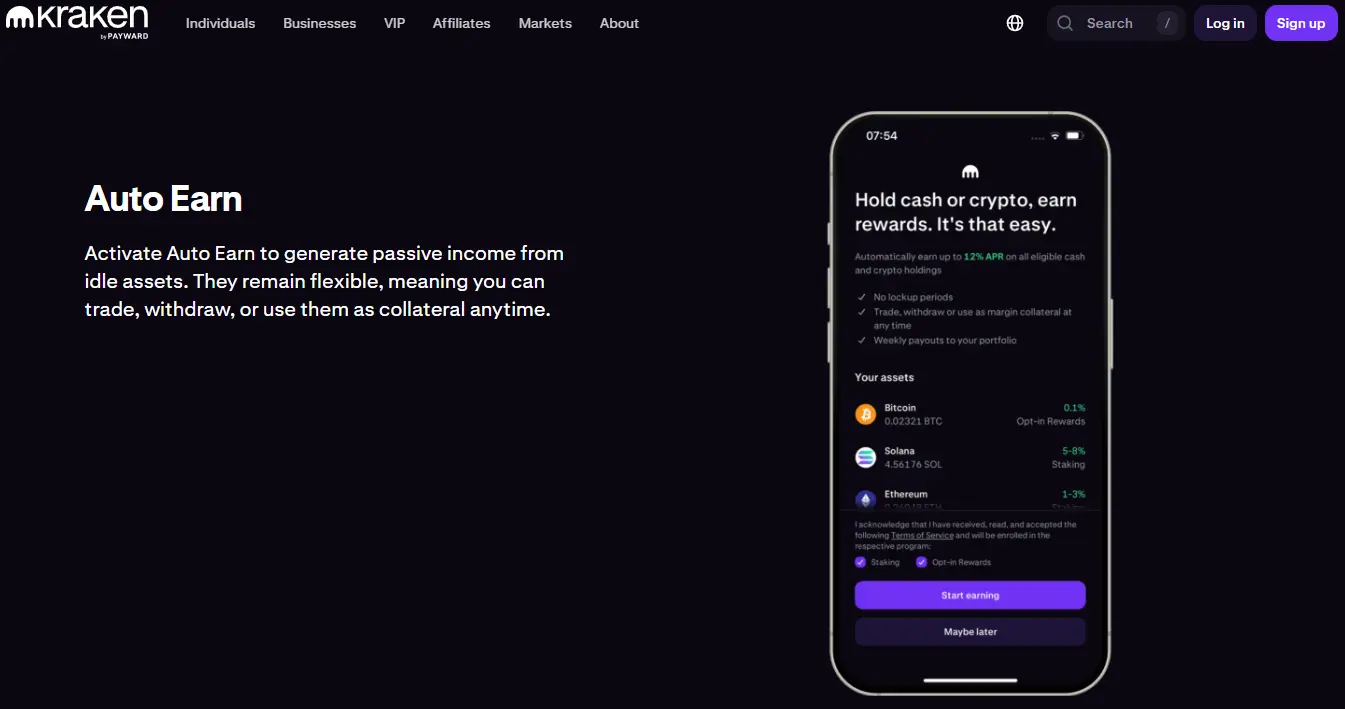
Flexible Prämien gibt es für USDG, USDC, apxUSD, USDe, RLUSD, tokenisiertes GBP und QCAD. Das Angebot unterscheidet sich je nach Region. Für Standardnutzer gelten niedrigere Basiszinssätze. Laut Krakens Zinsübersicht vom 17. September erhalten Kraken+-Mitglieder bis zu 4,50 % APY auf USDG, 4,00 % auf USDC, 3,75 % auf RLUSD und 2 % auf QCAD, sofern sie in ihrer Region teilnahmeberechtigt sind. Die Zinssätze sind variabel.
Im September 2026 führte Kraken außerdem Fixed Rate Rewards ein. Unter den Bedingungen zum Start kannst du USD, EUR, USDT, USDC oder USDG für 3, 6, 12 oder 18 Monate anlegen und eine feste Rendite von bis zu 6 % APY erhalten. Während der gewählten Laufzeit bleibt das Geld gebunden.
Vor- und Nachteile von Kraken Stablecoin Rewards
Was uns gefällt
- Mehrere Stablecoins werden unterstützt
- Kein Mindestbetrag beim flexiblen Konto
- Assets bleiben verfügbar
- Feste Zinssätze verfügbar
Was dagegen spricht
- Höhere Zinssätze nur mit Kraken+
- Bei Festanlagen bleibt das Geld gebunden
- Verfügbarkeit je nach Region unterschiedlich
5. Nexo Savings
- Am besten für: Höhere Stablecoin-Zinssätze
- Sparmodell: Flexibel und mit fester Laufzeit
- KYC: Erforderlich
Nexo bietet für USDT und USDC ein Krypto-Sparkonto mit flexiblen und festverzinsten Plänen an. Bei Flexible Savings werden die Zinsen täglich gutgeschrieben und du kannst jederzeit über dein Guthaben verfügen. Auf der aktuellen USDT-Seite wirbt Nexo mit Jahreszinsen von bis zu 11,5 %. Die höheren Zinssätze gelten bei festen Laufzeiten. In deinem Konto siehst du, welcher Zinssatz und welche Laufzeit für dich gelten.
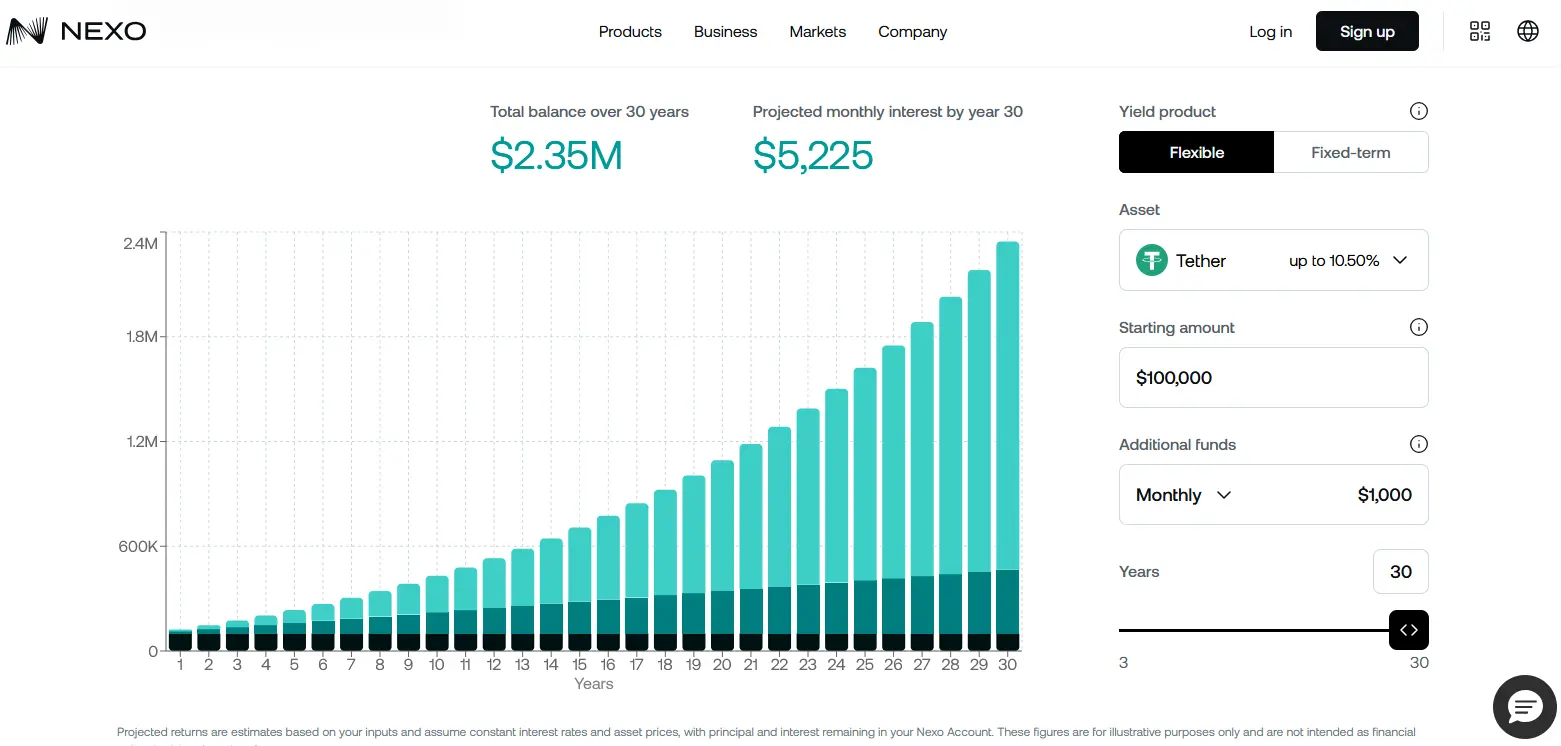
Der endgültige Zinssatz hängt von deinem Nexo Loyalty Tier, der gewählten Laufzeit und der Auszahlungswährung ab. Wenn du dir die Zinsen in NEXO-Token auszahlen lässt, steigt der Standardsatz um bis zu 2 %. Du kannst außerdem regelmäßige Käufe täglich, wöchentlich, alle zwei Wochen, monatlich oder jährlich einrichten und sie über unterstützte Methoden wie ACH oder Banküberweisungen finanzieren.
Nexo finanziert diese Renditen über Zinsmargen aus besicherten Kreditlinien, Transaktionsgebühren für Handels- und Zahlungsdienste sowie marktneutrale Treasury-Strategien. Kunden mit mindestens 100.000 US-Dollar in digitalen Assets erhalten Zugang zu Nexo Private. Dazu gehören ein personalisiertes Onboarding und ein fester Ansprechpartner. Außerdem stellt Nexo herunterladbare Transaktionsübersichten und Tools für die Steuererklärung bereit.
Vor- und Nachteile von Nexo Savings
Was uns gefällt
- Hohe Stablecoin-Zinssätze
- Tägliche Zinszahlungen
- Flexible und festverzinste Pläne
- Automatisierte regelmäßige Käufe
Was dagegen spricht
- Loyalty Tiers beeinflussen die Rendite
- Keine öffentlichen Proof-of-Reserves-Daten in Echtzeit
6. Bitget Simple Earn
- Am besten für: Durch Real World Assets gedeckte Sparprodukte
- Sparmodell: Flexibel und mit fester Laufzeit
- KYC: required
Bitget Simple Earn unterstützt USDT, USDC, USDGO, U, USDe, USDS und USTC mit flexiblen Produkten und Anlagen mit fester Laufzeit. Die aktuellen Zinssätze liegen bei bis zu etwa 6,92 % APR für USDT und 6,66 % für USDC. Für Angebote mit höheren Zinssätzen gelten Zeichnungslimits.Das Cash-Plus-Produkt akzeptiert USDT und USDC. Es bietet bis zu 4 % APR mit täglicher Zinseszinsberechnung und ermöglicht Auszahlungen in Echtzeit. Im Hintergrund werden eingezahlte Gelder in USDGO umgewandelt. Zu den Reserven gehören kurzfristige US-Staatsanleihen, Reverse-Repo-Geschäfte der Federal Reserve mit Übernachtlaufzeit, Geldmarktfonds und Instrumente zur Liquiditätssteuerung, die bei bundesweit zugelassenen US-Banken verwahrt werden.
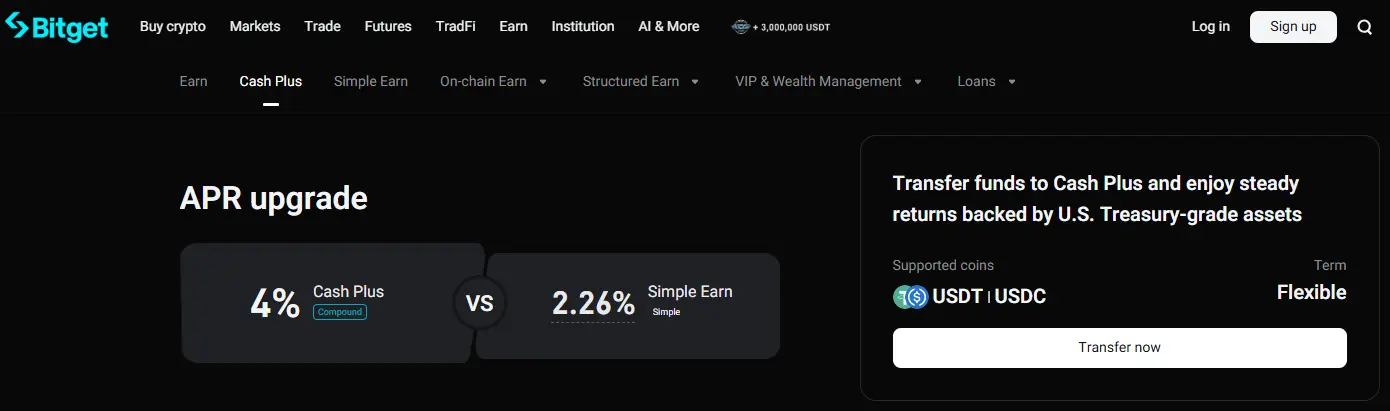
Bitget bietet außerdem BGUSD an, das der Anbieter als kapitalgeschütztes Produkt mit einer Rendite von rund 3 % beschreibt. Diese Bezeichnung bezieht sich auf die Produktgestaltung. Das Risiko des Emittenten und der Plattform bleibt davon unberührt. BGUSD ist durch einen Korb aus Real-World Assets gedeckt, darunter US-Staatsanleihen. Bitget weist derzeit eine Reservequote von 124,01 % aus. Auch USTC ist gelistet. Seit der Kurs nicht mehr an den US-Dollar gekoppelt ist, gehört der Token jedoch in eine andere Kategorie als die übrigen unterstützten Stablecoins.
Vor- und Nachteile von Bitget Simple Earn
Was uns gefällt
- Wettbewerbsfähige Renditen auf USDT
- Cash Plus mit täglichem Zinseszins
- BGUSD mit RWA-Deckung verfügbar
- Öffentliche Reserveangaben
Was dagegen spricht
- Höhere Zinssätze nur für begrenzte Beträge
- Nur Stablecoins mit US-Dollar-Bezug
7. KuCoin Savings
- Am besten für: USDG-Inhaber
- Sparmodell: Flexibel und fest
- KYC: required
KuCoin Earn unterstützt USDT, USDC, USDG, USDD, USDe und U mit flexiblen und festverzinslichen Produkten. Für den Vergleich oben dient der angegebene USDG-Referenzzinssatz von bis zu 6 % APR. Für andere Assets gelten abweichende Zinssätze. Einige Aktionen sind zudem auf einen geringen qualifizierenden Anlagebetrag beschränkt. Auf der KuCoin-Earn-Seite findest du Referenzzinssätze sowie unterschiedliche Angebote je nach Asset und Laufzeit. Aktionsstufen gelten nur für begrenzte Anlagebeträge.
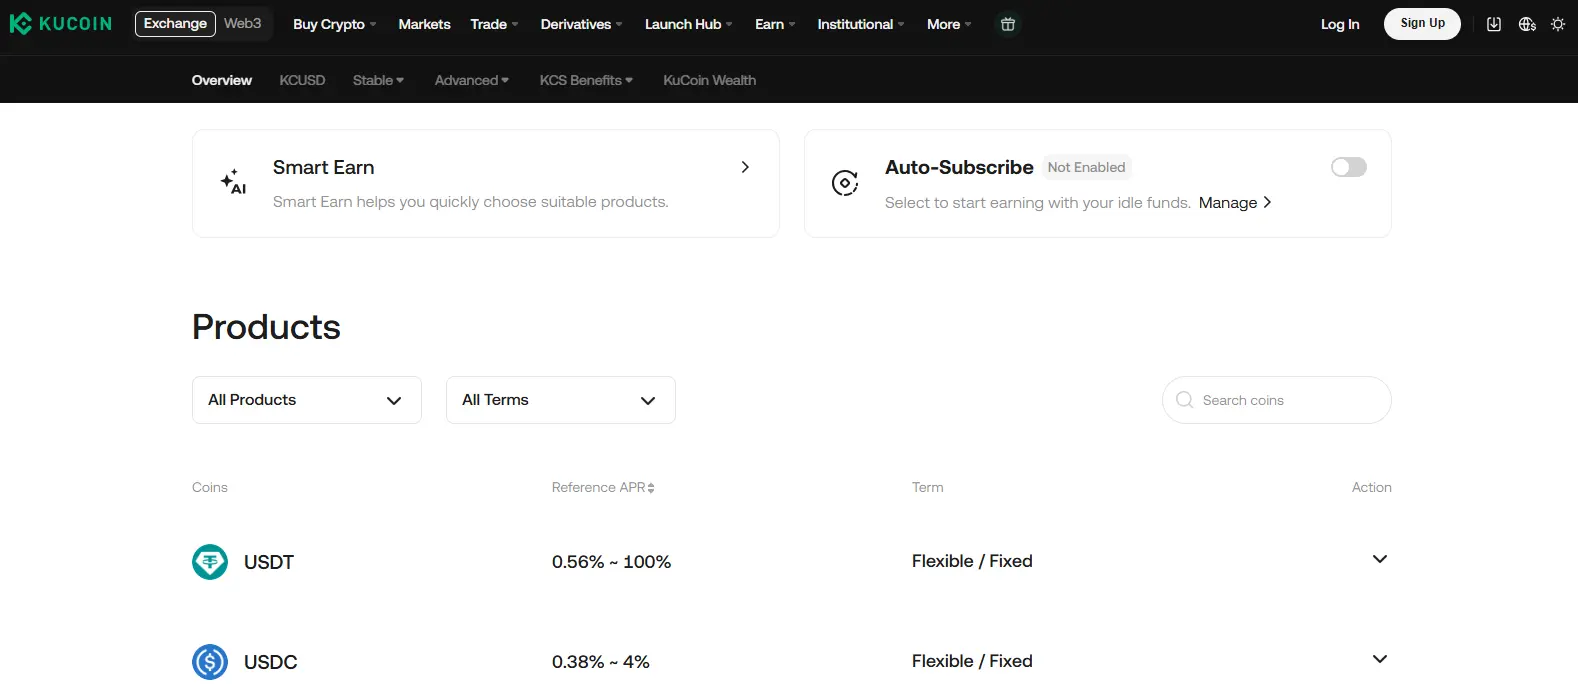
Wenn du kein separates Earn-Produkt nutzen möchtest, kannst du mit Hold-to-Earn Prämien für ein berechtigtes USDG-Guthaben erhalten, sobald du die Funktion aktiviert hast. Dein Guthaben bleibt dabei verfügbar. Prüfe den aktuellen Zinssatz und die Teilnahmebedingungen in deinem Konto.
KuCoin bietet auch KCUSD an, ein Earn-Produkt, das der Anbieter als kapitalgeschützt beschreibt und dessen Rendite an tokenisierte US-Staatsanleihen gekoppelt ist. Die Bezeichnung bezieht sich auf die Produktgestaltung. Eine Einlagensicherung und das Plattformrisiko sind davon getrennt zu betrachten. Die Erträge werden täglich berechnet und gemäß den Produktbedingungen ausgezahlt. KCUSD bietet dir eine weitere Möglichkeit, mit einem an den US-Dollar gekoppelten Produkt Erträge zu erzielen. Die Struktur unterscheidet sich von herkömmlichen flexiblen Stablecoin-Sparprodukten.
Vor- und Nachteile von KuCoin Savings
Was uns gefällt
- USDG Hold-to-Earn verfügbar
- Öffentlicher Proof of Reserves
- KCUSD mit Staatsanleihen-Deckung verfügbar
Was dagegen spricht
- Niedrige Renditen auf USDT und USDC
8. Bybit Easy Earn
- Am besten für: Stablecoin-Auswahl mit US-Dollar-Bezug
- Sparmodell: Flexibel und fest
- KYC: required
Bybit Easy Earn unterstützt sieben Stablecoins mit US-Dollar-Bezug: USDT, BYUSDT, USDC, RLUSD, USD1, USDe und USDTB. Du kannst deine Assets in Flexible Savings anlegen und dabei jederzeit darauf zugreifen oder dich für ein Produkt mit fester Laufzeit entscheiden. Die angegebenen Renditen liegen bei bis zu 6,24 % APY. Der verfügbare Zinssatz hängt vom Stablecoin, der Laufzeit, deiner Kontoberechtigung und dem verfügbaren Kontingent ab.
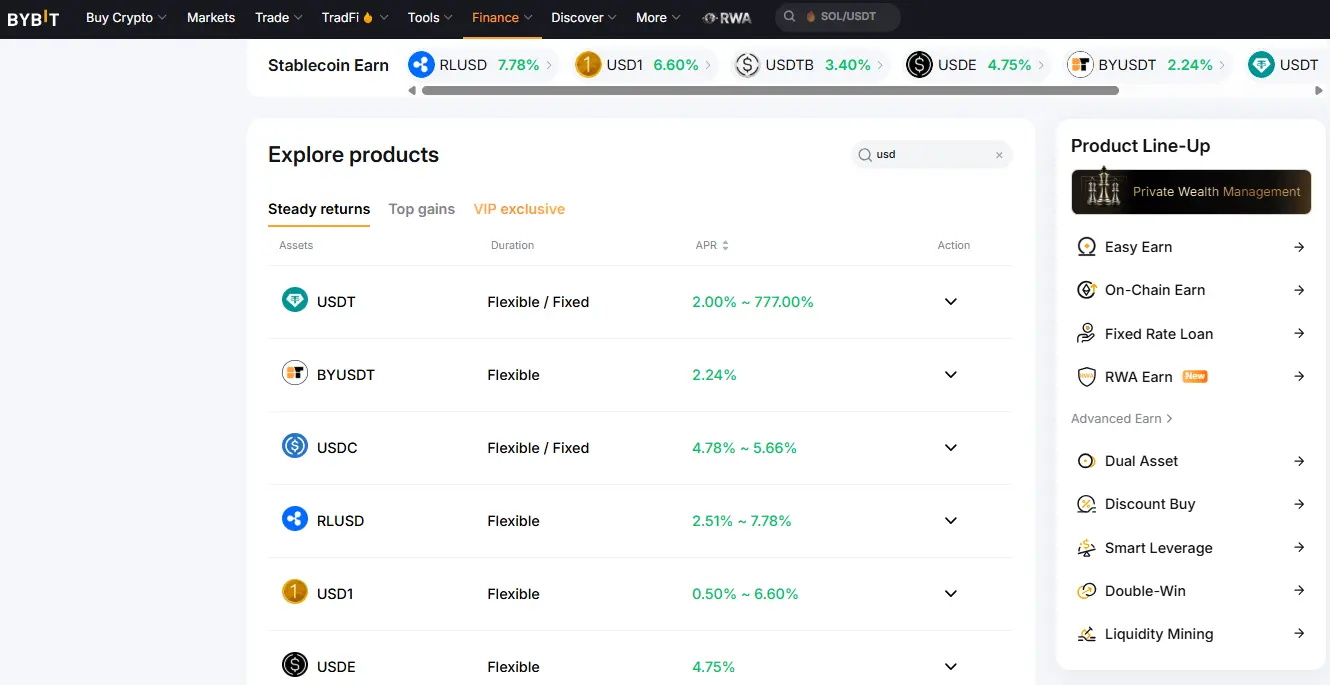
Nach erfolgreicher Zeichnung beginnt die Verzinsung. Die Auszahlung erfolgt gemäß den Bedingungen des gewählten Produkts. Alle unterstützten Stablecoins sind an den US-Dollar gekoppelt. Euro- und Pfund-Stablecoins gibt es daher nicht. Bybit bietet außerdem einen Earn-Bereich mit RWA-Produkten. Diese folgen anderen Strukturen und bergen neben den Risiken flexibler Stablecoin-Sparprodukte zusätzliche Risiken durch Emittenten, Liquidität und Basiswerte.
Vor- und Nachteile von Bybit Easy Earn
Was uns gefällt
- 7 Stablecoins unterstützt
- Flexible und festverzinsliche Produkte
- Öffentlicher Proof of Reserves
Was dagegen spricht
- Nur Stablecoins mit US-Dollar-Bezug
- Höhere Zinssätze nur für begrenzte Beträge
9. Crypto.com Earn
- Am besten für: Bestehende Crypto.com-Abonnenten
- Sparmodell: Flexibel und fest
- KYC: required
Crypto.com Earn unterstützt USDT und USDC in flexiblen Plänen mit bis zu 0,50 % Jahresrendite. Wenn du deine Gelder für bis zu drei Monate bindest, steigt die Rendite auf bis zu 2 % pro Jahr. USDP und DAI sind ebenfalls verfügbar, allerdings nur in Produkten mit fester Laufzeit. Diese Angebote können Nutzer mit einem berechtigten Crypto.com-Mitgliedschaftsplan nutzen.
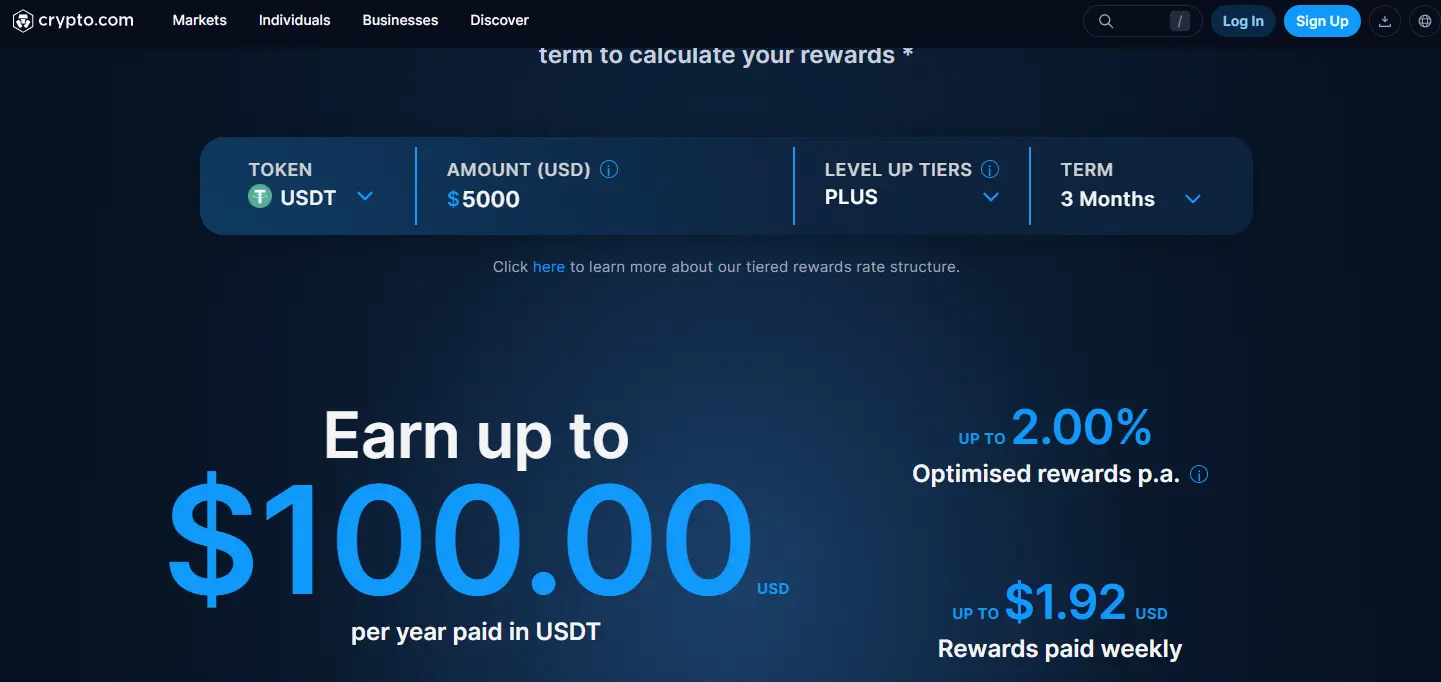
Crypto.com hat außerdem ein neues Cash-Rewards-Produkt angekündigt. Plus-Mitglieder sollen damit bis zu 4,5 % Jahresrendite erhalten können. Für Pro- und Private-Mitglieder sind höhere Zinssätze geplant. Das Produkt erwirtschaftet Erträge auf Fiat-Guthaben und unterscheidet sich damit von den Stablecoin-Renditen bei Crypto Earn. Ein Mindestguthaben oder eine Bindungsfrist soll es voraussichtlich nicht geben. Crypto.com hat noch keinen Starttermin, keine unterstützten Regionen und keine Angaben dazu veröffentlicht, wie die Cash-Rendite erzielt werden soll. Deshalb ist das Produkt in diesem Renditevergleich nicht berücksichtigt.
Vor- und Nachteile von Crypto.com Earn
Was uns gefällt
- Flexible Anlage in USDT und USDC
- Kurze feste Laufzeiten
- Tägliche Ertragsberechnung
Was dagegen spricht
- Kostenpflichtige Mitgliedschaft erforderlich
- Niedrige Zinssätze bei flexiblen Produkten
10. Bitunix Easy Earn
- Am besten für: Erträge ohne verpflichtende KYC-Prüfung
- Sparmodell: Flexibel und fest
- KYC: optional
Bitunix bietet ein Krypto-Sparkonto mit optionaler KYC-Prüfung. Neben anderen Assets werden USDT und USDC unterstützt. Easy Earn umfasst flexible Produkte, aus denen du jederzeit Geld abheben kannst, sowie feste Laufzeiten von 7, 14 oder 30 Tagen. Bei flexiblen Produkten werden die Erträge stündlich berechnet und automatisch dem angelegten Guthaben gutgeschrieben.
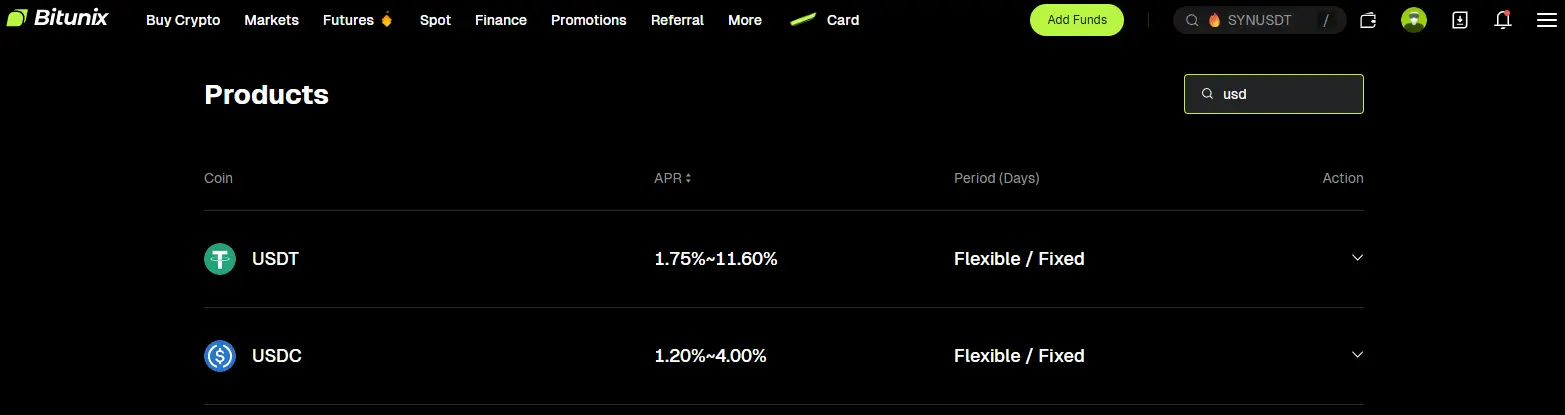
Die Zinssätze und Kontingente findest du im jeweiligen Easy-Earn-Angebot. Sie unterscheiden sich je nach Asset, Laufzeit und Kontostufe. Prüfe, welcher Teil deines Guthabens für einen Aktionszinssatz infrage kommt und wie der Rest verzinst wird. Bitunix Card Auto Earn ist ein separates Produkt. Der dafür angegebene Zinssatz von 11,6 % APR gilt für dieses Produkt. Bei Easy Earn gelten die eigenen Standardzinssätze.
Auch nicht verifizierte Nutzer können Bitunix Easy Earn verwenden, allerdings gelten Auszahlungslimits. Bei einer Konto- oder Compliance-Prüfung kann Bitunix trotzdem eine Identitätsprüfung verlangen. Zudem hängt die Verfügbarkeit der Produkte von deiner Region ab.
Vor- und Nachteile von Bitunix Easy Earn
Was uns gefällt
- KYC optional
- Stündliche Zinsberechnung
Was dagegen spricht
- Hohe APY nur für begrenzte Beträge
- Zinssätze abhängig von der VIP-Stufe
11. Sky sUSDS
- Am besten für: Eigenverwahrtes Sparen ohne KYC
- Sparmodell: Flexibel und fest
- KYC: Ohne KYC
Sky ermöglicht mit sUSDS das nicht-verwahrende Sparen mit Stablecoins. sUSDS ist derzeit der weltweit größte renditetragende Stablecoin. Du zahlst USDS ein und erhältst dafür sUSDS. Dein Guthaben wächst automatisch mit der Sky Savings Rate von derzeit 3,60 Prozent und bleibt dabei liquide. Die Rendite stammt aus dem Gesamtüberschuss von Sky Protocol, der durch Protokolleinnahmen im gesamten Ökosystem entsteht. Dahinter steht weder ein einzelner Kreditnehmer noch ein bestimmter Pool oder eine einzelne Anlagestrategie.
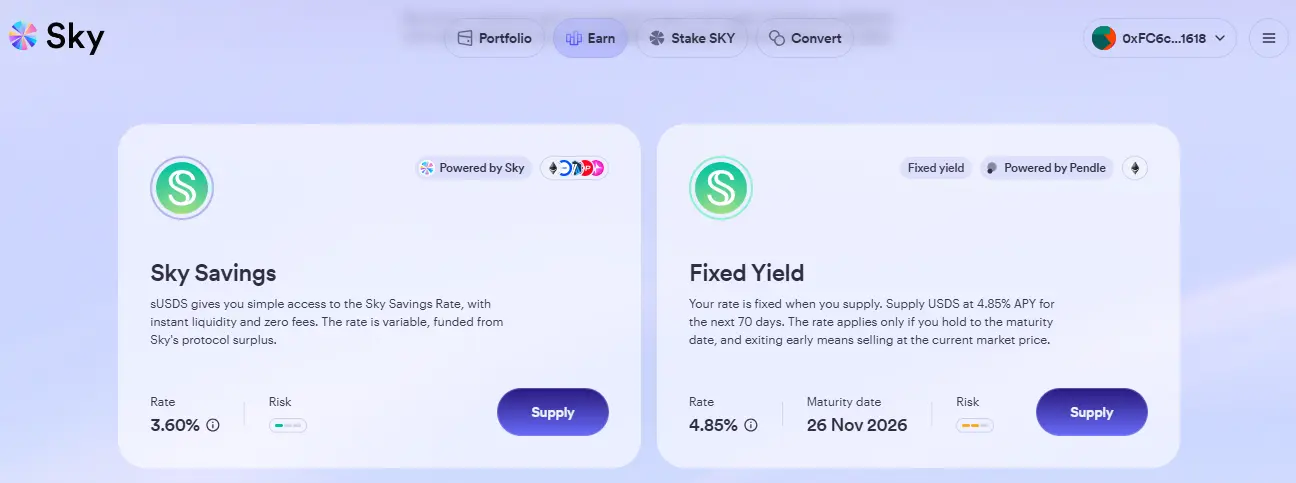
Die Rate wird durch öffentliche Onchain-Governance festgelegt. Inhaber des SKY-Tokens können sie erhöhen oder senken. Über eine Integration mit Pendle bietet Sky auch eine feste Rendite. Bei Halten bis zur Fälligkeit liegt sie derzeit bei 4,85 Prozent APY. Bei einem vorzeitigen Ausstieg musst du zum aktuellen Marktpreis verkaufen. Dieser kann über oder unter dem ursprünglichen Wert liegen.
Sky.money erhebt keine Gebühren für Einzahlungen, Auszahlungen oder die Rendite. Es können jedoch Gasgebühren für die Blockchain anfallen. Die Deckung von USDS, die Besicherung und Änderungen an der Governance lassen sich Onchain überprüfen. Das Protokoll setzt auf Überbesicherung und formale Risikokontrollen. Risiken durch Smart Contracts und Stablecoins bleiben dennoch bestehen.
Vor- und Nachteile von Sky sUSDS
Was uns gefällt
- Kein KYC erforderlich
- Guthaben bleibt in Eigenverwahrung
- Deckung öffentlich überprüfbar
- Keine Plattformgebühren auf die Rendite
- Feste Rendite verfügbar
Was dagegen spricht
- Nur USDS unterstützt
- Governance steuert die variable Rate
- Vorzeitiger Ausstieg bei fester Rendite mit schwankendem Erlös
12. GRVT Earn on Equity
- Am besten für: Rendite beim aktiven Trading
- Sparmodell: Automatisch und flexibel
- KYC: optional
GRVT Earn on Equity verzinst automatisch berechtigte USDT- und USDC-Guthaben auf deinen Funding- und Trading-Konten. So wird dein Guthaben zu einem Krypto-Sparkonto. Berechtigte Nutzer erhalten eine variable Basisrendite von 3,50 Prozent APY. Ein Abonnement, eine Sperrfrist oder die Übertragung in ein separates Earn-Wallet ist nicht nötig. Das Guthaben bleibt für Trading, Überweisungen und Auszahlungen verfügbar. Eine Obergrenze für die verzinste Summe gibt es nicht.
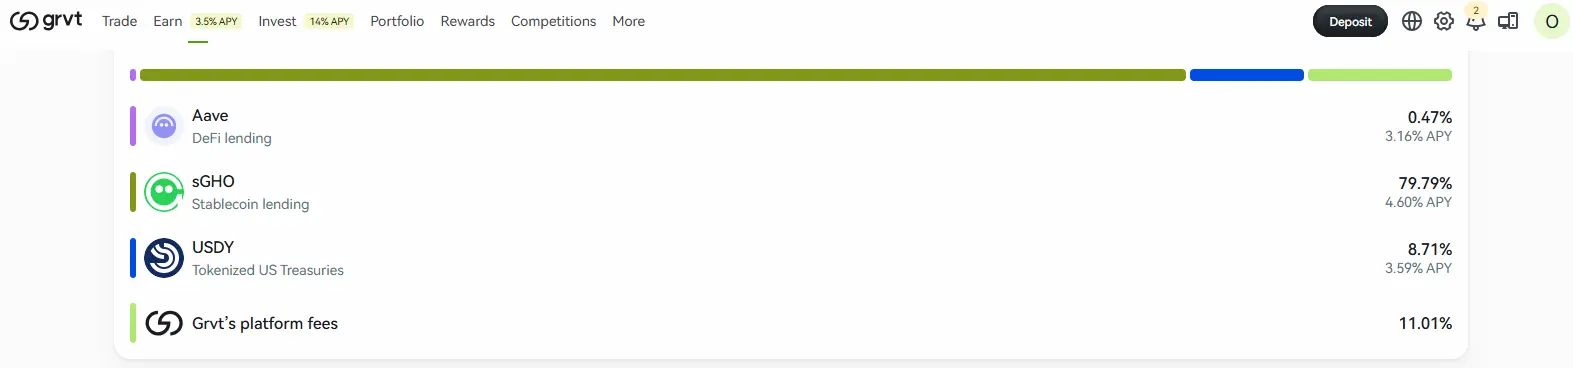
GRVT erzielt Renditen über DeFi-Angebote und Real-World-Asset-Quellen von Drittanbietern. Die aktuellen Bedingungen für Earn on Equity gelten für USDT und USDC auf Funding- und Trading-Konten. Die tägliche Auszahlung erfolgt in USDT. Guthaben in Strategies Vaults ist ausgeschlossen. Bei den zugrunde liegenden Protokollen besteht das Risiko von Exploits, Depegs oder einer Insolvenz. Damit ist bei der angegebenen APY auch dein eingesetztes Kapital gefährdet.
Der Zugang über ein Wallet funktioniert ohne KYC. GRVT kann jedoch Compliance-Prüfungen durchführen oder bei Bedarf Angaben zur Identität anfordern.
Vor- und Nachteile von GRVT Earn on Equity
Was uns gefällt
- Rendite beim Trading
- Keine Guthabenobergrenze
- Keine Sperrfrist
- Transparente Renditequellen
- Zugang über ein Wallet
Was dagegen spricht
- Rendite wird nur in USDT ausgezahlt
- Risiken der zugrunde liegenden Protokolle
Risiken von Krypto-Sparkonten
Krypto-Sparkonten können Renditen auf ungenutzte Stablecoins erwirtschaften. Das Guthaben ist dabei Risiken ausgesetzt, die bei einem herkömmlichen, versicherten Sparkonto nicht bestehen.
- Insolvenz der Plattform: Ein Anbieter kann zahlungsunfähig werden und Kundenguthaben möglicherweise nicht zurückzahlen.
- Kontrahentenrisiko: Kreditnehmer oder Anlagepartner können ihren Verpflichtungen möglicherweise nicht nachkommen.
- Depeg eines Stablecoins: Ein Stablecoin kann seinen angestrebten Wert gegenüber dem US-Dollar verlieren.
- Einschränkungen bei Auszahlungen: In einer finanziellen Krisensituation können Plattformen Rückzahlungen verzögern oder aussetzen.
- Fehler in Smart Contracts: Bei Onchain-Sparprodukten können durch Programmierfehler oder Exploits Gelder verloren gehen.
- Variable Renditen: Die APY flexibler Angebote kann ohne Vorankündigung sinken.
- Einschränkungen bei festen Laufzeiten: Gesperrtes Guthaben ist möglicherweise nicht verfügbar oder bei vorzeitiger Auszahlung mit Gebühren verbunden.
- Regulatorische Einschränkungen: Ein Produkt kann in einem bestimmten Land nicht mehr verfügbar sein.
- Keine Einlagensicherung: Für die meisten Krypto-Guthaben gilt nicht der Schutz von Bankeinlagen.
- Irreführende Renditeangaben: Die höchste APY gilt möglicherweise nur für ein kleines Guthaben oder ein begrenztes Kontingent.
Tipps zur Auswahl eines Krypto-Sparkontos
Die höchste beworbene Rendite ist nur einer von mehreren Faktoren. Für einen aussagekräftigen Vergleich solltest du prüfen, wie die Rendite zustande kommt, wann du auf dein Guthaben zugreifen kannst und welcher Schutz besteht, falls der Anbieter in finanzielle Schwierigkeiten gerät.
- Effektive Rendite prüfen: Berechne die APY, die für dein tatsächliches Guthaben gilt, und verlasse dich nicht nur auf den beworbenen Höchstwert.
- Renditequelle verstehen: Prüfe, ob die Rendite aus Krediten, Reserveerträgen, US-Staatsanleihen oder DeFi-Strategien stammt.
- Nachweise zu den Reserven prüfen: Achte auf Proof of Reserves, Angaben zu Verbindlichkeiten, Finanzprüfungen oder Onchain-Daten zur Besicherung.
- Auszahlungsbedingungen prüfen: Informiere dich über Sperrfristen, Auszahlungsdauer, Bedingungen für einen vorzeitigen Ausstieg und Auszahlungslimits.
- Stablecoin einschätzen: Prüfe den Herausgeber, die Reserven, den Rückzahlungsprozess und die bisherige Stabilität des Pegs.
- Zugang zum Konto berücksichtigen: Prüfe KYC-Vorgaben, unterstützte Länder, Mitgliedschaften und Treuestufen.
- Vorgeschichte des Anbieters prüfen: Achte auf Sicherheitsvorfälle, ausgesetzte Auszahlungen und frühere Verluste von Kunden.
- Alle Kosten berücksichtigen: Beziehe Plattformgebühren, erfolgsabhängige Gebühren, Spreads, Netzwerkgebühren und Abonnementkosten mit ein.
- Risiken der Produkte unterscheiden: Flexible Sparangebote, feste Laufzeiten, tokenisierte US-Staatsanleihen und DeFi-Vaults bergen unterschiedliche Risiken.
Musst du Erträge aus Krypto-Sparkonten versteuern?
Erträge aus Krypto-Sparkonten können steuerpflichtig sein, auch wenn sie in Stablecoins ausgezahlt werden. In vielen Ländern gelten Rewards als Einkommen, sobald sie deinem Konto gutgeschrieben werden oder zur Auszahlung bereitstehen. Die steuerpflichtige Summe richtet sich in der Regel nach dem Marktwert der Rewards zum Zeitpunkt des Erhalts. Dieser Wert kann zugleich als Anschaffungskosten für einen späteren Verkauf, Tausch oder eine Zahlung gelten.
Wird der Vermögenswert später über oder unter diesem Wert verkauft, kann zusätzlich ein Veräußerungsgewinn oder -verlust entstehen. Für Rewards aus festen Laufzeiten, automatische Guthaben-Rewards und DeFi-Sparangebote können je nach Landesrecht unterschiedliche Regeln gelten. Halte Datum und Höhe der Rewards, ihre Marktwerte und spätere Veräußerungen fest. Prüfe außerdem die örtlichen Vorschriften. Für Leser in den USA erläutert der Leitfaden der IRS zu digitalen Vermögenswerten die Meldung von Einkommen und Veräußerungen.
Fazit
Wenn du nach einem Gegenstück zum klassischen Sparkonto in der Kryptowelt suchst, kommen Stablecoin-Produkte dem am nächsten. Sie bieten relativ stetige Renditen auf Vermögenswerte, die Fiatwährungen abbilden sollen. Bei flexiblen Konten bleibt das Guthaben für den Handel oder eine Auszahlung verfügbar. Manche Angebote unterstützen auch andere Vermögenswerte. Deren Kurs kann jedoch deutlich stärker schwanken, als die erwirtschafteten Zinsen ausgleichen können. Damit eignen sie sich kaum für das, was man üblicherweise unter Sparen versteht.
Krypto-Sparkonten sind eine Möglichkeit, Rendite zu erzielen. In unserem Artikel über passives Einkommen mit Kryptowährungen geht es um Staking, Lending, Liquidity Farming, Copy Trading und weitere Methoden. Diese Möglichkeiten können höhere Erträge bringen, sind aber auch mit größeren Markt-, Plattform- und Strategierisiken verbunden.
Häufig gestellte Fragen
Mit einem Krypto-Sparkonto kannst du auf Stablecoins oder andere Vermögenswerte, die du bei einer Plattform hältst, Rendite erzielen. Je nach Produkt werden Rewards automatisch gutgeschrieben oder du musst dein Guthaben in ein flexibles oder festverzinsliches Sparangebot einzahlen.
Bei Krypto-Sparkonten bestehen Risiken durch die Plattform, Kontrahenten, Stablecoins, mangelnde Liquidität und Smart Contracts. Proof of Reserves, unabhängige Bestätigungen, Prüfungen und Onchain-Daten zur Besicherung erhöhen die Transparenz. Ob eine Rückzahlung gewährleistet ist und Verluste verhindert werden, sind davon getrennte Fragen.
Die meisten Krypto-Sparkonten fallen nicht unter die gesetzliche Einlagensicherung. Manche Plattformen sind gegen bestimmte Verwahrungs- oder Sicherheitsvorfälle versichert. Insolvenz, Verluste durch Kreditvergabe und die Entkopplung eines Stablecoins vom US-Dollar sind davon in der Regel jedoch nicht abgedeckt.
Ja. Verluste können entstehen, wenn ein Stablecoin seine Preisbindung verliert, eine Plattform ausfällt, Kreditnehmer ihre Schulden nicht zurückzahlen, Auszahlungen eingeschränkt werden oder Smart Contracts ausgenutzt werden.
Ja. Bei flexiblen Sparkonten kannst du Stablecoins in der Regel jederzeit abheben. Coinbase, GRVT und einige Hold-to-Earn-Produkte zahlen außerdem Prämien auf berechtigte Kontoguthaben, ohne dass du sie für eine feste Laufzeit anmelden musst.
Die Renditen stammen aus der Kreditvergabe, Stablecoin-Reserven, US-Staatsanleihen, DeFi-Märkten, Transaktionsgebühren oder Treasury-Strategien.
Meistens. Bei manchen Plattformen gelten jedoch Bearbeitungszeiten, Auszahlungsgrenzen oder vorübergehende Einschränkungen.
Höhere Renditen spiegeln in der Regel eine stärkere Kreditnachfrage sowie höhere Plattform-, Liquiditäts-, Kontrahenten- oder Stablecoin-Risiken wider.