Las 12 mejores cuentas de ahorro cripto de 2026: genera rendimientos con stablecoins
En esta página
En esta página
- ¿Cómo funciona una cuenta de ahorro en criptomonedas?
- Comparativa de las principales cuentas de ahorro cripto
- 1. Binance Simple Earn
- Ventajas y desventajas de Binance Simple Earn
- 2. Ledn Growth Accounts
- Ventajas y desventajas de Ledn Growth Accounts
- 3. Coinbase USDC Rewards
- Ventajas y desventajas de Coinbase USDC Rewards
- 4. Kraken Stablecoin Rewards
- Ventajas y desventajas de Kraken Stablecoin Rewards
- 5. Nexo Savings
- Ventajas y desventajas de Nexo Savings
- 6. Bitget Simple Earn
- Ventajas y desventajas de Bitget Simple Earn
- 7. KuCoin Savings
- Ventajas y desventajas de KuCoin Savings
- 8. Bybit Easy Earn
- Ventajas y desventajas de Bybit Easy Earn
- 9. Crypto.com Earn
- Ventajas y desventajas de Crypto.com Earn
- 10. Bitunix Easy Earn
- Ventajas y desventajas de Bitunix Easy Earn
- 11. Sky sUSDS
- Ventajas y desventajas de Sky sUSDS
- 12. GRVT Earn on Equity
- Ventajas y desventajas de GRVT Earn on Equity
- Riesgos de las cuentas de ahorro cripto
- Consejos para elegir una cuenta de ahorro en criptomonedas
- ¿Hay que pagar impuestos por los intereses generados con el ahorro cripto?
- Conclusión
- Preguntas frecuentes
- Las cuentas de ahorro cripto generan rendimientos con stablecoins y otros criptoactivos que no se están utilizando.
- Las cuentas flexibles permiten acceder a los fondos, mientras que los plazos fijos suelen ofrecer APY más altos.
- La mejor cuenta de ahorro cripto depende de las tasas, los requisitos de KYC, la custodia y las condiciones de retiro.
- La Prueba de Reservas ofrece transparencia, pero la protección de tus fondos es un asunto aparte.
- Las tasas son variables, están sujetas a cupos y suelen depender del saldo o del nivel de membresía.
Dejar criptoactivos sin usar en una wallet puede parecer un desperdicio, sobre todo cuando exchanges y plataformas de préstamos ofrecen intereses por esos mismos activos. Las cuentas de ahorro cripto son una alternativa sencilla: depositas Bitcoin, stablecoins u otros activos admitidos y obtienes un rendimiento variable o fijo. La APY más alta anunciada rara vez cuenta toda la historia, ya que a menudo solo se aplica a saldos pequeños, exige bloquear los fondos durante un plazo, depende del nivel de fidelidad o varía según el país. En este artículo comparamos 12 productos de ahorro cripto, entre ellos opciones con custodia, sin KYC y de autocustodia, teniendo en cuenta las tasas, la flexibilidad para retirar fondos, los activos admitidos, los requisitos de acceso y la forma en que cada plataforma genera los rendimientos.
¿Cómo funciona una cuenta de ahorro en criptomonedas?
Las cuentas de ahorro cripto permiten obtener rendimientos con los criptoactivos que ya tienes, una forma pasiva de hacer crecer activos que, de otro modo, permanecerían inactivos. Funcionan de distintas maneras. Puedes prestar Bitcoin, Ethereum o stablecoins mediante productos flexibles o a plazo fijo. Algunas plataformas también generan rendimientos automáticamente sobre los saldos admitidos, sin que tengas que suscribirte a un producto por separado, y mantienen los activos disponibles para operar o retirarlos.
En segundo plano, el proveedor presta los activos a prestatarios, aplica estrategias institucionales o comparte los ingresos generados por las reservas. Las cuentas flexibles facilitan el acceso a los fondos y ofrecen tasas variables, mientras que los plazos fijos pagan más a cambio de bloquearlos. Las recompensas se abonan a diario, semanalmente o mensualmente, según la plataforma, las condiciones del producto y el activo seleccionado.
Comparativa de las principales cuentas de ahorro cripto
Al preparar esta lista, encontramos muchas plataformas que presentan productos de minería, staking, provisión de liquidez y otras estrategias para generar rendimientos como cuentas de ahorro cripto. Limitamos la selección a servicios que ofrecen una experiencia similar a la del ahorro, donde mantienes activos admitidos y acumulas rendimientos con el tiempo mediante cuentas flexibles, plazos fijos o recompensas automáticas sobre saldos inactivos.
También excluimos las plataformas centradas exclusivamente en staking. El staking permite obtener recompensas al convertirse en validador, una actividad que queda fuera de nuestra definición de cuenta de ahorro cripto. Con esto en mente, esta es nuestra lista de las mejores cuentas de ahorro cripto para generar rendimientos con stablecoins y otros criptoactivos.
| Plataforma | Stablecoins admitidas | Tipo de ahorro | Tasa anual anunciada | KYC | Pruebas de reservas o auditoría |
|---|---|---|---|---|---|
| Binance | más de 6 | Flexible y a plazo fijo | 7,35 % | required | yes |
| Ledn | más de 2 | Flexible | 8,50 % | Obligatorio | Sí |
| Coinbase | más de 1 | Flexible | Depende de la cuenta o la región | required | Informes financieros públicos; no es un seguro del producto |
| Kraken | 7 opciones flexibles; disponibilidad variable | Flexible y a plazo fijo | Hasta un 6 % APY en plazos fijos | required | yes |
| Nexo | más de 2 | Flexible y a plazo fijo | Hasta un 11,5 % anual | Obligatorio | Sin PoR pública en tiempo real |
| Bybit | más de 7 | Flexible y a plazo fijo | 6,24 % | required | yes |
| KuCoin | más de 6 | Flexible y a plazo fijo | Hasta un 6 % APR en USDG | required | yes |
| Bitget | 6 activos vinculados al dólar; USTC por separado | Flexible y a plazo fijo | Hasta un 6,92 % APR | required | yes |
| Crypto.com | más de 4 | Flexible y a plazo fijo | 2,00 % | required | yes |
| Bitunix | más de 2 | Flexible y a plazo fijo | Consulta la oferta de Easy Earn; los niveles varían | optional | yes |
| Sky | más de 1 | Flexible y a plazo fijo | 4,85 % | Sin KYC | Colateral onchain |
| GRVT | 2 | Flexible | 3,5 % APY base | optional | Onchain; riesgo del protocolo subyacente |
Esta comparativa se basa en las condiciones de los productos revisadas en septiembre de 2026. Las tasas anuales y los activos de ahorro admitidos varían según el producto. El APR no incluye la capitalización de intereses; el APY sí. Las ofertas cambian y pueden depender del saldo, la región, la membresía o el plazo de bloqueo. La información sobre reservas describe el respaldo en un momento concreto, y la devolución o el seguro del saldo de Earn son cuestiones distintas. Consulta las condiciones del producto enlazadas antes de suscribirte.
1. Binance Simple Earn
- Ideal para: variedad de stablecoins
- Tipo de ahorro: flexible y a plazo fijo
- KYC: required
Binance gestiona una de las plataformas Earn con más trayectoria, que ofrece más de 300 activos en productos flexibles y a plazo fijo. Entre las stablecoins disponibles están USDT, USDC, EURI, U, USDS y USDP, con tasas anunciadas de hasta el 7,35 % APY. Los rendimientos de otros activos llegan al 46,75 %, pero esos productos conllevan mucho más riesgo de inversión y de fluctuación de precios que el ahorro en stablecoins.
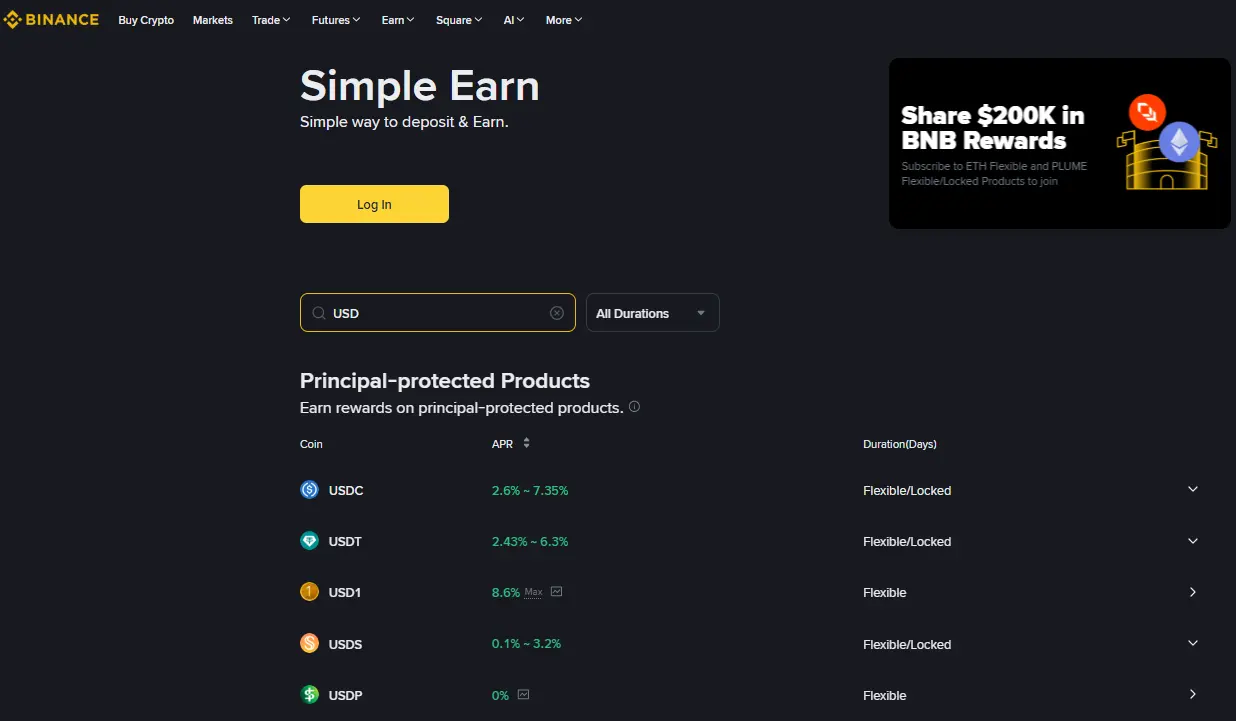
Binance también ofrece Soft Staking para USDS. Los saldos que cumplen los requisitos generan recompensas automáticamente y permanecen disponibles para operar, una alternativa más flexible que bloquear los fondos. Su USD Yield Hub incluye productos RWUSD y BFUSD. Para suscribirte a RWUSD, depositas USDC y puedes canjearlo de nuevo por USDC en una proporción de 1:1. Los rendimientos se respaldan con estrategias de activos del mundo real que incluyen letras del Tesoro de Estados Unidos. Binance también ofrece staking líquido para generar rendimientos con otros activos, una opción que queda fuera del modelo tradicional de las cuentas de ahorro.
Ventajas y desventajas de Binance Simple Earn
Lo que nos gusta
- Admite varias stablecoins
- Plazos flexibles y fijos
- Recompensas automáticas en USDS
- Prueba de Reservas pública
Puntos débiles
- KYC obligatorio
- Las tasas más altas tienen cupos
- La variedad de productos puede resultar compleja
2. Ledn Growth Accounts
- Ideal para: Préstamos transparentes en stablecoins
- Tipo de ahorro: Flexible
- KYC: Obligatorio
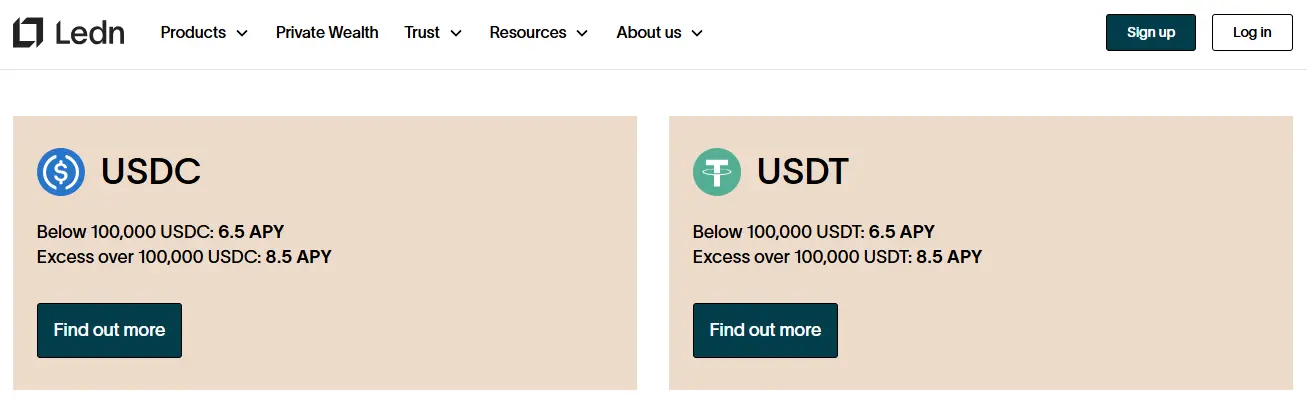
Ledn Growth Accounts permiten obtener intereses sobre USDC y USDT. Ambas stablecoins ofrecen un APY del 6,5% para saldos inferiores a 100.000 unidades, mientras que la parte que supera esa cantidad obtiene un APY del 8,5%. No hay saldo mínimo ni plazo fijo, y los intereses se abonan mensualmente en la misma stablecoin.
Ledn genera estos rendimientos principalmente al prestar stablecoins a través de su cartera de préstamos minoristas respaldados por Bitcoin. Los préstamos están garantizados con una proporción de colateral de 2:1, y los activos de Growth Account se mantienen separados de las demás actividades comerciales de Ledn. Para retirar los fondos o utilizarlos en otro lugar, primero hay que transferirlos desde Growth Account a la cuenta Transaction Account, que es independiente.
Ledn publica informes Open Book mensuales y realiza atestaciones de Proof-of-Reserves al menos dos veces al año. La atestación abarca los pasivos de los clientes, las operaciones de préstamo y los saldos bajo custodia. Los clientes pueden comprobar que sus saldos están incluidos.
Ventajas y desventajas de Ledn Growth Accounts
Lo que nos gusta
- Admite USDC y USDT
- Sin plazo fijo
- Estructura de cuentas segregadas
- Atestaciones independientes de reservas
Puntos débiles
- Solo admite 2 activos
- Intereses pagados mensualmente
3. Coinbase USDC Rewards
- Ideal para: Obtener rendimientos por los USDC sin utilizar
- Tipo de ahorro: Recompensas por saldo flexible
- KYC: required
Coinbase ofrece recompensas en USDC a las cuentas que cumplan los requisitos y tengan al menos 1 USDC. La tasa depende del país, del tipo de cuenta y de las promociones vigentes, así que conviene consultar la que aparece en tu cuenta. No hace falta suscribirse por separado a Earn ni mantener los fondos durante un plazo determinado. Además, puedes vender, enviar o convertir tus USDC cuando quieras. Las recompensas se acumulan a diario y se pagan cada semana. Los usuarios que cumplan los requisitos pueden elegir recibirlas en USDC o Bitcoin, según explican las condiciones de USDC Rewards.
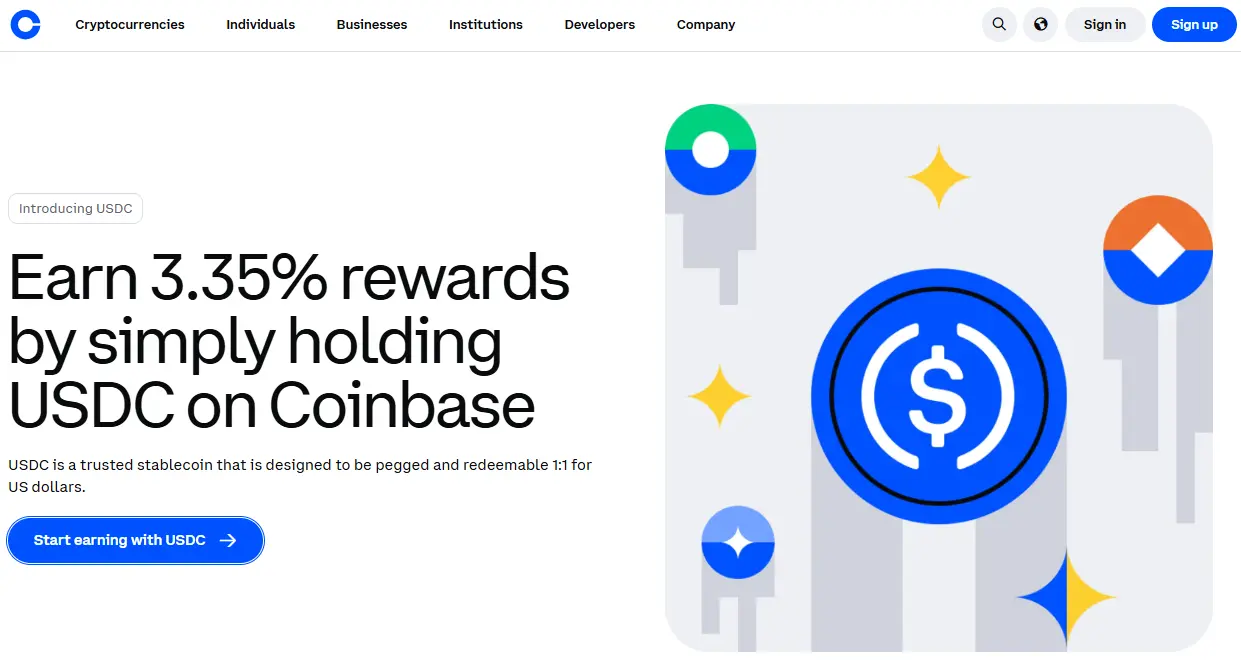
Coinbase no utiliza tus USDC y financia las recompensas por otra vía. Circle mantiene las reservas que respaldan USDC en efectivo y en activos del Tesoro de EE. UU. a corto plazo, que generan ingresos. A través de su acuerdo con Circle, Coinbase recibe una parte de esos ingresos y destina una parte a financiar USDC Rewards. Por eso Coinbase presenta estos pagos como recompensas por fidelidad y reserva el término «intereses» para Circle.
La disponibilidad depende del país. En Estados Unidos, Reino Unido, Australia y Singapur, los usuarios necesitan una membresía de Coinbase One. En las demás regiones admitidas, los usuarios que cumplan los requisitos obtienen recompensas con solo mantener al menos 1 USDC.
Los clientes del Reino Unido que cumplan los requisitos también pueden utilizar Instant Access Savings Account de Coinbase, un producto de ahorro independiente en GBP cuyos depósitos elegibles, hasta un máximo de £120,000, están protegidos por el FSCS.
Ventajas y desventajas de Coinbase USDC Rewards
Lo que nos gusta
- Sin período de bloqueo
- Pagos semanales de recompensas
- Saldo mínimo elegible de 1 USDC
- Activos respaldados uno a uno
Puntos débiles
- Solo USDC genera recompensas
- Se necesita una membresía de Coinbase One en algunas regiones
4. Kraken Stablecoin Rewards
- Ideal para: Rendimientos flexibles y fijos
- Tipo de ahorro: Flexible y fijo
- KYC: required
Kraken Stablecoin Rewards permite a los usuarios que cumplan los requisitos obtener rendimientos con solo mantener stablecoins compatibles en una cuenta de Kraken o Krak. Una vez activadas Stablecoin Rewards o Auto Earn, los rendimientos se acumulan automáticamente. No hay saldo mínimo, período de permanencia ni comisión del programa, y los activos siguen disponibles para operar, retirar o transferir.
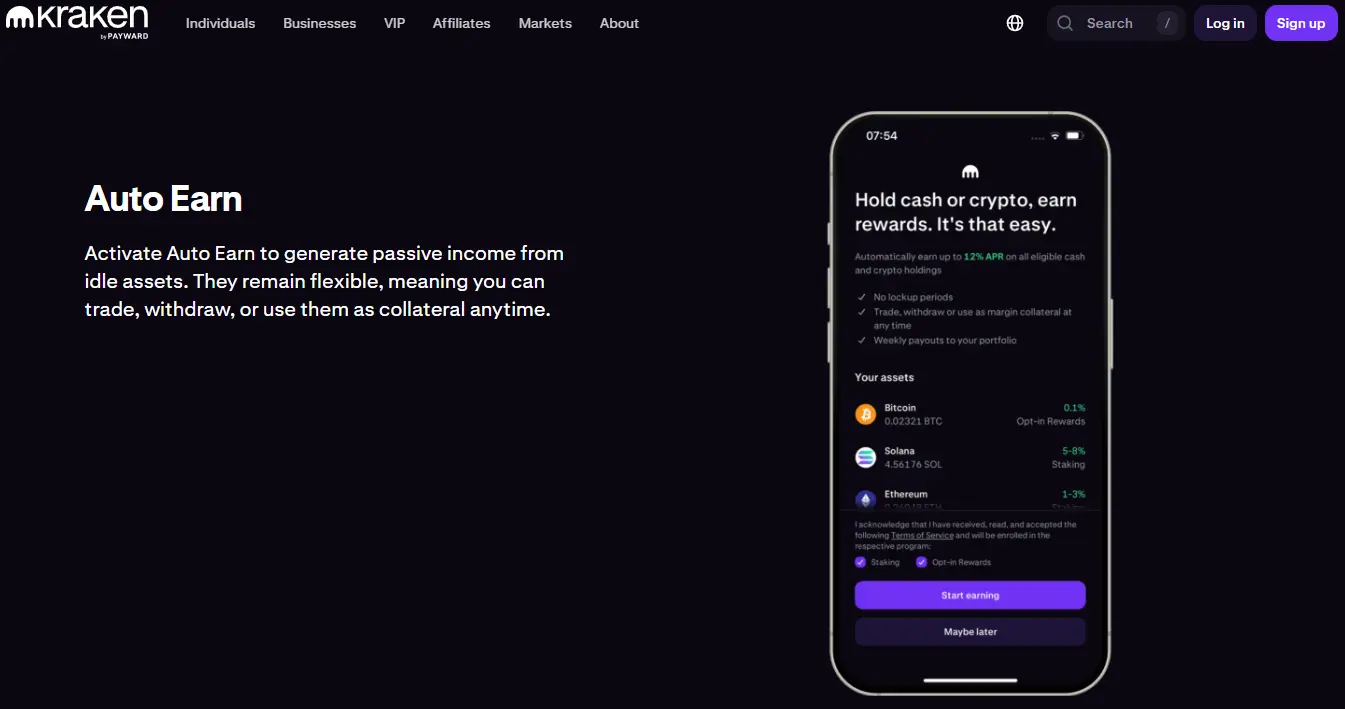
Las recompensas flexibles incluyen USDG, USDC, apxUSD, USDe, RLUSD, GBP tokenizada y QCAD, aunque la oferta varía según la región. Los usuarios estándar reciben tasas base más bajas. El esquema de tasas del 17 de septiembre de Kraken indica que los usuarios de Kraken+ pueden obtener un APY de hasta el 4,50% en USDG, el 4,00% en USDC, el 3,75% en RLUSD y el 2% en QCAD, sujeto a la disponibilidad en cada región. Las tasas son variables.
En septiembre de 2026, Kraken también presentó Fixed Rate Rewards. Según las condiciones de lanzamiento, puedes bloquear USD, EUR, USDT, USDC o USDG durante 3, 6, 12 o 18 meses y obtener un rendimiento fijo de hasta el 6% APY. Los fondos quedan inmovilizados durante el plazo seleccionado.
Ventajas y desventajas de Kraken Stablecoin Rewards
Lo que nos gusta
- Admite varias stablecoins
- Sin saldo mínimo para las cuentas flexibles
- Los activos siguen disponibles
- Hay tasas fijas
Puntos débiles
- Las tasas más altas requieren Kraken+
- Los fondos a tasa fija permanecen bloqueados
- La disponibilidad varía según la región
5. Nexo Savings
- Ideal para: Tasas más altas en stablecoins
- Tipo de ahorro: Flexible y fijo
- KYC: Obligatorio
Nexo ofrece una cuenta de ahorro en criptomonedas para USDT y USDC, con planes flexibles y a plazo fijo. Flexible Savings abona intereses a diario y permite retirar los fondos cuando quieras. La página actual de USDT de Nexo anuncia tasas anuales de hasta el 11,5%. Las tasas más altas corresponden a los plazos fijos, y en tu cuenta puedes consultar la tasa y el plazo que se te aplican.
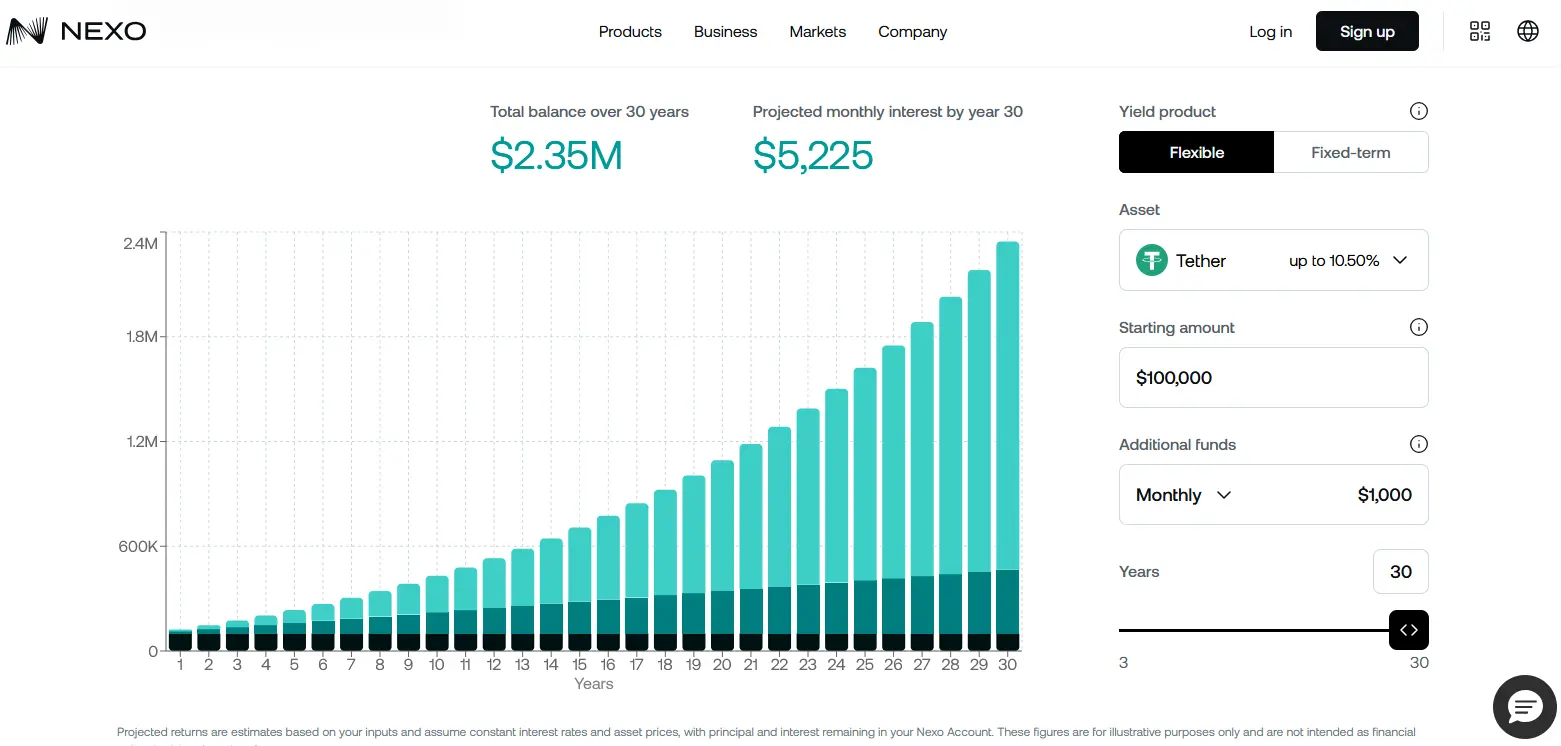
La tasa final depende de tu nivel de fidelidad en Nexo, del plazo elegido y de la moneda en la que recibas los pagos. Si eliges cobrar los intereses en tokens NEXO, la tasa estándar aumenta hasta 2%. También puedes programar compras recurrentes diarias, semanales, quincenales, mensuales o anuales y financiarlas con métodos admitidos, como transferencias ACH o bancarias.
Nexo financia estos rendimientos con los diferenciales de intereses de sus líneas de crédito con garantía, las comisiones de sus servicios de intercambio y pago, y estrategias de tesorería neutrales al mercado. Los clientes que mantienen al menos $100,000 en activos digitales acceden a Nexo Private, que ofrece una incorporación personalizada y un gestor de relaciones dedicado. Además, Nexo proporciona historiales de transacciones descargables y herramientas para declarar impuestos.
Ventajas y desventajas de Nexo Savings
Lo que nos gusta
- Tasas altas en stablecoins
- Pago diario de intereses
- Planes flexibles y a plazo fijo
- Compras recurrentes automatizadas
Puntos débiles
- Los niveles de fidelidad influyen en los rendimientos
- Sin PoR público y en tiempo real
6. Bitget Simple Earn
- Ideal para: Productos de ahorro respaldados por RWA
- Tipo de ahorro: Flexible y fijo
- KYC: required
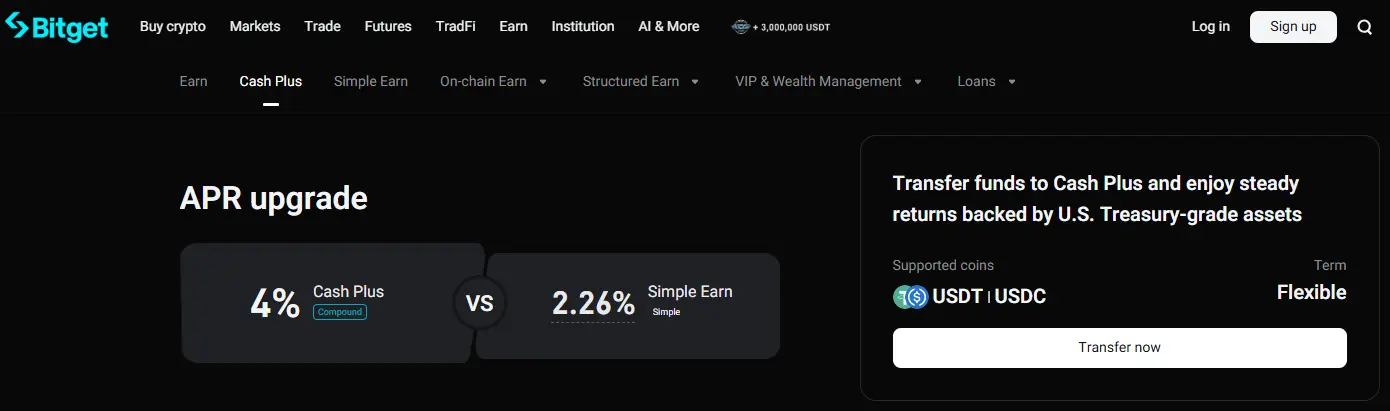
Bitget Simple Earn admite USDT, USDC, USDGO, U, USDe, USDS y USTC en productos flexibles y a plazo fijo. Las tasas actuales alcanzan aproximadamente el 6,92% APR en USDT y el 6,66% en USDC. Las ofertas con tasas más altas están sujetas a cupos de suscripción.Su producto Cash Plus acepta USDT y USDC, ofrece hasta un 4 % APR con capitalización diaria y permite retirar los fondos en tiempo real. En segundo plano, los fondos depositados se convierten en USDGO, cuyas reservas incluyen bonos del Tesoro de EE. UU. a corto plazo, acuerdos de recompra inversa a un día de la Reserva Federal, fondos del mercado monetario e instrumentos de gestión de efectivo depositados en bancos estadounidenses con licencia federal.
Bitget también ofrece BGUSD, un producto que describe como protegido frente a pérdidas del principal y que paga alrededor del 3 %. Esta denominación se refiere al diseño del producto, pero el riesgo del emisor y de la plataforma sigue recayendo en el usuario. BGUSD está respaldado por una cesta de activos del mundo real, entre ellos bonos del Tesoro de EE. UU. Bitget informa actualmente de un coeficiente de reservas del 124,01 % para este producto. USTC también está disponible, pero desde que perdió la paridad con el dólar pertenece a una categoría distinta de las demás stablecoins admitidas.
Ventajas y desventajas de Bitget Simple Earn
Lo que nos gusta
- Rentabilidad competitiva en USDT
- Cash Plus con capitalización diaria
- Disponible BGUSD respaldado por activos del mundo real
- Información pública sobre las reservas
Puntos débiles
- Las tasas más altas tienen cupos
- Solo stablecoins vinculadas al dólar
7. KuCoin Savings
- Ideal para: quienes tienen USDG
- Tipo de ahorro: flexible y a plazo fijo
- KYC: required
KuCoin Earn admite USDT, USDC, USDG, USDD, USDe y U mediante productos flexibles y a plazo fijo. La comparación anterior toma como referencia la tasa anunciada para USDG, de hasta un 6 % APR. Las tasas varían según el activo, y algunas promociones solo se aplican a saldos pequeños que cumplan los requisitos. La página de KuCoin Earn muestra las APR de referencia, con ofertas distintas para cada activo y plazo, además de niveles promocionales aplicables a saldos limitados.
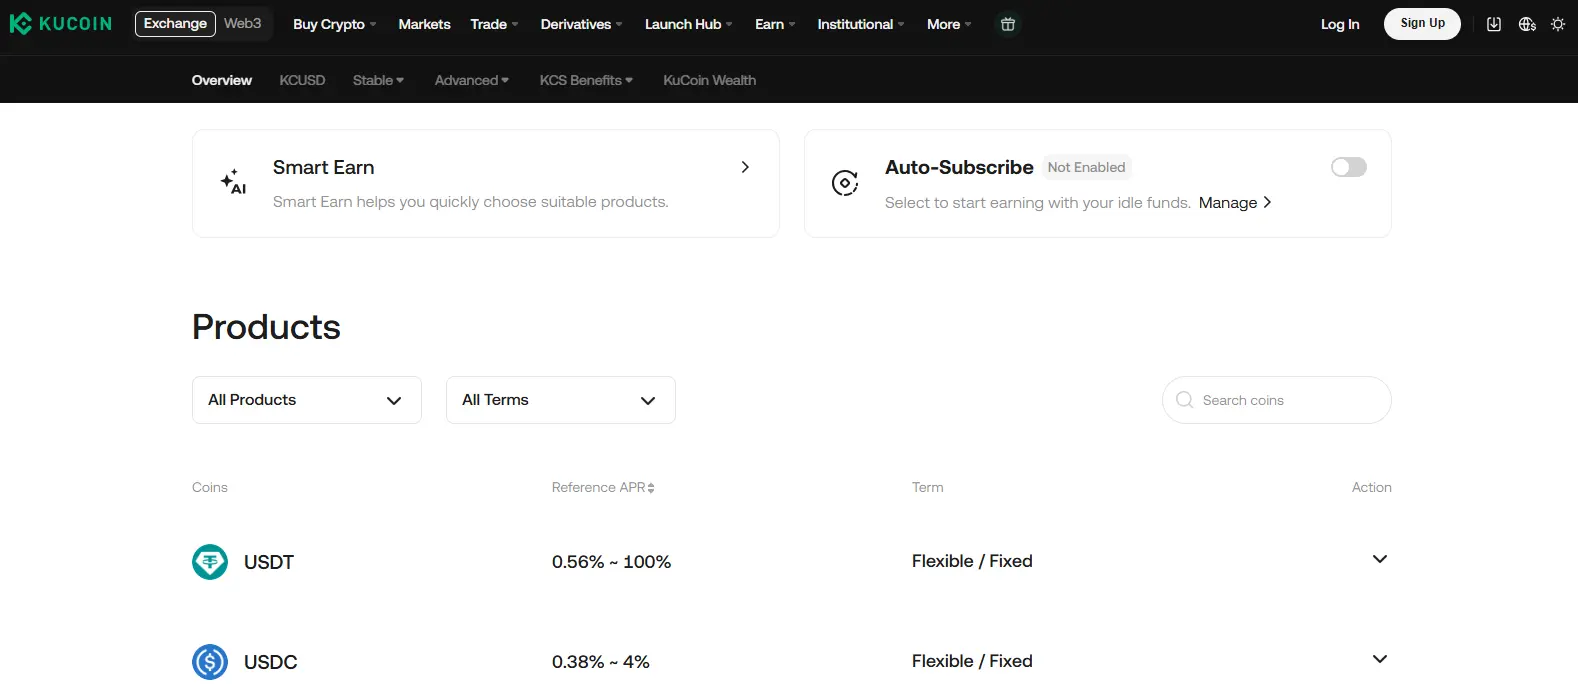
Si prefieres no usar un producto Earn aparte, Hold-to-Earn ofrece recompensas por mantener un saldo de USDG que cumpla los requisitos, una vez activada la función, y permite seguir accediendo a esos fondos. Consulta en tu cuenta la tasa vigente y los requisitos.
KuCoin también ofrece KCUSD, que describe como un producto Earn con protección del principal y rendimientos vinculados a valores tokenizados del Tesoro de EE. UU. Esta denominación se refiere al diseño del producto; el seguro de depósitos bancarios y el riesgo de la plataforma son cuestiones independientes. Las ganancias se acumulan a diario y se abonan según el calendario indicado en las condiciones del producto. KCUSD ofrece otra alternativa de rendimiento vinculada al dólar, con una estructura distinta de la de los productos flexibles habituales para stablecoins.
Ventajas y desventajas de KuCoin Savings
Lo que nos gusta
- Disponible Hold-to-Earn para USDG
- Prueba de reservas pública
- Disponible KCUSD respaldado por bonos del Tesoro
Puntos débiles
- Baja rentabilidad en USDT y USDC
8. Bybit Easy Earn
- Ideal para: elegir entre stablecoins vinculadas al dólar
- Tipo de ahorro: flexible y a plazo fijo
- KYC: required
Bybit Easy Earn admite siete stablecoins vinculadas al dólar: USDT, BYUSDT, USDC, RLUSD, USD1, USDe y USDTB. Puedes depositarlas en Flexible Savings para mantener el acceso a tus fondos o elegir productos a plazo fijo. La rentabilidad anunciada alcanza hasta un 6,24 % APY, y la tasa disponible depende de la stablecoin, el plazo, los requisitos de la cuenta y el cupo de suscripción.
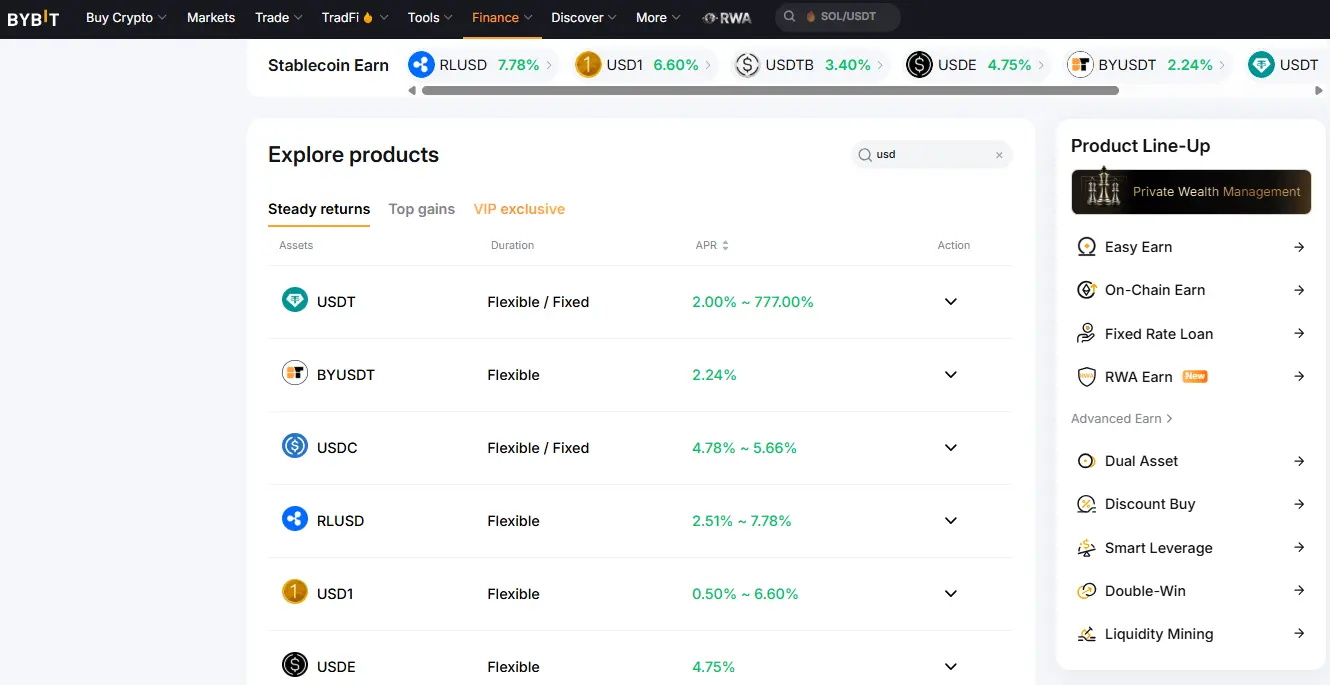
Las recompensas empiezan a acumularse tras completar correctamente la suscripción y se abonan según las condiciones del producto elegido. Todas las stablecoins admitidas están vinculadas al dólar estadounidense, por lo que no hay opciones respaldadas por euros o libras. Bybit también cuenta con una sección Earn respaldada por activos del mundo real. Esos productos tienen estructuras distintas y conllevan riesgos adicionales relacionados con el emisor, la liquidez y los activos subyacentes, además de los propios de los productos de ahorro habituales en stablecoins.
Ventajas y desventajas de Bybit Easy Earn
Lo que nos gusta
- Admite 7 stablecoins
- Productos flexibles y a plazo fijo
- Prueba de reservas pública
Puntos débiles
- Solo stablecoins vinculadas al dólar
- Las tasas más altas tienen cupos
9. Crypto.com Earn
- Ideal para: suscriptores actuales de Crypto.com
- Tipo de ahorro: flexible y a plazo fijo
- KYC: required
Crypto.com Earn admite USDT y USDC en planes flexibles que ofrecen hasta un 0,50 % anual. Si mantienes los fondos durante un máximo de 3 meses, la tasa puede llegar al 2 % anual. También admite USDP y DAI, pero solo en productos a plazo fijo. Estos productos están disponibles para quienes tienen una suscripción a un plan de membresía de Crypto.com que cumpla los requisitos.
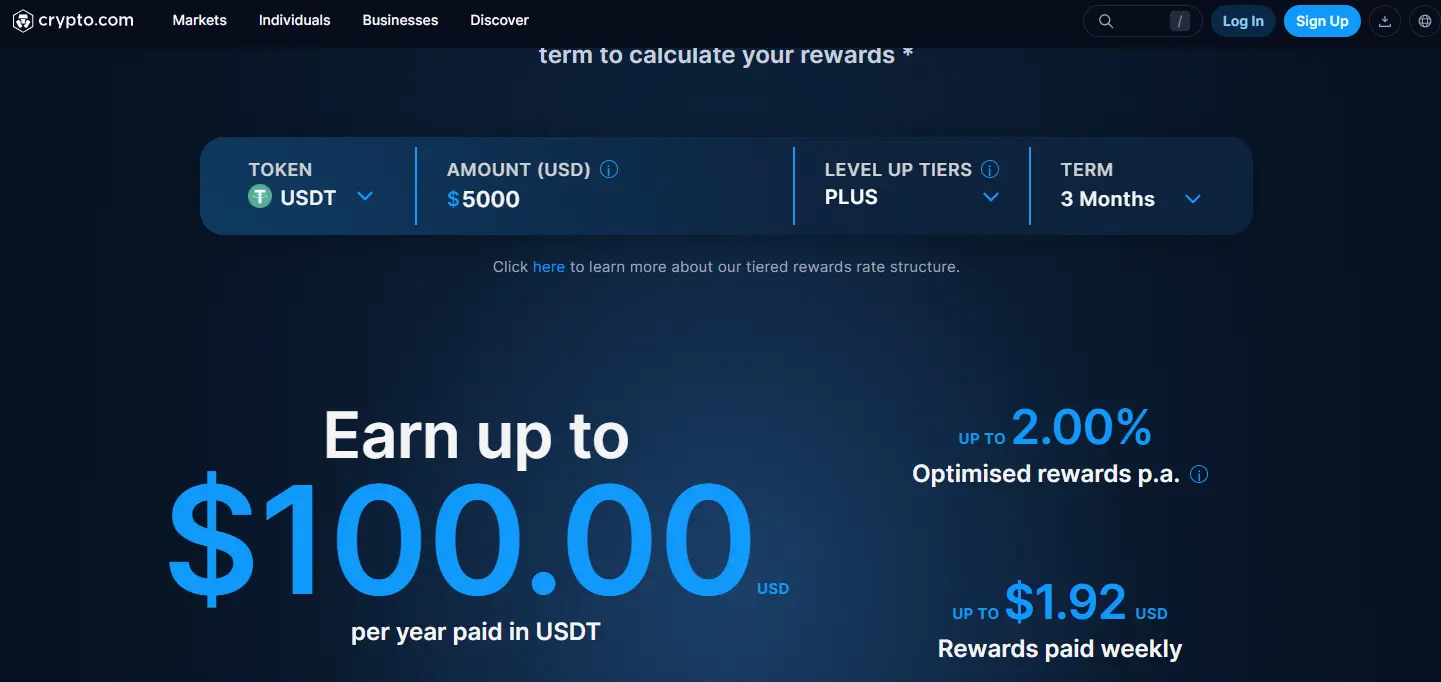
Crypto.com también ha anunciado un próximo producto de recompensas en efectivo que ofrecerá hasta un 4,5 % anual a los miembros Plus, con tasas más altas previstas para los miembros Pro y Private. Este producto genera rendimientos sobre efectivo en moneda fiat, algo distinto de los rendimientos de las stablecoins en Crypto Earn, y se espera que no exija un saldo mínimo ni un periodo de bloqueo. Crypto.com aún no ha comunicado la fecha de lanzamiento, las regiones disponibles ni cómo se generará el rendimiento del efectivo, por lo que este producto no se incluye en la comparación de tasas de esta página.
Ventajas y desventajas de Crypto.com Earn
Lo que nos gusta
- USDT y USDC en planes flexibles
- Plazos fijos cortos
- Recompensas acumuladas a diario
Puntos débiles
- Se requiere una membresía de pago
- Bajas tasas en los planes flexibles
10. Bitunix Easy Earn
- Ideal para: obtener rendimiento sin KYC obligatorio
- Tipo de ahorro: flexible y a plazo fijo
- KYC: optional
Bitunix ofrece una cuenta de ahorro cripto con KYC opcional que admite USDT y USDC, además de otros activos. Easy Earn incluye productos flexibles que permiten retirar los fondos en cualquier momento y plazos fijos de 7, 14 o 30 días. En los productos flexibles, las ganancias se calculan cada hora y se añaden automáticamente al saldo suscrito.
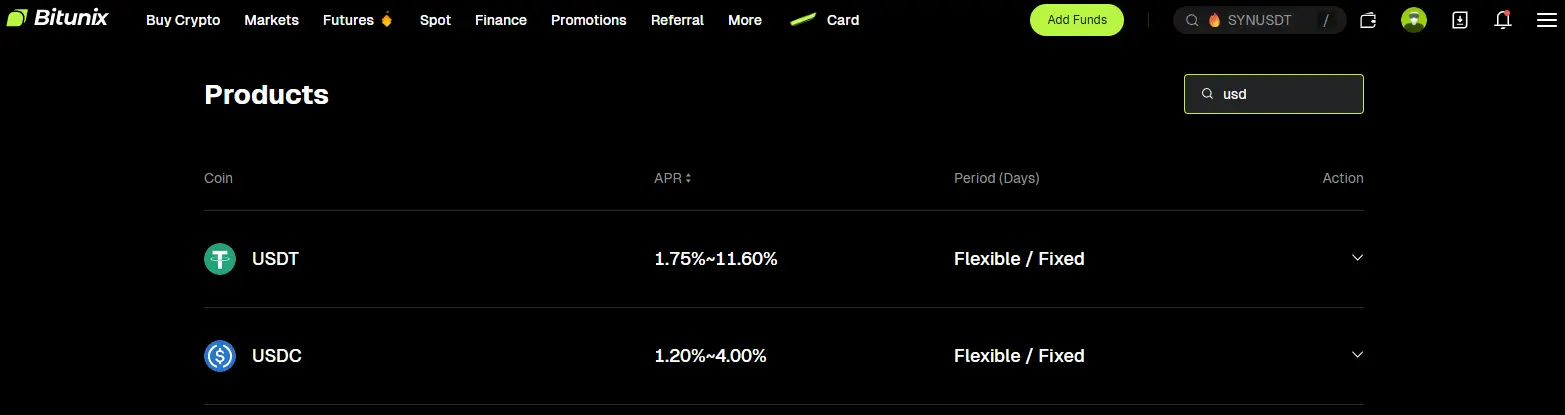
Las tasas y los cupos se muestran en la oferta de Easy Earn seleccionada y varían según el activo, el plazo y el nivel de la cuenta. Comprueba qué parte de tu saldo cumple los requisitos para obtener una tasa promocional y qué rendimiento se aplica al resto. Bitunix Card Auto Earn es un producto aparte, y el nivel anunciado del 11,6 % APR corresponde a ese producto; Easy Earn ofrece sus propias tasas estándar.
Bitunix permite a los usuarios sin verificar la identidad acceder a Easy Earn, aunque se aplican límites de retirada y la plataforma puede solicitar una verificación de identidad durante las revisiones de la cuenta o de cumplimiento normativo. El acceso a los productos también varía según la jurisdicción.
Ventajas y desventajas de Bitunix Easy Earn
Lo que nos gusta
- KYC opcional
- Cálculo de intereses por hora
Puntos débiles
- Las APY altas tienen cupos
- El nivel VIP influye en las tasas
11. Sky sUSDS
- Ideal para: Ahorrar bajo autocustodia y sin KYC
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: No requerido
Sky ofrece ahorro en stablecoins sin custodia a través de sUSDS, actualmente la stablecoin con rendimiento más grande del mundo. Al depositar USDS, recibes sUSDS, que genera automáticamente el 3,60 % de la Sky Savings Rate y mantiene la liquidez. La tasa procede del superávit agregado de Sky Protocol, generado por los ingresos del protocolo en su conjunto. No depende de un prestatario, pool o estrategia de inversión específicos.
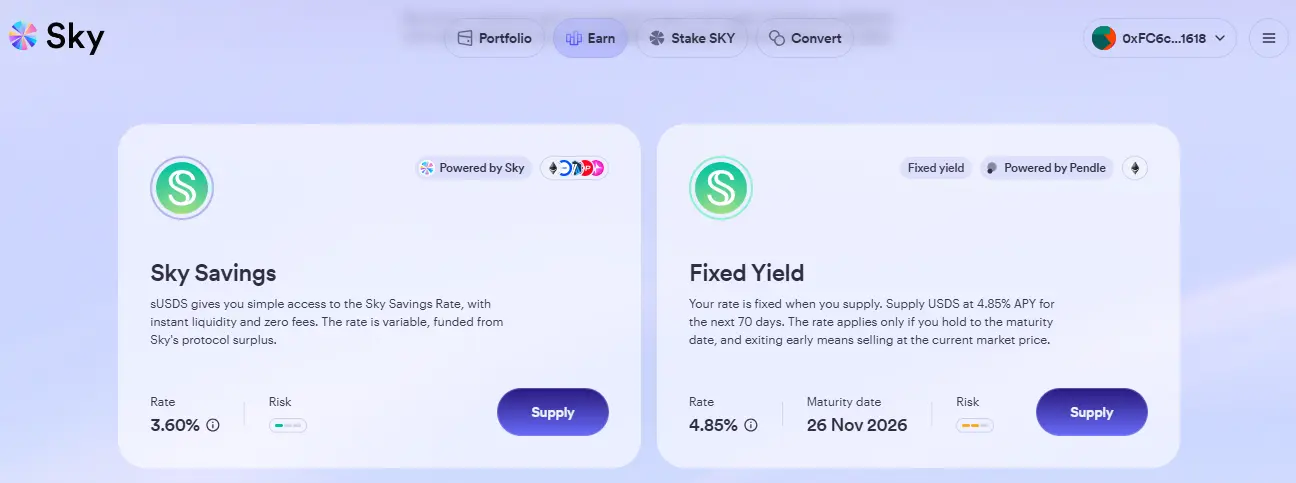
La tasa se determina mediante gobernanza pública onchain, y los titulares del token SKY pueden aumentarla o reducirla. Sky también ofrece rendimiento fijo mediante una integración con Pendle, que actualmente paga un 4,85 % APY si se mantiene hasta el vencimiento. Si retiras los fondos antes, tendrás que venderlos al precio de mercado vigente, que puede ser superior o inferior al valor inicial.
Sky.money no cobra comisiones por ingresar, retirar o generar rendimiento, aunque pueden aplicarse comisiones de gas de la blockchain. Es posible verificar onchain el respaldo de USDS, los niveles de colateral y los cambios de gobernanza. El protocolo aplica sobrecolateralización y controles formales de riesgo, pero persisten los riesgos de los contratos inteligentes y las stablecoins.
Ventajas y desventajas de Sky sUSDS
Lo que nos gusta
- No requiere KYC
- Los activos permanecen bajo autocustodia
- El respaldo se puede verificar públicamente
- Sin comisiones de la plataforma sobre el rendimiento
- Disponible con rendimiento fijo
Puntos débiles
- Solo admite USDS
- La gobernanza controla la tasa flexible
- El valor de los retiros anticipados del producto a plazo fijo puede variar
12. GRVT Earn on Equity
- Ideal para: Generar rendimientos mientras operas activamente
- Tipo de ahorro: Automático y flexible
- KYC: optional
GRVT Earn on Equity convierte los saldos aptos de USDT y USDC que tengas en Funding y Trading en una cuenta de ahorro cripto automática. Los usuarios que cumplen los requisitos obtienen una tasa base variable del 3,50 % APY, sin suscripción, sin fondos bloqueados y sin tener que transferirlos a una wallet Earn independiente. El saldo sigue disponible para operar, transferir o retirar, y no hay un límite máximo para generar rendimientos.
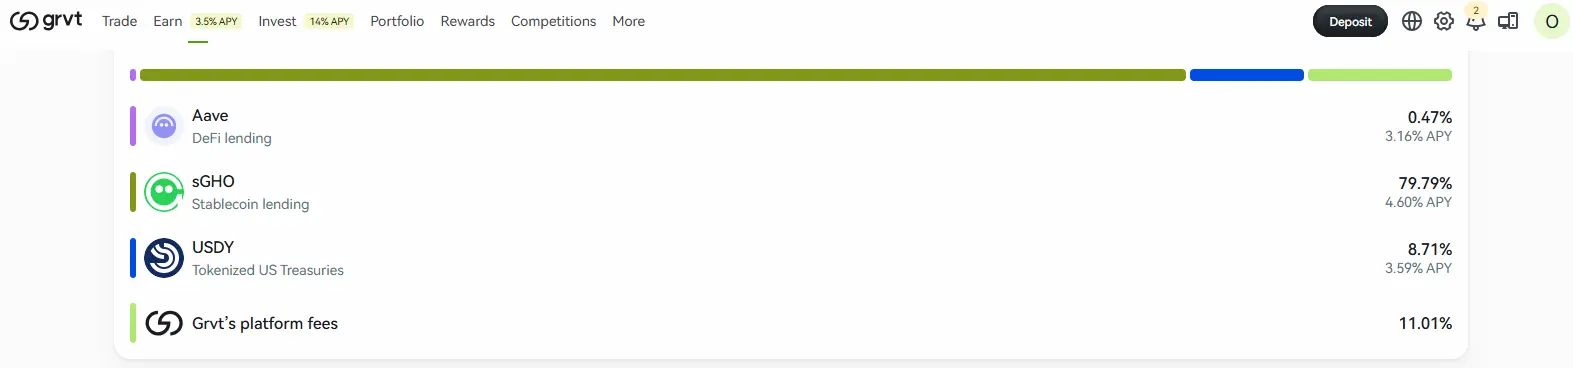
GRVT genera rendimientos a través de fuentes DeFi y de activos del mundo real de terceros. Las condiciones actuales de Earn on Equity se aplican a USDT y USDC en las cuentas Funding y Trading, y los pagos se realizan diariamente en USDT. Los fondos depositados en las bóvedas de Strategies no están incluidos. Los protocolos subyacentes pueden sufrir ataques, perder la paridad o volverse insolventes, por lo que el APY anunciado implica que el capital está en riesgo.
El acceso mediante wallet no requiere KYC. Sin embargo, GRVT puede realizar controles de cumplimiento normativo o solicitar información de identidad cuando sea necesario.
Ventajas y desventajas de GRVT Earn on Equity
Lo que nos gusta
- Genera rendimientos mientras operas
- Sin límite de saldo
- Sin periodo de bloqueo
- Fuentes de rendimiento transparentes
- Acceso mediante wallet
Puntos débiles
- Los rendimientos se pagan solo en USDT
- Riesgo de los protocolos subyacentes
Riesgos de las cuentas de ahorro cripto
Las cuentas de ahorro cripto pueden generar rendimientos sobre stablecoins inactivas, pero exponen el saldo a riesgos que no existen en una cuenta de ahorro convencional con seguro de depósitos.
- Insolvencia de la plataforma: Un proveedor puede ser incapaz de devolver los saldos de sus clientes.
- Riesgo de contraparte: Los prestatarios o socios de inversión pueden incumplir sus obligaciones.
- Pérdida de la paridad de una stablecoin: Una stablecoin puede dejar de mantener el valor previsto frente al dólar.
- Restricciones para retirar fondos: Las plataformas pueden retrasar o suspender los reembolsos durante periodos de tensión financiera.
- Fallos en los contratos inteligentes: Los productos de ahorro onchain pueden perder fondos debido a errores de código o ataques.
- Rendimientos variables: Los APY de las cuentas flexibles pueden reducirse sin previo aviso.
- Limitaciones de los plazos fijos: Los saldos bloqueados pueden no estar disponibles o estar sujetos a penalizaciones si se retiran antes de tiempo.
- Restricciones regulatorias: Un producto puede dejar de estar disponible en determinados países.
- Sin seguro de depósitos: La mayoría de los saldos cripto no cuentan con la protección de los depósitos bancarios.
- Tasas anunciadas engañosas: El APY más alto puede aplicarse solo a un saldo pequeño o a una cantidad limitada.
Consejos para elegir una cuenta de ahorro en criptomonedas
La tasa anunciada más alta es solo uno de los factores que conviene considerar. Para comparar, hay que tener en cuenta cómo se genera el rendimiento, cuándo se puede acceder a los fondos y qué protección existe si el proveedor atraviesa dificultades financieras.
- Comprueba la tasa efectiva: Calcula el APY que se aplica a tu saldo real, no solo el máximo anunciado.
- Averigua de dónde procede el rendimiento: Determina si los rendimientos provienen de préstamos, ingresos de reservas, bonos del Tesoro o estrategias DeFi.
- Revisa las pruebas de las reservas: Busca Proof of Reserves, informes de pasivos, auditorías financieras o datos de colateral onchain.
- Comprueba las condiciones de retiro: Confirma los periodos de bloqueo, los plazos de reembolso, las condiciones para retirar antes de tiempo y los límites de retiro.
- Evalúa la stablecoin: Revisa quién la emite, sus reservas, el proceso de reembolso y la estabilidad de su paridad en el pasado.
- Ten en cuenta las condiciones de acceso: Comprueba los requisitos de KYC, los países admitidos, las membresías y los niveles de fidelidad.
- Revisa el historial del proveedor: Busca incidentes de seguridad, suspensiones de retiros y pérdidas sufridas anteriormente por los clientes.
- Comprueba todos los costes: Incluye las comisiones de la plataforma y de rendimiento, los spreads, las comisiones de red y los cargos de suscripción.
- Distingue los riesgos de cada producto: El ahorro flexible, los plazos fijos, los bonos del Tesoro tokenizados y las bóvedas DeFi conllevan riesgos distintos.
¿Hay que pagar impuestos por los intereses generados con el ahorro cripto?
Los intereses obtenidos mediante cuentas de ahorro cripto pueden estar sujetos a impuestos, incluso si se pagan en stablecoins. En muchas jurisdicciones, las recompensas se consideran ingresos cuando se abonan en la cuenta o quedan disponibles para su retiro. Por lo general, el importe imponible se calcula según el valor de mercado de la recompensa cuando se recibe. Ese valor también puede convertirse en el coste de adquisición para una venta, conversión o pago posterior.
Si más adelante se vende el activo por encima o por debajo de ese valor, puede generarse una ganancia o pérdida de capital independiente. El tratamiento fiscal de las recompensas a plazo fijo, las recompensas automáticas sobre el saldo y el ahorro DeFi puede variar según la legislación local. Conserva registros de las fechas y los importes de las recompensas, su valor de mercado y las enajenaciones, y consulta las normas aplicables en tu zona. Para quienes residen en EE. UU., la guía del IRS sobre activos digitales explica cómo declarar los ingresos y las enajenaciones.
Conclusión
Si buscas una alternativa cripto a una cuenta de ahorro tradicional, los productos con stablecoins son los que más se le parecen. Ofrecen un rendimiento relativamente estable sobre activos diseñados para mantener la paridad con monedas fiat, y las cuentas flexibles permiten operar con el saldo o retirarlo. A veces también se admiten otros activos, cuyo precio puede fluctuar mucho más que los intereses generados, por lo que no encajan bien con la idea habitual de ahorro.
Las cuentas de ahorro cripto son una forma de generar rendimientos. En nuestro artículo sobre cómo obtener ingresos pasivos con criptomonedas analizamos el staking, los préstamos, el yield farming, el copy trading y otros métodos. Estas opciones pueden ofrecer mayores rendimientos, pero también implican más riesgos de mercado, de plataforma y de estrategia.
Preguntas frecuentes
Una cuenta de ahorro cripto permite generar rendimientos sobre stablecoins u otros activos depositados en una plataforma. Según el producto, las recompensas se acumulan automáticamente o es necesario depositar los fondos en una cuenta de ahorro flexible o a plazo fijo.
Las cuentas de ahorro cripto están expuestas a riesgos de plataforma, contraparte, stablecoins, liquidez y contratos inteligentes. Proof of Reserves, las certificaciones independientes, las auditorías y los datos de colateral onchain mejoran la transparencia, pero no resuelven por sí solos las cuestiones relacionadas con el reembolso y la prevención de pérdidas.
La mayoría de las cuentas de ahorro en criptomonedas no están cubiertas por los seguros de depósitos bancarios. Algunas plataformas ofrecen cobertura para incidentes específicos relacionados con la custodia o la seguridad, pero esta generalmente no cubre la insolvencia, las pérdidas por préstamos ni la pérdida de paridad de las stablecoins.
Sí. Las pérdidas pueden deberse a la pérdida de paridad, la quiebra de una plataforma, los impagos de préstamos, las restricciones para retirar fondos o las vulnerabilidades de los contratos inteligentes.
Sí. Por lo general, las cuentas de ahorro flexibles permiten retirar las stablecoins cuando las necesites. Coinbase, GRVT y algunos productos Hold-to-Earn también ofrecen recompensas por los saldos que cumplen los requisitos, sin necesidad de suscribirse a un plazo fijo.
Los rendimientos proceden de préstamos, reservas de stablecoins, bonos del Tesoro de EE. UU., mercados DeFi, comisiones por transacción o estrategias de tesorería.
Por lo general, sí. Algunas plataformas aplican plazos de procesamiento, límites de retirada o restricciones temporales para retirar fondos.
Los rendimientos más altos suelen reflejar una mayor demanda de préstamos y un riesgo más elevado relacionado con la plataforma, la liquidez, las contrapartes o las stablecoins.