HIP-6 na Hyperliquid: proposta de leilão para lançamento

Nesta página
- •O HIP-6, da Hyperliquid, propõe um modelo de Leilão de Liquidação Contínua (CCA, na sigla em inglês) que distribui a descoberta de preços ao longo de vários blocos, em vez de concentrá-la em um único momento de listagem.
- •A proposta conecta a emissão de tokens pelo HIP-1 ao provisionamento de liquidez pelo HIP-2. Durante o leilão, os fundos permanecem sob custódia do protocolo, e uma taxa de 5% é destinada ao Assistance Fund.
- •Se for aprovada e amplamente adotada, a proposta HIP-6 pode transformar a Hyperliquid em uma plataforma que cobre todo o ciclo de vida dos lançamentos de tokens, da captação de recursos à ativação da liquidez on-chain.
Lançar um token sempre foi estressante, até mesmo para quem está no mercado cripto há anos. Afinal, o investidor tenta entrar cedo sem pagar caro demais, enquanto a equipe busca captar recursos sem escolher um preço arbitrário que, mais tarde, pareça absurdo. Também há as preocupações de sempre: bots abocanhando as primeiras ordens executadas, insiders vendendo seus tokens, pouca liquidez e um mercado caótico antes mesmo da chegada dos investidores comuns. O HIP-6, da Hyperliquid, busca resolver justamente esse momento do lançamento, transferindo mais etapas para a blockchain e permitindo que o preço inicial se forme ao longo do tempo, em vez de surgir de uma só vez.
O HIP-6 é uma proposta comunitária para a blockchain Hyperliquid, uma plataforma descentralizada de alta velocidade voltada para trading e finanças. Em essência, é um novo sistema que permite a qualquer pessoa lançar uma criptomoeda de forma justa e automatizada diretamente na rede Hyperliquid.
Como funciona o HIP-6
O HIP-6, da Hyperliquid, não busca mudar a função do token nem a forma como o protocolo gera receita. O foco está na primeira semana de vida do token, período em que surgem a maioria dos riscos estruturais e as decisões iniciais sobre o preço influenciam a percepção do ativo no longo prazo. O mecanismo se concentra em três pontos: captação de recursos, descoberta gradual de preços e ativação de liquidez negociável, sem obrigar o mercado a passar por um único momento de alta pressão.
Em vez de concentrar tudo em um único bloco de listagem, o sistema realiza um leilão de vários dias, com a liberação gradual da oferta e o encontro entre oferta e demanda repetido ao longo do tempo. Assim, o mercado revela o valor do ativo em etapas, em vez de provocar um pico abrupto. Durante o leilão, os fundos permanecem sob custódia do protocolo, e a liquidação segue regras definidas.
Não se trata de uma camada independente. O HIP-6 se conecta diretamente ao HIP-1 e ao HIP-2, aproveita os recursos já existentes na Hyperliquid e os organiza em uma estrutura de lançamento integrada ao ecossistema mais amplo.
Integração com o HIP-1 e o HIP-2
Para entender o HIP-6, da Hyperliquid, é preciso relacioná-lo aos recursos que a plataforma já oferece. O HIP-1 é a camada básica para lançar um novo token na Hyperliquid: com ele, uma equipe pode emitir um token e criar um mercado spot sem precisar de autorização. Mas o HIP-1, por si só, não resolve a captação de recursos nem o problema do preço inicial. O HIP-2 é a camada de liquidez, que permite à Hyperliquid provisionar liquidez automatizada em livros de ordens. Assim, um mercado recém-criado não começa com o livro vazio e spreads muito amplos. O HIP-6 conecta essas duas camadas e preenche a lacuna que, em geral, as equipes tentam resolver fora da cadeia.
Na maioria dos lançamentos atuais, a equipe capta recursos em outro lugar e, depois, vai para a blockchain e tenta dar início às negociações com um preço estimado e um livro de ordens pouco profundo. É nesse cenário que surgem bots, snipers e vendas bruscas: não há um mecanismo estruturado para combinar a oferta real com a demanda real. O HIP-6 muda esse processo ao permitir que a equipe realize um leilão de lançamento nativo depois de concluir as etapas do HIP-1. A lógica do leilão fica dentro do HyperCore, sem a necessidade de confiar em um operador externo.
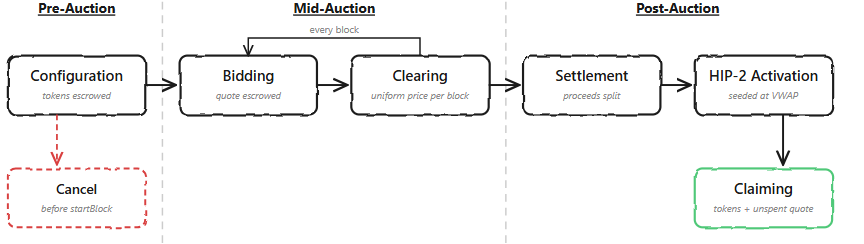
Ciclo de vida do Hy-CO | Fonte: James Evan no X
O mecanismo central do HIP-6, da Hyperliquid, se baseia no modelo Continuous Clearing Auction (CCA) da Uniswap, adaptado à arquitetura nativa de CLOB da Hyperliquid. Em vez de realizar uma única liquidação ao fim do leilão, o protocolo faz apurações repetidas ao longo de vários blocos. A cada bloco, uma pequena quantidade de tokens é liberada, os lances são cruzados e se calcula um preço de liquidação uniforme para aquele bloco. Dessa forma, o preço não depende de quem clicou primeiro, mas de quanto os participantes estavam dispostos a pagar e da demanda que realmente apareceu.
O mecanismo também inclui regras voltadas claramente a reduzir a manipulação e os problemas comuns em lançamentos. Durante o leilão, o token fica indisponível para ordens spot, transferências e até operações na HyperEVM. Assim, ninguém precisa disputar com mercados paralelos ou transferências de insiders enquanto o preço se forma. Os lances não são ativados no mesmo bloco em que são enviados, mas a partir do bloco seguinte. Isso reduz as estratégias reativas de participantes com baixa latência, que poderiam tentar influenciar o resultado da apuração naquele mesmo bloco. Há contrapartidas: se você der um lance com preço máximo elevado e o preço de liquidação entrar nessa faixa, não poderá simplesmente sair quando quiser. Isso é intencional, pois o leilão depende de um compromisso real de capital, não de um sinal falso.
O processo do leilão, passo a passo
Depois de concluir as etapas de emissão do HIP-1, a equipe registra o leilão e define parâmetros como a oferta disponível, a duração, que pode chegar a aproximadamente uma semana, um preço mínimo opcional, uma captação mínima também opcional e um percentual de provisionamento que destina parte dos recursos ao pool de liquidez do HIP-2. Para participar, você dá um lance usando um ativo de cotação compatível, normalmente USDH, e informa seu orçamento e o preço máximo que aceita pagar por token. Em vez de gastar todo o orçamento de imediato, o protocolo o distribui pelos blocos restantes do leilão.
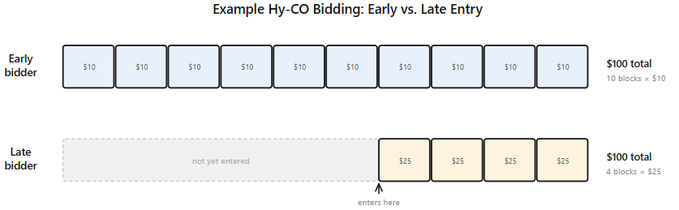
Lógica dos lances | Fonte: James Evan no X
A cada bloco, os tokens são liberados a uma taxa constante, e o preço de liquidação uniforme é calculado com base no cruzamento da demanda com a oferta liberada. Assim, os participantes que derem lances acima do preço de liquidação têm suas ordens executadas, enquanto as ordens abaixo desse preço não são atendidas.
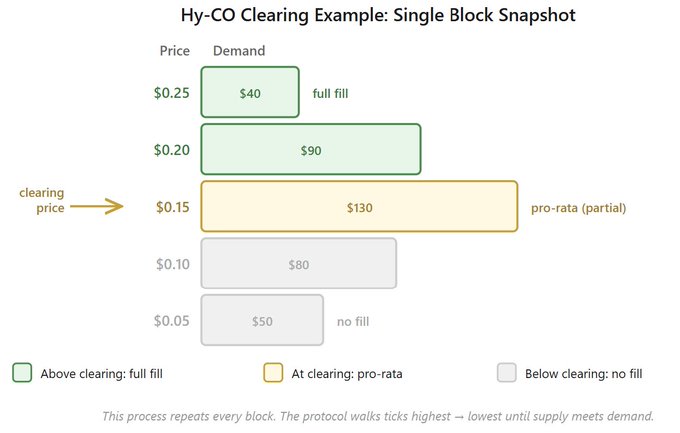
Lógica de liquidação | Fonte: James Evan no X
Quando o leilão termina, a liquidação ocorre em uma única etapa atômica. Uma taxa de protocolo de 5% é destinada ao Assistance Fund, uma parcela dos recursos, definida previamente, é usada para provisionar liquidez no HIP-2 a um preço de seed baseado no VWAP da janela final, e o restante vai para o deployer.
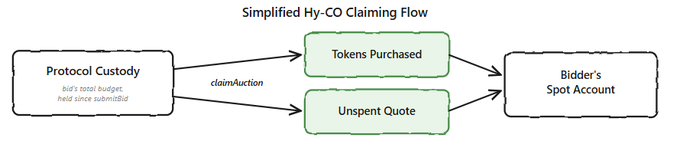
Lógica de reivindicação | Fonte: James Evan no X
Vantagens para usuários da Hyperliquid e detentores de HYPE
Para quem usa a plataforma, a HIP-6 da Hyperliquid busca oferecer uma forma mais clara de participar, com a formação gradual do preço e a custódia dos fundos e tokens pelo protocolo durante o leilão. Assim, eles não ficam nas mãos da carteira de uma equipe ou de terceiros que podem desaparecer.
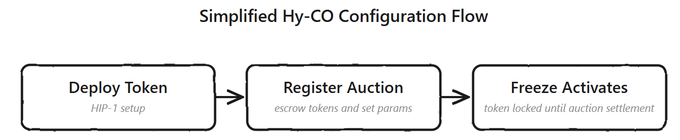
Lógica de configuração do Hy-CO | Fonte: James Evan no X
Para os detentores de HYPE, a relação é indireta, mas importante: a proposta direciona as taxas ao Assistance Fund. Com mais lançamentos e atividade no mercado spot, o ecossistema pode ganhar fôlego e gerar mais taxas para apoiar o conjunto da Hyperliquid ao longo do tempo.
Leia também: Análise completa da Hyperliquid
A evolução dos lançamentos de tokens
A HIP-6 da Hyperliquid faz mais sentido quando vista como a tentativa mais recente de resolver problemas que os modelos anteriores de lançamento não conseguiram solucionar por completo. Entre eles estão a formação de preços deficiente, a liquidez desorganizada e o jogo constante de gato e rato entre traders comuns e bots predatórios que tentam se antecipar aos lançamentos.
Os primórdios (de 2014 a 2018): ICOs
A ICO da Ethereum costuma ser lembrada como um modelo pioneiro bem-sucedido, que provou ser possível captar recursos pela internet. Mas o ciclo mais amplo de ICOs que veio depois não resistiu ao tempo. Só em 2017, as ICOs arrecadaram cerca de US$ 5 bilhões. Ainda assim, estudos posteriores indicaram que quase 80% desses projetos fracassaram ou estavam associados a atividades fraudulentas. O principal problema era simples: muitas vendas definiam um preço fixo ou usavam faixas de preço básicas. A cotação de mercado só se estabelecia depois da listagem, criando uma grande diferença que pessoas com informação privilegiada podiam explorar.
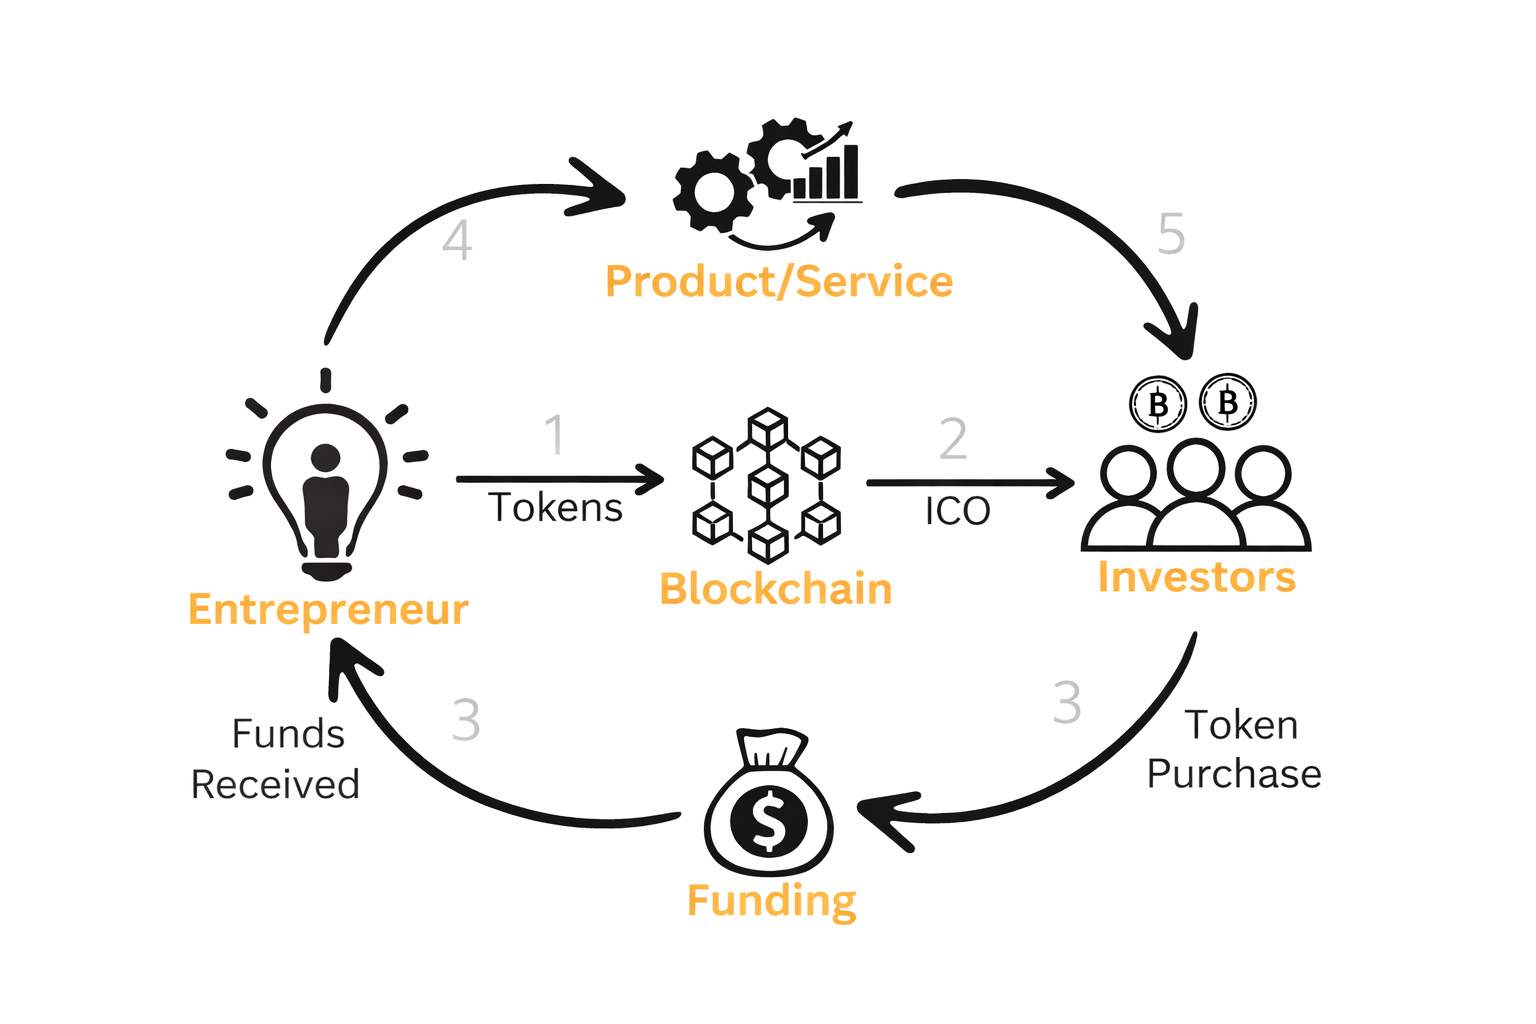
As equipes arrecadavam grandes somas com pouca fiscalização. Alguns projetos desapareceram após levantar recursos, enquanto outros avançaram lentamente. Os participantes tinham pouca proteção caso algo desse errado, pois os períodos de bloqueio e os mecanismos de fiscalização eram insuficientes ou inexistentes. Sem períodos de bloqueio, ficava fácil sair do investimento, o que prejudicava os participantes. Alguns projetos, como a Filecoin, arrecadaram com sucesso US$ 275 milhões, mas, no conjunto, o ciclo deixou muitas pessoas no prejuízo e abalou a confiança na captação direta por meio de tokens.
Soluções centralizadas (a partir de 2019): IEOs
A indústria então apostou nas IEOs, em que as exchanges organizavam as vendas. A proposta era oferecer mais segurança por meio da análise dos projetos, além de facilitar as listagens. Plataformas como a Binance Launchpad se tornaram uma referência para esse modelo. As exchanges avaliavam os projetos antes de permitir a venda de tokens, reduzindo as fraudes explícitas e acrescentando uma camada de diligência que faltava a muitas ICOs. Vários projetos captaram quantias expressivas nesse formato. A Polygon, anteriormente conhecida como MATIC, por exemplo, lançou seu token pela Binance Launchpad e ganhou tração inicial.
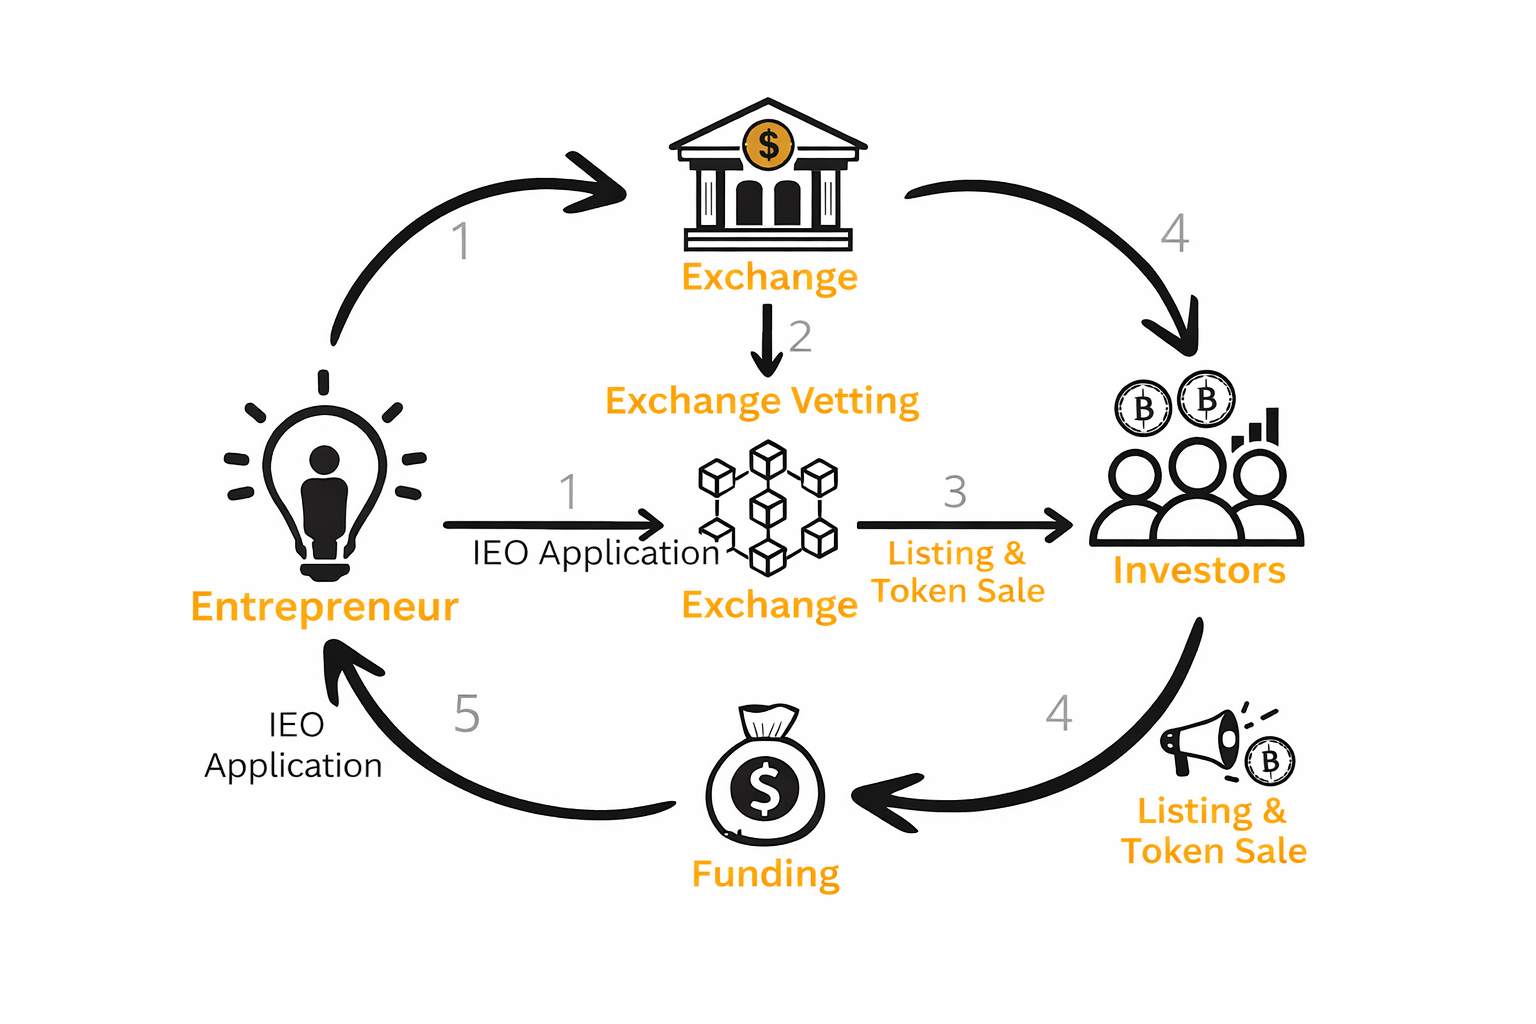
Na prática, o modelo afastou alguns projetos de baixa qualidade, pois as exchanges tinham cuidado para evitar danos à própria marca e exposição regulatória. Mas também trouxe outros problemas. O acesso dependia de critérios centralizados de seleção e de taxas de listagem, as alocações eram muitas vezes desiguais e as equipes continuavam enfrentando o desafio de definir um preço inicial justo. Ainda havia quedas acentuadas após a listagem, porque a formação do preço continuava concentrada em um intervalo curto. Para quem participava, isso muitas vezes significava uma interface mais simples e regras mais claras, mas não necessariamente um resultado mais justo. A estrutura mudou quem organizava a venda, mas a dinâmica fundamental dos lançamentos permaneceu praticamente igual.
Lançamentos descentralizados (a partir de 2020): IDOs em DEXs
As IDOs trouxeram os lançamentos de volta à blockchain, geralmente por meio de exchanges descentralizadas como a Uniswap, na Ethereum, e a Raydium, na Solana. Com isso, os projetos podiam captar recursos sem aprovação centralizada. Um exemplo bem-sucedido foi o My Neighbor Alice (ALICE), lançado pela DAO Maker. Esse modelo voltou a abrir o acesso a todos, mas também facilitou a atuação de bots agressivos que tentam comprar tokens antes dos demais e a ocorrência de rug pulls. Quando a liquidez é criada de uma só vez e os primeiros blocos têm mais peso que a avaliação real do projeto, bots automatizados costumam dominar as primeiras negociações. Os usuários comuns acabam comprando a preços mais altos, sem entender direito o que aconteceu.
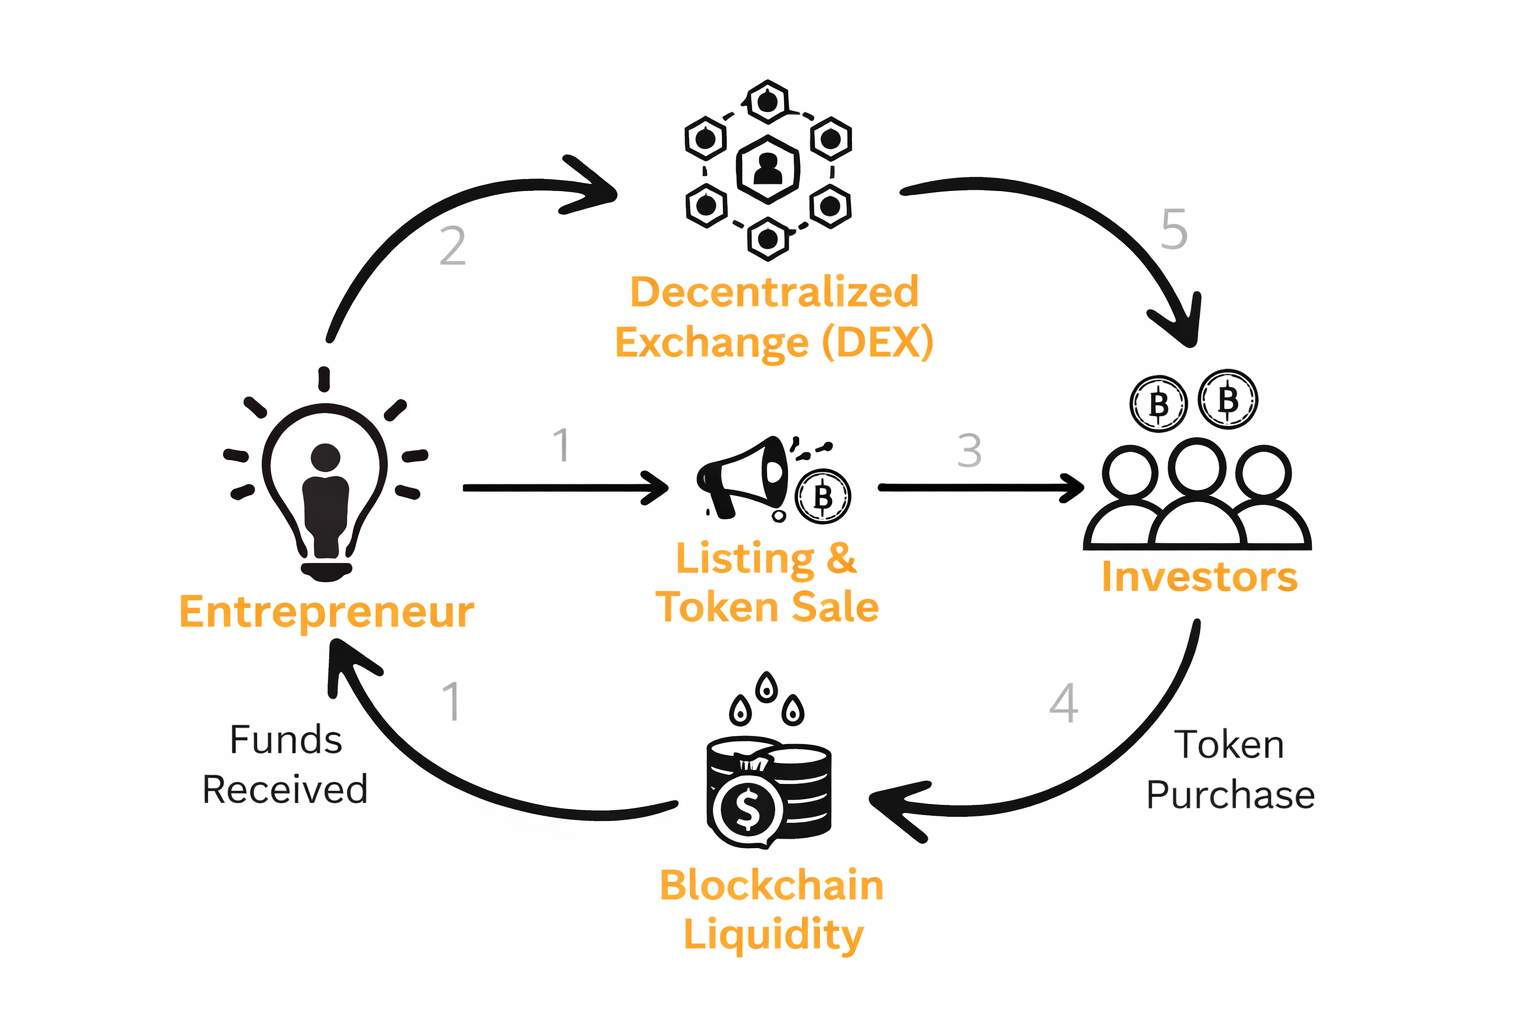
Com o tempo, essa dinâmica ficou ainda mais evidente durante o ciclo de memecoins da Solana. A rede se tornou um polo de criação rápida de tokens, especialmente por meio de plataformas como a Pump.fun. Em meados de 2025, só a Pump.fun já havia viabilizado mais de 7 milhões de lançamentos de tokens. O acesso era mais amplo que nas IEOs, mas a formação de preços continuava concentrada em um intervalo curto, a liquidez podia mudar rapidamente e os participantes precisavam verificar manualmente os períodos de bloqueio, os cronogramas de vesting e as alocações por carteira.
Modelos comunitários (da década de 2020 até hoje): airdrops & TGEs
Os airdrops e as TGEs passaram a distribuir tokens com foco na recompensa a usuários ativos, em vez de privilegiar apenas os primeiros investidores. Em muitos projetos, os tokens deixaram de ser vendidos antecipadamente e passaram a ser distribuídos com base no uso, no volume de negociação, na participação na governança ou na contribuição para o ecossistema. Isso aumentou a percepção de justiça, pois os participantes não precisavam apenas comprar tokens de um projeto, mas podiam conquistar uma alocação por meio de sua participação.
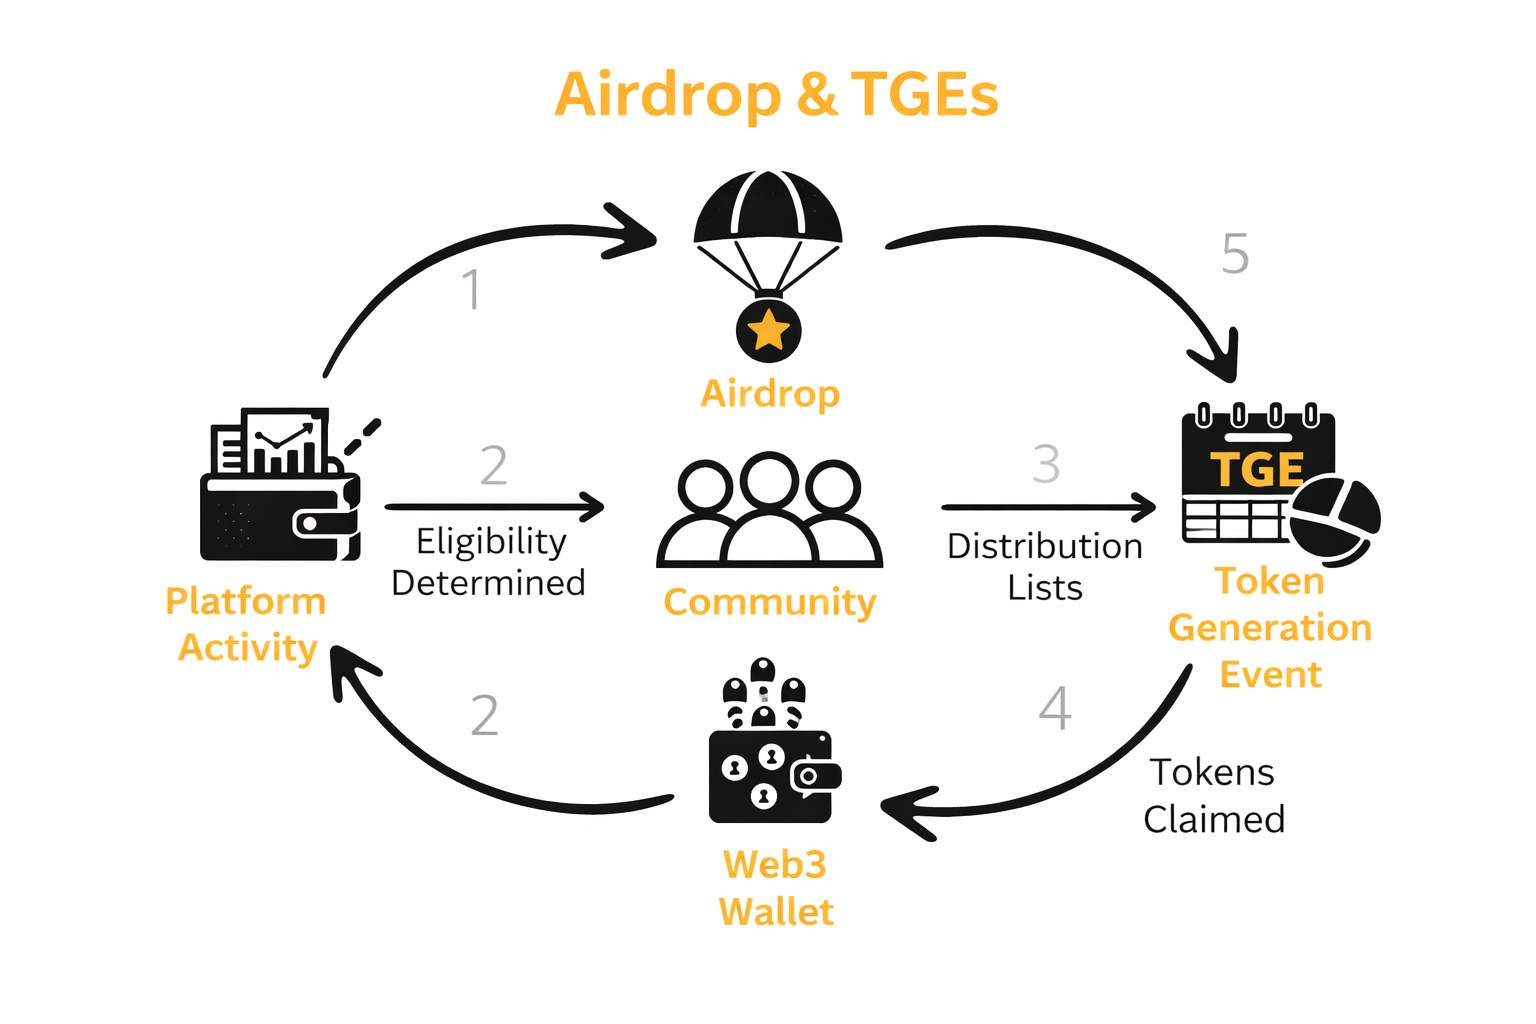
A Hyperliquid seguiu esse caminho no lançamento do token HYPE. Na TGE, 31% do total de 1 bilhão de HYPE foi destinado diretamente à comunidade por meio de um airdrop. Os usuários acumularam pontos de recompensa com base na atividade de negociação e no engajamento na plataforma, que depois foram convertidos em tokens. Essa abordagem alinhou os primeiros usuários ao crescimento do protocolo, em vez de concentrar a oferta nas mãos de compradores privados.
Mesmo com uma distribuição mais ampla, porém, o comportamento no dia da listagem não se tornou estável por padrão. Um airdrop amplo pode reduzir a concentração entre pessoas com informação privilegiada, mas não elimina a volatilidade de curto prazo. Portanto, mesmo em modelos que priorizam a comunidade, a mecânica do lançamento e o desenho da liquidez continuam determinando se a primeira semana será controlada ou caótica.
O que a HIP-6 pode significar se for aprovada
Se a HIP-6 da Hyperliquid for aprovada, a mudança prática será clara. As equipes poderão usar a Hyperliquid como uma plataforma para todo o ciclo de vida do token, e não apenas para negociação. Será possível emitir um token, captar recursos, formar um preço de mercado e ativar a liquidez em uma única sequência on-chain, em vez de dividir essas etapas entre diferentes plataformas.
Para os usuários da Hyperliquid, mais lançamentos nativos significam que novos projetos poderão surgir diretamente no ecossistema, com um modelo estruturado de leilão pensado para reduzir a pressão de compras antecipadas e dificultar retiradas bruscas de liquidez durante a descoberta de preços. Como Hyperliquid funciona como uma plataforma descentralizada de negociação, é possível acessá-la sem os requisitos tradicionais de KYC. Assim, os usuários podem começar a negociar diretamente pela própria carteira Web3. Se você está começando, consulte nossos guias de configuração da Hyperliquid.
Saiba mais sobre a Hyperliquid
Em resumo
A proposta HIP-6 da Hyperliquid parte de uma ideia simples: o lançamento de tokens não deve se resumir a um único momento de alta pressão, em que a velocidade vale mais do que a avaliação. O leilão Hy-CO distribui a formação de preços por vários blocos, mantém os fundos sob custódia do protocolo durante a captação e, em seguida, destina parte dos recursos arrecadados à liquidez HIP-2, usando um preço inicial calculado com base no VWAP. A estrutura busca reduzir a pressão para elevar os preços no fim do leilão. Para quem participa, o processo de entrada é mais organizado, mas ainda exige disciplina básica: tokens novos continuam sendo arriscados, e os mercados em estágio inicial podem oscilar rapidamente, mesmo com mecanismos mais robustos.
Perguntas frequentes
Os lances são feitos com ativos de cotação compatíveis e reconhecidos pelo protocolo. O USDH é o principal ativo de cotação. Cada participante define um orçamento total e um preço máximo por token, e o protocolo distribui esse orçamento pelos blocos restantes do leilão.
A descoberta de preços ocorre por meio de um leilão de liquidação contínua. Uma parcela fixa dos tokens é liberada a cada bloco, e os lances são cruzados repetidamente ao longo do tempo. Cada bloco estabelece um preço de liquidação uniforme, definido com base na demanda efetiva. Esse processo gradual reduz a importância da velocidade e evita um único momento de alta pressão no encerramento.
Um lance só pode ser retirado se seu preço máximo estiver abaixo do preço de liquidação mais recente. Se o lance estiver dentro da faixa de preços vigente, ele permanecerá bloqueado até a liquidação. Essa regra impede sinais artificiais de demanda e protege a integridade do leilão.