HIP-6 su Hyperliquid: proposta per un’asta di lancio

In questa pagina
- •Con HIP-6, Hyperliquid introduce un modello di asta a regolamento continuo (Continuous Clearing Auction, CCA), che distribuisce la formazione del prezzo su più blocchi invece di concentrarla in un unico momento, quello della quotazione.
- •La proposta collega il lancio tramite HIP-1 all’apporto di liquidità con HIP-2. Durante l’asta, i fondi restano sotto la custodia del protocollo e una commissione del 5% viene destinata all’Assistance Fund.
- •Se approvato e adottato su larga scala, HIP-6 potrebbe fare di Hyperliquid una piattaforma che copre l’intero ciclo di vita dei lanci di token, dalla raccolta fondi all’attivazione della liquidità on-chain.
Il lancio di un token è sempre stato fonte di tensione, anche per chi opera nel settore crypto da anni. Chi vuole entrare presto teme di restare fuori perché il prezzo è già salito, mentre il team deve raccogliere capitali senza fissare un prezzo arbitrario che in seguito potrebbe rivelarsi insensato. Ci sono poi i problemi consueti: i bot che si accaparrano i primi eseguiti, gli insider che vendono, la scarsa liquidità e un mercato che rischia di diventare caotico prima ancora che arrivino i trader comuni. HIP-6 su Hyperliquid punta ad affrontare proprio questo passaggio, il lancio, portando una parte maggiore del processo on-chain e lasciando che il prezzo iniziale si formi nel tempo, invece di scattare all’improvviso.
HIP-6 è una proposta sviluppata dalla community per la blockchain Hyperliquid, una piattaforma decentralizzata ad alta velocità dedicata al trading e alla finanza. In sostanza, introduce un nuovo sistema che permette a chiunque di lanciare una criptovaluta in modo equo e automatizzato direttamente sulla rete Hyperliquid.
Come funziona HIP-6
HIP-6 su Hyperliquid non vuole cambiare la funzione del token né il modo in cui il protocollo genera ricavi. Si concentra sulla prima settimana di vita del token, la fase in cui emergono la maggior parte dei rischi strutturali e le scelte iniziali sul prezzo influenzano la percezione nel lungo periodo. Il meccanismo si basa su tre elementi fondamentali: la raccolta di capitali, la formazione graduale del prezzo e l’attivazione di liquidità negoziabile, evitando di concentrare tutto in un unico momento di forte pressione sul mercato.
Invece di condensare ogni passaggio in un solo blocco di quotazione, il sistema organizza un’asta di più giorni, durante la quale l’offerta viene rilasciata gradualmente e la domanda viene abbinata più volte nel tempo. Così il mercato può rivelare il valore del token per fasi, anziché con un brusco picco iniziale. Durante l’asta, i fondi restano sotto la custodia del protocollo e il regolamento segue modalità definite e basate su regole.
Non si tratta di un livello autonomo. HIP-6 si collega direttamente a HIP-1 e HIP-2, si basa su strumenti già presenti in Hyperliquid e li integra in una struttura di lancio coerente con l’ecosistema nel suo insieme.
Le basi: HIP-1 e HIP-2
Per capire HIP-6 su Hyperliquid, bisogna considerare ciò che la piattaforma offre già. HIP-1 è il livello di base per lanciare un nuovo token su Hyperliquid: consente a un team di distribuire un token e creare un mercato spot senza autorizzazioni, ma da solo non risolve né il problema della raccolta fondi né quello della determinazione del prezzo iniziale. HIP-2 è il livello dedicato alla liquidità: permette a Hyperliquid di fornire liquidità automatizzata al book degli ordini, evitando che un mercato appena creato parta con un book vuoto e spread molto ampi. HIP-6 si inserisce tra questi due livelli e colma una lacuna che i team di solito gestiscono off-chain.
Nella maggior parte dei lanci attuali, un team raccoglie fondi altrove, poi avvia il trading on-chain con un prezzo ipotizzato e un book poco profondo. È in questa fase che compaiono bot, sniper e vendite improvvise, perché manca un sistema strutturato per abbinare la domanda effettiva all’offerta disponibile. HIP-6 cambia il processo: una volta completati i passaggi di HIP-1, il team può organizzare un’asta di lancio nativa, la cui logica resta all’interno di HyperCore. Non serve quindi affidarsi a un operatore esterno.
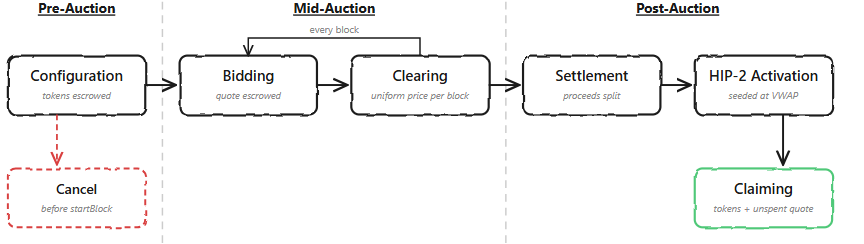
Ciclo di vita di Hy-CO | Fonte: James Evan su X
Il meccanismo centrale di HIP-6 su Hyperliquid si ispira al modello Continuous Clearing Auction (CCA) di Uniswap, adattandolo però all’architettura nativa CLOB di Hyperliquid. Invece di concludersi con un unico regolamento, l’asta viene regolata ripetutamente nel corso di molti blocchi. A ogni blocco viene rilasciata una piccola quantità di token, le offerte vengono abbinate e si calcola un prezzo di clearing uniforme per quel blocco. Il prezzo, quindi, non dipende da chi ha premuto il pulsante per primo, ma da quanto gli offerenti erano disposti a pagare e dalla domanda effettiva.
Il sistema prevede anche regole pensate chiaramente per limitare le manipolazioni e i comportamenti caotici durante il lancio. Nel corso dell’asta, il token è bloccato per gli ordini spot, i trasferimenti e persino le operazioni su HyperEVM. In questo modo, mentre si forma il prezzo, non ci si deve confrontare con mercati paralleli o trasferimenti da parte degli insider. Le offerte non si attivano nello stesso blocco in cui vengono inserite, ma a partire dal blocco successivo. Questo limita le manovre reattive degli operatori a bassa latenza, che potrebbero tentare di influenzare il prezzo di clearing del blocco in corso. Restano comunque alcuni compromessi: se si offre un prezzo massimo elevato e il prezzo di clearing rientra nell’intervallo dell’offerta, non è possibile uscire semplicemente quando si vuole. È una scelta intenzionale, perché l’asta funziona solo se il capitale rappresenta un impegno reale, non un segnale fittizio.
Le fasi dell’asta
Dopo aver completato i passaggi di lancio previsti da HIP-1, il team registra l’asta e ne definisce i parametri principali: la quantità di token in offerta, una durata fino a circa una settimana, un eventuale prezzo minimo, un eventuale obiettivo minimo di raccolta e una percentuale di proventi da destinare alla liquidità HIP-2. Chi partecipa presenta un’offerta usando un asset di quotazione compatibile, in genere USDH, indicando un budget e il prezzo massimo che è disposto a pagare per token. Il protocollo distribuisce il budget sui blocchi rimanenti dell’asta, invece di spenderlo tutto in una volta.
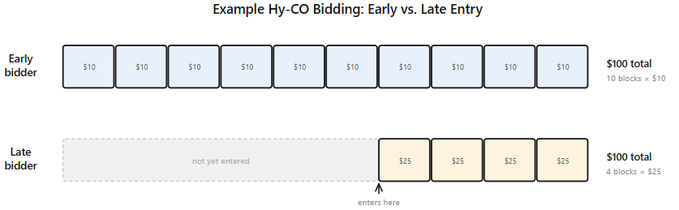
Logica delle offerte | Fonte: James Evan su X
A ogni blocco i token vengono rilasciati a un ritmo costante e si calcola un prezzo di clearing uniforme abbinando la domanda all’offerta rilasciata. Chi offre un prezzo superiore a quello di clearing ottiene un eseguito, mentre le offerte inferiori non vengono eseguite.
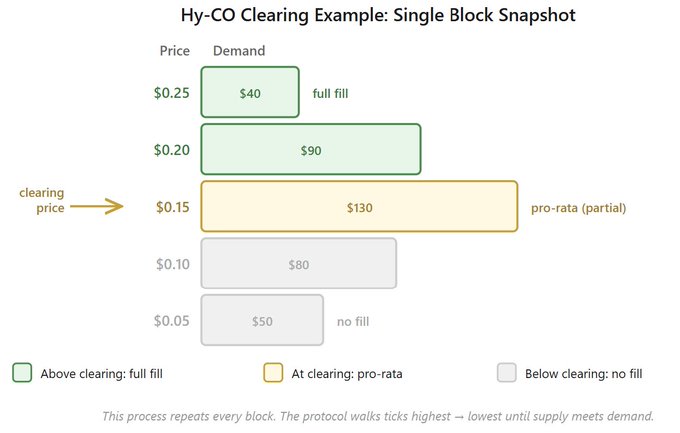
Logica di clearing | Fonte: James Evan su X
Al termine dell’asta, il regolamento avviene con un’unica operazione atomica. Una commissione di protocollo del 5% viene destinata all’Assistance Fund, una quota prestabilita dei proventi finanzia la liquidità HIP-2 a un prezzo di seed basato sul VWAP della finestra finale e il resto dei proventi va al deployer.
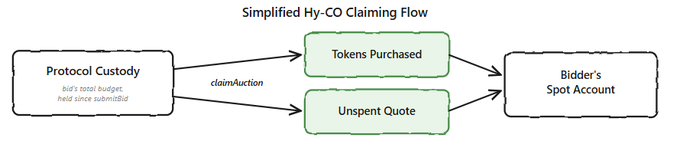
Logica della claim | Fonte: James Evan su X
Vantaggi per gli utenti di Hyperliquid e per i detentori di HYPE
Dal punto di vista degli utenti, con HIP-6 Hyperliquid punta a offrire un accesso più ordinato, in cui il prezzo si forma gradualmente e, durante l’asta, fondi e token restano sotto la custodia del protocollo, anziché in un wallet del team o di terzi che potrebbero sparire.
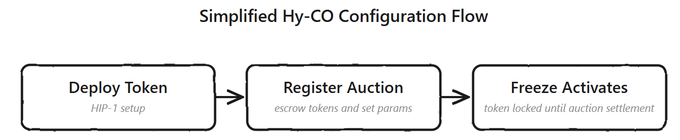
Logica di configurazione di Hy-CO | Fonte: James Evan su X
Per chi detiene HYPE, il legame è indiretto ma importante: la proposta destina le commissioni all’Assistance Fund e, con un ecosistema più vivace, più lanci e più attività spot, nel tempo potrebbero aumentare i flussi di commissioni a sostegno dell’intero sistema Hyperliquid.
Leggi anche: Recensione completa di Hyperliquid
L’evoluzione dei lanci di token
HIP-6 su Hyperliquid si comprende meglio se lo si considera l’ultimo tentativo di risolvere problemi che i modelli di lancio precedenti non sono mai riusciti a superare del tutto, soprattutto la difficoltà di determinare il prezzo, la liquidità disordinata e il continuo gioco del gatto e del topo tra i trader comuni e i bot che si avventano sui lanci.
Le origini, dal 2014 al 2018: le ICO
L’ICO di Ethereum viene spesso ricordata come un modello pionieristico di successo e ha dimostrato che la raccolta fondi nativa di Internet può funzionare. Il ciclo delle ICO che ne è seguito, però, non ha retto alla prova del tempo. Nel solo 2017 le ICO hanno raccolto circa 5 miliardi di dollari, ma studi successivi hanno indicato che quasi l’80% dei progetti è fallito o è stato associato a comportamenti fraudolenti. Il problema principale era semplice: molte vendite prevedevano un prezzo fisso o fasce di prezzo elementari. Il mercato poteva quindi determinare il prezzo effettivo solo dopo la quotazione, creando un ampio divario di cui gli insider potevano approfittare.
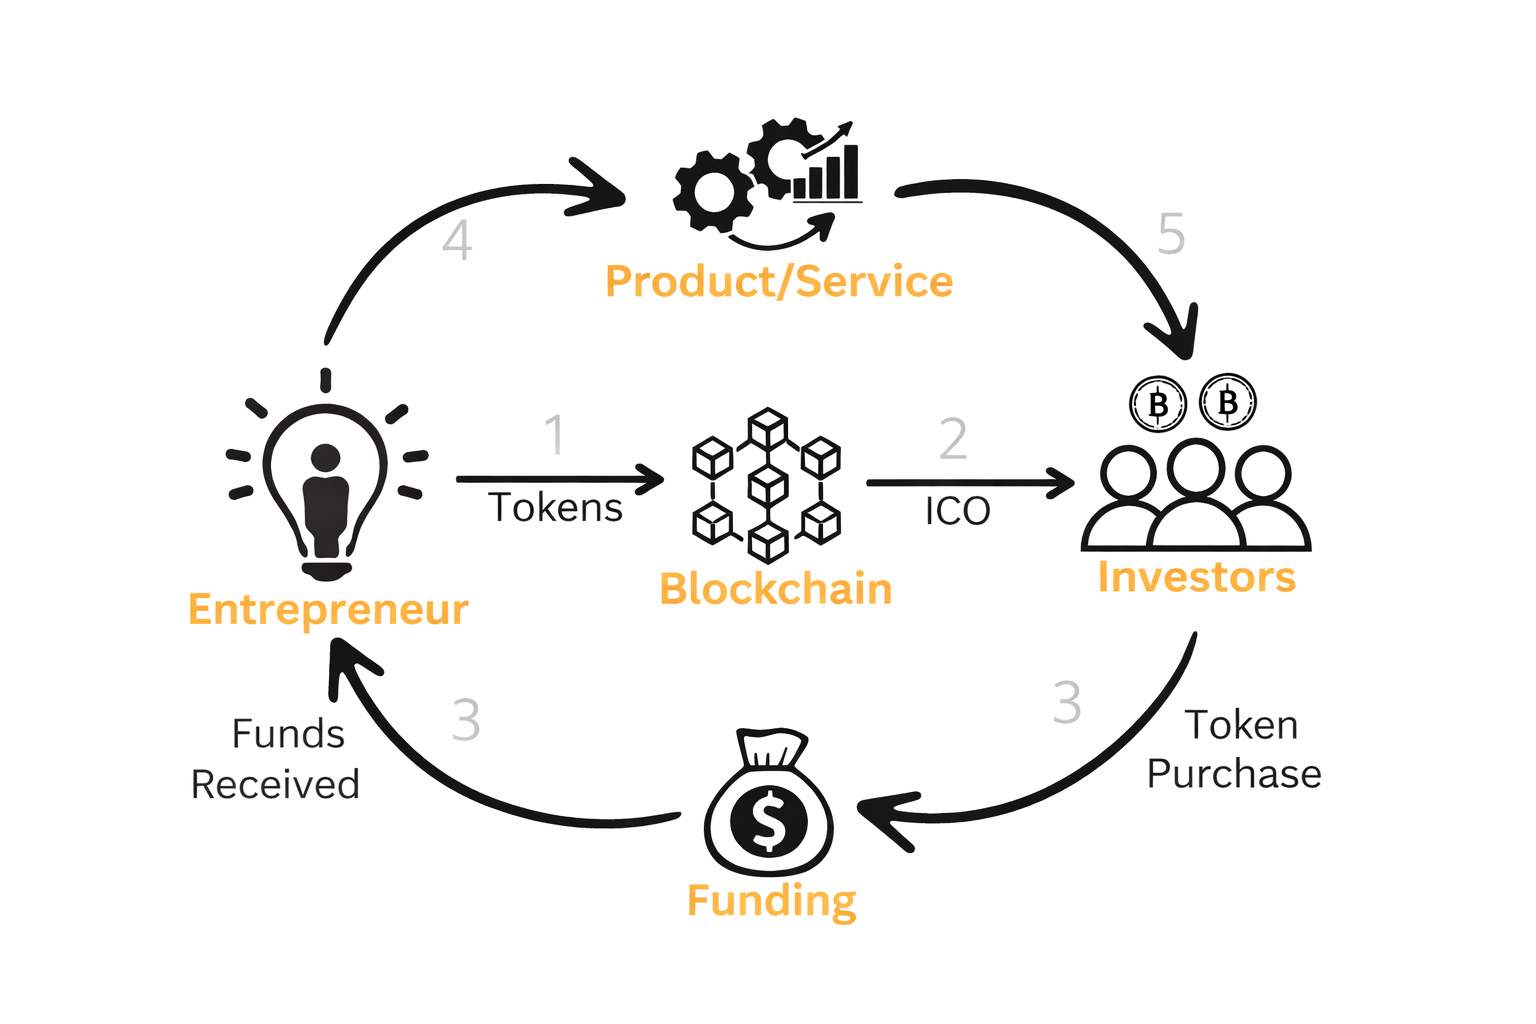
I team raccoglievano ingenti somme con controlli minimi. Alcuni progetti sparivano dopo aver incassato i fondi, mentre altri procedevano a rilento. In caso di problemi, i partecipanti godevano di poche tutele, perché i periodi di lock-up e i meccanismi di applicazione delle regole erano deboli o assenti. La mancanza di periodi di lock-up consentiva di uscire facilmente, danneggiando i partecipanti. Alcuni progetti, come Filecoin, hanno raccolto con successo 275 milioni di dollari, ma nel complesso quel ciclo ha lasciato molti investitori individuali in perdita e ha indebolito la fiducia nella raccolta diretta di fondi tramite token.
Le soluzioni centralizzate, dal 2019 in poi: le IEO
In seguito il settore ha puntato sulle IEO, in cui gli exchange ospitavano le vendite, promettendo maggiore sicurezza grazie alla selezione dei progetti e quotazioni più rapide. Binance Launchpad è diventato uno dei principali punti di riferimento del modello. Prima di autorizzare le vendite, gli exchange esaminavano i progetti, riducendo le frodi più evidenti e aggiungendo un livello di due diligence che mancava a molte ICO. Con questo formato diversi progetti hanno raccolto capitali ingenti. Tra questi, token come Polygon, allora noto come MATIC, sono stati lanciati tramite Binance Launchpad e hanno ottenuto una prima diffusione.
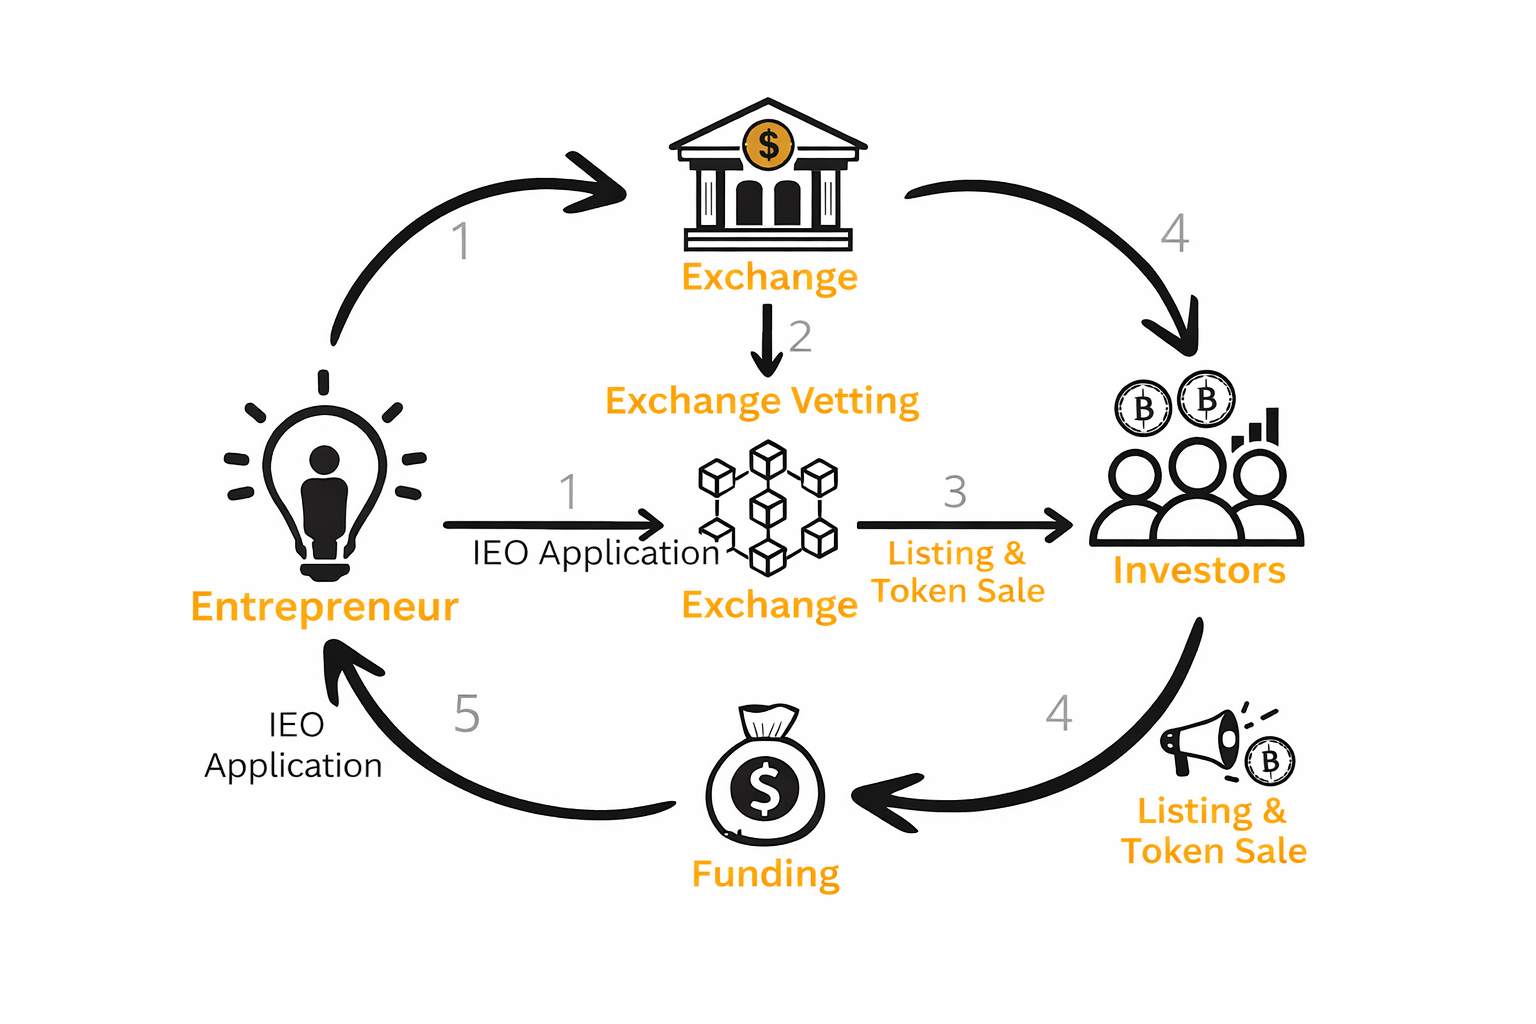
In pratica, il modello ha escluso alcuni operatori poco solidi, perché gli exchange prestavano attenzione ai possibili danni alla reputazione e ai rischi normativi. Ha però introdotto altri problemi. L’accesso dipendeva dai criteri di selezione centralizzati e dalle commissioni di listing, le allocazioni erano spesso sbilanciate e i team dovevano ancora affrontare la questione di fondo: stabilire un prezzo iniziale equo. Dopo la quotazione si potevano comunque verificare brusche vendite, perché la formazione del prezzo restava concentrata in una finestra temporale molto breve. Per i partecipanti, questo spesso significava un’interfaccia più chiara e regole più comprensibili, ma non necessariamente un esito più equo. A cambiare era chi ospitava la vendita, mentre le dinamiche di fondo del lancio restavano in gran parte invariate.
I lanci decentralizzati, dal 2020 in poi: le IDO sui DEX
Con le IDO i lanci sono tornati on-chain, di solito tramite exchange decentralizzati come Uniswap su Ethereum e Raydium su Solana, consentendo ai progetti di raccogliere fondi senza l’approvazione di un’entità centralizzata. Un esempio di successo è My Neighbor Alice (ALICE), lanciato tramite DAO Maker. Questo ha riaperto l’accesso a tutti, ma ha anche favorito il front-running aggressivo e i rug pull. Quando la liquidità viene creata tutta in un solo momento e i primi blocchi contano più del valore effettivo, spesso sono i bot automatizzati a dominare i primi scambi. Gli utenti comuni finiscono così per comprare a prezzi più alti, senza capire fino in fondo che cosa sia successo.
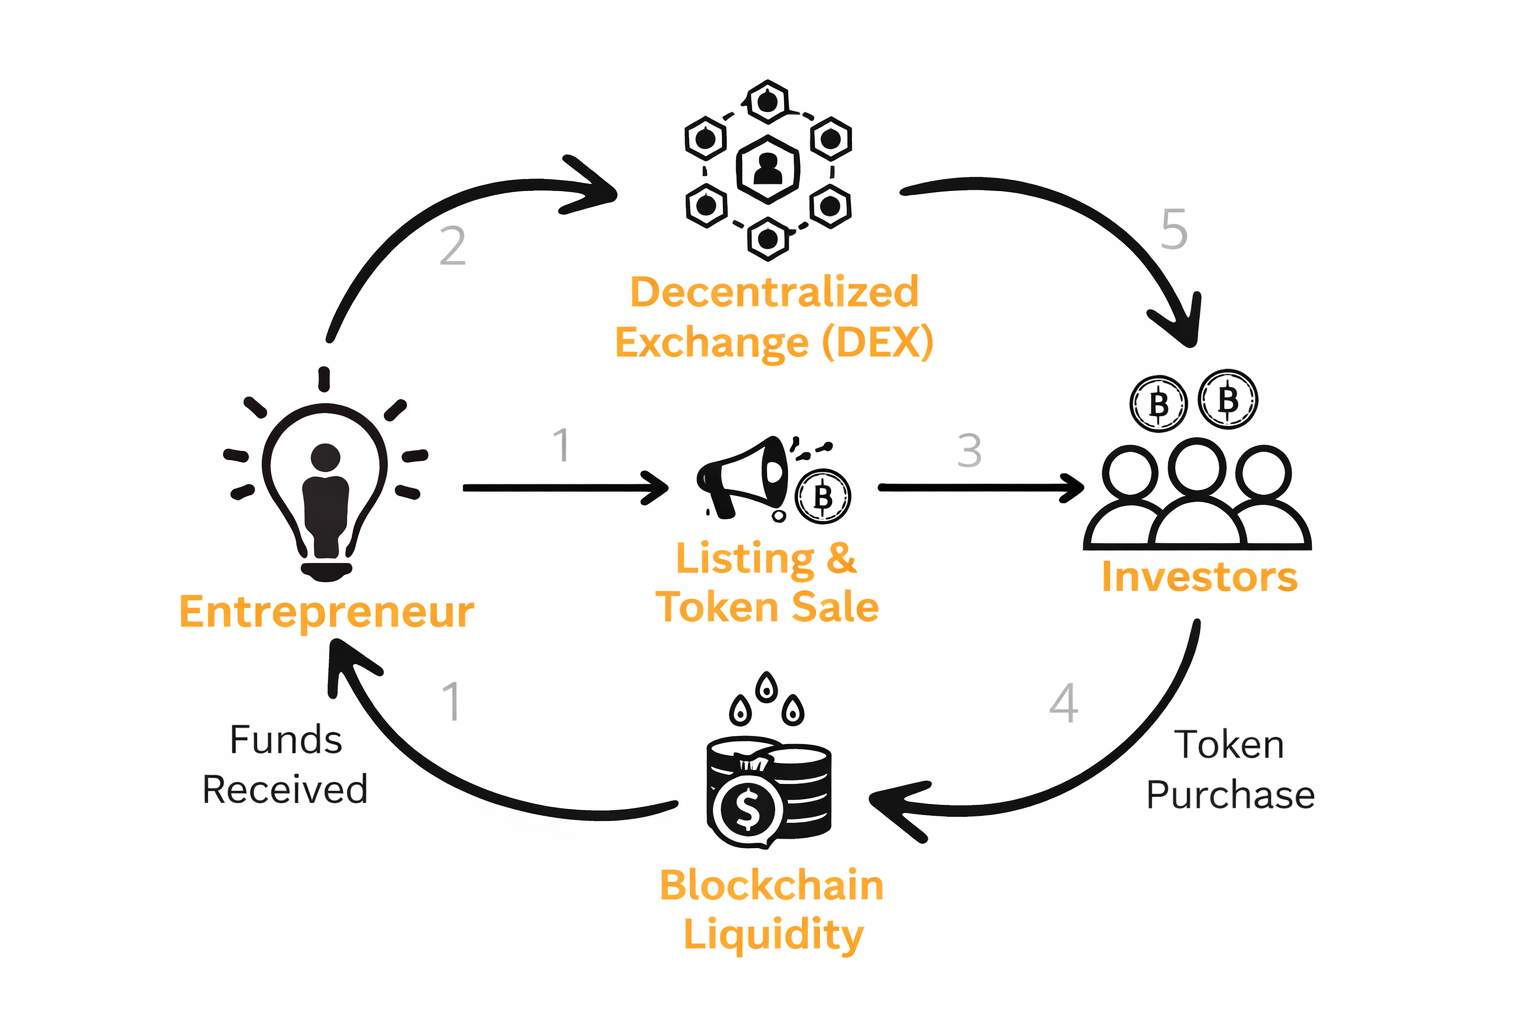
Con il tempo, questa dinamica è diventata ancora più evidente durante il ciclo delle memecoin su Solana. La rete è diventata un punto caldo per la creazione rapida di token, soprattutto grazie a piattaforme come Pump.fun. A metà del 2025, solo Pump.fun aveva già agevolato il lancio di oltre 7 milioni di token. L’accesso era più aperto rispetto alle IEO, ma la formazione del prezzo restava concentrata in poco tempo, la liquidità poteva cambiare rapidamente e i partecipanti dovevano verificare manualmente lock-up, piani di vesting e allocazioni dei wallet.
Modelli basati sulla community, dagli anni 2020 a oggi: airdrop & TGE
Airdrop e TGE hanno spostato la distribuzione dei token verso la ricompensa degli utenti attivi, anziché favorire soltanto gli investitori iniziali. Invece di vendere i token in anticipo, molti progetti hanno distribuito la supply in base all’utilizzo, ai volumi di trading, alla partecipazione alla governance o al contributo all’ecosistema. Questo ha migliorato la percezione di equità: anziché limitarsi ad acquistare token di un progetto, era possibile ottenere un’allocazione partecipando alle sue attività.
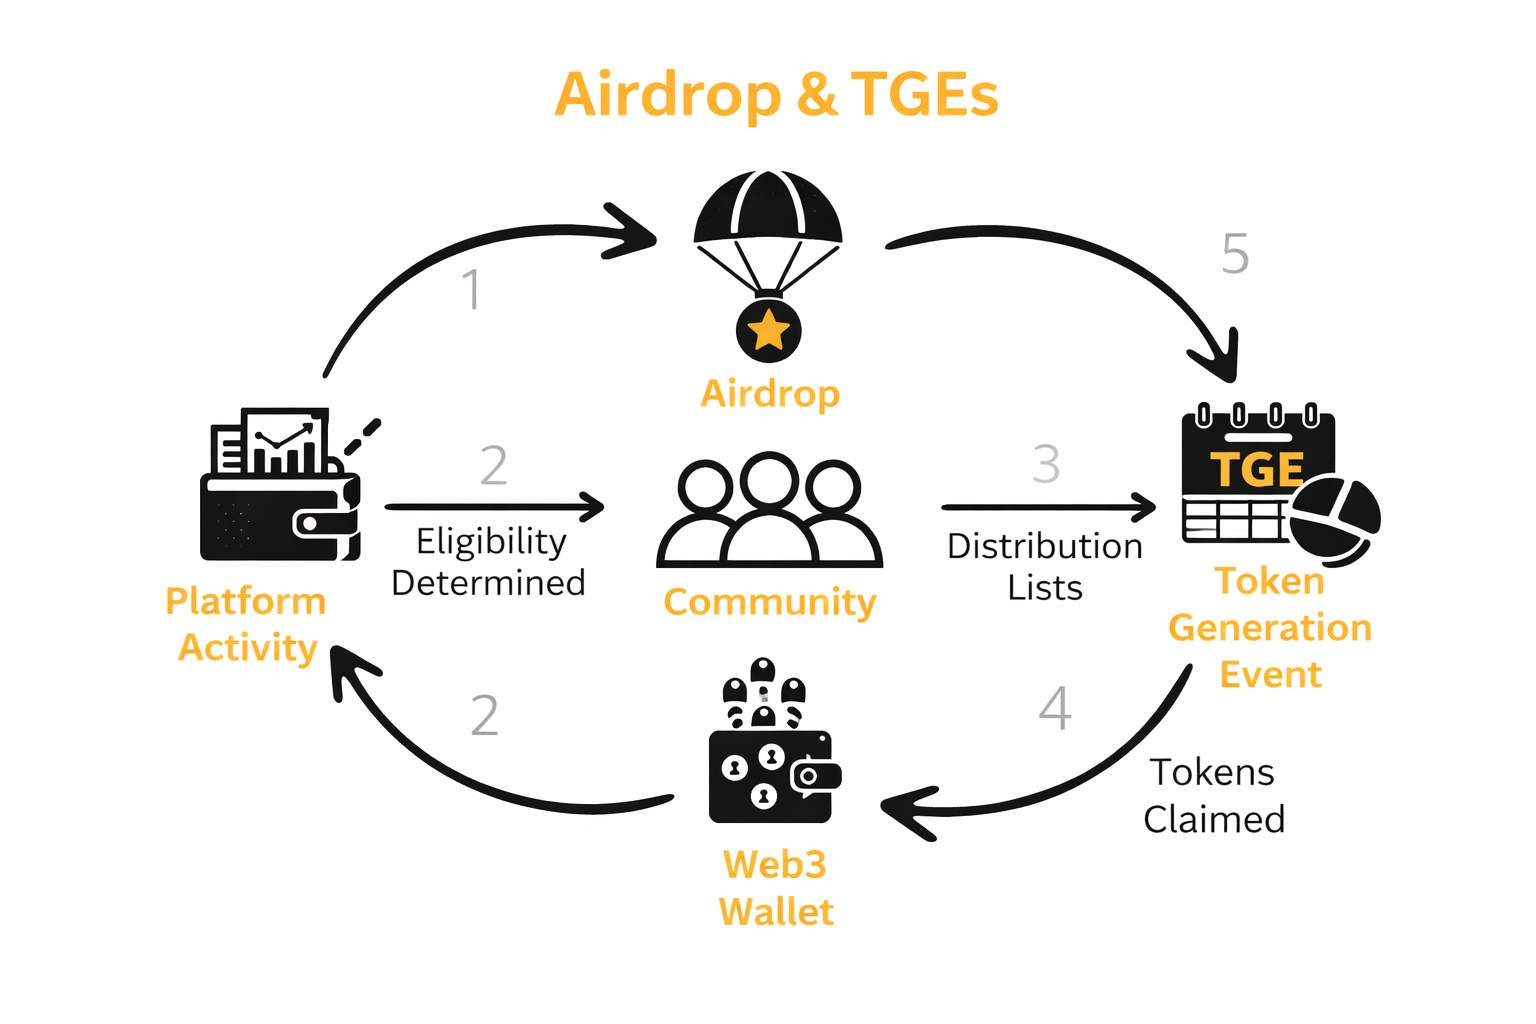
Hyperliquid ha seguito questa strada con il lancio del token HYPE. Con il TGE, il 31% della supply totale di 1 miliardo di HYPE è stato assegnato direttamente alla community tramite un airdrop. Gli utenti hanno accumulato punti premio in base all’attività di trading e al coinvolgimento sulla piattaforma, che in seguito si sono tradotti nella distribuzione dei token. Questo approccio ha allineato gli interessi dei primi utenti alla crescita del protocollo, anziché concentrare la supply tra acquirenti privati.
Tuttavia, una distribuzione più ampia non ha reso automaticamente più stabile l’andamento dei prezzi nel giorno della quotazione. Un airdrop esteso può ridurre la concentrazione dei token tra gli insider, ma non elimina la volatilità di breve periodo. Anche nei modelli che mettono la community al primo posto, quindi, sono le modalità di lancio e la progettazione della liquidità a determinare se la prima settimana sarà ordinata o caotica.
Cosa potrebbe comportare l’adozione di HIP-6
Se HIP-6 venisse adottata, il cambiamento pratico sarebbe chiaro. I team potrebbero usare Hyperliquid come piattaforma per l’intero ciclo di vita di un token, anziché soltanto per il trading. Potrebbero lanciare un token, raccogliere capitali, determinare un prezzo di mercato e attivare la liquidità con un’unica sequenza on-chain, senza dover coordinare queste fasi su piattaforme diverse.
Per gli utenti di Hyperliquid, un maggior numero di lanci nativi significherebbe vedere più progetti direttamente nell’ecosistema, con un sistema d’asta strutturato per ridurre la pressione degli sniping e rendere più difficili i prelievi improvvisi di liquidità durante la fase di determinazione del prezzo. Poiché Hyperliquid è una piattaforma di trading decentralizzata, è possibile accedervi senza i tradizionali requisiti KYC e iniziare a fare trading direttamente tramite il proprio wallet Web3. Se sei agli inizi, puoi consultare le nostre guide alla configurazione di Hyperliquid.
Scopri di più su Hyperliquid
In sintesi
HIP-6 su Hyperliquid si basa su un’idea semplice: il lancio di un token non dovrebbe ridursi a un unico momento concitato, in cui la velocità conta più della valutazione. La struttura d’asta Hy-CO distribuisce la determinazione del prezzo su numerosi blocchi, mantiene i fondi sotto la custodia del protocollo durante la raccolta e destina poi una parte dei proventi alla liquidità HIP-2, usando un prezzo iniziale calcolato sulla base del VWAP. L’obiettivo è limitare le spinte al rialzo dei prezzi nelle fasi finali. Per chi partecipa, il processo di ingresso è più strutturato, ma serve comunque prudenza: i nuovi token restano rischiosi e i mercati nelle prime fasi possono muoversi rapidamente, anche con meccanismi più efficaci.
Domande frequenti
Le offerte si presentano usando asset di quotazione compatibili, riconosciuti dal protocollo. L’asset di riferimento principale è USDH. Chi partecipa definisce un budget totale e un prezzo massimo per token; il protocollo distribuisce poi il budget sui blocchi rimanenti dell’asta.
Il prezzo viene determinato tramite un’asta a compensazione continua. A ogni blocco viene rilasciata una quota fissa di token e le offerte vengono abbinate più volte nel corso del tempo. Ogni blocco determina un prezzo di compensazione uniforme, basato sulla domanda effettiva. Questo processo graduale riduce l’importanza della velocità ed evita un’unica fase conclusiva ad alta pressione.
È possibile ritirare un’offerta solo se il prezzo massimo indicato è inferiore all’ultimo prezzo di compensazione. Se l’offerta rientra nella fascia di prezzo attiva, resta bloccata fino al regolamento. Questa regola impedisce di generare segnali di domanda artificiosi e tutela l’integrità dell’asta.