HIP-6 на Hyperliquid: предложение о запуске через аукцион

На этой странице
- •HIP-6 на Hyperliquid предлагает модель непрерывного аукциона с клирингом (Continuous Clearing Auction, CCA), в которой цена формируется на протяжении множества блоков, а не в единственный момент листинга.
- •Предложение связывает запуск токенов по HIP-1 с созданием ликвидности по HIP-2: во время аукциона средства остаются под контролем протокола, а 5% комиссии направляются в Assistance Fund.
- •Если HIP-6 одобрят и широко внедрят, Hyperliquid сможет стать платформой полного цикла для запуска токенов, привлечения финансирования и создания ончейн-ликвидности.
Запуск токена всегда сопряжен со стрессом, даже для тех, кто уже много лет работает в криптоиндустрии. Инвесторы стараются зайти на раннем этапе, пока цена не стала недоступной, а команда хочет привлечь капитал и при этом не назначить случайную цену, которая впоследствии будет выглядеть нелепо. Кроме того, есть привычные риски: боты перехватывают первые сделки, инсайдеры распродают токены, ликвидности не хватает, а рынок превращается в хаос еще до появления обычных трейдеров. HIP-6 на Hyperliquid призван решить эту проблему именно в момент запуска: большая часть процесса переносится в блокчейн, а начальная цена формируется постепенно, а не устанавливается одним резким движением.
HIP-6 — это предложение сообщества для блокчейна Hyperliquid, высокоскоростной децентрализованной платформы для торговли и финансовых операций. По сути, это новая система, которая позволяет любому запустить собственный токен на сети Hyperliquid справедливым и автоматизированным способом.
Как работает HIP-6
HIP-6 на Hyperliquid не меняет назначение токена или способ, которым протокол получает доход. Механизм охватывает первую неделю жизни токена, когда проявляется большинство системных рисков и решения о начальной цене влияют на восприятие актива в долгосрочной перспективе. В его основе три направления: привлечение капитала, постепенное формирование цены и запуск торговли ликвидностью без необходимости сводить весь процесс к одному напряженному моменту.
Вместо того чтобы проводить все операции в одном блоке листинга, система запускает многодневный аукцион. Токены поступают на рынок постепенно, а спрос регулярно сопоставляется с предложением. Благодаря этому рынок определяет стоимость актива поэтапно, а не в результате резкого скачка. Во время аукциона средства остаются под контролем протокола, а расчеты проходят по заранее установленным правилам.
Это не отдельный уровень. HIP-6 напрямую связан с HIP-1 и HIP-2, опирается на уже существующие компоненты Hyperliquid и объединяет их в структурированную систему запуска токенов, встроенную в более широкую экосистему.
Связь с HIP-1 и HIP-2
Чтобы понять, как работает HIP-6 на Hyperliquid, нужно разобраться, какие возможности уже есть у платформы. HIP-1 служит базовым уровнем для запуска токенов на Hyperliquid: команда может развернуть токен и без разрешений создать для него спотовый рынок. Однако сам по себе HIP-1 не решает задачи привлечения средств и формирования начальной цены. HIP-2 отвечает за ликвидность и позволяет Hyperliquid добавлять в книгу ордеров автоматизированную ликвидность. Благодаря этому новый рынок не стартует с пустой книгой и огромными спредами. HIP-6 связывает эти два компонента и закрывает задачу, которую команды обычно решают вне блокчейна.
Сегодня команды чаще всего привлекают средства где-то еще, а затем выходят в блокчейн и пытаются запустить торги с предполагаемой ценой и малоликвидной книгой ордеров. В таких условиях появляются боты и снайперы, а затем происходят резкие распродажи: структурированного механизма, который сопоставлял бы реальный спрос и реальное предложение, нет. HIP-6 меняет этот процесс. После завершения этапов HIP-1 команда может провести нативный аукцион запуска, а его логика остается внутри HyperCore, поэтому доверять внешнему оператору не нужно.
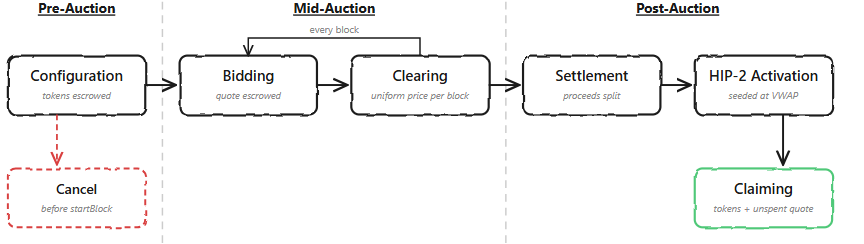
Жизненный цикл Hy-CO | Источник: James Evan в X
В основе HIP-6 на Hyperliquid лежит модель непрерывного аукциона с клирингом Uniswap (Continuous Clearing Auction, CCA), адаптированная к архитектуре Hyperliquid, изначально построенной на центральной книге ордеров (CLOB). Поэтому протокол не проводит один аукцион с единственным моментом закрытия, а выполняет клиринг многократно, на протяжении множества блоков. В каждом блоке выпускается небольшая часть токенов, сопоставляются заявки и рассчитывается единая цена клиринга для этого блока. Таким образом, цена зависит не от того, кто первым нажал кнопку, а от готовности участников платить и фактического спроса.
В механизме также предусмотрены меры против манипуляций и хаотичной торговли во время запуска. На время аукциона токен замораживается: его нельзя использовать для спотовых ордеров, переводов и даже операций в HyperEVM. Это исключает конкуренцию с побочными рынками и переводы между инсайдерами, пока формируется цена. Заявки начинают действовать не в том же блоке, в котором их разместили, а со следующего. Это затрудняет манипуляции со стороны участников с низкой задержкой, которые могли бы попытаться повлиять на результат клиринга в текущем блоке. У такого механизма есть и компромиссы. Например, если вы указали высокую максимальную цену и цена клиринга попала в заданный диапазон, немедленно выйти из позиции по своему желанию не получится. Это сделано намеренно: для работы аукциона капитал должен быть реальным обязательством, а не фиктивным сигналом.
Этапы аукциона
Команда регистрирует аукцион после выполнения необходимых этапов запуска по HIP-1 и задает основные параметры: объем предложения, продолжительность до одной недели, при желании минимальную цену и минимальную сумму привлечения, а также долю средств, которая пойдет на создание ликвидности в HIP-2. Участник размещает заявку в поддерживаемом расчетном активе, обычно USDH, указывая бюджет и максимальную цену за токен. Протокол распределяет бюджет между оставшимися блоками аукциона, а не тратит его целиком сразу.
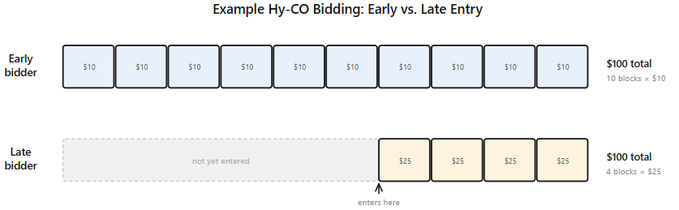
Логика размещения заявок | Источник: James Evan в X
В каждом блоке токены выпускаются равномерно, а единая цена клиринга рассчитывается путем сопоставления спроса с выпущенным объемом. Участники, чьи заявки выше цены клиринга, получают токены, а те, кто предложил меньше, не получают.
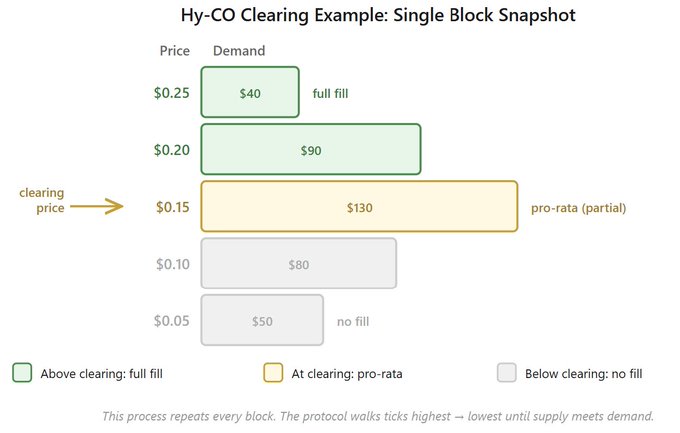
Логика клиринга | Источник: James Evan в X
После завершения аукциона расчеты проводятся одной атомарной операцией. Комиссия протокола в размере 5% направляется в Assistance Fund, часть выручки, размер которой задается заранее, идет на создание ликвидности HIP-2 по цене, рассчитанной на основе VWAP за последний период, а оставшиеся средства получает деплойер.
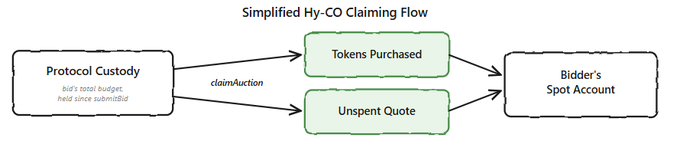
Логика получения токенов | Источник: James Evan в X
Преимущества для пользователей Hyperliquid и держателей HYPE
Для пользователей HIP-6 на Hyperliquid призван обеспечить более прозрачные условия входа: цена будет формироваться постепенно, а средства и токены во время аукциона останутся под контролем протокола, а не команды или стороннего участника, который может исчезнуть.
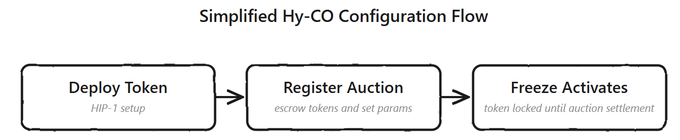
Логика настройки Hy-CO | Источник: James Evan в X
Для держателей HYPE связь с предложением косвенная, но важная: комиссии будут направляться в Assistance Fund, а рост активности в экосистеме, появление новых проектов и увеличение объемов спотовой торговли со временем могут увеличить поток комиссий, поддерживающих всю систему Hyperliquid.
Читайте также: Полный обзор Hyperliquid
Как менялись способы запуска токенов
HIP-6 на Hyperliquid проще понять, если рассматривать его как очередную попытку решить проблемы, с которыми не справились предыдущие модели запуска. Речь прежде всего о слабом ценообразовании, неразберихе с ликвидностью и постоянном противостоянии обычных трейдеров с автоматизированными ботами, охотящимися за новыми запусками.
Первые годы, с 2014 по 2018 год: ICO
ICO Ethereum часто вспоминают как успешный пример ранней модели. Он доказал, что привлекать средства через интернет можно, однако последующий бум ICO оставил неоднозначное наследие. Только в 2017 году ICO привлекли, по оценкам, 5 миллиардов долларов, но более поздние исследования показали, что почти 80% таких проектов потерпели неудачу или были связаны с мошенничеством. Проблема была очевидна: многие продажи проходили по фиксированной цене или по простой многоуровневой схеме, и реальная рыночная цена формировалась только после листинга. Возникавшим разрывом могли воспользоваться инсайдеры.
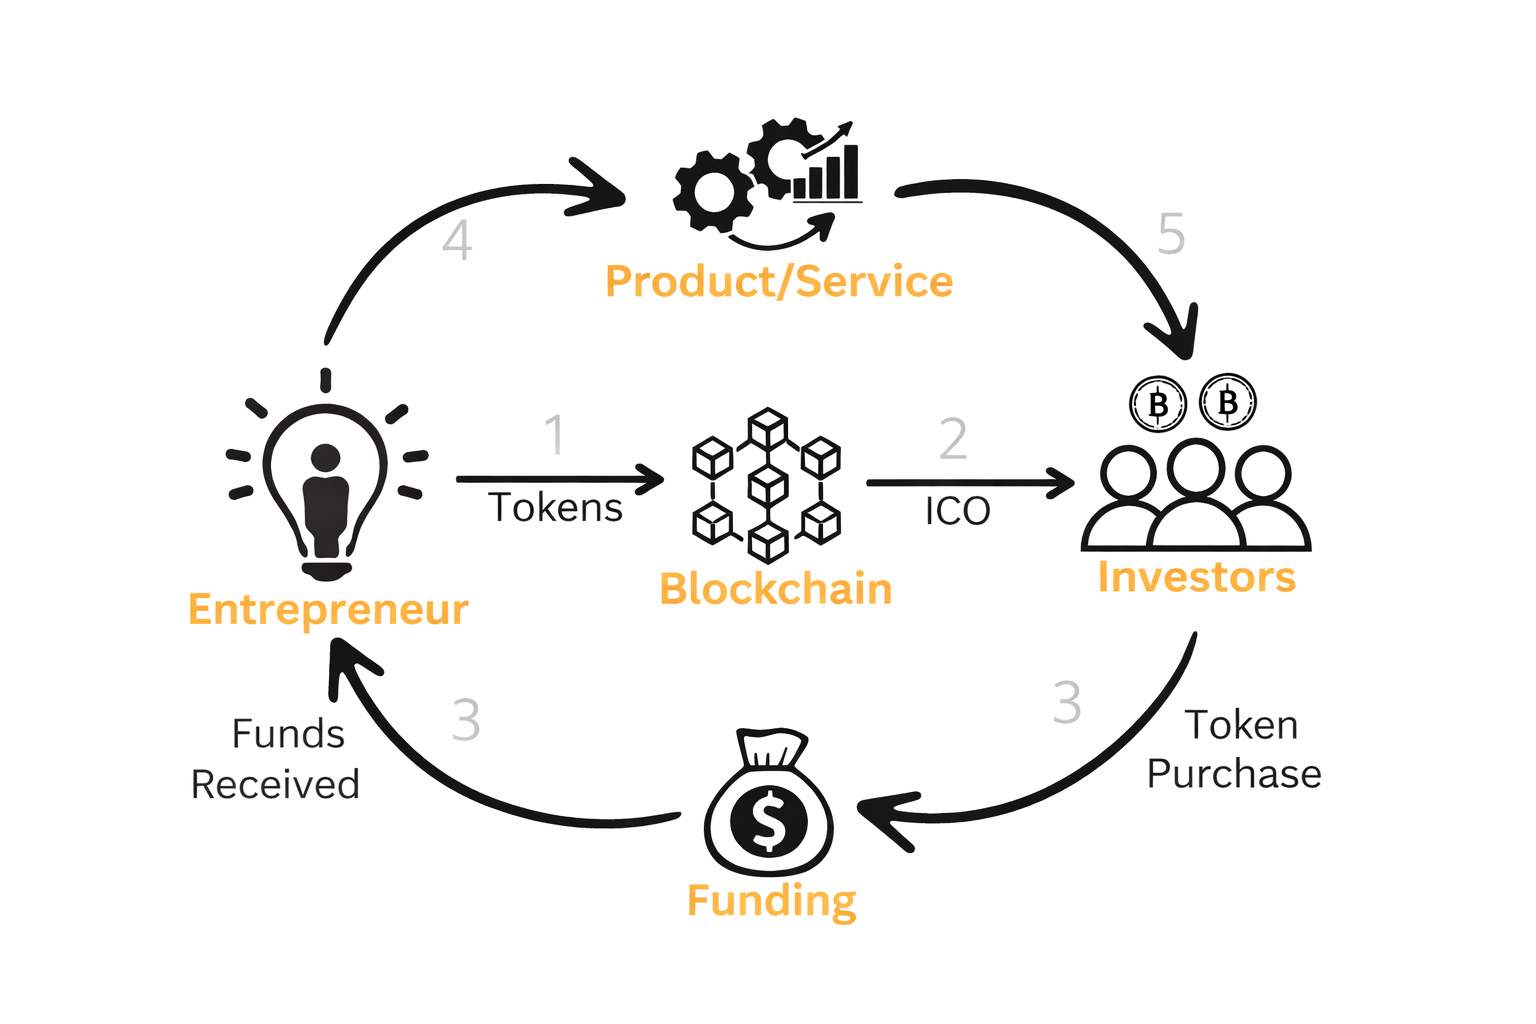
Команды привлекали крупные суммы при минимальных проверках. Некоторые проекты исчезали после получения денег, другие развивались медленно, а участники практически не были защищены на случай проблем, поскольку механизмы блокировки токенов и контроля были слабыми или отсутствовали. Без периода блокировки можно было легко выйти из проекта, нанося ущерб участникам. Некоторым проектам, например Filecoin, удалось успешно привлечь 275 миллионов долларов, но в целом этот цикл привел к потерям многих частных инвесторов и подорвал доверие к прямому привлечению средств через токены.
Централизованные решения, с 2019 года: IEO
Затем индустрия переключилась на IEO, при которых продажу проводили биржи. Их преимущество заключалось в дополнительной безопасности благодаря проверке проектов и более простом выходе на биржу. Одним из ориентиров для этой модели стала Binance Launchpad. Биржи проверяли проекты перед продажей токенов, что снижало риск откровенного мошенничества и добавляло уровень должной проверки, которого не хватало многим ICO. В таком формате ряд проектов привлек значительный капитал. Например, токен Polygon, ранее известный как MATIC, был запущен через Binance Launchpad и быстро набрал популярность.
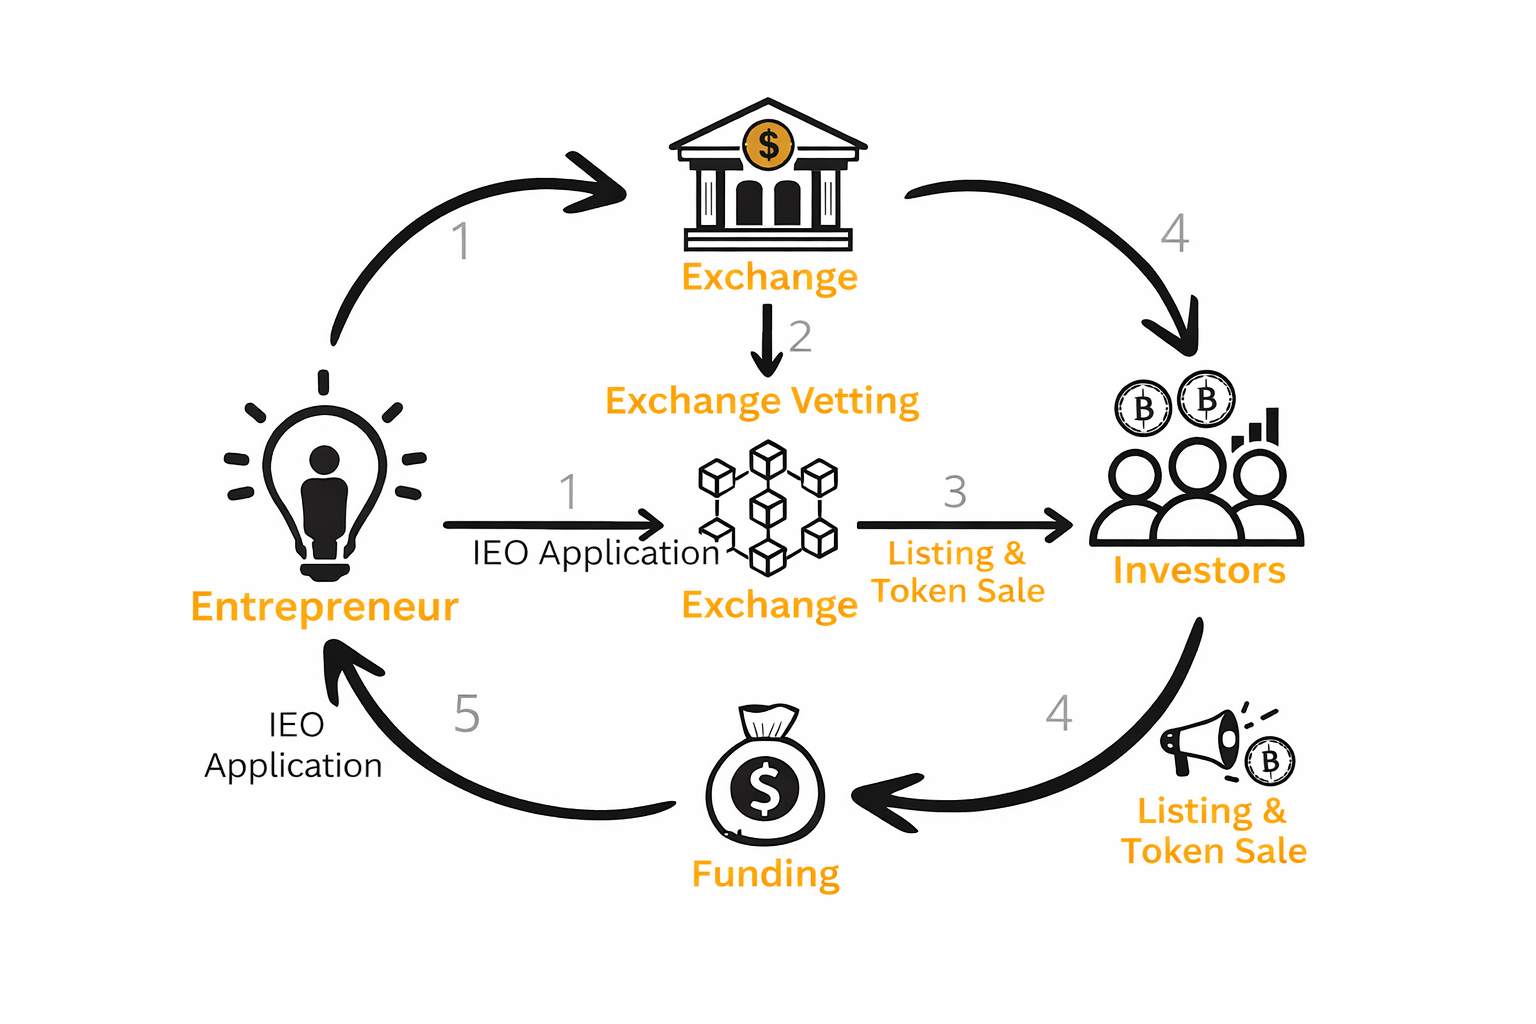
На практике эта модель помогала отсеять часть ненадежных проектов, поскольку биржи старались избежать ущерба для репутации и проблем с регуляторами. Но возникли и другие сложности. Доступ к продаже зависел от централизованных критериев отбора и листинговых комиссий, распределение токенов часто было неравномерным, а командам по-прежнему приходилось решать главную задачу: как установить справедливую стартовую цену. После листинга все еще могли происходить резкие распродажи, поскольку на формирование цены отводилось слишком мало времени. Для участника это часто означало более удобный интерфейс и понятные правила, но не обязательно более справедливый результат. Изменилась сторона, которая проводила продажу, однако основные принципы запуска почти не изменились.
Децентрализованные запуски, с 2020 года: IDO на DEX
IDO вернули запуски в блокчейн. Обычно их проводили через децентрализованные биржи, например Uniswap в Ethereum и Raydium в Solana, позволяя проектам привлекать средства без одобрения централизованных площадок. Удачным примером стал проект My Neighbor Alice (ALICE), запущенный через DAO Maker. Это вновь открыло доступ для всех, но одновременно привело к агрессивной охоте за токенами на старте и быстрому сворачиванию проекта. Когда ликвидность появляется одномоментно, а первые блоки важнее реальной оценки проекта, автоматизированные боты часто доминируют в первых сделках. Обычные пользователи в итоге покупают токены дороже, не до конца понимая, что произошло.
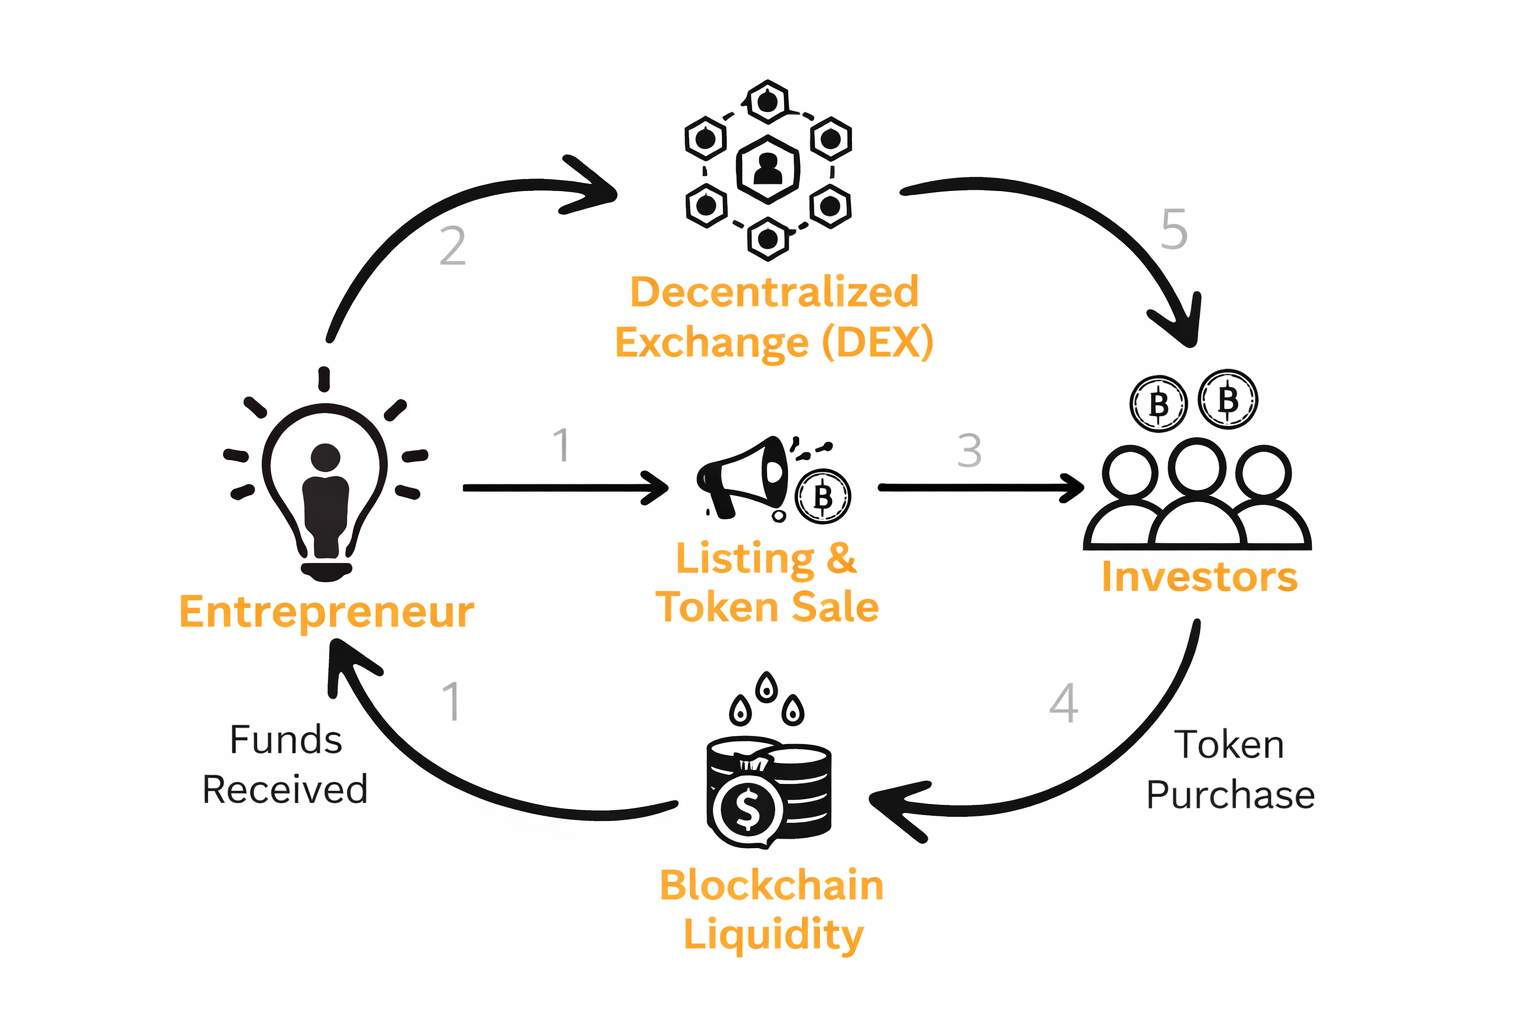
Со временем эта проблема стала особенно заметна во время бума мемкоинов на Solana. Solana превратилась в площадку для быстрого создания токенов, в частности благодаря платформам вроде Pump.fun. К середине 2025 года только через Pump.fun было запущено более 7 миллионов токенов. Доступ был шире, чем при IEO, но на формирование цены по-прежнему отводилось мало времени, ликвидность могла быстро перемещаться, а участникам приходилось самостоятельно проверять блокировки токенов, графики вестинга и распределение по кошелькам.
Модели, ориентированные на сообщество, с 2020-х годов по настоящее время: аирдропы & TGE
Аирдропы и TGE сместили акцент в распределении токенов на активных пользователей, а не только на ранних инвесторов. Вместо предварительной продажи многие проекты распределяли токены в зависимости от активности пользователей, объемов торгов, участия в управлении или вклада в развитие экосистемы. Это создавало ощущение большей справедливости: участники не просто покупали токены проекта, а получали их за свою активность.
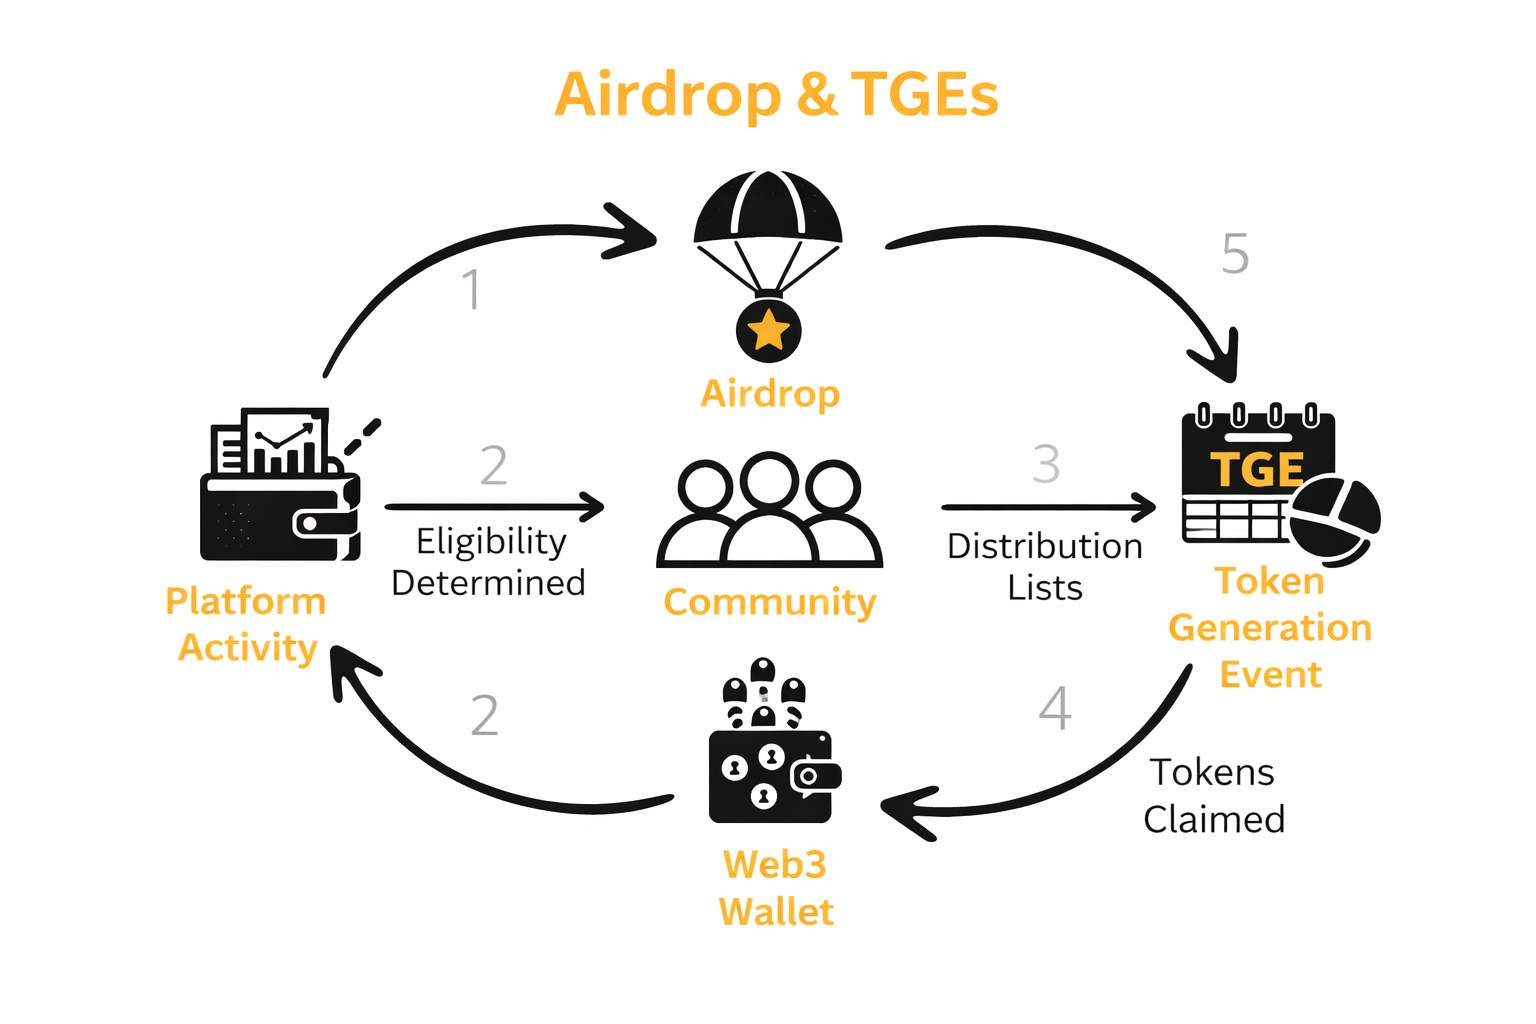
Hyperliquid использовал эту модель при запуске токена HYPE. В рамках TGE 31% от общего предложения в 1 миллиард HYPE напрямую распределили среди сообщества через аирдроп. Пользователи получали бонусные баллы за торговую активность и участие в жизни платформы, а позднее эти баллы учитывались при распределении токенов. Такой подход связал ранних пользователей с ростом протокола, а не сосредоточил большую часть предложения у частных инвесторов.
Однако даже более широкое распределение токенов не гарантировало стабильности торгов в день листинга. Масштабный аирдроп может снизить концентрацию токенов у инсайдеров, но не устраняет краткосрочную волатильность. Поэтому и в моделях, ориентированных на сообщество, именно механика запуска и устройство ликвидности определяют, пройдет ли первая неделя спокойно или хаотично.
Что может изменить HIP-6 в случае одобрения
Если предложение HIP-6 на Hyperliquid будет принято, практические изменения будут очевидны. Команды смогут использовать Hyperliquid на всех этапах запуска проекта, а не только для торговли. Они смогут выпустить токен, привлечь капитал, сформировать рыночную цену и обеспечить ликвидность в рамках одной последовательности действий в блокчейне, вместо того чтобы объединять эти этапы на разных площадках.
Для пользователей Hyperliquid появление большего числа нативных запусков означает, что проекты будут размещаться непосредственно в экосистеме Hyperliquid и использовать структурированный аукцион. Его механизм призван снизить давление со стороны ботов, скупающих токены на старте, и затруднить резкий отток ликвидности на этапе формирования цены. Поскольку Hyperliquid работает как децентрализованная торговая платформа, пользоваться ей можно без стандартных процедур KYC. Это позволяет подключить Web3-кошелек и сразу начать торговлю. Если вы только начинаете, воспользуйтесь нашими инструкциями по настройке Hyperliquid.
Узнайте больше о Hyperliquid
Главное
HIP-6 на Hyperliquid основан на простой идее: запуск токена не должен превращаться в напряженную гонку, где скорость важнее оценки. Аукцион Hy-CO распределяет процесс определения цены на множество блоков, сохраняет средства под контролем протокола на протяжении сбора и направляет часть выручки на создание ликвидности HIP-2. Стартовая цена при этом рассчитывается на основе VWAP, что должно снизить риск искусственного завышения цены под конец аукциона. Участникам такой механизм обеспечивает более структурированный процесс входа, но по-прежнему необходима осторожность: новые токены остаются рискованными, а цены на раннем этапе торгов могут быстро меняться даже при более совершенных механизмах.
Часто задаваемые вопросы
Заявки подаются в котируемых активах, поддерживаемых протоколом. Основной из них является USDH. Участник указывает общий бюджет и максимальную цену за токен, после чего протокол распределяет бюджет по оставшимся блокам аукциона.
Цена определяется в ходе непрерывного аукциона клиринга. На каждом блоке выпускается фиксированная доля токенов, а заявки многократно сопоставляются между собой. По итогам каждого блока устанавливается единая цена клиринга, основанная на фактическом спросе. Такой постепенный процесс снижает зависимость от скорости и позволяет избежать напряженной гонки в момент закрытия аукциона.
Отозвать заявку можно, только если указанная в ней максимальная цена ниже последней цены клиринга. Если заявка находится в текущем ценовом диапазоне, средства остаются заблокированными до завершения расчетов. Это правило не позволяет создавать искусственные сигналы спроса и защищает целостность аукциона.