HyperliquidのHIP-6:ローンチオークションの提案

- •HyperliquidのHIP-6は、単一の上場時点に価格発見を集中させず、複数のブロックにわたって進めるContinuous Clearing Auction(CCA)モデルを導入する。
- •この提案はHIP-1によるトークン発行とHIP-2による流動性の供給を結び付ける。オークション中の資金はプロトコルの管理下に置かれ、手数料の5%はAssistance Fundに送られる。
- •HIP-6が承認され、広く採用されれば、Hyperliquidはトークンのローンチから資金調達、オンチェーンでの流動性確保までを一貫して行える場となる可能性がある。
暗号資産業界に長くいる人にとっても、トークンのローンチは常に気の休まらないものだ。早く参加したい一方で高値づかみは避けたい。プロジェクトチームも、あとから見て不自然な価格にならないようにしながら、資金を調達しなければならない。さらに、最初の約定をボットにさらわれることや、インサイダーによる売り、流動性不足、一般のトレーダーが参加する前に市場が混乱することなど、よくある懸念もある。HyperliquidのHIP-6は、まさにこのローンチの局面に対処することを目指している。プロセスの多くをオンチェーン化し、初期価格を一度に急変させるのではなく、時間をかけて形成する仕組みだ。
HIP-6は、高速な取引・金融サービスに特化した分散型プラットフォームであるHyperliquidブロックチェーンのコミュニティ主導の提案だ。Hyperliquid上で誰もが新たな暗号資産トークンを、公平かつ自動化された方法でローンチできるようにする新しい仕組みである。
HIP-6の仕組み
HyperliquidのHIP-6は、トークンの機能やプロトコルの収益モデルを変えるものではない。対象とするのは、トークンのライフサイクルの最初の1週間だ。この期間には構造的なリスクが表面化しやすく、初期の価格決定が長期的な評価を左右する。仕組みは、資金調達、段階的な価格発見、そして市場に過度な緊張をもたらす単一の局面を設けずに取引可能な流動性を立ち上げること、という3つの柱で構成される。
すべてを1つの上場ブロックに押し込むのではなく、複数日にわたるオークションを実施する。トークンは継続的に供給され、需要とのマッチングも時間をかけて繰り返される。この仕組みにより、価格は一度の急騰で決まるのではなく、段階的に市場の評価を反映する。オークション中、資金はプロトコルの管理下に置かれ、決済は明確なルールに基づいて行われる。
HIP-6は単独で機能するレイヤーではない。既存のHyperliquidの仕組みを基盤としてHIP-1とHIP-2を直接つなぎ、それらをエコシステム全体に適合する体系的なローンチの枠組みにまとめる。
HIP-1とHIP-2を基盤に
HyperliquidのHIP-6を理解するには、まず既存の仕組みとの関係を押さえる必要がある。HIP-1はHyperliquidで新しいトークンをローンチするための基盤で、チームは許可なくトークンを発行し、現物市場を開設できる。ただし、HIP-1だけでは資金調達や初期価格の問題は解決できない。HIP-2は流動性を担うレイヤーで、Hyperliquidがオーダーブックに自動で流動性を供給する。これにより、新しい市場が板のない状態や極端に広いスプレッドで始まるのを防げる。HIP-6はこの2つの間に位置し、通常はチームがオフチェーンで対応してきた部分を補う。
現在の多くのローンチでは、チームはまず別の場所で資金を調達し、その後オンチェーンに移行して、推測で決めた価格と薄い板で取引を「開始」する。実際の需要と供給をマッチングする体系的な方法がないため、そこでボットやスナイパーが現れ、急な売りが発生する。HIP-6では、HIP-1の手続き完了後にチームがネイティブなローンチオークションを実施できる。このオークションのロジックはHyperCore内に置かれるため、外部の運営者を信頼する必要がない。
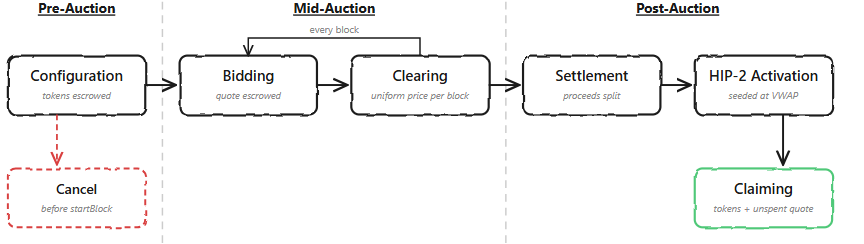
Hy-COのライフサイクル | 出典: X上のJames Evan
HyperliquidのHIP-6が採用する中核的な手法は、UniswapのContinuous Clearing Auction(CCA)モデルを基に、HyperliquidのCLOBネイティブなアーキテクチャに合わせて調整したものだ。オークションを一度だけ終了させるのではなく、プロトコルが複数のブロックにわたって繰り返し清算する。各ブロックで少量のトークンが供給され、注文がマッチングされ、そのブロックの統一清算価格が算出される。そのため、価格は誰が最初に操作したかではなく、いくらで買う意思があったか、実際にどれだけの需要が集まったかによって決まる。
相場操縦やローンチ時の混乱を抑えるためのルールも設けられている。オークション中は、現物注文や送金に加え、HyperEVM上での操作もトークンについて凍結される。そのため、価格形成中にサイド市場やインサイダーの送金と競うことはない。入札は、提出したブロック内では有効にならず、次のブロックから有効になる。これにより、同じブロックの清算結果に影響を与えようとする低レイテンシーの参加者による駆け引きを抑えられる。一方で、トレードオフもある。高い上限価格で入札し、清算価格がその範囲に入った場合、好きなタイミングで自由に撤退することはできない。資金を見せかけのシグナルではなく、実際のコミットメントとして扱うことがオークションの前提だからだ。
オークションの流れ
チームはHIP-1のデプロイ手続きを終えた後にオークションを登録し、供給量、最長で約1週間の期間、任意の最低価格、任意の最低調達額、調達資金の一部をHIP-2の流動性に回すためのシード比率など、主要なパラメーターを設定する。参加者は、通常はUSDHなどの対応するクオート資産を使って入札する。予算と、トークン1枚あたりに支払う意思のある上限価格を指定すると、プロトコルは予算をすぐに全額使うのではなく、残りのオークション期間中のブロックに分散して充当する。
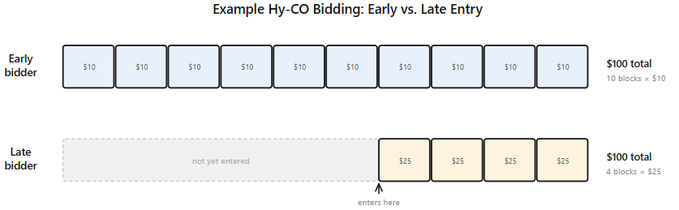
入札の仕組み | 出典: X上のJames Evan
各ブロックでトークンが一定のペースで供給され、その供給量に需要をマッチングして統一清算価格が算出される。清算価格を上回る価格で入札した参加者には割り当てられ、下回る価格で入札した参加者には割り当てられない。
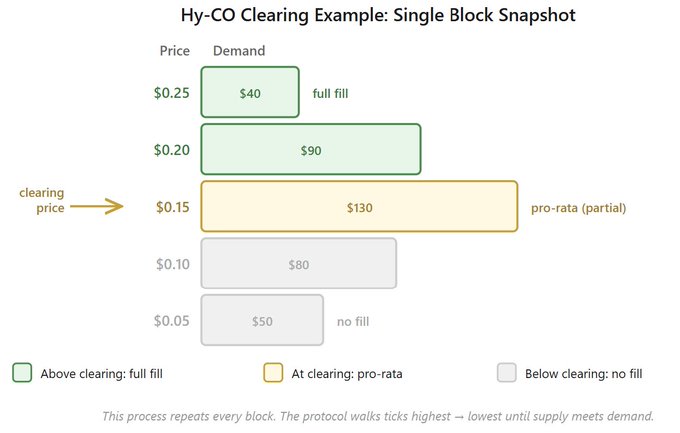
清算の仕組み | 出典: X上のJames Evan
オークション終了時には、1回のアトミックな処理で決済が行われる。プロトコル手数料の5%はAssistance Fundに送られ、設定された割合の調達資金は最終期間のVWAPに基づくシード価格でHIP-2の流動性供給に充てられ、残りはデプロイヤーに渡される。
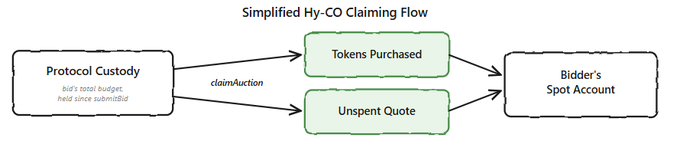
請求ロジック | 出典:X上のJames Evan
HyperliquidのユーザーとHYPE保有者にとってのメリット
ユーザーの視点では、HyperliquidのHIP-6は、時間をかけて価格が形成される、より透明性の高い参加機会を提供しようとするものです。オークション中の資金やトークンは、消えてしまう可能性のあるチームのウォレットや第三者ではなく、プロトコルが保有します。
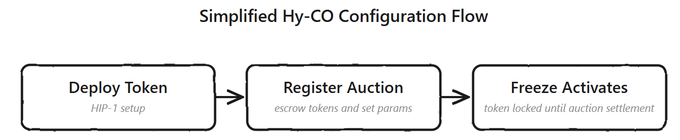
Hy-COの設定ロジック | 出典:X上のJames Evan
HYPE保有者にとってのつながりは間接的ですが、重要です。この提案では手数料がAssistance Fundに送られるため、ローンチや現物取引が活発になり、エコシステムが拡大すれば、時間とともに手数料収入が増え、Hyperliquid全体を支えることにつながる可能性があります。
詳しくはこちら:Hyperliquidの詳細レビュー
トークンローンチの変遷
HyperliquidのHIP-6は、これまでのローンチ方式で解決しきれなかった問題に対する最新の試みと捉えると、その狙いがよく分かります。なかでも、価格形成の不十分さ、流動性の混乱、一般トレーダーと自動売買を使うローンチ狙いの参加者とのいたちごっこが課題となってきました。
初期(2014年から2018年):ICO
EthereumのICOは、初期の成功モデルとしてよく取り上げられます。インターネット上で完結する資金調達が可能だと示した一方、その後に続いたICO全体の流れは、決して良い結果を残しませんでした。2017年だけでICOによる調達額は推定50億ドルに上りましたが、その後の調査では、プロジェクトの約80%が失敗したか、不正行為と関連していた可能性が示されています。主な問題は単純で、多くの販売では価格が固定されていたり、基本的な段階制が採用されていたりしたため、市場価格が実際に形成されるのは上場後でした。そのため大きな価格差が生じ、内部関係者に利用される余地がありました。
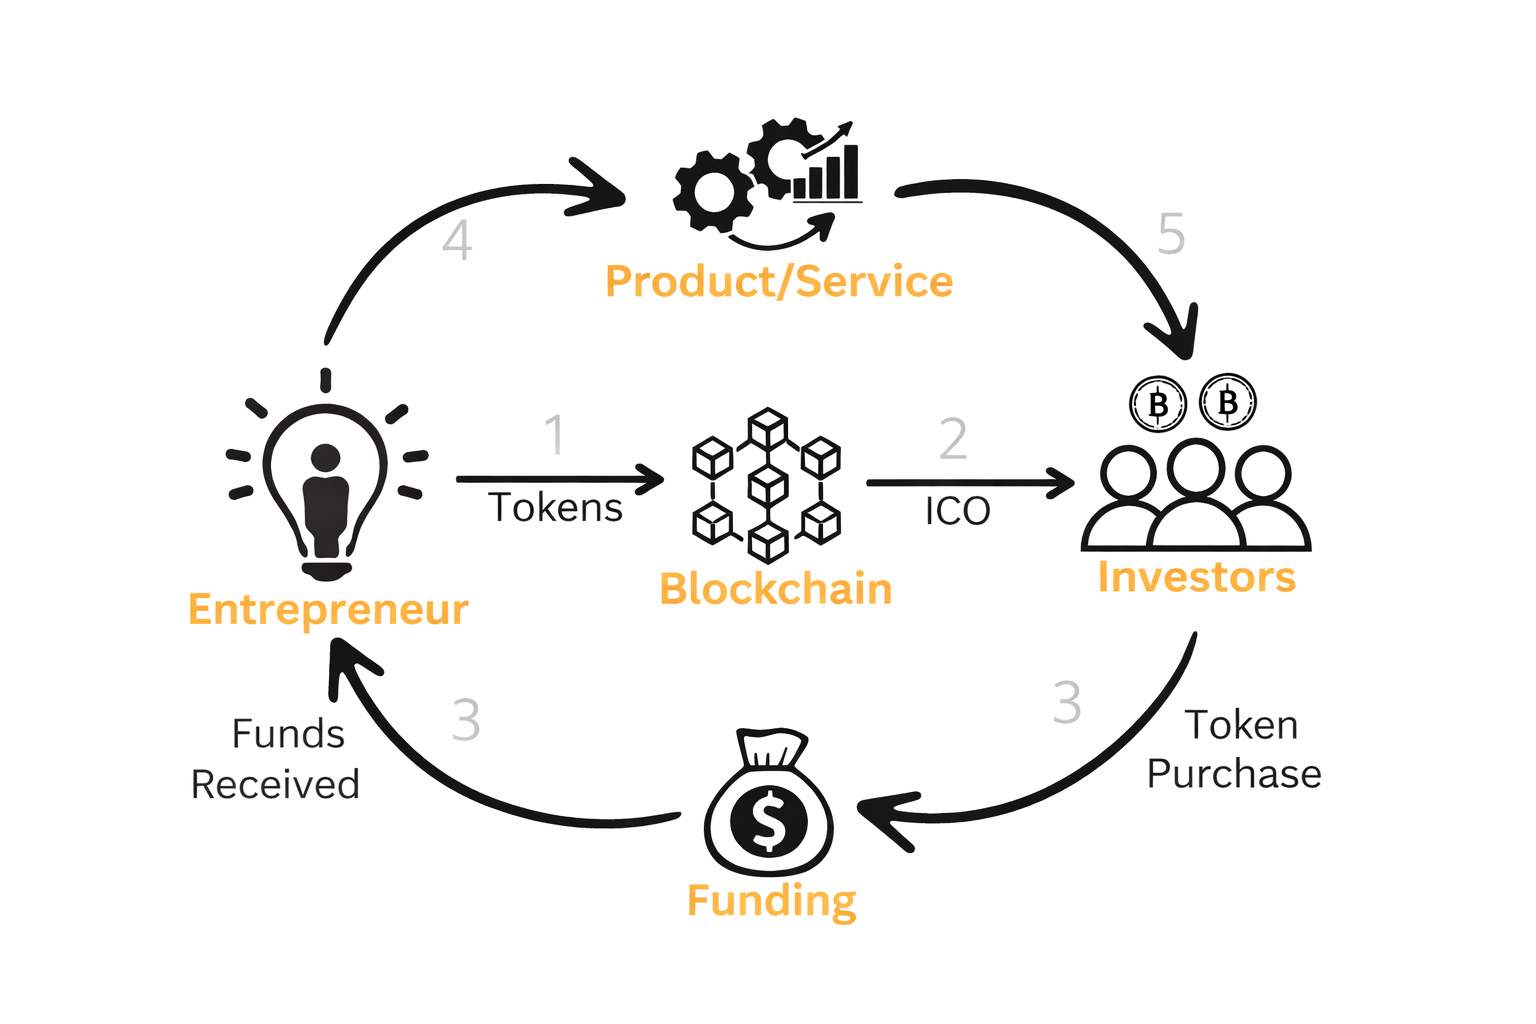
十分な審査を受けないまま多額の資金を集めるチームがあり、調達後に姿を消すプロジェクトもあれば、開発が遅々として進まないプロジェクトもありました。ロックアップやルールの執行が不十分、あるいは存在しなかったため、問題が起きても参加者を守る仕組みはほとんどありませんでした。ロックアップ期間がなければ容易に売却でき、参加者に損害を与えることになります。Filecoinのように2億7,500万ドルの調達に成功したプロジェクトもありましたが、ICO全体の流れのなかで多くの個人投資家が損失を被り、トークンの直接販売に対する信頼も損なわれました。
中央集権型の対策(2019年以降):IEO
その後、業界では取引所が販売を主催するIEOが広がりました。審査による安全性の確保と、より円滑な上場が売り文句でした。このモデルの代表例となったのがBinance Launchpadです。取引所はトークン販売を認める前にプロジェクトを審査し、露骨な詐欺を減らすとともに、多くのICOに欠けていたデューデリジェンスを補いました。この方式で多額の資金を調達したプロジェクトも複数あり、Polygonは当時MATICとして知られ、Binance Launchpadを通じてローンチし、早期に勢いを得ました。
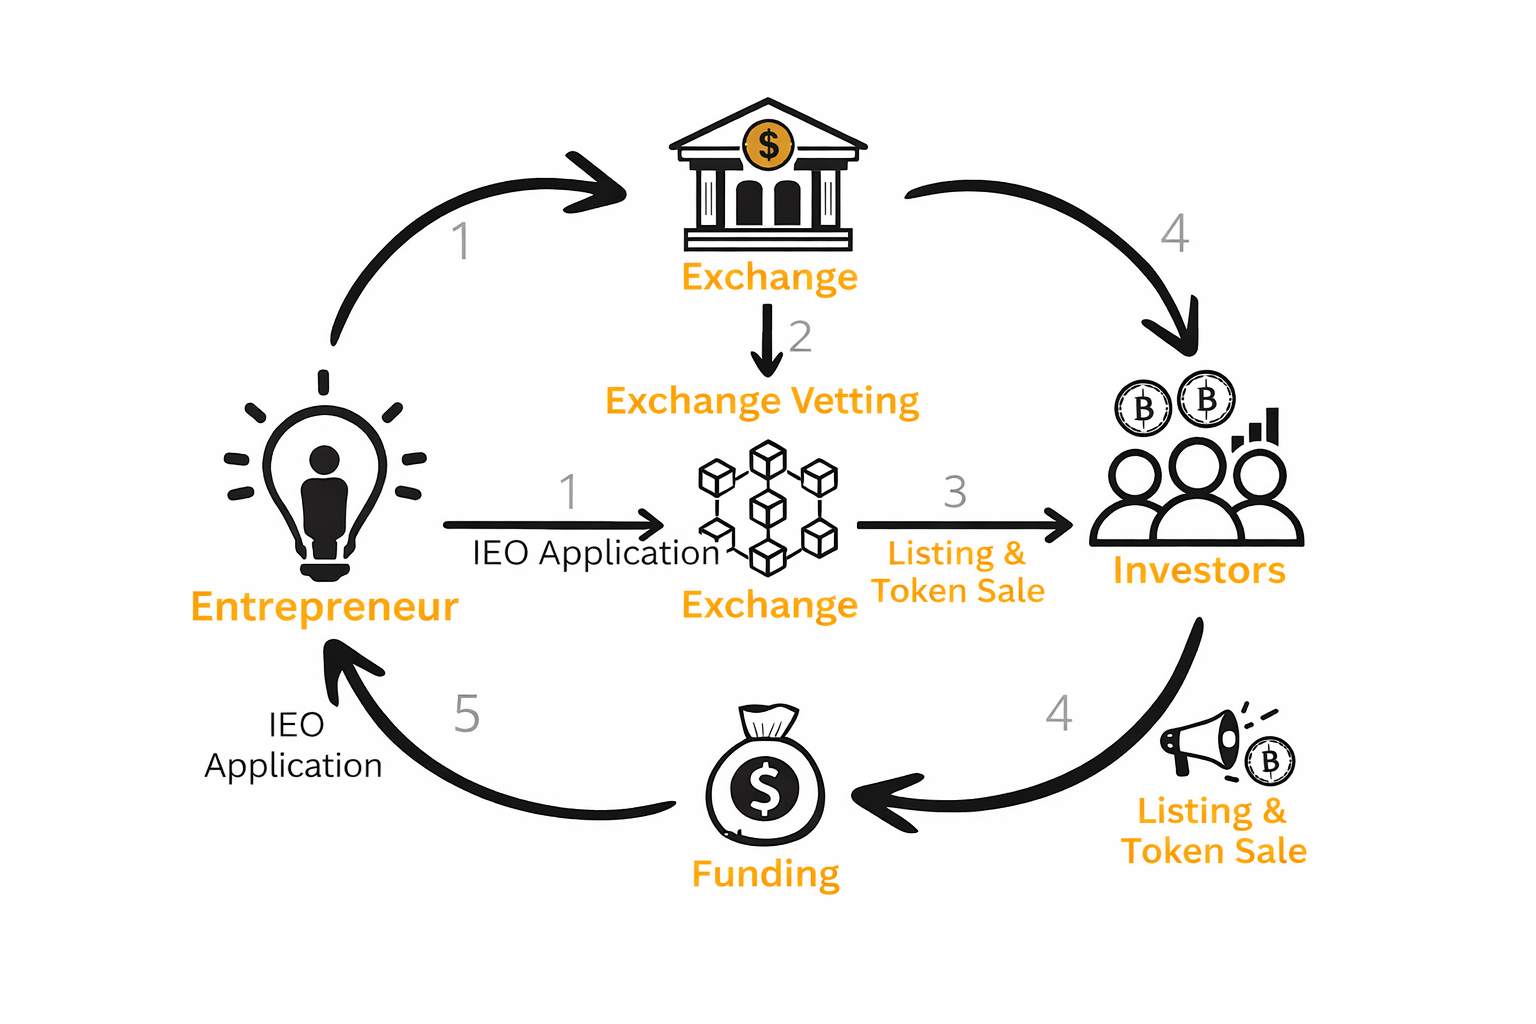
実際、取引所はブランド毀損や規制上のリスクを避けようと慎重に審査していたため、問題のある事業者をある程度排除できました。しかし、別の問題も生じました。参加の可否は中央集権的な選定基準や上場手数料に左右され、割り当てにも偏りがありました。また、チームは適正な初値をどう設定するかという根本的な課題に直面し続けました。価格形成が短い時間に集中するため、上場後に急落するケースもありました。参加者にとっては、画面が使いやすくなり、ルールも分かりやすくなった一方で、結果がより公平になるとは限りません。販売を主催する主体は変わりましたが、ローンチの根本的な構造はほぼ変わらなかったのです。
分散型ローンチ(2020年以降):DEXでのIDO
IDOではローンチがオンチェーンに戻り、EthereumのUniswapやSolanaのRaydiumなどの分散型取引所を通じて、中央集権的な承認を受けずに資金調達できるようになりました。成功例としては、DAO Makerを通じてローンチしたMy Neighbor Alice(ALICE)が挙げられます。これにより誰もが参加できるようになりましたが、同時に、過度なスナイピングやラグプルが起きる余地も広がりました。流動性が一度に追加され、実際の価値よりも最初の数ブロックでの動きが重視されると、自動売買ボットが初期の取引を支配しがちです。その結果、一般ユーザーは何が起きたのか十分に把握できないまま、より高い価格で購入することになります。
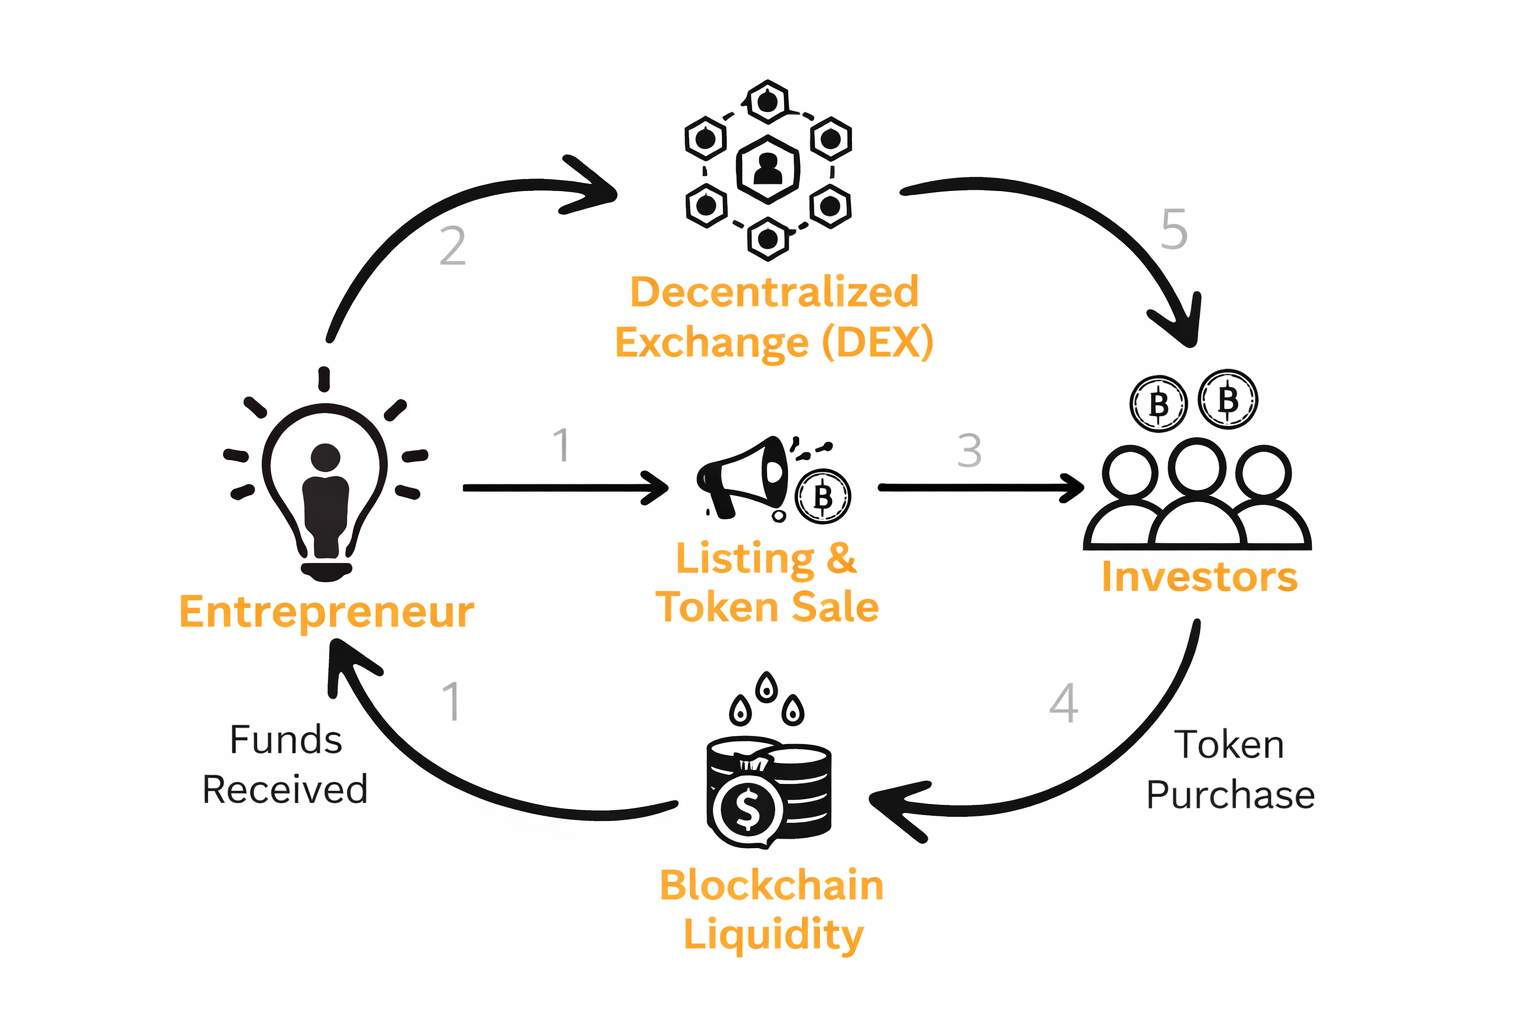
こうした状況は、Solanaのミームコインブームでさらに顕著になりました。Solanaでは、特にPump.funのようなプラットフォームを通じて、トークンが次々と作られるようになりました。2025年半ばまでに、Pump.funだけで700万件を超えるトークンのローンチが行われました。IEOよりも参加しやすくなった一方、価格形成は短期間に集中したままで、流動性も急変する可能性がありました。参加者はロックアップやベスティングのスケジュール、ウォレットごとの割り当てを自分で確認する必要がありました。
コミュニティ主導のモデル(2020年代から現在):エアドロップとTGE
エアドロップやTGEによって、トークンの配布は初期投資家だけでなく、積極的なユーザーに報いる方向へと変化しました。多くのプロジェクトでは、トークンを事前に販売する代わりに、利用状況や取引量、ガバナンスへの参加、エコシステムへの貢献度に応じて供給分を配布しました。プロジェクトに資金を投じるだけでなく、参加を通じて割り当てを得られるため、公平性が高まったと受け止められました。
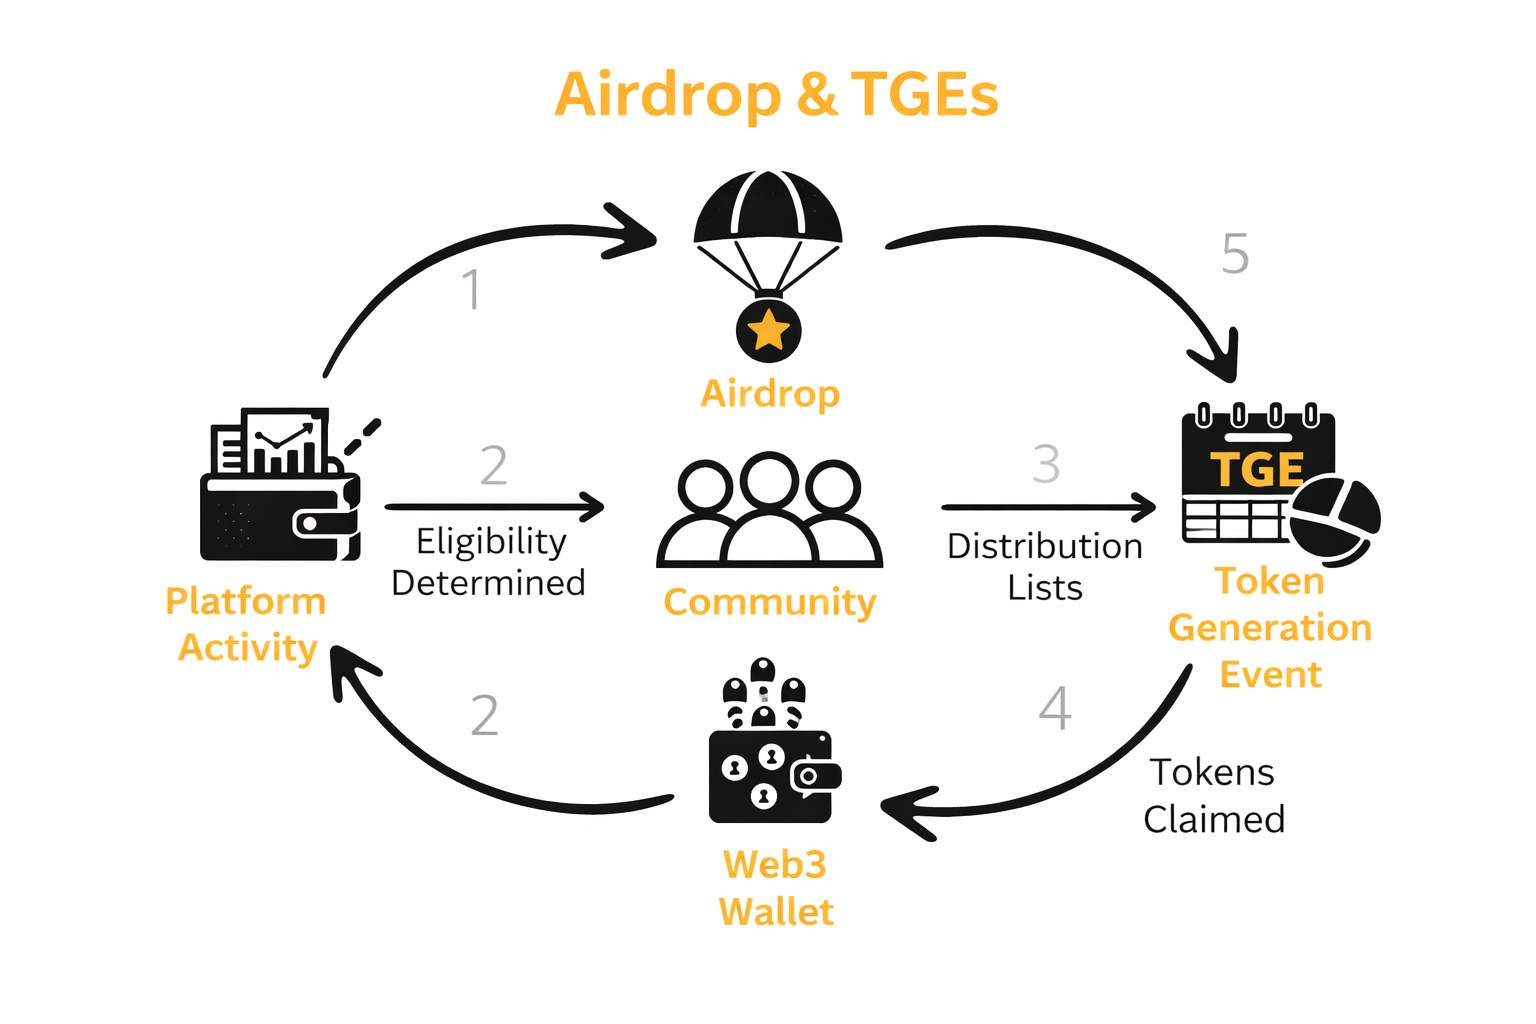
HyperliquidもHYPEトークンのローンチでこの方式を採用しました。TGEでは、総供給量10億HYPEのうち31%がエアドロップを通じてコミュニティに直接配布されました。ユーザーはプラットフォームでの取引活動や利用状況に応じて報酬ポイントを獲得し、後にそのポイントがトークンの配布につながりました。この方法により、供給が一部の民間投資家に集中するのではなく、初期ユーザーとプロトコルの成長が連動する形になりました。
ただし、配布対象が広がっても、上場日の値動きが自動的に安定するわけではありません。幅広いエアドロップで内部関係者への集中を抑えられる可能性はありますが、短期的なボラティリティをなくすことはできません。コミュニティを優先するモデルでも、ローンチの仕組みや流動性の設計によって、最初の1週間が落ち着いた展開になるか、混乱するかが左右されます。
HIP-6が採用された場合に考えられること
HyperliquidのHIP-6が採用されれば、実務面で大きな変化が見込まれます。チームはHyperliquidを単なる取引プラットフォームではなく、ライフサイクル全体を担う場として活用できるようになります。トークンの発行、資金調達、市場価格の形成、流動性の供給までを、複数のプラットフォームに分けて行うのではなく、一連のオンチェーンの流れとして実施できるようになります。
Hyperliquidのユーザーにとって、ネイティブなローンチが増えることは、より多くのプロジェクトがHyperliquidのエコシステム内に直接登場することを意味します。そこでは、価格発見の段階でスナイピングを抑え、流動性を突然引き揚げる動きを難しくするよう設計されたオークションの枠組みが導入されます。Hyperliquidは分散型取引プラットフォームとして運営されているため、従来型のKYC要件なしで利用でき、ユーザーはWeb3ウォレットから直接セットアップして取引を始められます。初めて利用する方は、Hyperliquidのセットアップガイドを参考にしてください。
Hyperliquidについてさらに詳しく
要点
HyperliquidのHIP-6は、トークンローンチを「スピードが価格評価を上回る、一度きりの緊迫した局面」にしないというシンプルな考えに基づく提案です。Hy-COオークションでは、複数のブロックにわたって価格形成を行い、資金調達中はプロトコルが資金を管理します。その後、調達資金の一部を、VWAPを基準とする初期価格でHIP-2の流動性に充てます。これにより、オークション終盤の価格つり上げを抑えることを目指しています。参加者にとっては、より体系的な方法で購入に参加できますが、新規トークンには依然としてリスクがあり、仕組みが改善されてもローンチ直後の市場は急変する可能性があります。基本的な慎重さを忘れないことが大切です。
よくある質問
入札には、プロトコルが認める対応済みのクオート資産を使用します。主要なクオート資産はUSDHです。参加者は予算の総額とトークン1枚あたりの上限価格を設定し、プロトコルがその予算を残りのオークションブロックに配分します。
価格は、継続的クリアリングオークションを通じて形成されます。各ブロックで一定量のトークンが放出され、入札は時間をかけて繰り返しマッチングされます。各ブロックでは、実際の需要に基づいて一律の清算価格が決まります。この段階的な仕組みにより、スピードへの依存が抑えられ、終了間際に一度だけ大きなプレッシャーがかかる事態も避けられます。
上限価格が直近の清算価格を下回っている場合に限り、入札を取り消せます。入札額が現在の価格帯にある場合は、決済まで資金がロックされます。このルールは、見せかけの需要シグナルを防ぎ、オークションの公正性を守るためのものです。