Prestiti in criptovalute: come ottenere un prestito usando le crypto come garanzia
In questa pagina
In questa pagina
- Che cos’è un prestito in crypto?
- Come funziona un prestito garantito da criptovalute?
- Quali sono i vantaggi dei prestiti in criptovaluta?
- LTV e liquidazione: come funzionano
- Tipi di prestiti in crypto
- Prestiti in criptovalute e prestiti tradizionali a confronto
- Quanto costa un prestito in criptovalute?
- Usi più comuni dei prestiti in criptovalute
- I rischi dei prestiti in criptovalute
- Quando conviene chiedere un prestito in criptovalute?
- Come ottenere un prestito in criptovalute, passo dopo passo
- Consigli per ottenere un prestito usando crypto come garanzia
- In sintesi
- Domande frequenti
- •I prestiti in crypto consentono di ottenere liquidità senza vendere le proprie criptovalute.
- •La maggior parte dei prestiti in crypto richiede garanzie di valore superiore alla somma presa in prestito, per ridurre il rischio per chi eroga il finanziamento.
- •Di norma, l’approvazione di un prestito garantito da crypto dipende dal valore della garanzia, non dal reddito o dalla storia creditizia.
- •Se il prezzo delle crypto scende, un aumento del rapporto loan-to-value (LTV) accresce il rischio di liquidazione della garanzia.
Oggi le crypto costituiscono un mercato finanziario a sé, anche se gran parte delle infrastrutture è ancora in fase di sviluppo. Nel mondo DeFi, il lending è diventato un caso d’uso di primo piano: alcuni utenti depositano asset nei pool di liquidità, mentre altri prendono in prestito fondi offrendo crypto come garanzia. I prestiti in crypto sono disponibili tramite dApp come Aave, dove gli smart contract gestiscono prestiti, interessi e liquidazioni. Sono offerti anche dagli exchange centralizzati, che permettono di accedervi dalla familiare dashboard del proprio account. Questo articolo spiega che cosa sono i prestiti in crypto, come funzionano e, soprattutto, in cosa si differenziano dai prestiti tradizionali.
Che cos’è un prestito in crypto?
I prestiti in crypto permettono di prendere in prestito denaro o asset digitali usando criptovalute come garanzia. Invece di vendere Bitcoin, Ethereum o un altro asset supportato, lo si vincola temporaneamente presso una piattaforma di lending o un protocollo DeFi.
Poiché i prezzi delle criptovalute possono variare rapidamente, la maggior parte di questi prestiti è sovracollateralizzata. Ciò significa che la garanzia deve avere un valore superiore alla somma presa in prestito. Per esempio, potrebbe essere necessario depositare Bitcoin per un valore di 10.000 $ per ottenere un prestito di 5.000 USDC. A seconda del provider, il prestito può essere erogato in stablecoin, in un’altra criptovaluta oppure in valuta fiat.
Come funziona un prestito garantito da criptovalute?
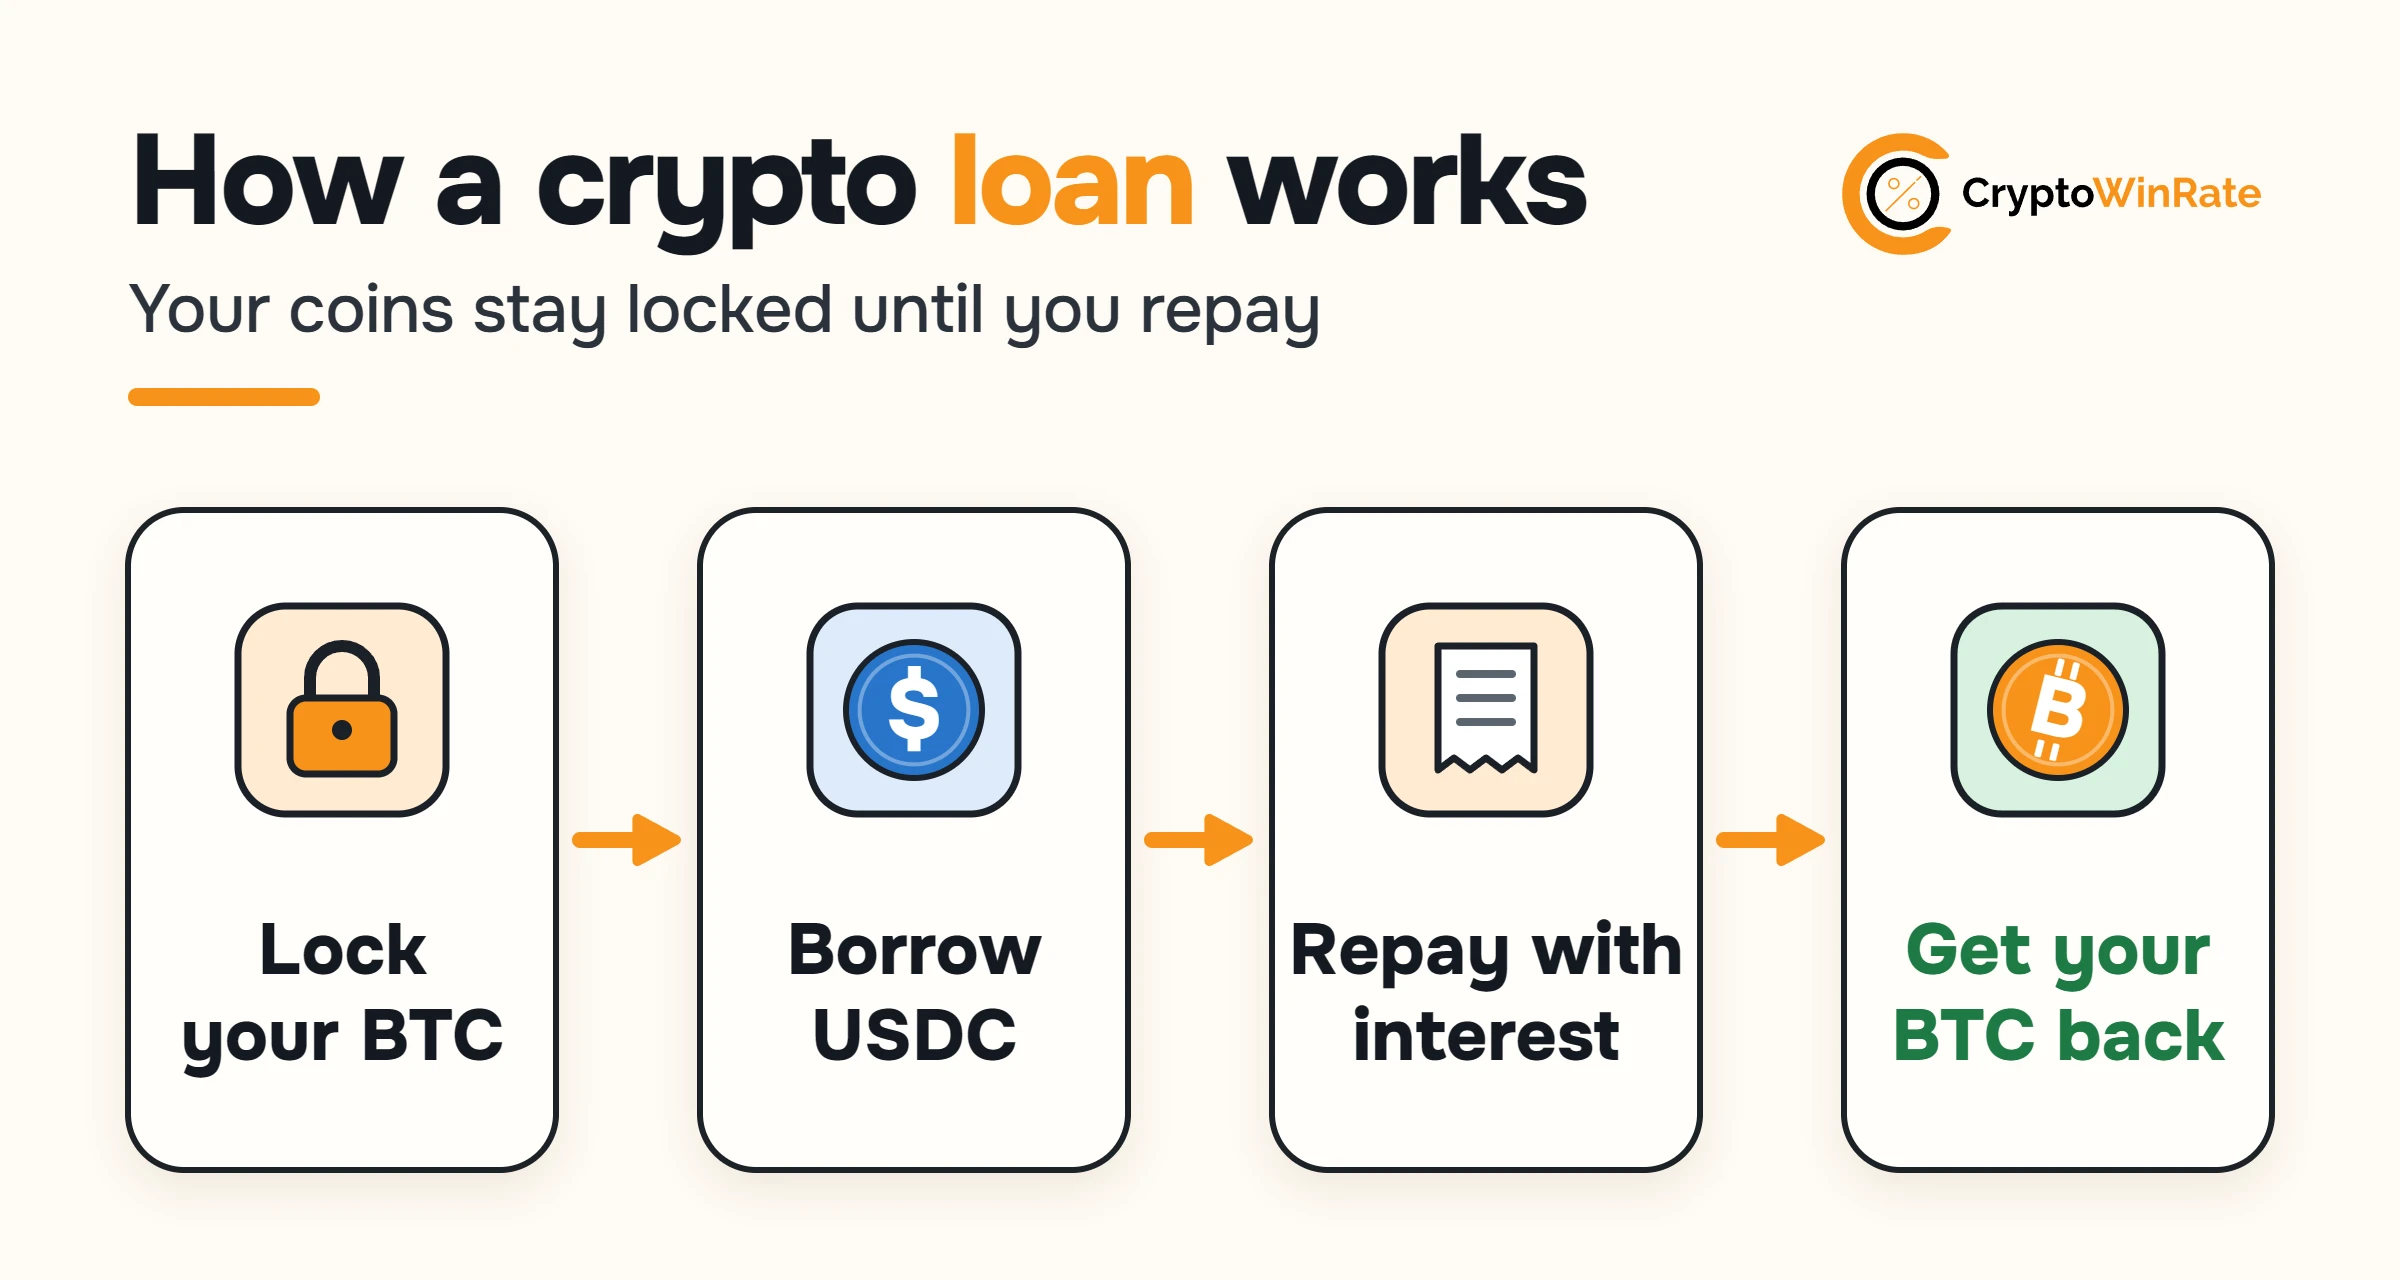
Per ottenere un prestito garantito da criptovalute, si deposita un asset accettato dalla piattaforma come collaterale. A seconda della piattaforma, può trattarsi di Bitcoin, Ethereum, stablecoin o altre criptovalute supportate.
A differenza dei prestiti tradizionali, in genere l’approvazione non dipende dal reddito, dalla storia lavorativa o dal punteggio di credito. La piattaforma stabilisce invece quanto puoi prendere in prestito in base al valore corrente del collaterale e al rapporto loan-to-value applicabile.
Dopo aver scelto l’importo del prestito, ricevi i fondi sotto forma di stablecoin, un’altra criptovaluta o valuta fiat. Il collaterale resta bloccato per tutta la durata del prestito e, di norma, non può essere scambiato né prelevato.
Gli interessi iniziano a maturare quando i fondi vengono erogati. Per estinguere il prestito, devi rimborsare l’importo preso in prestito, gli interessi maturati e le eventuali commissioni applicabili. A quel punto, il collaterale viene sbloccato. Se il suo valore scende mentre il prestito è ancora aperto, potresti dover depositare altro collaterale o rimborsare una parte del debito per evitare la liquidazione.
Quali sono i vantaggi dei prestiti in criptovaluta?
I prestiti in crypto offrono diversi vantaggi a chi possiede già asset digitali e ha bisogno di liquidità aggiuntiva.
| Vantaggio | Che cosa significa |
|---|---|
| Ottenere liquidità senza vendere | Prendi in prestito fondi mantenendo le crypto come garanzia. |
| Mantenere l’esposizione al mercato | Continui a partecipare ai rialzi se l’asset si apprezza. |
| Nessun controllo del merito creditizio tradizionale | La capacità di prendere in prestito dipende soprattutto dalla garanzia. |
| Procedura più rapida | I sistemi automatizzati possono erogare i fondi rapidamente. |
| Opzioni di rimborso flessibili | Alcuni prestiti non prevedono un piano di rimborso fisso. |
| Diverse valute per il prestito | È possibile ricevere stablecoin, crypto o valuta fiat. |
Questi vantaggi dipendono dalla piattaforma, dall’asset usato come garanzia, dalla struttura del prestito e dalla disponibilità del servizio nella propria area geografica. Finché il prestito è attivo, chi lo ha sottoscritto resta inoltre esposto alle oscillazioni al ribasso dei prezzi delle crypto.
LTV e liquidazione: come funzionano
Il rapporto loan-to-value, o LTV, indica l’ammontare preso in prestito rispetto al valore attuale della garanzia.
Per esempio, prendendo in prestito 4.000 $ con Bitcoin per un valore di 10.000 $ in garanzia, l’LTV è del 40%. Se il valore della garanzia scende a 6.000 $, l’LTV sale al 66,7%, anche senza aver preso in prestito altro denaro. Anche gli interessi maturati possono far aumentare l’LTV, perché accrescono il debito residuo.
Ogni piattaforma stabilisce una soglia di liquidazione. Se la soglia è dell’85%, il prestito di 4.000 $ raggiunge il livello di liquidazione quando il valore della garanzia scende a circa 4.706 $. A quel punto la piattaforma può vendere parte o tutta la garanzia e applicare una penale di liquidazione.
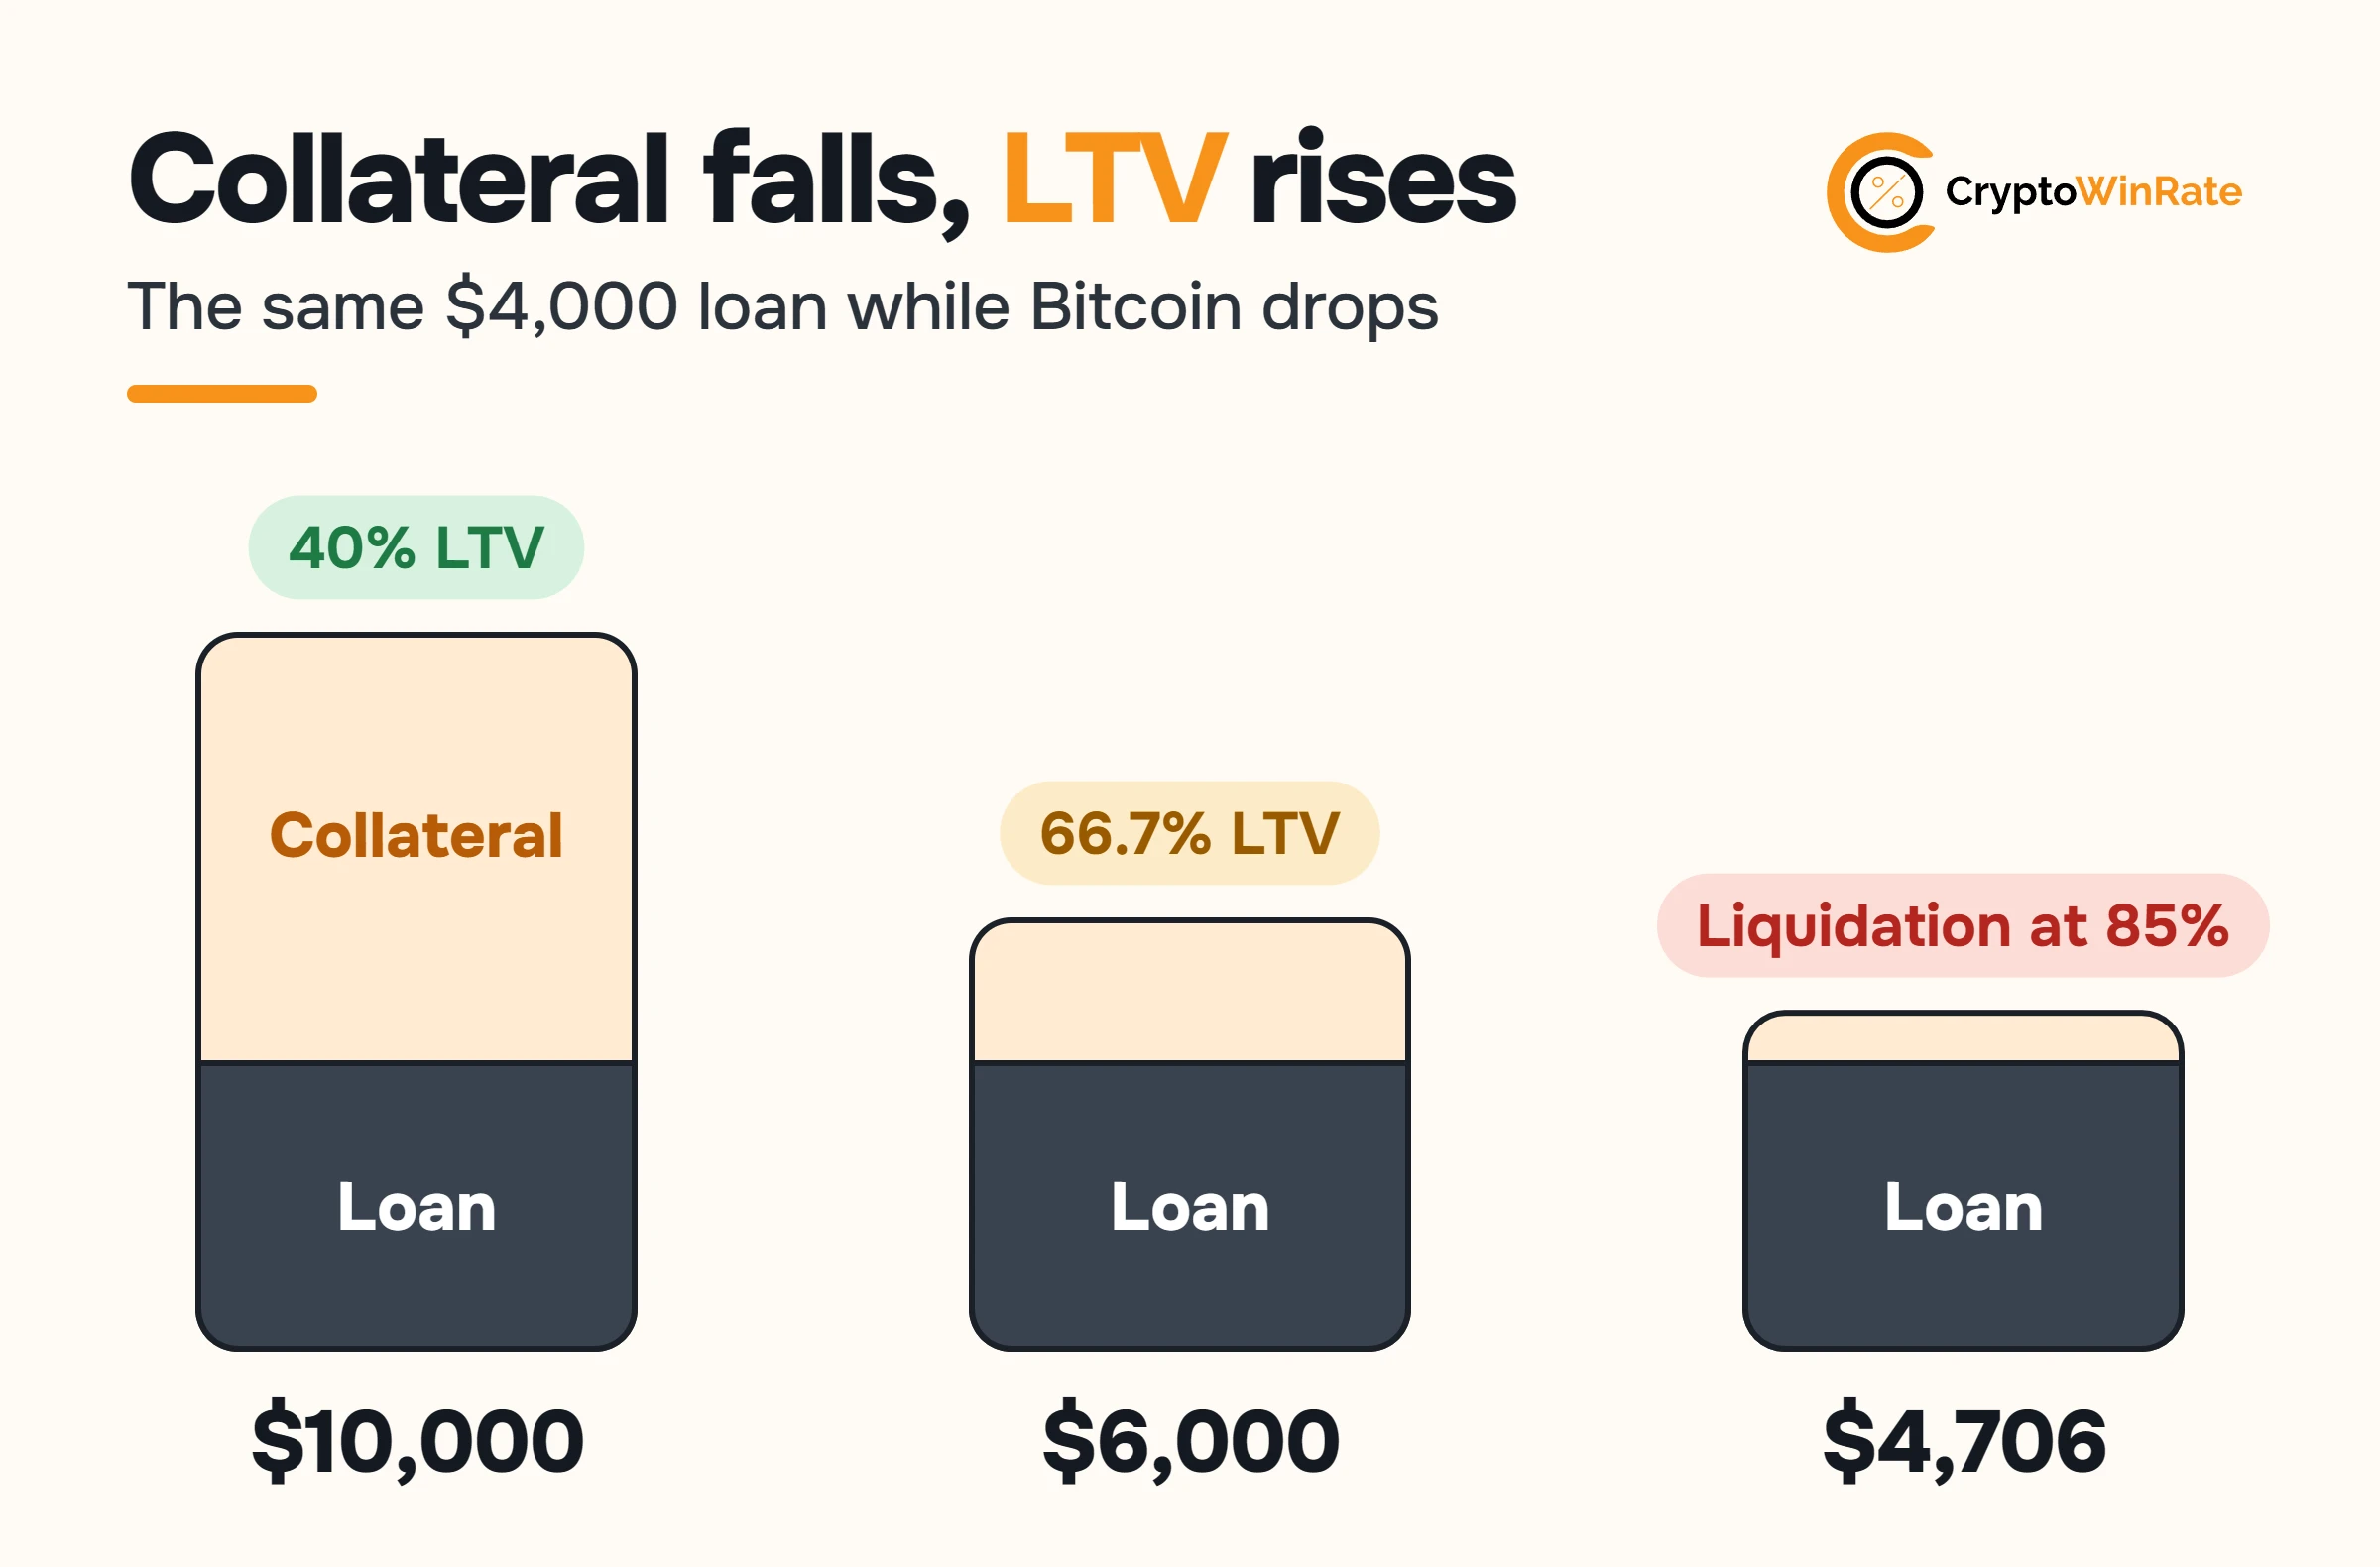
Chi prende in prestito può ridurre l’LTV rimborsando una parte del prestito o aggiungendo altre garanzie. Partire da un LTV più basso offre un margine maggiore per far fronte a un calo del valore della garanzia, ma nessun livello di LTV elimina del tutto il rischio di liquidazione.
Usa il nostro calcolatore LTV per prestiti in criptovalute per stimare il tuo LTV attuale e il prezzo della garanzia al quale si raggiunge la soglia di liquidazione stabilita dal finanziatore.
Tipi di prestiti in crypto
I prestiti in crypto si possono distinguere in base a chi fornisce i fondi e gestisce il processo di finanziamento. Alcuni sono gestiti da società centralizzate, mentre altri funzionano tramite smart contract e pool di liquidità onchain. Ecco alcune delle principali tipologie disponibili:
Prestiti in crypto centralizzati
I prestiti in crypto centralizzati sono offerti da exchange e società di lending. Gli utenti depositano la garanzia su un account gestito dalla piattaforma e ricevono stablecoin, criptovalute o valuta fiat. Potrebbe essere richiesta la verifica dell’identità.
Prestiti in crypto DeFi
I prestiti DeFi funzionano tramite dApp come Aave. Gli utenti collegano un wallet, depositano una garanzia in un pool di liquidità e prendono in prestito un asset supportato. Gli smart contract gestiscono interessi, rimborsi e liquidazioni.
Prestiti DeFi tramite exchange
I prestiti DeFi tramite exchange combinano un’interfaccia centralizzata con il lending onchain. Gli utenti gestiscono il prestito attraverso un exchange, mentre un protocollo DeFi fornisce la liquidità sottostante e gli smart contract. Un esempio è Coinbase, che permette agli utenti di accedere a Morpho.
Flash loan
I flash loan consentono di prendere in prestito criptovalute senza garanzie, a condizione che il prestito venga rimborsato nella stessa transazione blockchain. Se il rimborso non va a buon fine, l’intera transazione viene annullata. Sono utilizzati soprattutto da sviluppatori e trader esperti per fare arbitraggio, sostituire le garanzie e gestire liquidazioni.
Prestiti in criptovalute e prestiti tradizionali a confronto
Sia i prestiti in criptovalute sia quelli tradizionali prevedono il prestito di fondi e il rimborso con gli interessi. Tuttavia, i criteri di valutazione dei richiedenti e la gestione delle garanzie sono diversi.
| Criterio | Prestiti in criptovalute | Prestiti tradizionali |
|---|---|---|
| Criteri di approvazione | Valore delle criptovalute date in garanzia. | Reddito e storico creditizio. |
| Verifica del merito creditizio | Di solito non richiesta. | Di norma richiesta. |
| Garanzia | Criptovalute. | Immobili, risparmi o nessuna garanzia. |
| Fondi ricevuti | Criptovalute, stablecoin o valuta fiat. | Valuta fiat. |
| Procedura | Spesso automatizzata. | Può richiedere un’approvazione manuale. |
| Interessi | Fissi o variabili. | Fissi o variabili. |
| Rimborso | Flessibile o programmato. | Di solito con rate programmate. |
| Inadempienza | La garanzia può essere liquidata. | Recupero crediti o sequestro dei beni. |
| Tutela dei consumatori | Varia a seconda della giurisdizione. | Tutele più consolidate. |
I prestiti in criptovalute possono essere erogati più rapidamente e richiedono meno documenti, ma le garanzie possono essere liquidate in tempi brevi. L’approvazione dei prestiti bancari richiede solitamente più tempo, ma le modalità di rimborso sono più chiare e la tutela dei consumatori è più solida.
Quanto costa un prestito in criptovalute?
Gli interessi sono il costo principale di un prestito in criptovalute e di solito sono espressi come tasso annuo percentuale. Il tasso può essere fisso o variabile. I tassi variabili cambiano in base alla domanda di mercato e alla liquidità disponibile per l’asset preso in prestito.
Chi richiede un prestito dovrebbe verificare anche la presenza di altri costi, tra cui:
- Commissioni di istruttoria o di erogazione
- Commissioni per le transazioni sulla blockchain
- Costi di conversione in stablecoin
- Commissioni per i prelievi in valuta fiat
- Penali per il rimborso anticipato
- Penali di liquidazione
Alcune piattaforme aggiungono le commissioni di istruttoria all’importo residuo del prestito. Di conseguenza, il debitore potrebbe pagare gli interessi anche su queste commissioni.
Il tasso d’interesse pubblicizzato non sempre corrisponde al costo complessivo del prestito. Prima di accettare un’offerta, calcola gli interessi, le commissioni della piattaforma, i costi di rete e l’importo necessario per estinguere interamente il debito.
Esempio di prestito in criptovalute su Coinbase
Coinbase consente agli utenti idonei di ottenere prestiti in USDC usando come garanzia alcune criptovalute supportate. Coinbase, tuttavia, non eroga direttamente il prestito, ma offre agli utenti un’interfaccia per accedere al protocollo di lending Morpho su Base.
Ipotizziamo che tu depositi Bitcoin per un valore di 10.000 dollari come garanzia e prenda in prestito 4.000 USDC. Il tuo LTV iniziale sarebbe del 40%. Finché il prestito è attivo, i Bitcoin restano bloccati su Morpho e gli interessi maturano a un tasso variabile.
I prestiti di Coinbase non hanno una durata fissa, una rata minima né una scadenza per il rimborso. Puoi rimborsare una parte o la totalità dell’importo residuo in qualsiasi momento. Una volta restituiti il capitale, gli interessi e le commissioni, la garanzia viene svincolata.
Coinbase applica attualmente un LTV di liquidazione dell’86%. Se il prestito raggiunge questa soglia, perché il valore della garanzia scende o perché gli interessi aumentano il debito, la garanzia può essere liquidata con una penale aggiuntiva. Coinbase applica inoltre una commissione di istruttoria ogni volta che un utente richiede un prestito o aumenta l’importo di uno già attivo.
Usi più comuni dei prestiti in criptovalute
I prestiti in criptovalute possono rispondere a esigenze personali, aziendali e onchain. A seconda del provider, è possibile usare i fondi per:
- Spese personali: pagare bollette, spese mediche o altri costi a breve termine.
- Esigenze aziendali: gestire il capitale circolante, acquistare attrezzature o sostenere i costi operativi.
- Accesso alle stablecoin: prendere in prestito USDC o USDT per pagamenti e transazioni onchain.
- Trading e copertura: prendere in prestito un asset per fare trading, coprire una posizione esistente o venderlo allo scoperto.
- Investimenti aggiuntivi: usare i fondi presi in prestito per acquistare altre criptovalute o altri asset.
- Anticipi per l’acquisto di una casa: alcuni provider permettono oggi agli acquirenti di usare le criptovalute come garanzia, invece di venderle per ottenere liquidità.
Usare un prestito in criptovalute per investire comporta una maggiore leva finanziaria. Se scendono sia il valore della garanzia sia quello dell’asset acquistato, le perdite possono aumentare rapidamente. È inoltre opportuno verificare se il provider impone restrizioni sull’utilizzo dei fondi ricevuti.
Un esempio di prestito per finanziare l’anticipo sull’acquisto di una casa è la partnership tra Coinbase e Better Mortgage, che consente agli acquirenti idonei negli Stati Uniti di dare Bitcoin in garanzia per finanziare l’anticipo. I mutuatari devono depositare BTC per un valore pari ad almeno il 250% dell’importo del prestito destinato all’anticipo e sottoporsi comunque alle consuete verifiche del merito creditizio e del mutuo effettuate da Better. A differenza dei normali prestiti in criptovalute, le normali oscillazioni del prezzo di Bitcoin non comportano margin call né richieste di versare ulteriori garanzie. Tuttavia, i Bitcoin dati in garanzia vengono restituiti soltanto dopo il rimborso integrale o il rifinanziamento del mutuo, e Better può venderli se il pagamento è in ritardo di 60 giorni. I membri di Coinbase One che ottengono l’approvazione tramite Better possono inoltre ricevere crediti sulle spese di chiusura fino a 10.000 dollari.
I rischi dei prestiti in criptovalute
Offrire garanzie non rende un prestito in criptovalute poco rischioso. Le garanzie servono soprattutto a tutelare il creditore nel caso in cui il debitore non riesca a rimborsare il prestito.
| Rischio | Conseguenze per chi prende il prestito |
|---|---|
| Rischio di liquidazione | Un calo dei prezzi può costringere a vendere le garanzie. |
| Tasso d’interesse variabile | Il costo del prestito può aumentare inaspettatamente. |
| Rischio legato alla piattaforma | Una società potrebbe fallire o sospendere i prelievi. |
| Rischio legato agli smart contract | Errori nel codice o exploit possono compromettere i fondi. |
| Rischio legato agli oracoli | Prezzi errati possono innescare una liquidazione. |
| Rischio legato alle stablecoin | L’asset preso in prestito potrebbe perdere il proprio peg. |
| Rischio di rete | La congestione può ritardare il rimborso o il deposito delle garanzie. |
| Rischio normativo | La disponibilità del prestito o le sue condizioni potrebbero cambiare. |
| Rischio fiscale | La liquidazione potrebbe configurare una cessione soggetta a tassazione. |
Quando conviene chiedere un prestito in criptovalute?
Un prestito in criptovalute può essere una scelta sensata se possiedi asset crypto di valore, hai bisogno di liquidità temporanea e puoi rimborsare il debito in modo affidabile senza dipendere dal prezzo delle garanzie.
| Quando un prestito può essere una scelta sensata | Quando un prestito potrebbe non essere una scelta sensata |
|---|---|
| Hai bisogno di fondi temporaneamente. | Hai bisogno di un finanziamento a lungo termine. |
| Hai una fonte da cui attingere per il rimborso. | Il rimborso dipende dall’aumento del prezzo delle criptovalute. |
| Puoi mantenere un LTV più basso. | Hai bisogno dell’importo massimo del prestito. |
| Puoi monitorare la posizione. | Non puoi seguire l’andamento dei prezzi delle garanzie. |
| Hai garanzie aggiuntive. | Tutti i tuoi risparmi sono già vincolati. |
| Il costo del prestito è sostenibile. | Le commissioni superano i vantaggi del prestito. |
Come ottenere un prestito in criptovalute, passo dopo passo
La procedura esatta dipende dal fatto che si utilizzi una piattaforma centralizzata o un protocollo DeFi, ma i passaggi principali sono simili.
Passaggio 1: scegli il tipo di prestito
Decidi se vuoi prendere un prestito tramite una piattaforma centralizzata, un protocollo DeFi o un servizio di lending integrato in un exchange.
Passaggio 2: verifica la disponibilità nel tuo Paese
Controlla che il servizio sia attivo nel tuo Paese e verifica se è necessario confermare la tua identità.
Passaggio 3: controlla quali asset sono supportati
Verifica quali criptovalute puoi usare come garanzia e se il prestito viene erogato in valuta fiat, stablecoin o un altro asset.
Passaggio 4: confronta le condizioni del prestito
Controlla il tasso d’interesse, le commissioni, l’LTV massimo, la soglia di liquidazione, le condizioni di rimborso e la penale di liquidazione.
Passaggio 5: crea un account o collega un wallet
Completa le verifiche richieste su una piattaforma centralizzata oppure collega un wallet compatibile a una dApp DeFi.
Passaggio 6: deposita le garanzie
Trasferisci le criptovalute supportate e verifica quale importo puoi prendere in prestito a fronte delle garanzie.
Passaggio 7: scegli l’importo del prestito
Scegli un importo che lasci un margine sufficiente tra l’LTV iniziale e la soglia di liquidazione.
Passaggio 8: controlla i dettagli e ricevi il prestito
Prima di accettare il prestito, verifica il debito totale, il tasso d’interesse, le commissioni e il prezzo di liquidazione.
Passaggio 9: monitora la posizione e rimborsa
Tieni sotto controllo il valore delle garanzie e gli interessi maturati. Se l’LTV inizia ad avvicinarsi alla soglia di liquidazione, rimborsa il debito o aggiungi altre garanzie.
Consigli per ottenere un prestito usando crypto come garanzia
Un prestito in criptovalute richiede una gestione attiva, perché il valore delle garanzie, i tassi d’interesse e il rischio di liquidazione possono cambiare mentre il prestito è in essere.
- Evita l’LTV massimo: Prendere in prestito l’intero importo disponibile lascia poco margine in caso di calo del mercato.
- Calcola il prezzo di liquidazione: Devi sapere di quanto può scendere il valore delle garanzie prima che la piattaforma inizi a venderle.
- Pianifica il rimborso: Il rimborso dovrebbe avvenire con il reddito o con fondi già disponibili, non basarsi soltanto sull’aspettativa che i prezzi delle criptovalute aumentino.
- Tieni a disposizione garanzie aggiuntive: Garanzie extra possono aiutare a ridurre l’LTV in caso di un calo improvviso.
- Imposta avvisi sui prezzi e sull’LTV: Le notifiche possono darti il tempo di rimborsare una parte del debito o aggiungere garanzie.
- Controlla i tassi d’interesse variabili: Un tasso iniziale basso può aumentare al variare della domanda di prestiti.
- Confronta tutte le commissioni: Considera i costi di gestione, di rete, di conversione e di prelievo, oltre alle commissioni di liquidazione.
- Informati sulla custodia delle garanzie: Verifica dove sono custoditi gli asset e se il fornitore può riutilizzarli.
- Evita la leva non necessaria: Usare i fondi del prestito per acquistare altre criptovalute volatili può far aumentare rapidamente le perdite.
- Controlla regolarmente il prestito: Monitora il valore delle garanzie, gli interessi maturati e la distanza dalla soglia di liquidazione.
In sintesi
I prestiti in criptovalute non sono più riservati agli utenti DeFi a proprio agio con gli smart contract. Oggi si trovano anche nelle dashboard di exchange familiari, e questo rende più semplice accedere a prestiti garantiti da Bitcoin, Ethereum e altri asset. L’esperienza, tuttavia, può variare molto a seconda che il prestito provenga da un exchange, da un finanziatore o da un protocollo onchain. Se informarti sui prestiti in criptovalute ti ha fatto chiedere quali piattaforme gestiscano responsabilmente gli asset degli utenti, la nostra lista degli exchange crypto più sicuri analizza i sistemi di sicurezza, la regolamentazione, le proof of reserves, le coperture assicurative e la risposta degli exchange in caso di problemi.
Domande frequenti
Sì. Alcuni prestatori di criptovalute consentono di depositare Bitcoin come garanzia e ricevere valuta fiat o stablecoin. Le valute disponibili e i metodi di prelievo dipendono dal provider.
L’importo dipende dal valore della garanzia e dal rapporto LTV massimo consentito dalla piattaforma. Se la garanzia vale 10.000 $ e l’LTV massimo è del 50%, è possibile prendere in prestito fino a 5.000 $.
La maggior parte dei prestiti in criptovalute con garanzia non richiede le tradizionali verifiche del credito. Le piattaforme centralizzate, tuttavia, possono richiedere la verifica dell’identità prima di consentire l’accesso.
Di norma, i prestiti in criptovalute richiedono una garanzia. I flash loan ne sono esenti, ma devono essere presi e rimborsati all’interno della stessa transazione sulla blockchain.
Se il valore della garanzia aumenta, l’LTV diminuisce e il prestito si allontana dalla liquidazione. A quel punto, alcune piattaforme possono consentire di prelevare parte della garanzia o di prendere in prestito altri fondi.
Gli interessi possono continuare ad accumularsi e, in base alle condizioni della piattaforma, la garanzia può essere liquidata. I prestatori con prestiti a scadenza fissa possono inoltre applicare penali per ritardato pagamento o inadempienza.