Les prêts garantis par des cryptos : comment emprunter en mettant ses cryptos en garantie
Sur cette page
Sur cette page
- Qu’est-ce qu’un prêt crypto ?
- Comment fonctionne un emprunt adossé à des cryptomonnaies ?
- Quels sont les avantages d’un emprunt en cryptomonnaies ?
- Comprendre le LTV et la liquidation
- Les différents types de prêts crypto
- Prêts crypto et prêts classiques
- Combien coûte un prêt crypto ?
- Usages courants des prêts crypto
- Les risques liés aux prêts crypto
- Dans quels cas un prêt crypto est-il pertinent ?
- Comment obtenir un prêt crypto : guide étape par étape
- Conseils pour emprunter en utilisant ses crypto-actifs comme garantie
- En résumé
- FAQ
- •Les prêts crypto permettent d’obtenir des fonds sans vendre ses cryptomonnaies.
- •La plupart des prêts crypto exigent un collatéral d’une valeur supérieure au montant emprunté afin de limiter le risque pour le prêteur.
- •L’octroi d’un prêt adossé à des cryptomonnaies dépend généralement de la valeur du collatéral, plutôt que des revenus ou des antécédents de crédit de l’emprunteur.
- •Lorsque le ratio prêt/valeur (LTV) augmente, le risque de liquidation du collatéral s’accroît si le cours des cryptomonnaies baisse.
Les cryptomonnaies constituent désormais un marché financier à part entière, même si une grande partie de son infrastructure est encore en développement. Dans la DeFi, le prêt est devenu un cas d’usage majeur : certains utilisateurs déposent des actifs dans des pools de liquidité, tandis que d’autres empruntent en mettant des cryptomonnaies en garantie. Des prêts crypto sont proposés sur des dApps comme Aave, où les smart contracts gèrent les emprunts, les intérêts et les liquidations. On en trouve aussi sur des plateformes d’échange centralisées, qui permettent d’y accéder depuis un tableau de bord familier. Cet article explique ce que sont les prêts crypto, comment ils fonctionnent et, surtout, en quoi ils diffèrent des prêts traditionnels.
Qu’est-ce qu’un prêt crypto ?
Un prêt crypto permet d’emprunter de l’argent ou des actifs numériques en utilisant des cryptomonnaies comme garantie. Au lieu de vendre vos Bitcoin, Ethereum ou autres actifs acceptés, vous les bloquez temporairement sur une plateforme de prêt ou un protocole DeFi.
Comme le cours des cryptomonnaies peut varier rapidement, la plupart des prêts crypto sont surcollatéralisés. Autrement dit, le collatéral doit avoir une valeur supérieure au montant emprunté. Vous devrez par exemple peut-être déposer pour 10 000 $ de Bitcoin afin d’emprunter 5 000 $ en USDC. Selon le prestataire, le prêt peut être versé en stablecoin, dans une autre cryptomonnaie ou en monnaie fiduciaire.
Comment fonctionne un emprunt adossé à des cryptomonnaies ?
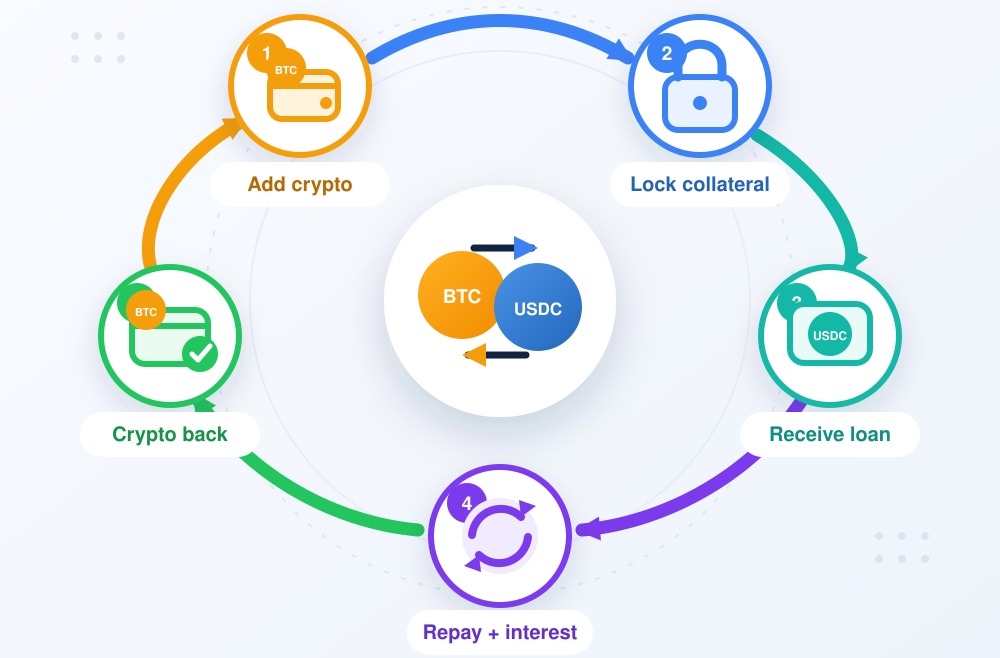
Pour emprunter en mettant des cryptomonnaies en garantie, il faut d’abord déposer un actif accepté en tant que collatéral. Selon la plateforme, il peut s’agir de Bitcoin, d’Ethereum, de stablecoins ou d’autres cryptomonnaies prises en charge.
Contrairement aux prêts traditionnels, l’octroi ne dépend généralement ni de vos revenus, ni de votre parcours professionnel, ni de votre score de crédit. La plateforme détermine plutôt le montant que vous pouvez emprunter en fonction de la valeur actuelle de votre collatéral et du ratio prêt/valeur autorisé.
Une fois le montant du prêt choisi, vous recevez les fonds sous forme de stablecoin, d’une autre cryptomonnaie ou de monnaie fiduciaire. Votre collatéral reste bloqué pendant toute la durée du prêt et ne peut généralement être ni échangé ni retiré.
Les intérêts commencent à courir dès le versement des fonds. Pour clôturer le prêt, vous devez rembourser le montant emprunté, les intérêts accumulés et les éventuels frais. Votre collatéral vous est alors restitué. Si sa valeur baisse pendant que le prêt est en cours, vous devrez peut-être déposer davantage de garanties ou rembourser une partie de la dette pour éviter la liquidation.
Quels sont les avantages d’un emprunt en cryptomonnaies ?
Les prêts crypto présentent plusieurs avantages pour les personnes qui possèdent déjà des actifs numériques et ont besoin de fonds supplémentaires.
| Avantage | Ce que cela signifie |
|---|---|
| Obtenir des fonds sans vendre | Emprunter tout en conservant ses cryptomonnaies comme garantie. |
| Conserver son exposition au marché | Continuer à profiter d’une éventuelle hausse de valeur de l’actif. |
| Pas de vérification traditionnelle du crédit | La capacité d’emprunt dépend principalement du collatéral. |
| Traitement plus rapide | Des systèmes automatisés peuvent verser les fonds rapidement. |
| Modalités de remboursement flexibles | Certains prêts n’imposent pas d’échéancier de remboursement fixe. |
| Plusieurs types d’actifs empruntables | Recevoir des stablecoins, des cryptomonnaies ou de la monnaie fiduciaire. |
Ces avantages varient selon la plateforme, l’actif utilisé comme collatéral, les modalités du prêt et sa disponibilité dans votre région. Tant que le prêt est en cours, les emprunteurs restent également exposés à une baisse des cours des cryptomonnaies.
Comprendre le LTV et la liquidation
Le ratio prêt/valeur, ou LTV, indique le montant emprunté par rapport à la valeur actuelle de votre collatéral.
Par exemple, si vous empruntez 4 000 $ en mettant en garantie 10 000 $ de Bitcoin, votre LTV est de 40 %. Si la valeur du collatéral tombe à 6 000 $, votre LTV grimpe à 66,7 %, même si vous n’avez pas emprunté davantage. Les intérêts accumulés peuvent aussi faire augmenter le LTV en alourdissant le montant de la dette restant à rembourser.
Chaque plateforme fixe un seuil de liquidation. Si celui-ci est de 85 %, le prêt de 4 000 $ serait liquidé lorsque la valeur du collatéral tomberait à environ 4 706 $. La plateforme pourrait alors vendre une partie ou la totalité du collatéral et appliquer des frais de liquidation.
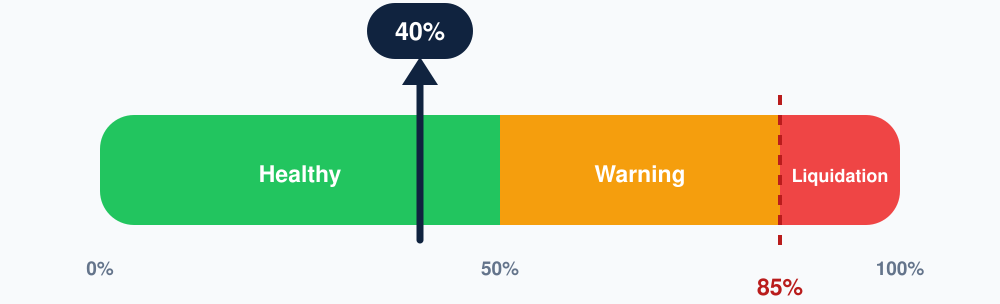
Les emprunteurs peuvent réduire leur LTV en remboursant une partie du prêt ou en ajoutant du collatéral. En commençant avec un LTV plus faible, ils se donnent une plus grande marge si le prix du collatéral baisse, mais aucun niveau de LTV n’élimine totalement le risque de liquidation.
Utilisez notre calculateur de LTV pour prêt crypto afin d’estimer votre LTV actuel et le prix du collatéral auquel le seuil de liquidation fixé par votre prêteur serait atteint.
Les différents types de prêts crypto
Les prêts crypto peuvent être classés selon l’entité qui fournit les fonds et gère le processus d’emprunt. Certains sont proposés par des entreprises centralisées, tandis que d’autres reposent sur des smart contracts et des pools de liquidité onchain. Voici quelques-uns des principaux types de prêts crypto disponibles :
Les prêts crypto centralisés
Les prêts crypto centralisés sont proposés par des plateformes d’échange et des sociétés de prêt. Les utilisateurs déposent leur collatéral sur un compte géré par la plateforme, puis reçoivent des stablecoins, des cryptomonnaies ou de la monnaie fiduciaire. Une vérification d’identité peut être nécessaire.
Les prêts crypto DeFi
Les prêts DeFi fonctionnent par l’intermédiaire de dApps comme Aave. Les utilisateurs connectent un wallet, déposent un collatéral dans un pool de liquidité et empruntent un actif pris en charge. Les smart contracts gèrent les intérêts, le remboursement et la liquidation.
Prêts via exchange et DeFi
Les prêts via exchange et DeFi associent une interface centralisée à des prêts onchain. Les utilisateurs gèrent leur prêt depuis un exchange, tandis qu’un protocole DeFi fournit la liquidité sous-jacente et les smart contracts nécessaires. La mise en relation des utilisateurs de Coinbase avec Morpho en est un exemple.
Flash loans
Les flash loans permettent d’emprunter des crypto-actifs sans garantie, à condition de rembourser le prêt au cours de la même transaction blockchain. Si le remboursement échoue, la transaction entière est annulée. Ils sont principalement utilisés par les développeurs et les traders expérimentés pour réaliser des arbitrages, échanger des garanties et effectuer des liquidations.
Prêts crypto et prêts classiques
Les prêts crypto et les prêts classiques consistent tous deux à emprunter des fonds et à les rembourser avec des intérêts. Toutefois, l’évaluation des emprunteurs et la gestion des garanties diffèrent.
| Critère | Prêts crypto | Prêts classiques |
|---|---|---|
| Critères d’octroi | Valeur des crypto-actifs déposés en garantie. | Revenus et historique de crédit. |
| Vérification du crédit | Généralement non requise. | Généralement requise. |
| Garantie | Crypto-actifs. | Bien immobilier, épargne ou aucune garantie. |
| Fonds reçus | Crypto-actifs, stablecoins ou monnaie fiduciaire. | Monnaie fiduciaire. |
| Traitement | Souvent automatisé. | Une approbation manuelle peut être nécessaire. |
| Taux d’intérêt | Fixe ou variable. | Fixe ou variable. |
| Remboursement | Flexible ou selon un échéancier. | Généralement selon des échéances prévues. |
| Défaut de paiement | La garantie peut être liquidée. | Recouvrement ou saisie d’actifs. |
| Protection des consommateurs | Variable selon la juridiction. | Des protections plus établies. |
Les prêts crypto peuvent être accordés plus rapidement et nécessitent moins de justificatifs, mais la garantie peut être liquidée rapidement. Les prêts bancaires sont généralement plus longs à obtenir, mais leurs échéanciers de remboursement sont plus clairs et les consommateurs bénéficient de protections plus solides.
Combien coûte un prêt crypto ?
Les intérêts constituent le principal coût d’un prêt crypto et sont généralement exprimés sous la forme d’un taux annuel. Celui-ci peut être fixe ou variable. Les taux variables évoluent en fonction de la demande du marché et de la liquidité disponible pour l’actif emprunté.
Les emprunteurs doivent également vérifier l’existence de frais supplémentaires, notamment :
- Frais de traitement ou de mise en place du prêt
- Frais de réseau blockchain
- Frais de conversion en stablecoins
- Frais de retrait en monnaie fiduciaire
- Frais de remboursement anticipé
- Pénalités de liquidation
Certaines plateformes ajoutent les frais de traitement au montant restant dû. L’emprunteur peut donc également payer des intérêts sur ces frais.
Le taux d’intérêt affiché ne reflète pas toujours le coût total de l’emprunt. Avant d’accepter un prêt, calculez les intérêts, les frais de la plateforme, les coûts de réseau et le montant nécessaire pour rembourser intégralement la dette.
Exemple de prêt crypto sur Coinbase
Coinbase permet aux utilisateurs admissibles d’emprunter des USDC en déposant certains crypto-actifs acceptés en garantie. Toutefois, Coinbase n’accorde pas directement le prêt sous-jacent. La plateforme propose une interface permettant d’accéder au protocole de prêt Morpho sur Base.
Supposons que vous déposiez pour 10 000 $ de Bitcoin en garantie et empruntiez 4 000 $ en USDC. Votre LTV initial serait de 40 %. Tant que le prêt est actif, les Bitcoin restent bloqués sur Morpho et les intérêts s’accumulent à un taux variable.
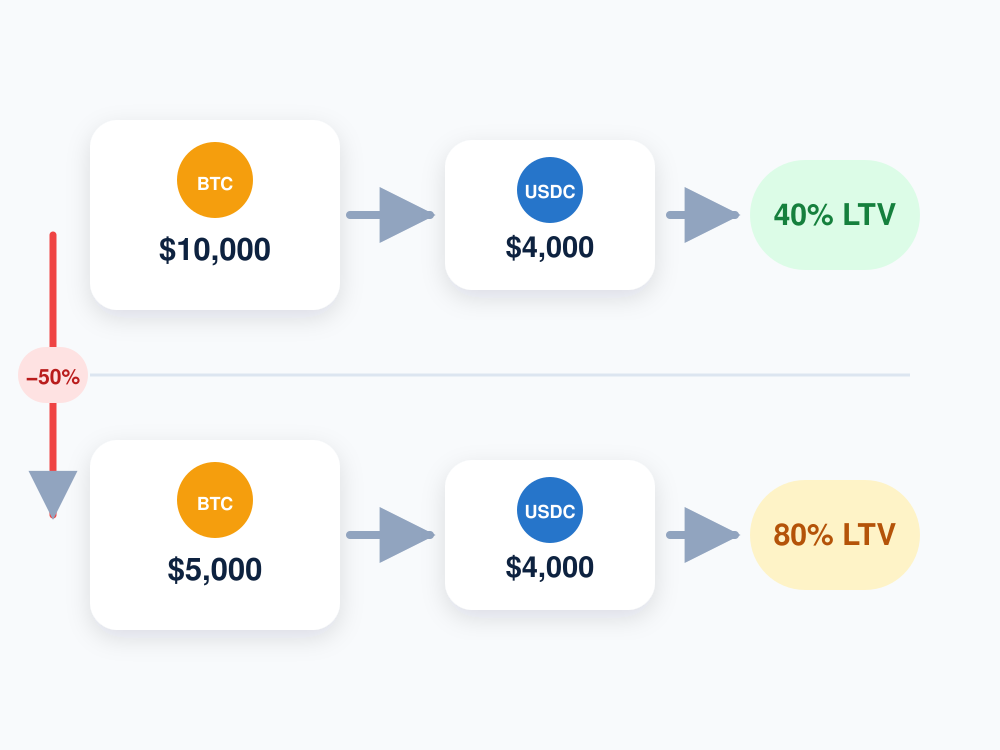
Les prêts Coinbase n’ont ni durée fixe, ni mensualité minimale, ni date de remboursement imposée. Vous pouvez rembourser une partie ou la totalité du montant restant dû quand vous le souhaitez. Une fois le prêt, les intérêts et les frais remboursés, la garantie est libérée.
Coinbase applique actuellement un seuil de liquidation de 86 % de LTV. Si le prêt atteint ce seuil parce que la valeur de la garantie baisse ou que les intérêts augmentent la dette, la garantie peut être liquidée et une pénalité supplémentaire s’applique. Coinbase facture également des frais de traitement chaque fois qu’un utilisateur emprunte ou augmente le montant d’un prêt existant.
Usages courants des prêts crypto
Les prêts crypto peuvent répondre à des besoins personnels, professionnels ou onchain. Selon le prestataire, les emprunteurs peuvent utiliser les fonds pour :
- Dépenses personnelles : régler des factures, payer des frais médicaux ou couvrir d’autres dépenses à court terme.
- Besoins professionnels : gérer la trésorerie, acheter du matériel ou couvrir des frais d’exploitation.
- Accès aux stablecoins : emprunter des USDC ou des USDT pour effectuer des paiements et des transactions onchain.
- Trading et couverture : emprunter un actif pour le trader, couvrir une position existante ou le vendre à découvert.
- Investissements supplémentaires : utiliser les fonds empruntés pour acheter davantage de crypto-actifs ou d’autres actifs.
- Apport pour l’achat d’un logement : certains prestataires permettent désormais aux acheteurs de déposer des crypto-actifs en garantie au lieu de les vendre pour obtenir des liquidités.
Investir avec un prêt crypto accroît l’effet de levier. Si la valeur de la garantie et celle de l’actif acheté baissent toutes deux, les pertes peuvent augmenter rapidement. Les emprunteurs doivent aussi vérifier si le prestataire limite l’utilisation des fonds prêtés.
Pour financer un apport immobilier, on peut citer le partenariat entre Coinbase et Better Mortgage, qui permet aux acheteurs admissibles aux États-Unis de mettre des Bitcoin en garantie afin de financer leur apport. Les emprunteurs doivent déposer des BTC d’une valeur au moins égale à 250 % du montant du prêt destiné à l’apport, et doivent également satisfaire aux vérifications de crédit et aux contrôles hypothécaires habituels de Better. Contrairement aux prêts crypto classiques, les variations ordinaires du cours du Bitcoin ne déclenchent ni appel de marge ni demande de garantie supplémentaire. Cependant, les Bitcoin mis en garantie ne sont restitués qu’une fois le prêt hypothécaire intégralement remboursé ou refinancé, et Better peut les vendre si un paiement accuse 60 jours de retard. Les membres de Coinbase One dont la demande est approuvée par Better peuvent également bénéficier de crédits allant jusqu’à 10 000 $ sur les frais de clôture.
Les risques liés aux prêts crypto
Le fait de fournir une garantie ne rend pas un prêt crypto peu risqué. La garantie protège avant tout le prêteur si l’emprunteur ne peut pas rembourser.
| Risque | Conséquences pour les emprunteurs |
|---|---|
| Risque de liquidation | Une baisse des cours peut entraîner la vente de la garantie. |
| Taux d’intérêt variable | Le coût de l’emprunt peut augmenter de façon inattendue. |
| Risque lié à la plateforme | Une entreprise peut faire faillite ou suspendre les retraits. |
| Risque lié aux smart contracts | Des erreurs de code ou des exploits peuvent compromettre les fonds. |
| Risque lié aux oracles | Des prix erronés peuvent déclencher une liquidation. |
| Risque lié aux stablecoins | L’actif emprunté peut perdre son ancrage. |
| Risque lié au réseau | La congestion du réseau peut retarder le remboursement ou le dépôt de garanties. |
| Risque réglementaire | L’accès au prêt ou ses conditions peuvent changer. |
| Risque fiscal | Une liquidation peut entraîner une cession imposable. |
Dans quels cas un prêt crypto est-il pertinent ?
Un prêt crypto peut être pertinent si vous détenez des crypto-actifs de valeur, avez besoin de liquidités à court terme et disposez d’une source de remboursement fiable qui ne dépend pas du cours de la garantie.
| Un prêt peut être pertinent si | Un prêt peut ne pas être pertinent si |
|---|---|
| Vous avez besoin de fonds temporairement. | Vous avez besoin d’un financement à long terme. |
| Vous disposez d’une source de remboursement. | Le remboursement dépend d’une hausse du cours des crypto-actifs. |
| Vous pouvez maintenir un LTV plus faible. | Vous avez besoin d’emprunter le montant maximal. |
| Vous pouvez suivre votre position. | Vous ne pouvez pas suivre le cours des garanties. |
| Vous disposez de garanties supplémentaires. | Toute votre épargne est déjà immobilisée. |
| Le coût de l’emprunt reste raisonnable. | Les frais dépassent l’intérêt de l’emprunt. |
Comment obtenir un prêt crypto : guide étape par étape
La procédure exacte dépend du recours à une plateforme centralisée ou à un protocole DeFi, mais les principales étapes sont similaires.
Étape 1 : Choisir le type de prêt
Déterminez si vous souhaitez emprunter via une plateforme centralisée, un protocole DeFi ou un service de prêt proposé par une plateforme d’échange.
Étape 2 : Vérifier la disponibilité dans votre région
Vérifiez que le service est disponible dans votre pays et si une vérification d’identité est requise.
Étape 3 : Examiner les actifs pris en charge
Vérifiez quelles cryptomonnaies peuvent servir de garantie et si le prêt est versé en monnaie fiduciaire, en stablecoins ou dans un autre actif.
Étape 4 : Comparer les conditions du prêt
Examinez le taux d’intérêt, les frais, le LTV maximal, le seuil de liquidation, les modalités de remboursement et les pénalités de liquidation.
Étape 5 : Créer un compte ou connecter un wallet
Effectuez les vérifications requises sur une plateforme centralisée ou connectez un wallet compatible à une dApp DeFi.
Étape 6 : Déposer la garantie
Transférez les crypto-actifs acceptés et vérifiez le montant que vous pouvez emprunter en contrepartie.
Étape 7 : Choisir le montant du prêt
Choisissez un montant qui laisse une marge suffisante entre votre LTV initial et le seuil de liquidation.
Étape 8 : Vérifier les conditions et recevoir le prêt
Avant d’accepter le prêt, vérifiez le montant total de la dette, le taux d’intérêt, les frais et le prix de liquidation.
Étape 9 : Suivre le prêt et rembourser
Surveillez la valeur de la garantie et les intérêts accumulés. Remboursez la dette ou ajoutez des garanties si le LTV commence à se rapprocher du seuil de liquidation.
Conseils pour emprunter en utilisant ses crypto-actifs comme garantie
Un prêt crypto nécessite un suivi actif, car la valeur des garanties, les taux d’intérêt et le risque de liquidation peuvent évoluer tant que le prêt n’est pas remboursé.
- Évitez le LTV maximal : Emprunter la totalité du montant disponible laisse peu de marge en cas de baisse du marché.
- Calculez le prix de liquidation : Sachez de combien le cours de votre garantie peut baisser avant que la plateforme commence à la vendre.
- Prévoyez le remboursement : Le remboursement doit provenir de vos revenus ou de fonds disponibles, et non uniquement de l’espoir d’une hausse des cours des crypto-actifs.
- Gardez des garanties supplémentaires à disposition : Des garanties supplémentaires peuvent aider à réduire le LTV en cas de baisse soudaine.
- Configurez des alertes de cours et de LTV : Les notifications peuvent vous laisser le temps de rembourser une partie de la dette ou d’ajouter des garanties.
- Vérifiez les taux d’intérêt variables : Un taux initial faible peut augmenter si la demande d’emprunt évolue.
- Comparez tous les frais : Tenez compte des frais de traitement, de réseau, de conversion, de retrait et de liquidation.
- Comprenez où sont conservées les garanties : Vérifiez où les actifs sont détenus et si le prestataire peut les réutiliser.
- Évitez l’effet de levier superflu : Utiliser le prêt pour acheter des crypto-actifs plus volatils peut rapidement amplifier les pertes.
- Faites régulièrement le point sur le prêt : Surveillez la valeur de la garantie, les intérêts accumulés et la distance qui vous sépare du seuil de liquidation.
En résumé
Les prêts crypto ne s’adressent plus uniquement aux utilisateurs de la DeFi à l’aise avec les smart contracts. Ils sont désormais proposés dans les interfaces familières des plateformes d’échange, ce qui facilite l’accès aux prêts garantis par du Bitcoin, de l’Ethereum et d’autres actifs. L’expérience peut toutefois varier considérablement selon que le prêt est proposé par une plateforme d’échange, un prêteur ou un protocole onchain. Si vous souhaitez savoir quelles plateformes gèrent les actifs de leurs utilisateurs de manière responsable, notre classement des plateformes d’échange crypto les plus sûres passe en revue les systèmes de sécurité, la réglementation, les preuves de réserves, les dispositifs d’assurance et la manière dont les plateformes ont réagi lorsque des incidents se sont produits.
FAQ
Oui. Certains prêteurs crypto permettent de déposer du bitcoin en garantie pour obtenir des monnaies fiduciaires ou des stablecoins. Les devises disponibles et les moyens de retrait varient selon le prestataire.
Le montant dépend de la valeur de la garantie et du ratio LTV maximal fixé par la plateforme. Si votre garantie vaut 10 000 $ et que le LTV maximal est de 50 %, vous pouvez emprunter jusqu’à 5 000 $.
La plupart des prêts crypto garantis ne nécessitent pas de vérification de solvabilité traditionnelle. Les plateformes centralisées peuvent toutefois exiger une vérification d’identité avant de vous donner accès à leurs services.
Les prêts crypto classiques nécessitent généralement une garantie. Les flash loans n’en exigent pas, mais doivent être empruntés et remboursés au cours d’une même transaction sur la blockchain.
La hausse de la valeur de la garantie fait baisser votre LTV et éloigne le prêt de la liquidation. Certaines plateformes peuvent alors vous autoriser à retirer une partie de la garantie ou à emprunter des fonds supplémentaires.
Les intérêts peuvent continuer à s’accumuler et la garantie peut finir par être liquidée conformément aux conditions de la plateforme. Les prêteurs proposant des prêts à durée fixe peuvent également facturer des pénalités de retard ou de défaut de paiement.