加密货币贷款详解:如何以加密资产作抵押借款
本页内容
- •加密货币贷款让借款人无需出售持有的加密货币,也能获得资金。
- •大多数加密货币贷款都要求抵押品价值高于借款金额,以降低贷款方的风险。
- •加密资产抵押贷款的审批通常取决于抵押品价值,而非借款人的收入或信用记录。
- •贷款价值比(LTV)上升后,如果加密货币价格下跌,抵押品被清算的风险也会增加。
如今,加密货币市场已发展成为独立的金融市场,但其基础设施仍在不断完善。在 DeFi 领域,借贷已成为主要应用场景之一:用户将资产存入流动性池,其他用户则以加密资产作抵押借款。用户可以通过 Aave 等 dApp 借入加密货币,借贷、利息计算和清算均由智能合约管理。中心化交易所也提供加密货币贷款,用户可以通过熟悉的账户界面使用相关服务。本文将介绍加密货币贷款的定义、运作方式,以及它与传统贷款的主要区别。
什么是加密货币贷款?
加密货币贷款是指以加密货币作抵押,借入资金或数字资产。你无需出售 Bitcoin、Ethereum 或其他受支持的资产,只需将其暂时锁定在借贷平台或 DeFi 协议中。
由于加密货币价格波动较快,大多数加密货币贷款都要求超额抵押,也就是抵押品的价值必须高于借款金额。例如,你可能需要存入价值 10,000 美元的 Bitcoin,才能借到 5,000 美元的 USDC。根据服务提供方的不同,贷款可以以稳定币、其他加密货币或法币的形式发放。
以加密货币作抵押借款是如何运作的?
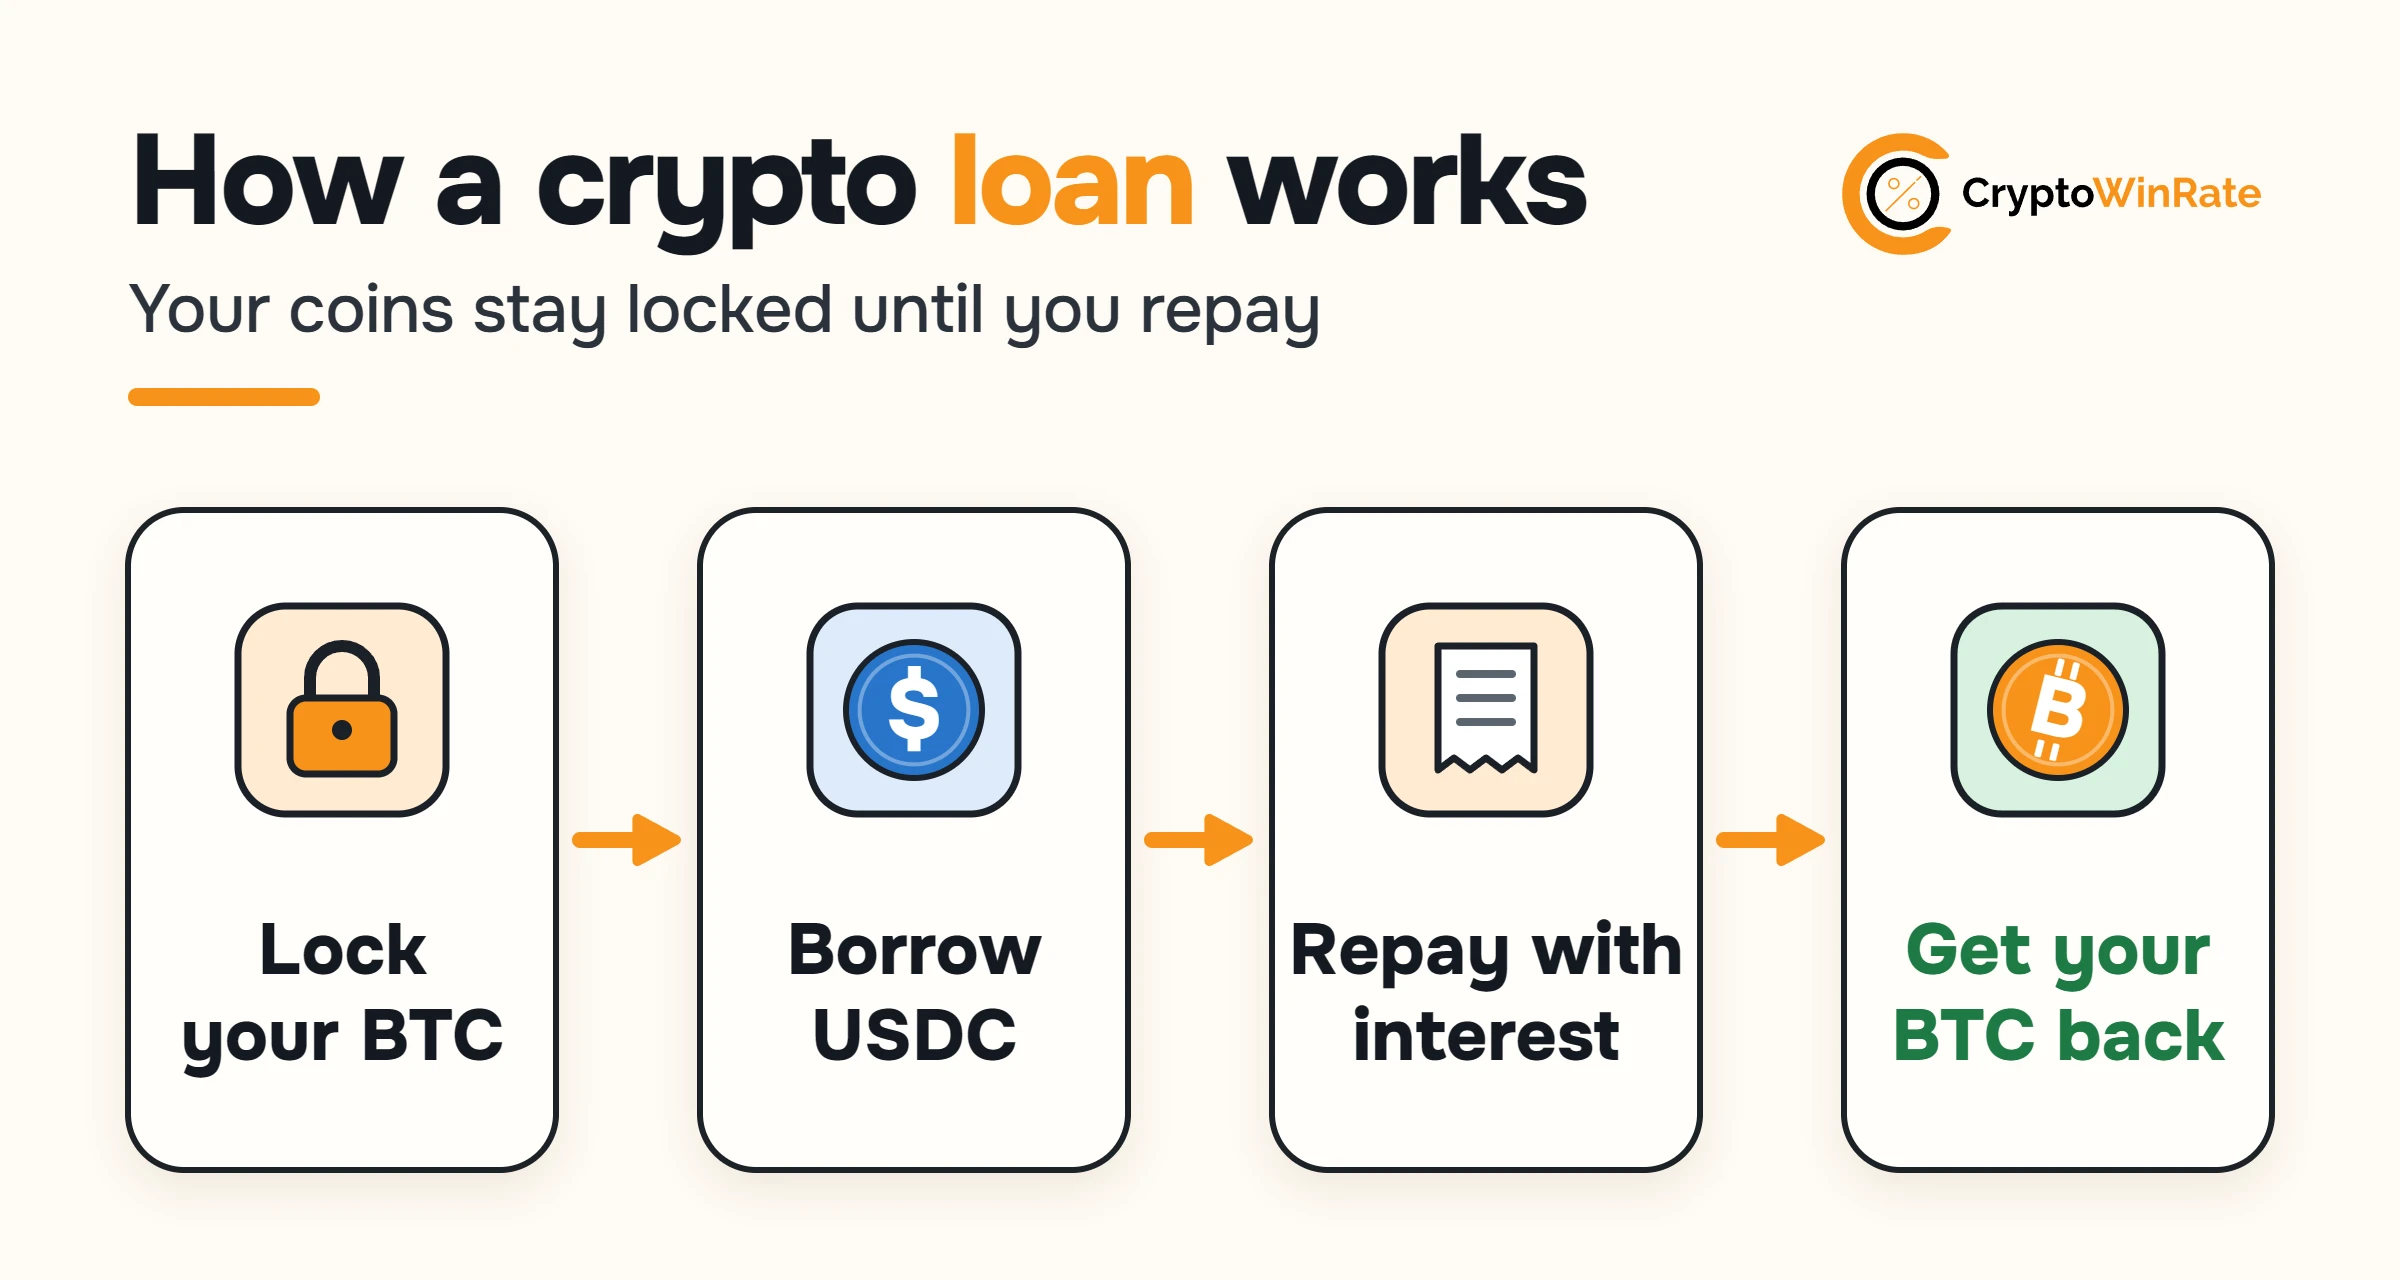
以加密货币作抵押借款,首先需要存入平台接受的资产作为抵押品。根据平台的不同,可用作抵押品的资产可能包括 Bitcoin、Ethereum、稳定币或其他受支持的加密货币。
与传统贷款不同,贷款审批通常不取决于你的收入、工作经历或信用评分。平台会根据抵押品的当前价值和适用的贷款价值比,确定你可以借款的金额。
选定借款金额后,你会收到以稳定币、其他加密货币或法定货币发放的贷款。贷款期间,抵押品会一直处于锁定状态,通常无法交易或提取。
贷款发放后,利息便开始累积。要结清贷款,你必须偿还借款本金、累计利息以及任何适用费用。之后,抵押品才会解锁。如果贷款尚未结清时抵押品价值下跌,你可能需要追加抵押品或偿还部分债务,以避免遭到清算。
加密货币借贷有哪些好处?
对于已经持有数字资产、需要额外资金的人来说,加密货币贷款有几项优势。
| 优势 | 含义 |
|---|---|
| 无需出售资产即可获得资金 | 以加密资产作抵押借款,同时继续持有这些资产。 |
| 保留市场敞口 | 如果资产升值,你仍能继续从中受益。 |
| 无需传统信用审查 | 可借款额度主要取决于抵押品。 |
| 处理速度更快 | 自动化系统可以快速放款。 |
| 还款方式灵活 | 部分贷款没有固定还款计划。 |
| 可借入多种资产 | 可借入稳定币、加密货币或法币。 |
这些优势取决于平台、抵押资产、贷款结构,以及服务在你所在地区的可用情况。贷款期间,借款人仍需承担加密货币价格下跌带来的风险。
LTV 与强平机制解析
贷款价值比,简称 LTV,用来衡量借款金额占抵押品当前价值的比例。
例如,以价值 10,000 美元的 Bitcoin 作抵押借款 4,000 美元,LTV 就是 40%。如果抵押品价值跌至 6,000 美元,LTV 会升至 66.7%,即使你没有额外借款也是如此。利息不断累积也会增加未偿债务,进而推高 LTV。
每个平台都会设定强平阈值。如果阈值为 85%,那么抵押品价值跌至约 4,706 美元时,这笔 4,000 美元的贷款就会触发强平。平台届时可能出售部分或全部抵押品,并收取强平罚金。
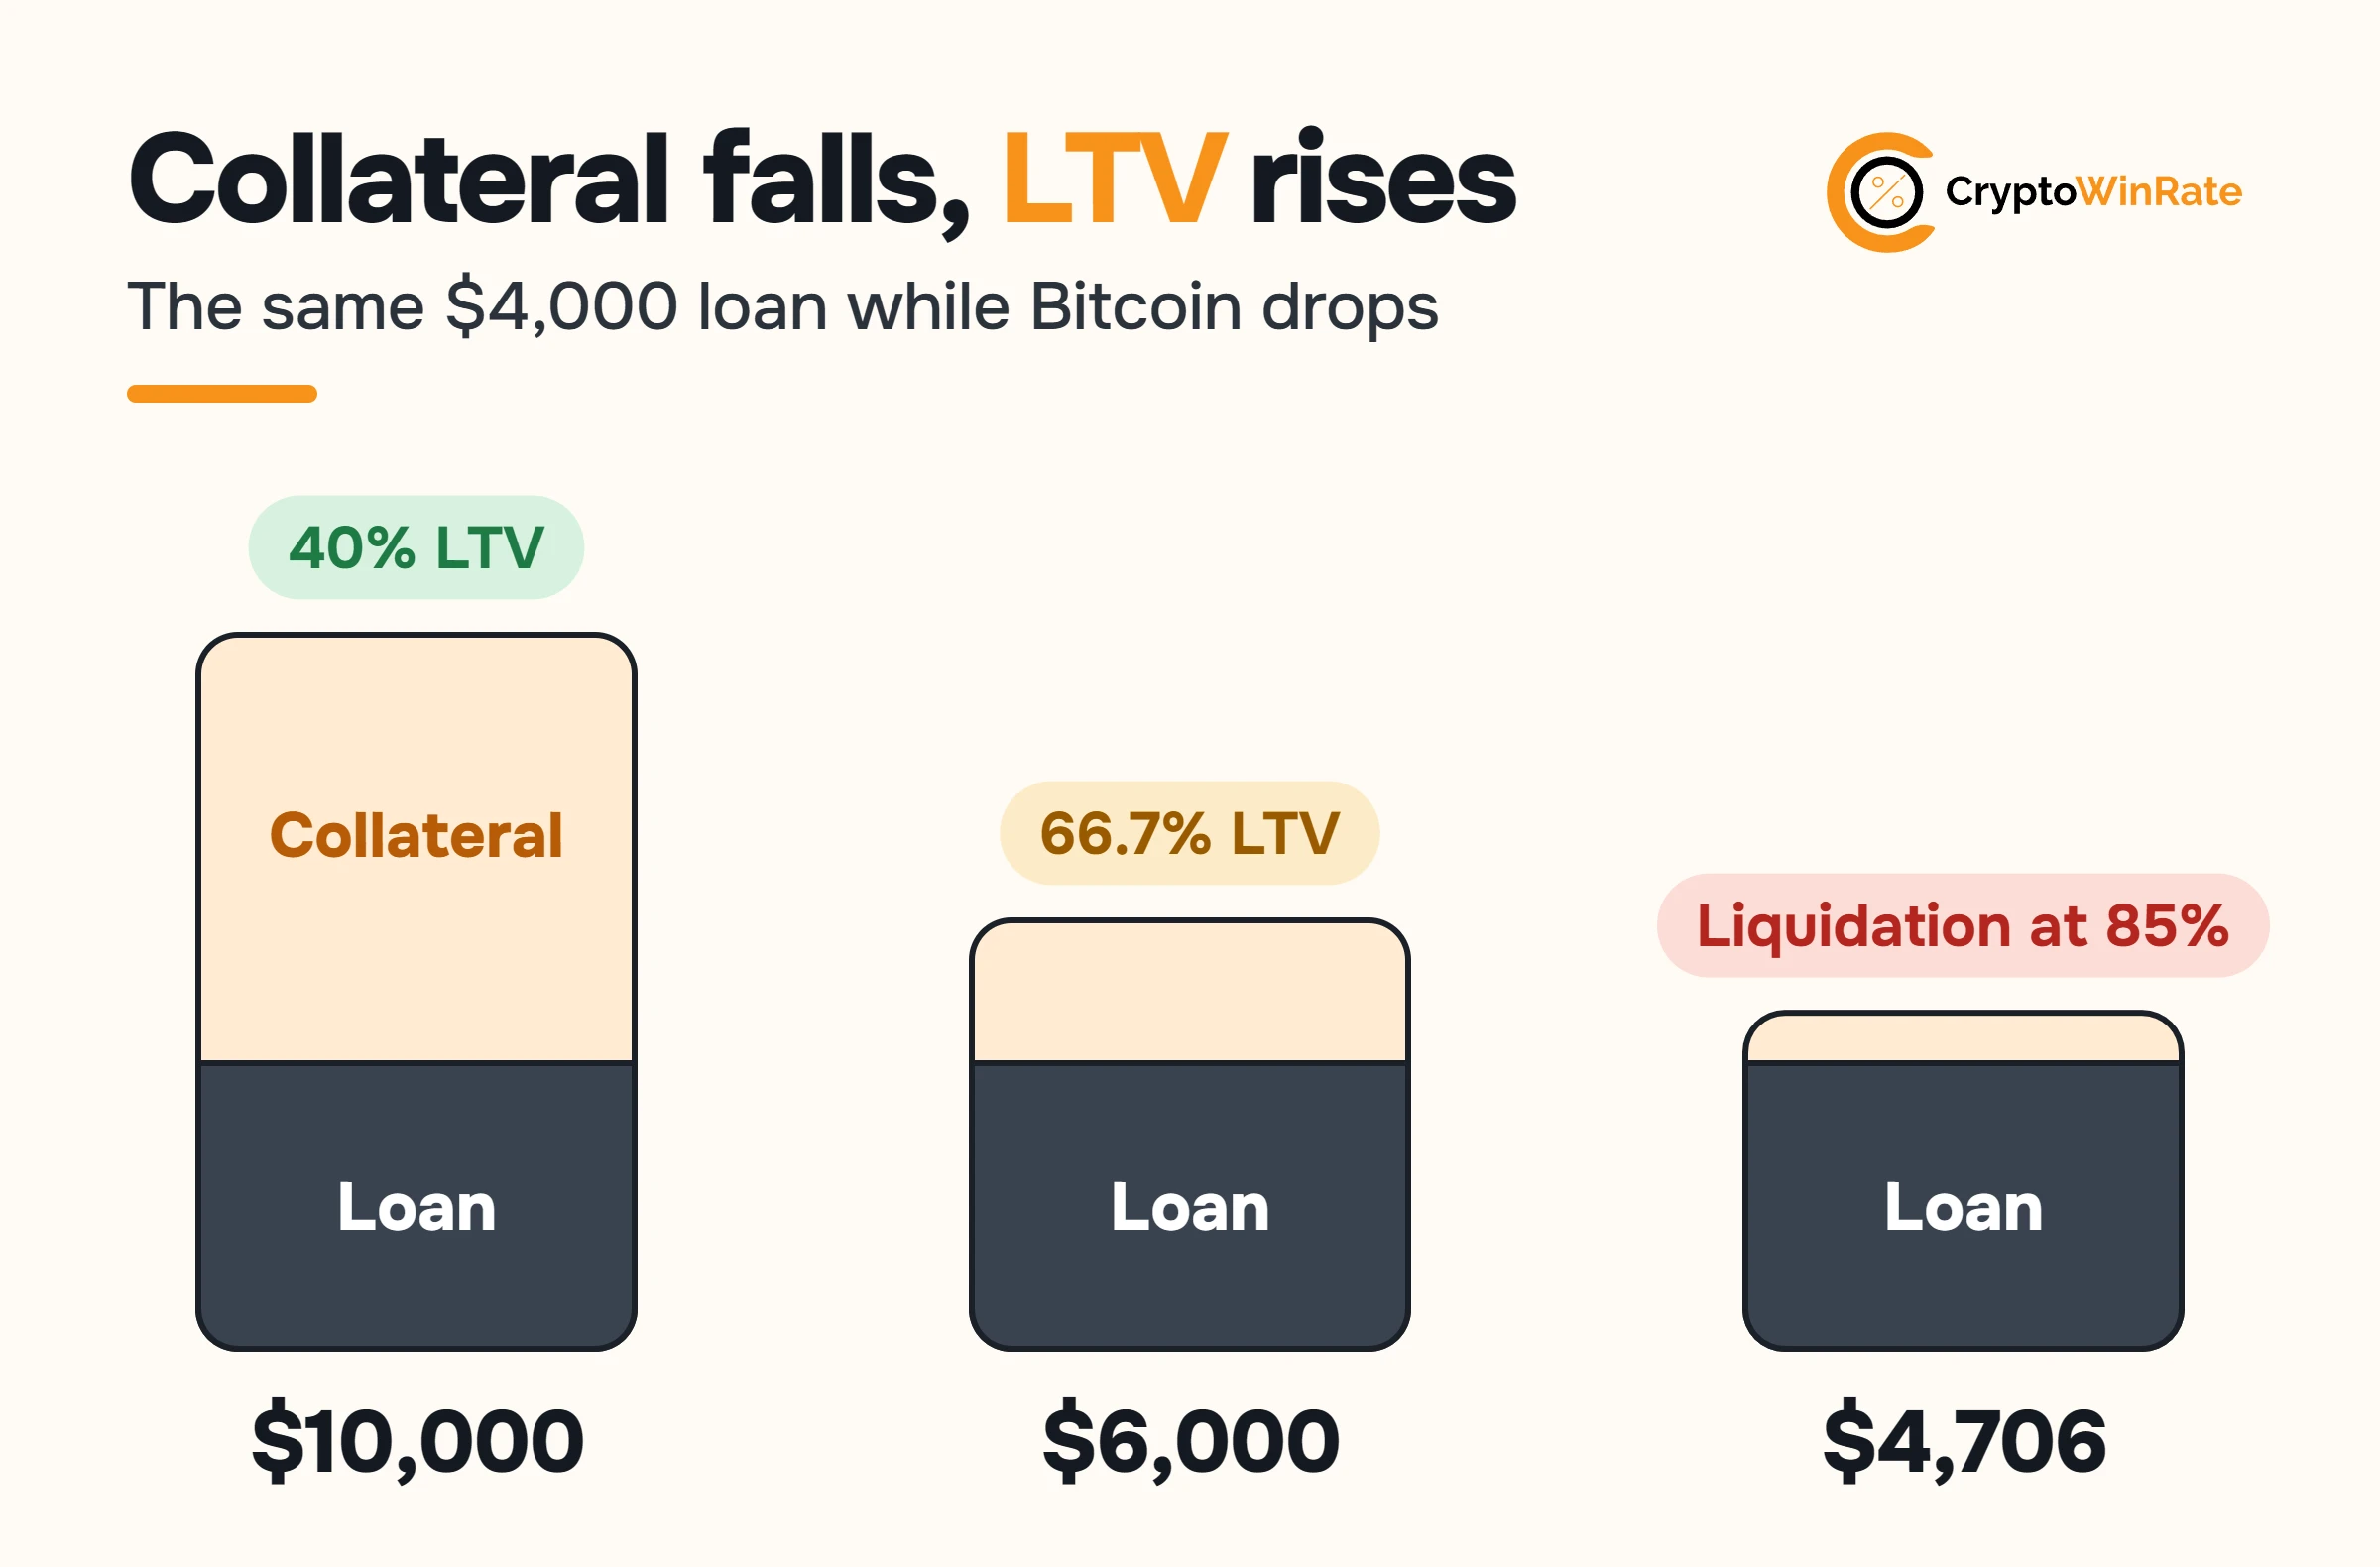
借款人可以通过偿还部分贷款或追加抵押品来降低 LTV。以较低的 LTV 起步,可以为抵押品价格下跌预留更多空间,但任何 LTV 都无法彻底消除强平风险。
你可以使用我们的加密货币贷款 LTV 计算器估算当前的 LTV,以及抵押品价格跌至何种水平时会触及贷款方设定的强平阈值。
加密货币贷款的类型
加密货币贷款可以根据资金提供方和借贷流程管理方进行分类。有些由中心化公司管理,另一些则通过智能合约和链上流动性池运作。以下是几种常见的加密货币贷款:
中心化加密货币贷款
中心化加密货币贷款由交易所和借贷公司提供。用户将抵押品存入由平台管理的账户,随后借入稳定币、加密货币或法币。平台可能要求用户完成身份验证。
DeFi 加密货币贷款
DeFi 贷款通过 Aave 等 dApp 运作。用户连接钱包,将抵押品存入流动性池,再借入受支持的资产。智能合约负责管理利息、还款和清算。
交易所 DeFi 借贷
交易所 DeFi 借贷将中心化界面与链上借贷相结合。用户通过交易所管理贷款,而底层流动性和智能合约则由 DeFi 协议提供。Coinbase 接入 Morpho 就是一个例子。
闪电贷
闪电贷允许用户无须抵押即可借入加密资产,但必须在同一笔区块链交易中偿还贷款。若未能还款,整笔交易就会回滚。闪电贷主要供开发者和资深交易者用于套利、抵押品互换和清算。
加密贷款与传统贷款的区别
加密贷款和传统贷款都涉及借入资金并支付利息偿还。不过,两者评估借款人和管理抵押品的方式有所不同。
| 因素 | 加密贷款 | 传统贷款 |
|---|---|---|
| 审批依据 | 加密资产抵押品的价值。 | 收入和信用记录。 |
| 信用审查 | 通常不需要。 | 通常需要。 |
| 抵押品 | 加密货币。 | 房产、储蓄,或无抵押品。 |
| 收到的资金 | 加密资产、稳定币或法币。 | 法币。 |
| 处理方式 | 通常自动处理。 | 可能需要人工审批。 |
| 利息 | 固定或浮动。 | 固定或浮动。 |
| 还款 | 还款安排灵活,也可按计划还款。 | 通常按计划还款。 |
| 违约 | 抵押品可能会被清算。 | 催收或资产查封。 |
| 消费者保护 | 因司法管辖区而异。 | 相关保护措施较为成熟。 |
加密贷款的处理速度可能更快,所需材料也更少,但抵押品可能很快被清算。银行贷款的审批通常耗时更长,不过还款安排更明确,对消费者的保护也更有力。
加密货币贷款有哪些成本?
加密货币贷款的主要成本是利息,通常以年化利率表示。利率可以是固定利率,也可以是浮动利率。浮动利率会随市场需求和借出资产的可用流动性而变化。
借款人还应留意其他费用,包括:
- 处理费或贷款发放费
- 区块链网络费
- 稳定币兑换费
- 法币提现费
- 提前还款费
- 清算罚金
有些平台会将处理费计入未偿还贷款本金,这意味着借款人可能还要为这部分费用支付利息。
广告中标示的利率并不总能反映借款的全部成本。接受贷款前,应计算利息、平台费用、网络成本,以及彻底还清债务所需的金额。
Coinbase 加密货币贷款示例
符合条件的用户可以在 Coinbase 以受支持的加密资产作抵押借入 USDC。不过,Coinbase 并不直接提供底层贷款,而是为用户提供接入 Base 上 Morpho 借贷协议的界面。
假设你存入价值 10,000 美元的比特币作为抵押品,并借入 4,000 美元的 USDC,初始 LTV 为 40%。贷款未结清期间,比特币会继续锁定在 Morpho 中,利息则按浮动利率累积。
Coinbase 贷款没有固定期限、最低还款额或还款日期。你可以随时偿还部分或全部未偿还金额。还清贷款、利息和费用后,抵押品便会解除锁定。
Coinbase 目前的清算 LTV 为 86%。如果抵押品价格下跌,或利息累积导致债务增加,使贷款达到这一比例,抵押品可能会被清算,并产生额外罚金。用户借款或提高现有贷款额度时,Coinbase 也会收取处理费。
加密贷款的常见用途
加密贷款可用于个人、商业和链上需求。根据贷款服务提供方的不同,借款人可能会将资金用于:
- 个人开支:支付账单、医疗费用或其他短期支出。
- 商业需求:管理营运资金、购买设备或支付运营成本。
- 获取稳定币:借入 USDC 或 USDT,用于支付和链上交易。
- 交易与对冲:借入资产进行交易、对冲现有头寸或做空。
- 追加投资:用借入资金购买更多加密资产或其他资产。
- 支付购房首付:如今,部分服务提供方允许买家以加密资产作抵押,而不必卖出资产来筹集现金。
借入加密贷款进行投资会增加杠杆。如果抵押品和买入的资产同时下跌,亏损可能迅速扩大。借款人还应确认服务提供方是否限制贷款资金的用途。
购房首付方面的一个例子是 Coinbase 与 Better Mortgage 的合作,符合条件的美国买家可以抵押 Bitcoin,为购房首付筹资。借款人必须存入价值至少相当于首付贷款金额 250% 的 BTC,同时仍需通过 Better 常规的信用和抵押贷款审查。与标准加密贷款不同,Bitcoin 的日常价格波动不会触发追加保证金通知或补充抵押品要求。不过,只有在抵押贷款全部还清或完成再融资后,抵押的 Bitcoin 才会返还;如果还款逾期 60 天,Better 可能会将其出售。通过 Better 审批的 Coinbase One 会员还可获得最高 10,000 美元的贷款成交费用抵扣。
加密货币贷款的风险
提供抵押品并不意味着加密货币贷款风险低。抵押品主要是在借款人无力还款时为贷款方提供保障。
| 风险 | 对借款人的影响 |
|---|---|
| 清算风险 | 价格下跌可能导致抵押品被强制卖出。 |
| 浮动利率 | 借款成本可能意外上升。 |
| 平台风险 | 平台可能倒闭或暂停提现。 |
| 智能合约风险 | 代码错误或遭受攻击可能影响资金安全。 |
| 预言机风险 | 价格数据不准确可能触发清算。 |
| 稳定币风险 | 借入的资产可能脱锚。 |
| 网络风险 | 网络拥堵可能导致还款或存入抵押品延迟。 |
| 监管风险 | 贷款的申请资格或条款可能发生变化。 |
| 税务风险 | 清算可能构成应税资产处置。 |
什么时候适合申请加密货币贷款?
如果你持有价值较高的加密资产,暂时需要流动性,而且有可靠的还款来源,不必依赖抵押品价格走势,那么申请加密货币贷款可能是合适的选择。
| 适合申请贷款的情况 | 不适合申请贷款的情况 |
|---|---|
| 你只是暂时需要资金。 | 你需要长期融资。 |
| 你有明确的还款来源。 | 你需要依靠加密货币价格上涨来还款。 |
| 你可以将LTV维持在较低水平。 | 你需要借到最高额度。 |
| 你可以持续关注贷款头寸。 | 你无法跟踪抵押品价格。 |
| 你还有额外抵押品。 | 你的全部积蓄都已被锁定。 |
| 借款成本在可承受范围内。 | 费用超过了借款带来的收益。 |
如何申请加密货币贷款:分步指南
具体流程取决于你选择中心化平台还是DeFi协议,但主要步骤大致相同。
第一步:选择贷款类型
确定要通过中心化平台、DeFi协议,还是与交易所相连的借贷服务借款。
第二步:确认所在地区是否可用
确认该服务是否在你所在的国家或地区运营,以及是否需要身份验证。
第三步:查看支持的资产
了解哪些加密货币可以用作抵押品,以及贷款以法币、稳定币还是其他资产发放。
第四步:比较贷款条款
查看利率、费用、最高LTV、清算阈值、还款条款和清算罚金。
第五步:创建账户或连接钱包
在中心化平台完成所需的身份验证,或将兼容的钱包连接至DeFi dApp。
第六步:存入抵押品
转入平台支持的加密资产,并确认以这些资产作抵押可以借到多少。
第七步:选择贷款金额
选择合适的借款金额,确保初始LTV与清算阈值之间留有足够空间。
第八步:确认并获取贷款
接受贷款前,确认总债务、利率、费用和清算价格。
第九步:持续监控并还款
跟踪抵押品价值和累计利息。如果LTV开始接近清算线,就偿还债务或追加抵押品。
以加密资产作抵押借款的注意事项
加密货币贷款需要主动管理,因为在贷款尚未结清期间,抵押品价值、利率和清算风险都可能发生变化。
- 不要用满最高LTV:借满可用额度,会让你几乎没有余地应对市场下跌。
- 计算清算价格:了解抵押品价格最多可以下跌多少,平台才会开始卖出抵押品。
- 提前规划还款:还款资金应来自收入或现有资金,不应只寄望于加密货币价格上涨。
- 预留额外抵押品:市场突然下跌时,追加抵押品有助于降低LTV。
- 设置价格和LTV提醒:收到通知后,你可以及时偿还部分债务或追加抵押品。
- 留意浮动利率:随着借款需求变化,较低的初始利率也可能上升。
- 逐项比较各类费用:将办理费、网络费、兑换费、提现费和清算费用都纳入考量。
- 了解抵押品的托管方式:确认资产存放在哪里,以及服务提供方是否可以将其再次使用。
- 避免不必要的杠杆:用贷款资金购买波动性更大的加密资产,可能会迅速放大亏损。
- 定期检查贷款状况:持续关注抵押品价值、累计利息,以及距离清算线还有多远。
总结
如今,加密货币贷款已不再局限于熟悉智能合约的DeFi用户。许多交易所也将借贷服务整合进用户熟悉的交易界面,让用户更容易以Bitcoin、Ethereum和其他资产作抵押借款。不过,贷款来自交易所、贷款机构还是链上协议,实际体验可能大不相同。如果了解加密货币贷款后,你想进一步了解哪些平台能负责任地管理用户资产,我们整理的最安全的加密货币交易所榜单会考察安全系统、监管情况、储备金证明、保险安排,以及交易所在出现问题时的应对方式。
常见问题
可以。一些加密货币借贷平台允许用户存入比特币作为抵押品,借出法币或稳定币。可借出的币种和提现方式取决于平台。
借款金额取决于抵押品的价值,以及平台设定的最高贷款价值比(LTV)。如果抵押品价值为 10,000 美元,最高 LTV 为 50%,那么最多可以借到 5,000 美元。
大多数抵押型加密货币贷款不需要传统的信用审查。不过,中心化平台仍可能要求用户完成身份验证,才能使用相关服务。
标准的加密货币贷款通常需要抵押品。闪电贷不需要抵押,但必须在同一笔区块链交易中借入并偿还。
抵押品价值上涨会降低 LTV,使贷款离清算更远。一些平台随后可能允许用户取回部分抵押品,或借入更多资金。
利息可能会继续累积,抵押品最终也可能根据平台条款被清算。固定期限贷款平台还可能收取逾期费或违约费。