Kripto Kredileri: Kripto Varlıklarınızı Teminat Göstererek Nasıl Borç Alabilirsiniz?
Bu sayfada
Bu sayfada
- Kripto Kredisi Nedir?
- Kripto Varlıkları Teminat Göstererek Borçlanma Nasıl İşler?
- Kripto Para Teminatlı Borçlanmanın Avantajları Nelerdir?
- LTV ve likidasyon
- Kripto Kredi Türleri
- Kripto Kredileri ile Geleneksel Krediler
- Kripto Kredinin Maliyeti Nedir?
- Kripto Kredileri Hangi Amaçlarla Kullanılır?
- Kripto Kredilerinin Riskleri
- Kripto Kredisi Ne Zaman Mantıklıdır?
- Kripto Kredisi Nasıl Alınır? Adım Adım
- Kripto Teminat Göstererek Borçlanma İpuçları
- Sonuç
- Sıkça Sorulan Sorular
- •Kripto kredileri, borç alanların kripto varlıklarını satmadan nakit veya dijital varlıklara erişmesini sağlar.
- •Kredi verenlerin riskini azaltmak için çoğu kripto kredide, alınan kredi tutarından daha değerli bir teminat gerekir.
- •Kripto teminatlı kredilerde onay, genellikle gelir veya kredi geçmişinden çok teminatın değerine bağlıdır.
- •Kredi/değer (LTV) oranının yükselmesi, kripto fiyatları düşerse teminatın likide edilme riskini artırır.
Kripto artık başlı başına bir finans piyasası hâline geldi, ancak altyapısının önemli bir bölümü hâlâ gelişiyor. DeFi ekosisteminde borç verme, kullanıcıların varlıklarını likidite havuzlarına yatırdığı ve başkalarının bu varlıkları teminat göstererek borç aldığı önemli bir kullanım alanı hâline geldi. Kripto kredileri, borçlanma, faiz ve likidasyon süreçlerini akıllı sözleşmelerle yöneten Aave gibi dApp’ler üzerinden kullanılabiliyor. Kullanıcıların aşina oldukları hesap panelleri üzerinden erişebildiği merkezi borsalar da kripto kredileri sunuyor. Bu makalede kripto kredilerin ne olduğunu, nasıl çalıştığını ve daha da önemlisi geleneksel kredilerden nasıl ayrıldığını açıklıyoruz.
Kripto Kredisi Nedir?
Kripto kredilerde, teminat olarak kripto para göstererek nakit veya dijital varlık ödünç alabilirsiniz. Bitcoin’inizi, Ethereum’unuzu ya da desteklenen başka bir varlığı satmak yerine, bu varlığı bir kredi platformunda veya DeFi protokolünde geçici olarak kilitlersiniz.
Kripto para fiyatları hızla değişebildiği için kredilerin çoğunda teminatın değeri, alınan kredi tutarından yüksek olmalıdır. Örneğin, 5.000 USDC borç almak için 10.000 dolarlık Bitcoin yatırmanız gerekebilir. Kredi, sağlayıcıya bağlı olarak stablecoin, başka bir kripto para veya itibari para cinsinden verilebilir.
Kripto Varlıkları Teminat Göstererek Borçlanma Nasıl İşler?
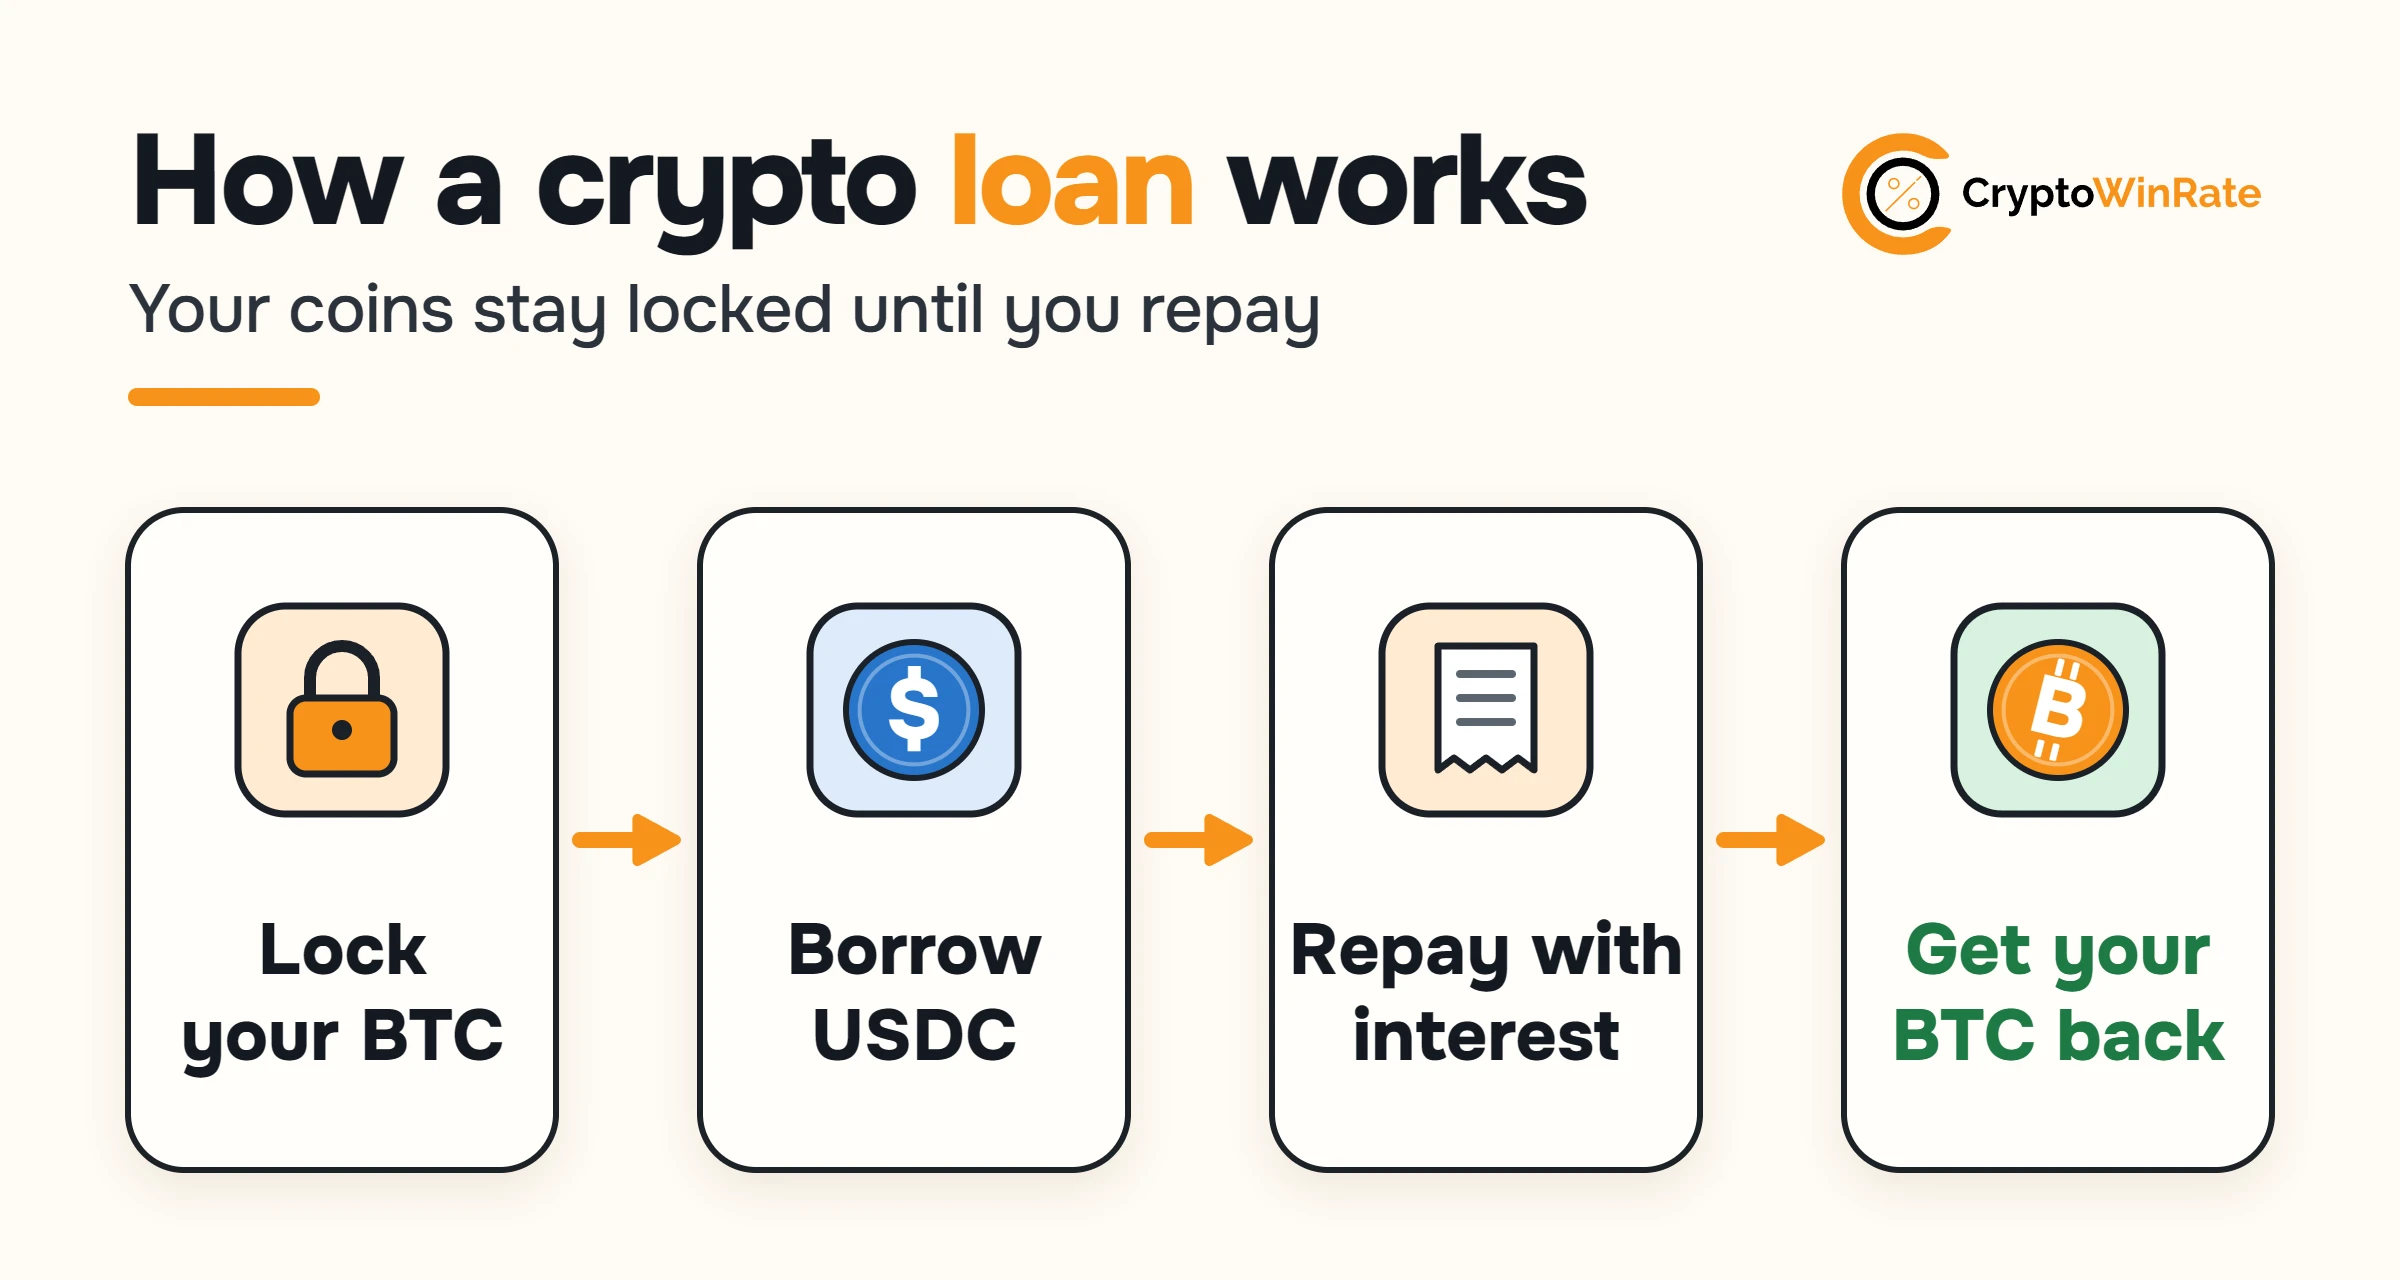
Kripto varlıkları teminat göstererek borçlanmak için önce kabul edilen bir varlığı teminat olarak yatırmanız gerekir. Platforma bağlı olarak bu varlık Bitcoin, Ethereum, stablecoin veya desteklenen başka bir kripto para olabilir.
Geleneksel kredilerden farklı olarak başvurunuz genellikle gelirinize, çalışma geçmişinize veya kredi notunuza göre değerlendirilmez. Bunun yerine platform, teminatınızın güncel değerini ve geçerli kredi/değer oranını esas alarak ne kadar borç alabileceğinizi belirler.
Kredi tutarını seçtikten sonra ödünç aldığınız parayı stablecoin, başka bir kripto para veya itibari para olarak alırsınız. Teminatınız kredi süresince kilitli kalır ve normal koşullarda alınıp satılamaz ya da çekilemez.
Para hesabınıza aktarıldıktan sonra faiz işlemeye başlar. Krediyi kapatmak için aldığınız tutarı, biriken faizi ve varsa uygulanacak ücretleri geri ödemeniz gerekir. Ardından teminatınız serbest bırakılır. Kredi açıkken teminatınızın değeri düşerse tasfiyeyi önlemek için daha fazla teminat yatırmanız veya borcunuzun bir kısmını geri ödemeniz gerekebilir.
Kripto Para Teminatlı Borçlanmanın Avantajları Nelerdir?
Kripto krediler, dijital varlıklara sahip olan ve ek finansmana ihtiyaç duyan kişilere çeşitli avantajlar sunar.
| Avantaj | Açıklama |
|---|---|
| Satmadan Nakit veya Dijital Varlığa Erişim | Kripto varlıklarınızı teminat olarak tutarken borç alın. |
| Piyasadaki Pozisyonunuzu Koruyun | Varlığın değeri artarsa yükselişten yararlanmaya devam edin. |
| Geleneksel Kredi Kontrolü Yok | Borçlanma kapasitesi esas olarak teminata bağlıdır. |
| Daha Hızlı İşlem | Otomatik sistemler, krediyi kısa sürede kullanıma sunabilir. |
| Esnek Geri Ödeme Seçenekleri | Bazı kredilerde sabit bir ödeme planı yoktur. |
| Birden Fazla Borçlanma Varlığı Seçeneği | Stablecoin, kripto para veya itibari para cinsinden kredi alın. |
Bu avantajlar platforma, teminat varlığına, kredi yapısına ve hizmetin bölgenizdeki kullanılabilirliğine bağlıdır. Kredi açık olduğu sürece borç alanlar, kripto fiyatlarındaki düşüş riskine de maruz kalır.
LTV ve likidasyon
Kredi/teminat oranı, kısaca LTV, borç aldığınız tutarın teminatınızın güncel değerine oranını gösterir.
Örneğin, 10.000 dolarlık Bitcoin teminatı karşılığında 4.000 dolar borç alırsanız LTV’niz %40 olur. Teminatın değeri 6.000 dolara düşerse, ek borç almamış olsanız bile LTV’niz %66,7’ye yükselir. Biriken faiz de ödenmemiş borcu artırarak LTV’nizi yükseltebilir.
Her platform bir likidasyon eşiği belirler. Bu eşik %85 ise, teminatın değeri yaklaşık 4.706 dolara düştüğünde 4.000 dolarlık kredi likidasyon eşiğine ulaşır. Platform bu durumda teminatın bir kısmını veya tamamını satabilir ve likidasyon cezası uygulayabilir.
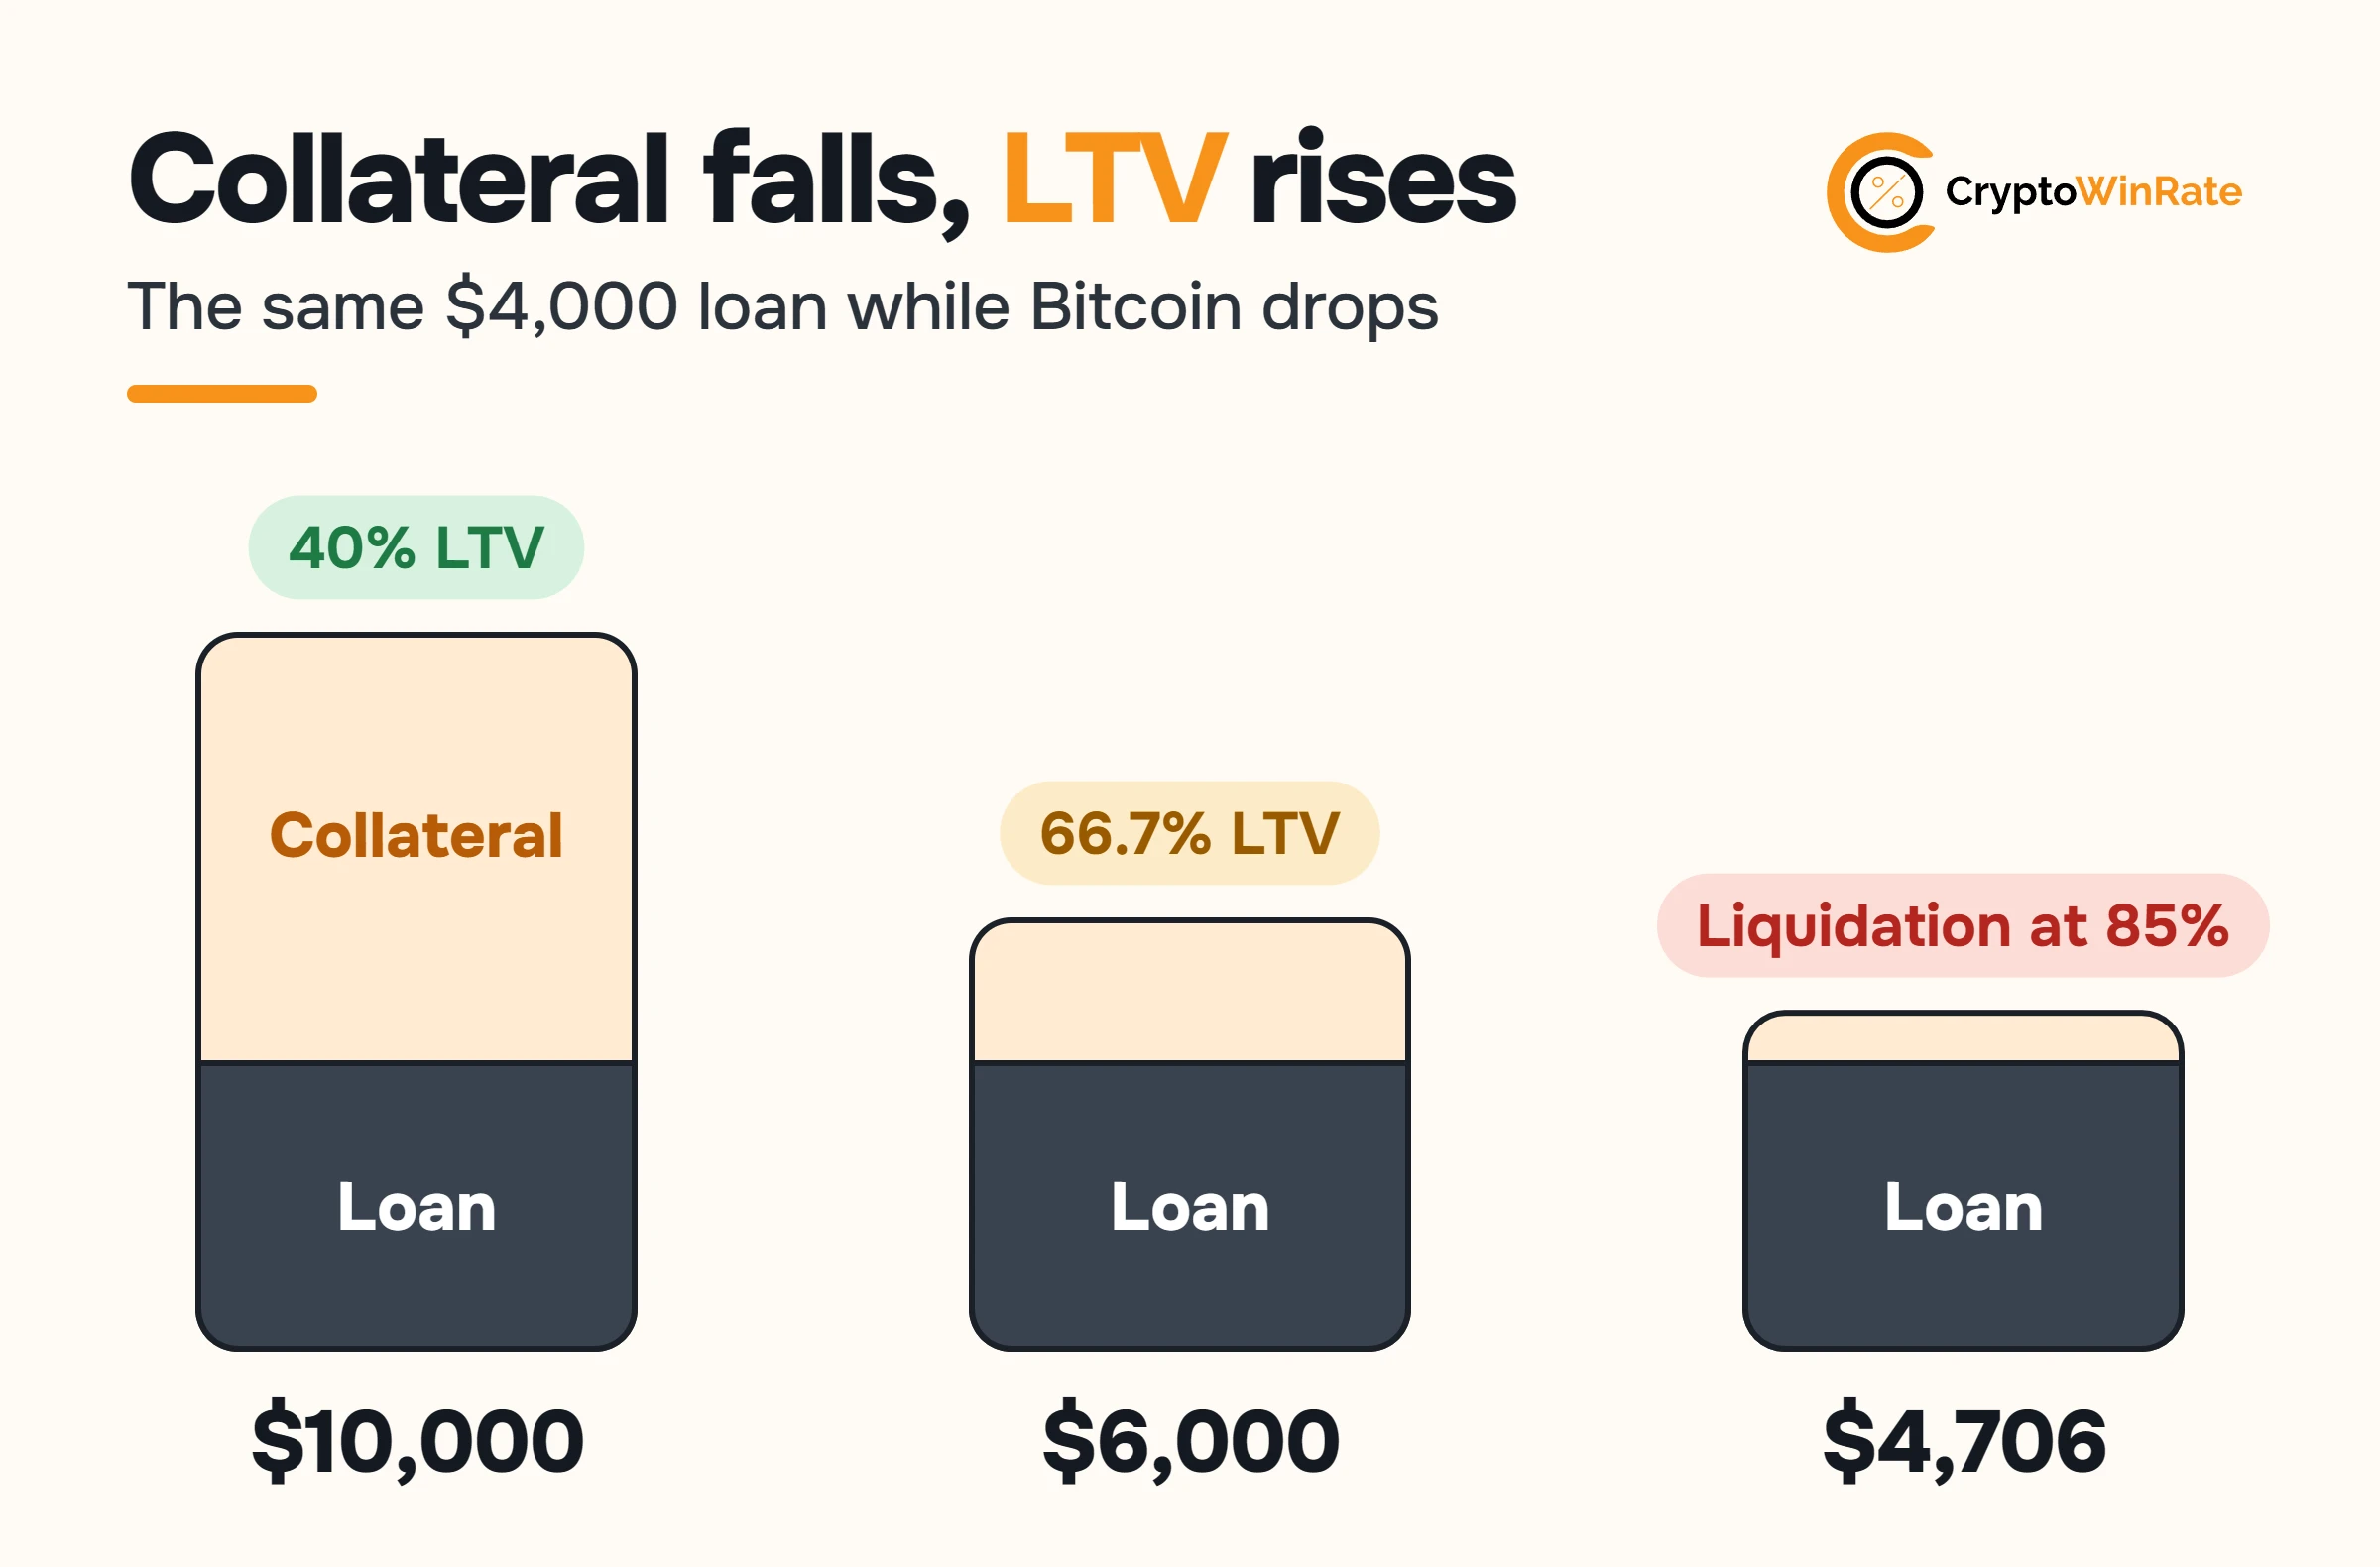
Borç alanlar, kredinin bir kısmını geri ödeyerek veya teminatlarını artırarak LTV’yi düşürebilir. Başlangıçta daha düşük bir LTV ile yola çıkmak, teminat fiyatındaki düşüşlere karşı daha fazla pay bırakır ancak hiçbir LTV likidasyon riskini tamamen ortadan kaldırmaz.
Mevcut LTV’nizi ve teminatınızın, kredi verenin belirlediği likidasyon eşiğine ulaşacağı fiyatı hesaplamak için kripto kredi LTV hesaplayıcımızı kullanın.
Kripto Kredi Türleri
Kripto krediler, fonu kimin sağladığına ve borçlanma sürecini kimin yönettiğine göre sınıflandırılabilir. Bazı kredileri merkezi şirketler yönetirken bazıları akıllı sözleşmeler ve zincir üstü likidite havuzları üzerinden çalışır. Kullanılabilen başlıca kripto kredi türlerinden bazıları şunlardır:
Merkezi Kripto Kredileri
Merkezi kripto kredileri borsalar ve kredi şirketleri tarafından sunulur. Kullanıcılar teminatlarını platformun yönettiği bir hesaba yatırır ve karşılığında stablecoin, kripto para veya itibari para alır. Kimlik doğrulaması istenebilir.
DeFi Kripto Kredileri
DeFi kredileri, Aave gibi dApp’ler üzerinden verilir. Kullanıcılar cüzdanlarını bağlar, teminatlarını bir likidite havuzuna yatırır ve desteklenen bir varlığı borç alır. Akıllı sözleşmeler faiz, geri ödeme ve likidasyon süreçlerini yönetir.
Borsa-DeFi Kredileri
Borsa-DeFi kredileri, merkezi bir arayüzü zincir üstü kredi hizmetleriyle bir araya getirir. Kullanıcılar kredilerini bir borsa üzerinden yönetirken, kredinin temel likiditesini ve akıllı sözleşmelerini bir DeFi protokolü sağlar. Coinbase’in kullanıcıları Morpho’ya bağlaması buna örnektir.
Flash Loan’lar
Flash loan’lar, kredinin aynı blockchain işlemi içinde geri ödenmesi koşuluyla kullanıcıların teminat göstermeden kripto varlık ödünç almasına olanak tanır. Geri ödeme gerçekleşmezse işlemin tamamı geri alınır. Bu krediler çoğunlukla arbitraj, teminat takası ve likidasyon işlemleri için geliştiriciler ve deneyimli trader’lar tarafından kullanılır.
Kripto Kredileri ile Geleneksel Krediler
Kripto kredilerinde de geleneksel kredilerde de borç alınan tutar faizle birlikte geri ödenir. Ancak borçlular değerlendirilirken ve teminat yönetiminde farklı yöntemler kullanılır.
| Ölçüt | Kripto Kredileri | Geleneksel Krediler |
|---|---|---|
| Onay Kriteri | Kripto teminatın değeri. | Gelir ve kredi geçmişi. |
| Kredi Kontrolü | Genellikle gerekmez. | Genellikle gerekir. |
| Teminat | Kripto para. | Gayrimenkul, birikim veya teminat yok. |
| Alınan Tutar | Kripto varlık, stablecoin veya itibari para. | İtibari para. |
| İşlem Süreci | Çoğunlukla otomatik. | Manuel onay gerekebilir. |
| Faiz | Sabit veya değişken. | Sabit veya değişken. |
| Geri Ödeme | Esnek veya belirli bir takvime bağlı. | Genellikle taksitli ödeme. |
| Temerrüt | Teminat likide edilebilir. | Borç tahsilatı veya varlıklara el konulması. |
| Tüketicinin Korunması | Yetki alanına göre değişir. | Daha köklü koruma mekanizmaları. |
Kripto kredileri daha hızlı sonuçlanabilir ve daha az belge gerektirebilir, ancak teminat hızla likide edilebilir. Banka kredilerinin onaylanması genellikle daha uzun sürer, buna karşılık geri ödeme planları daha nettir ve tüketici korumaları daha güçlüdür.
Kripto Kredinin Maliyeti Nedir?
Kripto kredilerde temel maliyet, genellikle yıllık yüzde oranı (APR) olarak belirtilen faizdir. Faiz oranı sabit ya da değişken olabilir. Değişken oranlar, piyasa talebine ve borç alınan varlığın likidite durumuna göre değişir.
Borç alanlar, aşağıdakiler dâhil ek masrafları da kontrol etmelidir:
- İşlem veya kredi tahsis ücretleri
- Blockchain ağ ücretleri
- Stablecoin dönüşüm ücretleri
- Fiat çekim ücretleri
- Erken ödeme ücretleri
- Likidasyon cezaları
Bazı platformlar işlem ücretlerini ödenmemiş kredi tutarına ekler. Bu durumda borç alanlar, bu ücretler üzerinden de faiz ödeyebilir.
İlan edilen faiz oranı, borçlanmanın toplam maliyetini her zaman yansıtmaz. Krediyi kabul etmeden önce faizi, platform ücretlerini, ağ masraflarını ve borcun tamamını kapatmak için gereken tutarı hesaplayın.
Coinbase Kripto Kredisi Örneği
Coinbase, uygun kullanıcıların desteklenen kripto varlıklarını teminat göstererek USDC borç almasına olanak tanır. Ancak Coinbase, krediyi doğrudan kendisi sağlamaz. Kullanıcıların Base üzerindeki Morpho lending protokolüne erişmesini sağlayan bir arayüz sunar.
Teminat olarak 10.000 dolarlık Bitcoin yatırıp 4.000 USDC borç aldığınızı varsayalım. Başlangıç LTV oranınız yüzde 40 olur. Kredi açık olduğu sürece Bitcoin, Morpho’da kilitli kalır ve değişken oran üzerinden faiz işler.
Coinbase kredilerinde sabit vade, asgari ödeme tutarı veya belirli bir geri ödeme tarihi yoktur. Borcun kalan kısmının tamamını ya da bir bölümünü istediğiniz zaman ödeyebilirsiniz. Kredi, faiz ve ücretler ödendikten sonra teminat serbest bırakılır.
Coinbase şu anda yüzde 86’lık likidasyon LTV oranı uyguluyor. Teminat değerinin düşmesi veya faizin borcu artırması nedeniyle kredi bu seviyeye ulaşırsa teminat, ek bir cezayla birlikte likide edilebilir. Coinbase, kullanıcı kredi aldığında veya mevcut kredisinin tutarını artırdığında ayrıca işlem ücreti alır.
Kripto Kredileri Hangi Amaçlarla Kullanılır?
Kripto kredileri kişisel, ticari ve zincir üstü ihtiyaçlar için kullanılabilir. Borçlular, sağlayıcıya bağlı olarak aldıkları fonları şu amaçlarla değerlendirebilir:
- Kişisel harcamalar: Faturaları, sağlık giderlerini veya diğer kısa vadeli masrafları ödemek.
- İş ihtiyaçları: İşletme sermayesini yönetmek, ekipman satın almak veya faaliyet giderlerini karşılamak.
- Stablecoin’e erişim: Ödemeler ve zincir üstü işlemler için USDC veya USDT borç almak.
- Alım satım ve hedge: İşlem yapmak, mevcut bir pozisyonu hedge etmek veya short pozisyon açmak için varlık ödünç almak.
- Ek yatırımlar: Daha fazla kripto varlık veya başka varlıklar satın almak için borç alınan fonları kullanmak.
- Konut peşinatı: Bazı sağlayıcılar, alıcıların nakit elde etmek için kripto varlıklarını satmak yerine teminat olarak kullanmasına artık olanak tanıyor.
Yatırım yapmak için kripto kredisi kullanmak, kaldıraç riskini artırır. Hem teminatın hem de satın alınan varlığın değer kaybetmesi hâlinde zarar hızla büyüyebilir. Borçlular, kredi sağlayıcısının krediyle alınan fonların kullanımına kısıtlama getirip getirmediğini de kontrol etmelidir.
Konut peşinatı konusunda, uygun koşulları sağlayan ABD’li alıcıların peşinatı karşılamak için Bitcoin’i teminat göstermesine olanak tanıyan Coinbase ile Better Mortgage arasındaki iş birliği örnek verilebilir. Borçluların, peşinat kredisi tutarının en az yüzde 250’si değerinde BTC yatırması ve Better’ın standart kredi ve mortgage kontrollerinden de geçmesi gerekir. Standart kripto kredilerinden farklı olarak, Bitcoin fiyatındaki olağan dalgalanmalar teminat tamamlama çağrısına veya ek teminat talebine yol açmaz. Ancak teminat olarak gösterilen Bitcoin, mortgage tamamen ödenene veya yeniden finanse edilene kadar iade edilmez. Ödemelerin 60 gün gecikmesi hâlinde Better Bitcoin’i satabilir. Better aracılığıyla onay alan Coinbase One üyeleri, kapanış masrafları için 10.000 dolara kadar kredi de alabilir.
Kripto Kredilerinin Riskleri
Teminat göstermek, kripto kredisini düşük riskli hâle getirmez. Teminatın asıl işlevi, borçlunun borcunu ödeyememesi durumunda kredi vereni korumaktır.
| Risk | Borçlulara Etkisi |
|---|---|
| Likidasyon Riski | Fiyatlardaki düşüş, teminatın satılmasına yol açabilir. |
| Değişken Faiz | Borçlanma maliyetleri beklenmedik şekilde artabilir. |
| Platform Riski | Bir şirket faaliyetlerini durdurabilir veya para çekme işlemlerini askıya alabilir. |
| Akıllı Sözleşme Riski | Kod hataları veya açıklar, fonları etkileyebilir. |
| Oracle Riski | Hatalı fiyatlandırma likidasyonu tetikleyebilir. |
| Stablecoin Riski | Borç alınan varlık, sabit kurunu kaybedebilir. |
| Ağ Riski | Ağ yoğunluğu, borç ödemelerini veya teminat yatırma işlemlerini geciktirebilir. |
| Düzenleyici Risk | Krediye erişim veya kredi koşulları değişebilir. |
| Vergi Riski | Likidasyon, vergiye tabi bir varlık elden çıkarma işlemi doğurabilir. |
Kripto Kredisi Ne Zaman Mantıklıdır?
Değerli kripto varlıklarınız varsa, geçici olarak nakde ihtiyaç duyuyorsanız ve teminat fiyatına bağlı kalmadan borcunuzu ödeyebileceğiniz güvenilir bir kaynağınız bulunuyorsa kripto kredisi mantıklı olabilir.
| Kredi Kullanmak Şu Durumlarda Mantıklı Olabilir | Kredi Kullanmak Şu Durumlarda Mantıklı Olmayabilir |
|---|---|
| Geçici olarak fona ihtiyacınız varsa. | Uzun vadeli finansmana ihtiyacınız varsa. |
| Borcunuzu ödeyebileceğiniz bir kaynağınız varsa. | Borcu ödemek için kripto fiyatlarının yükselmesine güveniyorsanız. |
| Düşük bir LTV oranını koruyabiliyorsanız. | Alabileceğiniz en yüksek kredi tutarına ihtiyacınız varsa. |
| Pozisyonunuzu takip edebiliyorsanız. | Teminat fiyatlarını izleyemiyorsanız. |
| Ek teminatınız varsa. | Tüm birikimleriniz zaten kilitliyse. |
| Borçlanma maliyetleri karşılanabilir düzeydeyse. | Ücretler, kredi kullanmanın sağlayacağı faydayı aşıyorsa. |
Kripto Kredisi Nasıl Alınır? Adım Adım
İzlenecek süreç, merkezi bir platformu mu yoksa bir DeFi protokolünü mü kullandığınıza göre değişir. Ancak temel adımlar benzerdir.
1. Adım: Kredi türünü seçin
Merkezi bir platform, DeFi protokolü veya borsaya bağlı bir kredi hizmeti üzerinden mi borçlanmak istediğinize karar verin.
2. Adım: Bölgenizde hizmet verilip verilmediğini kontrol edin
Hizmetin ülkenizde faaliyet gösterdiğini ve kimlik doğrulamasının gerekli olup olmadığını teyit edin.
3. Adım: Desteklenen varlıkları inceleyin
Hangi kripto paraların teminat olarak kullanılabildiğini ve kredinin itibari para, stablecoin ya da başka bir varlık cinsinden verilip verilmediğini kontrol edin.
4. Adım: Kredi koşullarını karşılaştırın
Faiz oranını, ücretleri, azami LTV oranını, likidasyon eşiğini, geri ödeme koşullarını ve likidasyon cezasını inceleyin.
5. Adım: Hesap oluşturun veya cüzdanınızı bağlayın
Merkezi bir platformda gerekli doğrulama işlemlerini tamamlayın veya uyumlu bir cüzdanı DeFi dApp’ine bağlayın.
6. Adım: Teminat yatırın
Desteklenen kripto varlıkları aktarın ve bu varlıklar karşılığında ne kadar borç alabileceğinizi teyit edin.
7. Adım: Kredi tutarını belirleyin
Başlangıç LTV oranınızla likidasyon eşiği arasında yeterli pay bırakacak bir tutar seçin.
8. Adım: Koşulları gözden geçirip krediyi alın
Krediyi kabul etmeden önce toplam borcu, faiz oranını, ücretleri ve likidasyon fiyatını teyit edin.
9. Adım: Krediyi takip edip geri ödeyin
Teminatın değerini ve biriken faizi izleyin. LTV oranı likidasyon eşiğine yaklaşmaya başlarsa borcunuzu ödeyin veya teminat ekleyin.
Kripto Teminat Göstererek Borçlanma İpuçları
Kredi açık kaldığı sürece teminat değerleri, faiz oranları ve likidasyon riski değişebileceğinden kripto kredisi yakından takip edilmelidir.
- Azami LTV oranından kaçının: Kullanılabilir tutarın tamamını borç almak, piyasa düşüşlerine karşı çok az hareket alanı bırakır.
- Likidasyon fiyatını hesaplayın: Platform teminatınızı satmaya başlamadan önce fiyatın ne kadar düşebileceğini bilin.
- Geri ödeme planı yapın: Borcunuzu yalnızca kripto fiyatlarının yükseleceği beklentisine dayanarak değil, gelirinizle veya elinizdeki fonlarla ödemeyi planlayın.
- Ek teminat bulundurun: Ek teminat, ani bir düşüş sırasında LTV oranını azaltmaya yardımcı olabilir.
- Fiyat ve LTV uyarıları kurun: Bildirimler, borcun bir kısmını ödemeniz veya teminat eklemeniz için size zaman kazandırabilir.
- Değişken faiz oranlarını kontrol edin: Başlangıçta düşük olan faiz, borçlanma talebindeki değişikliklerle yükselebilir.
- Tüm ücretleri karşılaştırın: İşlem, ağ, dönüştürme, para çekme ve likidasyon ücretlerini hesaba katın.
- Teminatın nerede saklandığını öğrenin: Varlıkların nerede tutulduğunu ve hizmet sağlayıcının bunları yeniden kullanıp kullanamayacağını kontrol edin.
- Gereksiz kaldıraçtan kaçının: Krediyle alınan fonları daha oynak kripto varlıklar satın almak için kullanmak, zararları hızla büyütebilir.
- Krediyi düzenli olarak gözden geçirin: Teminat değerini, biriken faizi ve likidasyona kalan mesafeyi takip edin.
Sonuç
Kripto kredileri artık yalnızca akıllı sözleşmelere aşina DeFi kullanıcılarına yönelik değil. Bitcoin, Ethereum ve diğer varlıkları teminat göstererek borçlanmak, bugün tanıdık borsa panelleri üzerinden daha erişilebilir hâle geldi. Yine de kredi deneyimi, kredinin bir borsadan, kredi kuruluşundan veya zincir üstü bir protokolden alınmasına göre önemli ölçüde değişebilir. Kripto kredileri hakkında bilgi edinmek, kullanıcı varlıklarını sorumlu biçimde yöneten platformları merak etmenize yol açtıysa, en güvenli kripto borsaları listemizde güvenlik sistemleri, düzenlemeler, rezerv kanıtı, sigorta uygulamaları ve işler ters gittiğinde borsaların nasıl karşılık verdiği ele alınıyor.
Sıkça Sorulan Sorular
Evet. Bazı kripto kredi platformları, kullanıcıların teminat olarak Bitcoin yatırıp karşılığında itibari para veya stablecoin almasına olanak tanır. Kullanılabilen para birimleri ve para çekme yöntemleri platforma göre değişir.
Alabileceğiniz tutar, teminatınızın değerine ve platformun belirlediği azami LTV oranına bağlıdır. Teminatınız 10.000 dolar değerindeyse ve azami LTV oranı yüzde 50 ise 5.000 dolara kadar borç alabilirsiniz.
Teminatlı kripto kredilerinin çoğunda geleneksel kredi geçmişi kontrolü yapılmaz. Ancak merkezi platformlar, hizmetlerine erişim sağlamadan önce kimlik doğrulaması isteyebilir.
Standart kripto kredileri genellikle teminat gerektirir. Flash loan’larda teminat gerekmez ancak kredi, aynı blokzincir işlemi içinde alınıp geri ödenmelidir.
Teminatın değer kazanması LTV oranınızı düşürür ve kredinizi likidasyon riskinden uzaklaştırır. Bunun üzerine bazı platformlar teminatınızın bir kısmını çekmenize veya ek borç almanıza izin verebilir.
Faiz işlemeye devam edebilir ve platformun koşullarına göre teminatınız zamanla likide edilebilir. Sabit vadeli kredi verenler gecikme veya temerrüt ücreti de alabilir.