Krypto-Kredite erklärt: So nimmst du einen Kredit gegen deine Kryptowährungen auf
Auf dieser Seite
Auf dieser Seite
- Was ist ein Kryptokredit?
- Wie funktioniert ein Kredit gegen Kryptowährungen?
- Welche Vorteile bietet ein Kredit gegen Kryptowährungen?
- LTV und Liquidation erklärt
- Arten von Kryptokrediten
- Kryptokredite und klassische Kredite im Vergleich
- Was kostet ein Kryptokredit?
- Typische Einsatzbereiche für Kryptokredite
- Risiken von Kryptokrediten
- Wann lohnt sich ein Kryptokredit?
- So bekommst du einen Kryptokredit: Schritt für Schritt
- Tipps für Kredite mit Krypto als Sicherheit
- Fazit
- Häufige Fragen
- •Mit Kryptokrediten kannst du dir Geld leihen, ohne deine Kryptowährungen verkaufen zu müssen.
- •Bei den meisten Kryptokrediten muss der Wert der Sicherheiten höher sein als der geliehene Betrag. So begrenzen Kreditgeber ihr Risiko.
- •Ob du einen Kredit gegen Kryptowährungen erhältst, hängt in der Regel vom Wert der Sicherheiten ab, nicht von deinem Einkommen oder deiner Kredithistorie.
- •Steigt die Beleihungsquote (LTV), wächst bei fallenden Kryptokursen das Risiko, dass deine Sicherheiten liquidiert werden.
Krypto ist inzwischen ein eigener Finanzmarkt, auch wenn ein großer Teil seiner Infrastruktur noch im Aufbau ist. Im DeFi-Bereich hat sich die Kreditvergabe zu einem wichtigen Anwendungsfall entwickelt: Nutzer stellen Vermögenswerte in Liquiditätspools bereit, andere leihen sich Geld gegen Krypto-Sicherheiten. Kryptokredite gibt es über dApps wie Aave. Dort verwalten Smart Contracts die Kreditaufnahme, die Zinsen und die Liquidation. Auch zentralisierte Börsen bieten solche Kredite an. Über ein vertrautes Konto-Dashboard können Nutzer darauf zugreifen. In diesem Artikel erfährst du, was Kryptokredite sind, wie sie funktionieren und worin sie sich von klassischen Krediten unterscheiden.
Was ist ein Kryptokredit?
Bei einem Kryptokredit leihst du dir Geld oder digitale Vermögenswerte und hinterlegst dafür Kryptowährungen als Sicherheit. Statt Bitcoin, Ethereum oder einen anderen unterstützten Vermögenswert zu verkaufen, sperrst du ihn vorübergehend bei einer Kreditplattform oder einem DeFi-Protokoll.
Da sich Kryptokurse schnell verändern können, sind die meisten Kryptokredite überbesichert. Das bedeutet, dass deine Sicherheiten mehr wert sein müssen als der geliehene Betrag. Für einen Kredit über 5.000 USDC musst du zum Beispiel möglicherweise Bitcoin im Wert von 10.000 US-Dollar hinterlegen. Je nach Anbieter erhältst du den Kredit in Form eines Stablecoins, einer anderen Kryptowährung oder einer Fiatwährung.
Wie funktioniert ein Kredit gegen Kryptowährungen?
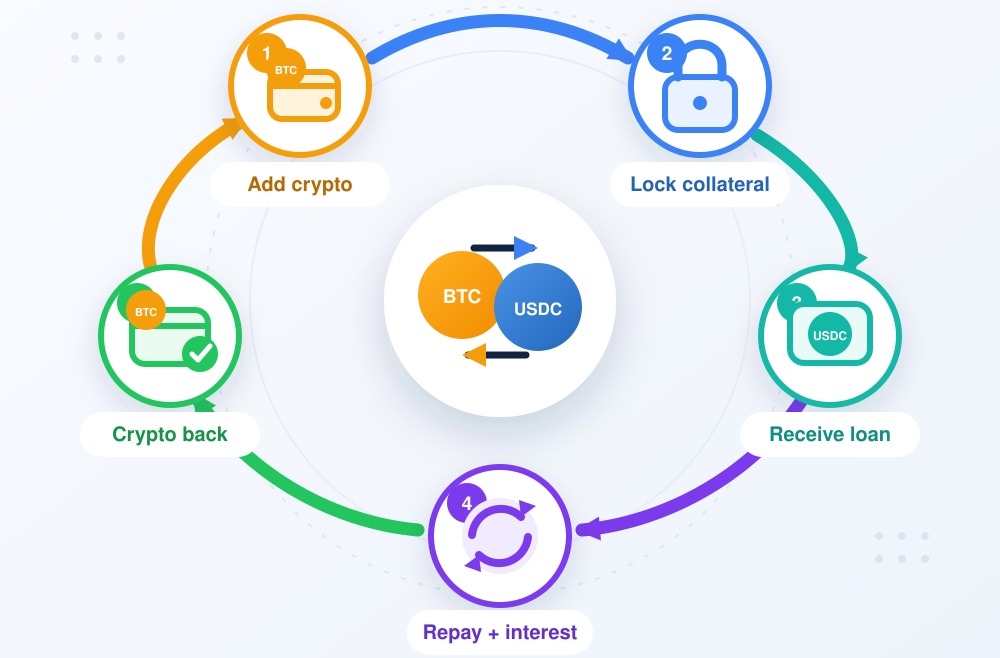
Für einen Kredit gegen Kryptowährungen hinterlegst du zunächst einen akzeptierten Vermögenswert als Sicherheit. Je nach Plattform kommen dafür Bitcoin, Ethereum, Stablecoins oder andere unterstützte Kryptowährungen infrage.
Anders als bei klassischen Krediten richtet sich die Kreditvergabe in der Regel nicht nach deinem Einkommen, deiner Beschäftigungshistorie oder deiner Bonität. Stattdessen berechnet die Plattform anhand des aktuellen Werts deiner Sicherheiten und der geltenden Beleihungsquote, wie viel du leihen kannst.
Sobald du die Kreditsumme festgelegt hast, erhältst du den Betrag als Stablecoin, andere Kryptowährung oder Fiatwährung. Deine Sicherheiten bleiben für die Dauer des Kredits gesperrt. Normalerweise kannst du sie weder handeln noch abheben.
Ab der Auszahlung fallen Zinsen an. Um den Kredit zurückzuzahlen, musst du den geliehenen Betrag samt aufgelaufenen Zinsen und gegebenenfalls anfallenden Gebühren begleichen. Anschließend werden deine Sicherheiten freigegeben. Sinkt ihr Wert, während der Kredit noch läuft, musst du möglicherweise weitere Sicherheiten hinterlegen oder einen Teil der Schulden zurückzahlen, um eine Liquidation zu verhindern.
Welche Vorteile bietet ein Kredit gegen Kryptowährungen?
Kryptokredite bieten Menschen, die bereits digitale Vermögenswerte besitzen und zusätzliches Geld benötigen, mehrere Vorteile.
| Vorteil | Bedeutung |
|---|---|
| Geld leihen, ohne zu verkaufen | Du kannst dir Geld leihen und deine Kryptowährungen als Sicherheit behalten. |
| Weiter am Markt beteiligt bleiben | Steigt der Wert des Vermögenswerts, profitierst du weiterhin davon. |
| Keine klassische Bonitätsprüfung | Wie viel du leihen kannst, hängt vor allem von deinen Sicherheiten ab. |
| Schnelle Bearbeitung | Automatisierte Systeme können den Kredit schnell auszahlen. |
| Flexible Rückzahlung | Bei manchen Krediten gibt es keinen festen Rückzahlungsplan. |
| Verschiedene Auszahlungsarten | Du kannst Stablecoins, Kryptowährungen oder Fiatgeld erhalten. |
Welche Vorteile tatsächlich gelten, hängt von der Plattform, der hinterlegten Sicherheit, der Kreditstruktur und der Verfügbarkeit in deiner Region ab. Solange der Kredit läuft, bist du außerdem weiterhin fallenden Kryptokursen ausgesetzt.
LTV und Liquidation erklärt
Die Beleihungsquote, kurz LTV, zeigt, wie hoch dein Kredit im Verhältnis zum aktuellen Wert deiner Sicherheiten ist.
Leihst du dir zum Beispiel 4.000 US-Dollar gegen Bitcoin im Wert von 10.000 US-Dollar, liegt deine LTV bei 40 Prozent. Sinkt der Wert der Sicherheiten auf 6.000 US-Dollar, steigt die LTV auf 66,7 Prozent, obwohl du keinen zusätzlichen Kredit aufgenommen hast. Auch auflaufende Zinsen können die LTV erhöhen, weil dadurch deine ausstehenden Schulden wachsen.
Jede Plattform legt eine Liquidationsschwelle fest. Liegt sie bei 85 Prozent, würde der Kredit über 4.000 US-Dollar liquidiert, sobald der Wert der Sicherheiten auf etwa 4.706 US-Dollar sinkt. Die Plattform kann dann einen Teil oder alle Sicherheiten verkaufen und eine Liquidationsgebühr berechnen.
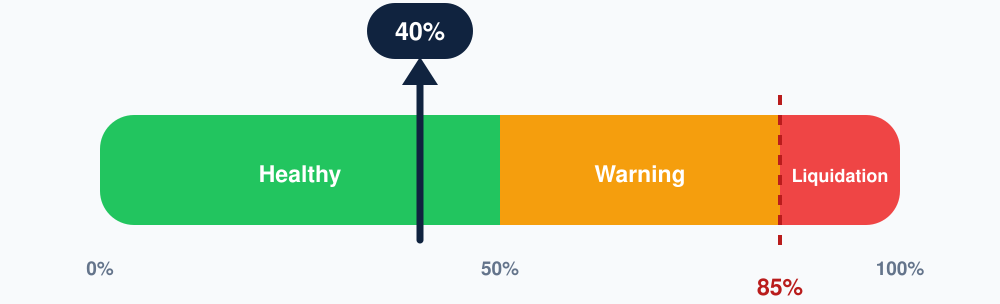
Du kannst deine LTV senken, indem du einen Teil des Kredits zurückzahlst oder weitere Sicherheiten hinterlegst. Eine niedrigere LTV zu Beginn lässt mehr Spielraum für fallende Sicherheitenpreise. Das Liquidationsrisiko lässt sich jedoch durch keine LTV vollständig ausschließen.
Mit unserem LTV-Rechner für Kryptokredite kannst du deine aktuelle LTV und den Sicherheitenpreis berechnen, bei dem die Liquidationsschwelle deines Kreditgebers erreicht wird.
Arten von Kryptokrediten
Kryptokredite lassen sich danach unterscheiden, wer das Geld bereitstellt und den Kreditprozess verwaltet. Manche werden von zentralisierten Unternehmen abgewickelt, andere laufen über Smart Contracts und Onchain-Liquiditätspools. Hier sind einige der gängigsten Arten von Kryptokrediten:
Zentralisierte Kryptokredite
Zentralisierte Kryptokredite werden von Börsen und Kreditunternehmen angeboten. Nutzer hinterlegen Sicherheiten auf einem von der Plattform verwalteten Konto und erhalten Stablecoins, Kryptowährungen oder Fiatgeld. Möglicherweise ist eine Identitätsprüfung erforderlich.
DeFi-Kryptokredite
DeFi-Kredite laufen über dApps wie Aave. Nutzer verbinden ihre Wallet, hinterlegen Sicherheiten in einem Liquiditätspool und leihen sich einen unterstützten Vermögenswert. Smart Contracts verwalten Zinsen, Rückzahlung und Liquidation.
DeFi-Kredite über eine Börse
Bei DeFi-Krediten über eine Börse trifft eine zentrale Benutzeroberfläche auf Onchain-Kredite. Nutzer verwalten ihren Kredit über eine Kryptobörse. Die zugrunde liegende Liquidität und die Smart Contracts stellt ein DeFi-Protokoll bereit. Ein Beispiel dafür ist die Anbindung von Morpho durch Coinbase.
Flash Loans
Mit Flash Loans können Nutzer Kryptowährungen ohne Sicherheiten leihen. Voraussetzung ist, dass sie den Kredit innerhalb derselben Blockchain-Transaktion zurückzahlen. Scheitert die Rückzahlung, wird die gesamte Transaktion rückgängig gemacht. Flash Loans kommen vor allem bei Entwicklern und erfahrenen Tradern zum Einsatz, etwa für Arbitrage, Sicherheitenwechsel und Liquidationen.
Kryptokredite und klassische Kredite im Vergleich
Bei Kryptokrediten und klassischen Krediten leihst du dir Geld und zahlst es mit Zinsen zurück. Die Kreditgeber prüfen Kreditnehmer jedoch unterschiedlich und gehen auch mit Sicherheiten verschieden um.
| Faktor | Kryptokredite | Klassische Kredite |
|---|---|---|
| Grundlage für die Kreditvergabe | Wert der Krypto-Sicherheiten | Einkommen und Kredithistorie |
| Bonitätsprüfung | In der Regel nicht erforderlich | Üblicherweise erforderlich |
| Sicherheit | Kryptowährungen | Immobilien, Ersparnisse oder keine |
| Auszahlung | Kryptowährungen, Stablecoins oder Fiat | Fiatwährung |
| Bearbeitung | Häufig automatisiert | Manuelle Genehmigung möglich |
| Zinsen | Fest oder variabel | Fest oder variabel |
| Rückzahlung | Flexibel oder nach festem Zeitplan | Üblicherweise nach festem Zeitplan |
| Zahlungsausfall | Sicherheiten können liquidiert werden | Inkasso oder Beschlagnahmung von Vermögenswerten |
| Verbraucherschutz | Je nach Rechtsraum unterschiedlich | Besser etablierter Verbraucherschutz |
Kryptokredite lassen sich oft schneller und mit weniger Unterlagen abschließen. Die Sicherheiten können jedoch schnell liquidiert werden. Bei Bankkrediten dauert die Genehmigung meist länger. Dafür gibt es in der Regel klarere Rückzahlungspläne und einen stärkeren Verbraucherschutz.
Was kostet ein Kryptokredit?
Die Zinsen sind der größte Kostenpunkt bei einem Kryptokredit. Sie werden meist als jährlicher Prozentsatz angegeben und können fest oder variabel sein. Variable Zinssätze ändern sich je nach Marktnachfrage und verfügbarer Liquidität für den geliehenen Vermögenswert.
Prüfe außerdem, ob weitere Kosten anfallen, zum Beispiel:
- Bearbeitungs- oder Abschlussgebühren
- Gebühren für Blockchain-Netzwerke
- Gebühren für den Umtausch in Stablecoins
- Gebühren für Fiat-Auszahlungen
- Gebühren für vorzeitige Rückzahlung
- Liquidationsgebühren
Manche Plattformen schlagen die Bearbeitungsgebühren auf die ausstehende Kreditsumme auf. Dadurch können auch auf diese Gebühren Zinsen anfallen.
Der angegebene Zinssatz entspricht nicht immer den gesamten Kreditkosten. Berechne vor der Annahme eines Kredits die Zinsen, Plattformgebühren und Netzwerkkosten sowie den Betrag, den du für die vollständige Rückzahlung benötigst.
Beispiel für einen Kryptokredit von Coinbase
Coinbase ermöglicht berechtigten Nutzern, USDC gegen unterstützte Kryptowährungen zu leihen. Den Kredit selbst vergibt Coinbase jedoch nicht. Die Plattform bietet lediglich eine Benutzeroberfläche, über die Nutzer auf das Morpho-Lending-Protokoll auf Base zugreifen können.
Angenommen, du hinterlegst Bitcoin im Wert von 10.000 US-Dollar als Sicherheit und leihst dir 4.000 USDC. Deine anfängliche Beleihungsquote (LTV) läge dann bei 40 Prozent. Solange der Kredit läuft, bleibt dein Bitcoin bei Morpho gesperrt. Die Zinsen fallen zu einem variablen Satz an.
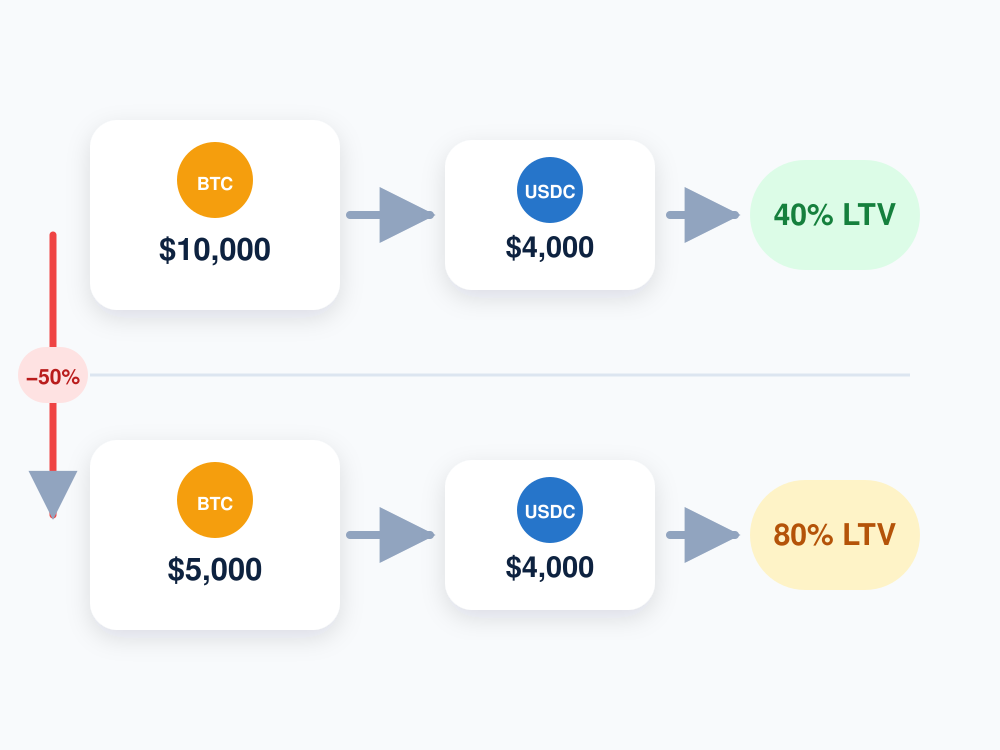
Coinbase-Kredite haben keine feste Laufzeit, Mindestrate oder Rückzahlungsfrist. Du kannst den ausstehenden Betrag jederzeit teilweise oder vollständig zurückzahlen. Sobald Kredit, Zinsen und Gebühren beglichen sind, wird die Sicherheit freigegeben.
Der Liquidations-LTV bei Coinbase liegt derzeit bei 86 Prozent. Wird dieser Wert erreicht, weil die Sicherheit an Wert verliert oder die Zinsen die Schulden erhöhen, kann die Sicherheit mit einer zusätzlichen Strafgebühr liquidiert werden. Coinbase erhebt außerdem eine Bearbeitungsgebühr, wenn Nutzer einen Kredit aufnehmen oder einen bestehenden Kredit aufstocken.
Typische Einsatzbereiche für Kryptokredite
Kryptokredite können privaten, geschäftlichen und Onchain-Zwecken dienen. Je nach Anbieter kannst du das Geld zum Beispiel für Folgendes nutzen:
- Private Ausgaben: Rechnungen, medizinische Kosten oder andere kurzfristige Ausgaben bezahlen.
- Geschäftliche Ausgaben: Betriebskapital verwalten, Ausrüstung kaufen oder laufende Kosten bezahlen.
- Zugang zu Stablecoins: USDC oder USDT für Zahlungen und Onchain-Transaktionen leihen.
- Trading und Hedging: Einen Vermögenswert leihen, um damit zu handeln, eine bestehende Position abzusichern oder ihn leerzuverkaufen.
- Weitere Investments: Geliehenes Geld nutzen, um weitere Kryptowährungen oder andere Vermögenswerte zu kaufen.
- Anzahlung für den Hauskauf: Einige Anbieter erlauben Käufern inzwischen, Kryptowährungen als Sicherheit zu hinterlegen, statt sie zu verkaufen und so Geld aufzubringen.
Mit einem Kryptokredit zu investieren, erhöht deinen Hebel. Fallen sowohl die Sicherheit als auch der gekaufte Vermögenswert im Wert, können die Verluste schnell steigen. Prüfe außerdem, ob der Anbieter die Verwendung des Kreditbetrags einschränkt.
Ein Beispiel für eine Finanzierung der Anzahlung beim Hauskauf ist die Partnerschaft von Coinbase mit Better Mortgage. Berechtigte Käufer in den USA können dabei Bitcoin als Sicherheit für eine Anzahlung auf ein Haus hinterlegen. Die Kreditnehmer müssen BTC im Wert von mindestens 250 Prozent der Kreditsumme für die Anzahlung einzahlen. Außerdem müssen sie die üblichen Bonitäts- und Hypothekenprüfungen von Better durchlaufen. Anders als bei herkömmlichen Kryptokrediten lösen übliche Schwankungen des Bitcoin-Kurses weder Margin Calls noch Nachschussforderungen aus. Die hinterlegten Bitcoins werden jedoch erst zurückgegeben, wenn die Hypothek vollständig zurückgezahlt oder umgeschuldet ist. Better kann sie verkaufen, wenn Zahlungen 60 Tage im Rückstand sind. Mitglieder von Coinbase One, deren Antrag über Better genehmigt wird, können außerdem eine Gutschrift von bis zu 10.000 US-Dollar auf die Abschlusskosten erhalten.
Risiken von Kryptokrediten
Eine Besicherung macht einen Kryptokredit nicht automatisch risikoarm. Sie schützt vor allem den Kreditgeber, falls der Kreditnehmer nicht zurückzahlen kann.
| Risiko | Auswirkungen auf Kreditnehmer |
|---|---|
| Liquidationsrisiko | Sinkende Kurse können dazu führen, dass Sicherheiten verkauft werden. |
| Variable Zinsen | Die Kreditkosten können unerwartet steigen. |
| Plattformrisiko | Ein Unternehmen kann insolvent werden oder Auszahlungen aussetzen. |
| Smart-Contract-Risiko | Fehler im Code oder Exploits können das Guthaben gefährden. |
| Oracle-Risiko | Falsche Preisdaten können eine Liquidation auslösen. |
| Stablecoin-Risiko | Der geliehene Vermögenswert kann seine Bindung an den Referenzwert verlieren. |
| Netzwerkrisiko | Eine Überlastung des Netzwerks kann Rückzahlungen oder Einzahlungen von Sicherheiten verzögern. |
| Regulierungsrisiko | Der Zugang zu Krediten oder deren Konditionen können sich ändern. |
| Steuerrisiko | Eine Liquidation kann eine steuerpflichtige Veräußerung auslösen. |
Wann lohnt sich ein Kryptokredit?
Ein Kryptokredit kann sinnvoll sein, wenn du über wertvolle Krypto-Bestände verfügst, vorübergehend Liquidität benötigst und die Schulden zuverlässig zurückzahlen kannst, ohne dabei vom Kurs der Sicherheiten abhängig zu sein.
| Ein Kredit kann sinnvoll sein, wenn | Ein Kredit ist möglicherweise nicht sinnvoll, wenn |
|---|---|
| du vorübergehend Geld benötigst. | du eine langfristige Finanzierung brauchst. |
| du eine Quelle für die Rückzahlung hast. | die Rückzahlung davon abhängt, dass der Kryptokurs steigt. |
| du eine niedrigere LTV-Quote einhalten kannst. | du den maximalen Kreditbetrag benötigst. |
| du deine Position im Blick behalten kannst. | du die Kurse deiner Sicherheiten nicht verfolgen kannst. |
| du über zusätzliche Sicherheiten verfügst. | deine gesamten Ersparnisse bereits gebunden sind. |
| die Kreditkosten tragbar sind. | die Gebühren den Nutzen des Kredits übersteigen. |
So bekommst du einen Kryptokredit: Schritt für Schritt
Der genaue Ablauf hängt davon ab, ob du eine zentralisierte Plattform oder ein DeFi-Protokoll nutzt. Die wichtigsten Schritte sind jedoch ähnlich.
Schritt 1: Kreditart auswählen
Entscheide, ob du den Kredit über eine zentralisierte Plattform, ein DeFi-Protokoll oder einen mit einer Börse verbundenen Kreditdienst aufnehmen möchtest.
Schritt 2: Verfügbarkeit in deiner Region prüfen
Prüfe, ob der Dienst in deinem Land verfügbar ist und ob eine Identitätsprüfung erforderlich ist.
Schritt 3: Unterstützte Assets prüfen
Informiere dich, welche Kryptowährungen du als Sicherheit hinterlegen kannst und ob der Kredit in Fiatgeld, Stablecoins oder einem anderen Asset ausgezahlt wird.
Schritt 4: Kreditkonditionen vergleichen
Vergleiche den Zinssatz, die Gebühren, die maximale LTV-Quote, den Liquidationsschwellenwert, die Rückzahlungsbedingungen und die Liquidationsgebühr.
Schritt 5: Konto erstellen oder Wallet verbinden
Schließe auf einer zentralisierten Plattform alle erforderlichen Verifizierungsschritte ab oder verbinde eine kompatible Wallet mit einer DeFi-dApp.
Schritt 6: Sicherheiten einzahlen
Übertrage die unterstützten Kryptowährungen und prüfe, wie viel du damit beleihen kannst.
Schritt 7: Kreditsumme festlegen
Wähle eine Summe, bei der genügend Abstand zwischen deiner anfänglichen LTV-Quote und dem Liquidationsschwellenwert bleibt.
Schritt 8: Kredit prüfen und aufnehmen
Prüfe vor der Annahme des Kredits die Gesamtschuld, den Zinssatz, die Gebühren und den Liquidationskurs.
Schritt 9: Position überwachen und Kredit zurückzahlen
Behalte den Wert der Sicherheiten und die aufgelaufenen Zinsen im Blick. Zahle den Kredit zurück oder füge Sicherheiten hinzu, wenn sich die LTV-Quote der Liquidationsgrenze nähert.
Tipps für Kredite mit Krypto als Sicherheit
Ein Kryptokredit muss aktiv überwacht werden, da sich der Wert der Sicherheiten, die Zinssätze und das Liquidationsrisiko während der Laufzeit ändern können.
- Nutze nicht die maximale LTV-Quote: Wenn du den gesamten verfügbaren Betrag aufnimmst, bleibt wenig Spielraum für fallende Kurse.
- Berechne den Liquidationskurs: Du solltest wissen, wie stark der Wert deiner Sicherheiten fallen kann, bevor die Plattform sie zu verkaufen beginnt.
- Plane die Rückzahlung: Die Rückzahlung sollte aus deinem Einkommen oder verfügbaren Mitteln kommen und nicht allein davon abhängen, dass die Kryptokurse steigen.
- Halte zusätzliche Sicherheiten bereit: Weitere Sicherheiten können helfen, die LTV-Quote bei einem plötzlichen Kursrückgang zu senken.
- Richte Kurs- und LTV-Alarme ein: Benachrichtigungen verschaffen dir möglicherweise Zeit, einen Teil der Schulden zurückzuzahlen oder weitere Sicherheiten einzuzahlen.
- Behalte variable Zinssätze im Blick: Ein anfangs niedriger Zinssatz kann steigen, wenn sich die Kreditnachfrage verändert.
- Vergleiche sämtliche Gebühren: Berücksichtige Bearbeitungs-, Netzwerk-, Umtausch-, Auszahlungs- und Liquidationsgebühren.
- Informiere dich über die Verwahrung der Sicherheiten: Prüfe, wo die Assets verwahrt werden und ob der Anbieter sie weiterverwenden darf.
- Vermeide unnötigen Hebel: Wenn du mit dem Kredit weitere volatile Kryptowährungen kaufst, können deine Verluste schnell steigen.
- Prüfe den Kredit regelmäßig: Überwache den Wert der Sicherheiten, die aufgelaufenen Zinsen und den Abstand zur Liquidation.
Fazit
Kryptokredite sind längst nicht mehr nur für DeFi-Nutzer gedacht, die sich mit Smart Contracts auskennen. Sie sind inzwischen auch in den Dashboards bekannter Börsen zu finden. Dadurch sind Kredite mit Bitcoin, Ethereum und anderen Assets als Sicherheit leichter zugänglich. Je nachdem, ob der Kredit von einer Börse, einem Kreditgeber oder einem Onchain-Protokoll stammt, kann die Nutzung jedoch ganz unterschiedlich aussehen. Wenn du dich mit Kryptokrediten beschäftigt hast und wissen möchtest, welche Plattformen verantwortungsvoll mit den Assets ihrer Nutzer umgehen, findest du in unserer Liste der sichersten Kryptobörsen Informationen zu Sicherheitssystemen, Regulierung, Proof of Reserves, Versicherungsmodellen und zum Umgang der Börsen mit Problemen.
Häufige Fragen
Ja. Einige Krypto-Kreditgeber akzeptieren Bitcoin als Sicherheit und zahlen dafür Fiatwährungen oder Stablecoins aus. Welche Währungen und Auszahlungsmethoden verfügbar sind, hängt vom Anbieter ab.
Die mögliche Kreditsumme richtet sich nach dem Wert der Sicherheiten und der maximalen Beleihungsquote der Plattform. Sind deine Sicherheiten 10.000 US-Dollar wert und liegt die maximale Beleihungsquote bei 50 Prozent, kannst du dir bis zu 5.000 US-Dollar leihen.
Für die meisten mit Sicherheiten hinterlegten Krypto-Kredite ist keine herkömmliche Bonitätsprüfung erforderlich. Zentralisierte Plattformen können jedoch eine Identitätsprüfung verlangen, bevor sie dir Zugang gewähren.
Für gewöhnliche Krypto-Kredite musst du in der Regel Sicherheiten hinterlegen. Flash Loans kommen ohne Sicherheiten aus, müssen aber innerhalb derselben Blockchain-Transaktion aufgenommen und zurückgezahlt werden.
Steigt der Wert deiner Sicherheiten, sinkt deine Beleihungsquote und der Kredit rückt weiter von einer Liquidation ab. Manche Plattformen erlauben dir dann, Sicherheiten abzuziehen oder zusätzliches Geld zu leihen.
Die Zinsen können weiter anfallen. Die Sicherheiten können schließlich gemäß den Bedingungen der Plattform liquidiert werden. Kreditgeber mit festen Laufzeiten können außerdem Verzugs- oder Ausfallgebühren erheben.