暗号資産担保ローンとは?暗号資産を担保に借り入れる方法
このページの内容
- •暗号資産ローンを利用すれば、保有する暗号資産を売却せずに資金を調達できます。
- •貸し手のリスクを抑えるため、多くの暗号資産ローンでは、借入額を上回る価値の担保が必要です。
- •暗号資産担保ローンの審査では、通常、収入や信用履歴ではなく担保の価値が重視されます。
- •LTV(ローン・トゥ・バリュー)比率が上昇すると、暗号資産価格の下落時に担保が清算されるリスクが高まります。
暗号資産は、今やそれ自体がひとつの金融市場となっていますが、そのインフラの多くはまだ発展途上です。DeFiでは、ユーザーが流動性プールに資産を預け入れ、別のユーザーが暗号資産を担保に借り入れる融資が、主要なユースケースのひとつになっています。暗号資産ローンは、AaveなどのdAppを通じて利用できます。こうしたサービスでは、スマートコントラクトが借り入れや利息、清算を管理します。また、中央集権型取引所も暗号資産ローンを提供しており、使い慣れたアカウント画面から利用できます。この記事では、暗号資産ローンとは何か、どのような仕組みなのか、そして特に従来のローンとどう違うのかを解説します。
暗号資産ローンとは
暗号資産を担保にすることで、現金やデジタル資産を借り入れられるのが暗号資産ローンです。保有するビットコインやイーサリアムなどの対応資産を売却する代わりに、貸付プラットフォームやDeFiプロトコルに一時的に預け入れます。
暗号資産の価格は短期間で大きく変動する可能性があるため、多くの暗号資産ローンは過剰担保型です。つまり、担保の価値が借入額を上回る必要があります。たとえば、5,000 USDCを借りるには、1万ドル相当のビットコインを預け入れなければならない場合があります。借入先によって、ステーブルコインや別の暗号資産、法定通貨で融資を受けられます。
暗号資産を担保にした借り入れの仕組み
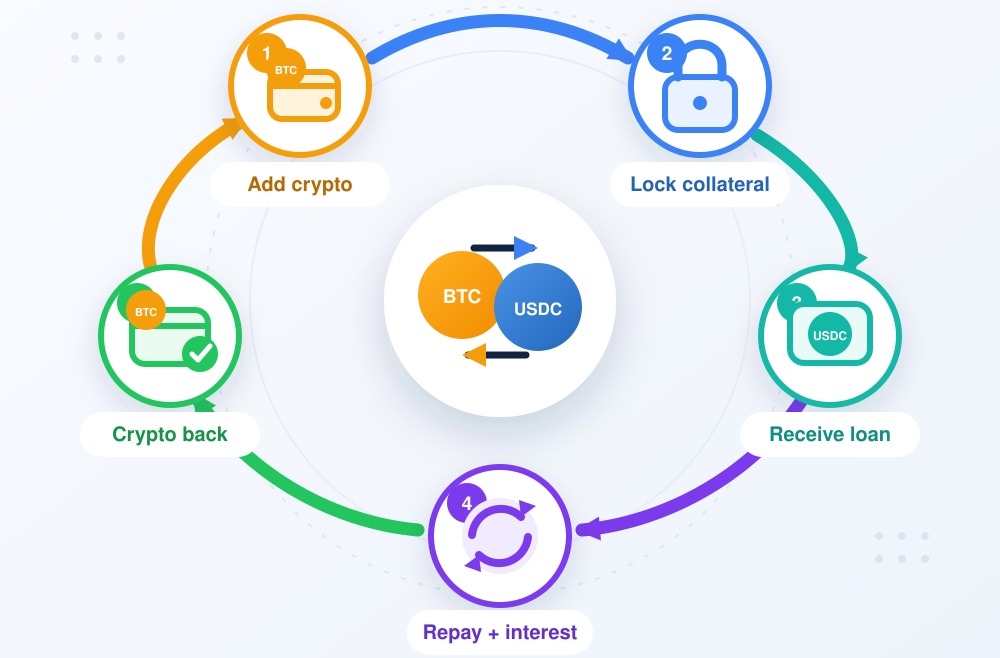
暗号資産を担保に借り入れるには、まず対応する資産を担保として預け入れます。利用するプラットフォームによって異なりますが、ビットコインやイーサリアム、ステーブルコインなど、対応する暗号資産を担保にできる場合があります。
従来のローンとは異なり、通常は収入や職歴、信用スコアをもとに審査されるわけではありません。担保の現在価値と、適用されるLTV比率に基づいて、借入可能額が決まります。
借入額を選ぶと、ステーブルコインや別の暗号資産、法定通貨で資金を受け取れます。担保はローンの返済が完了するまでロックされ、通常、取引や引き出しはできません。
資金が貸し出されると、利息が発生し始めます。ローンを完済するには、借入額に加えて、発生した利息と適用される手数料を返済する必要があります。返済後、担保が返還されます。ローンの利用中に担保の価値が下がった場合、清算を避けるために担保を追加するか、借入金の一部を返済しなければならないことがあります。
暗号資産を借り入れるメリット
暗号資産ローンには、すでにデジタル資産を保有していて、追加の資金を必要とする人にとって、いくつかのメリットがあります。
| メリット | 内容 |
|---|---|
| 売却せずに資金を調達 | 暗号資産を担保として保有し続けながら借り入れができます。 |
| 価格変動の影響を受け続けられる | 担保資産の価格が上昇した場合も、その値上がりの恩恵を受けられます。 |
| 従来型の信用審査が不要 | 借入可能額は、主に担保によって決まります。 |
| 手続きが迅速 | 自動化されたシステムにより、迅速に資金を受け取れます。 |
| 柔軟な返済方法 | 返済スケジュールが固定されていないローンもあります。 |
| 複数の資産で借り入れ可能 | ステーブルコインや暗号資産、法定通貨を受け取れます。 |
こうしたメリットが得られるかどうかは、利用するプラットフォームや担保資産、ローンの仕組み、居住地域での提供状況によって異なります。また、借り手はローンの利用中、暗号資産価格の下落リスクにさらされ続けます。
LTVと清算の仕組み
ローン・トゥ・バリュー(LTV)は、担保の現在価値に対する借入額の割合を示します。
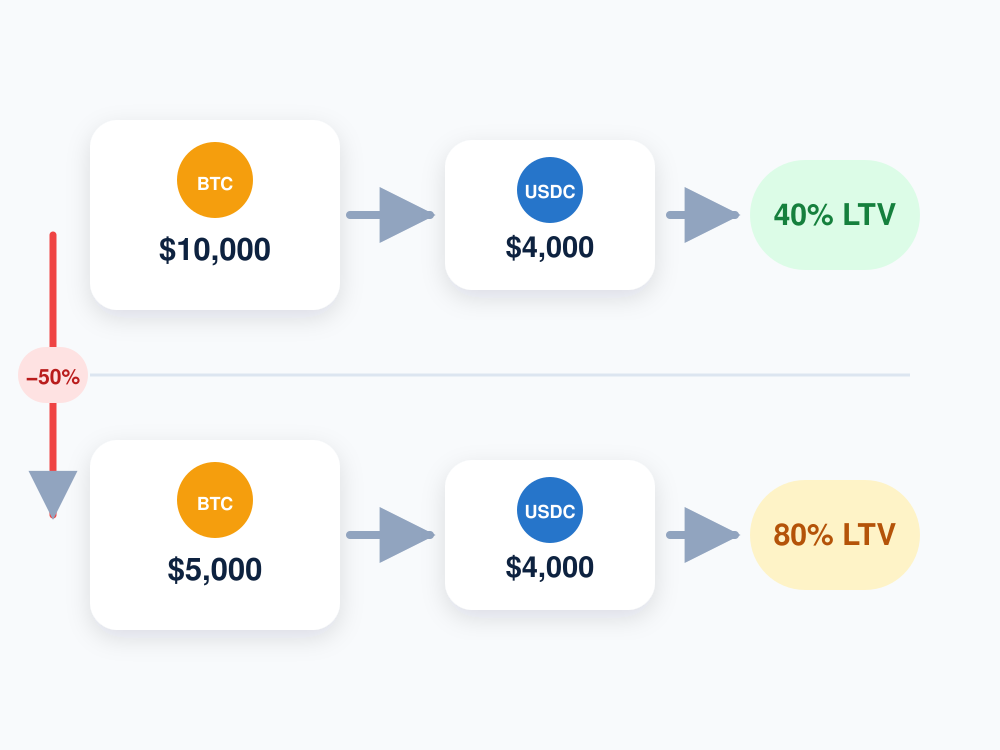
たとえば、1万ドル相当のビットコインを担保に4,000ドルを借りると、LTVは40%です。担保の価値が6,000ドルに下がると、追加で借り入れていなくても、LTVは66.7%に上昇します。また、利息が積み上がることで借入残高が増え、LTVが上昇することもあります。
清算の基準となる比率は、プラットフォームごとに設定されています。基準が85%の場合、担保の価値が約4,706ドルまで下がると、4,000ドルのローンは清算の対象になります。その際、プラットフォームは担保の一部または全部を売却し、清算手数料を請求する場合があります。
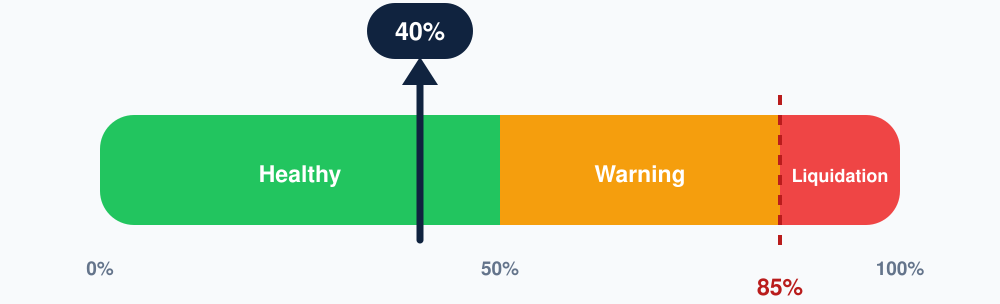
借入額の一部を返済するか、担保を追加すれば、LTVを下げられます。LTVを低めに設定しておくと、担保価格が下落しても余裕を確保できます。ただし、清算リスクを完全になくせるLTVはありません。
暗号資産ローンのLTV計算ツールを使うと、現在のLTVと、貸し手が設定する清算基準に達する担保価格を見積もれます。
暗号資産ローンの種類
暗号資産ローンは、資金の提供者や借り入れの管理方法によって分類できます。中央集権型の企業が管理するものもあれば、スマートコントラクトとオンチェーンの流動性プールを通じて運用されるものもあります。主な暗号資産ローンの種類は以下のとおりです。
中央集権型の暗号資産ローン
中央集権型の暗号資産ローンは、取引所や貸付会社が提供します。ユーザーはプラットフォームが管理する口座に担保を預け入れ、ステーブルコインや暗号資産、法定通貨を受け取ります。本人確認が必要な場合もあります。
DeFiの暗号資産ローン
DeFiローンは、AaveなどのdAppを通じて利用できます。ユーザーはウォレットを接続し、流動性プールに担保を預け入れて、対応する資産を借り入れます。利息や返済、清算はスマートコントラクトによって管理されます。
取引所経由のDeFiローン
取引所経由のDeFiローンは、中央集権型のインターフェースとオンチェーン融資を組み合わせたものです。ユーザーは取引所を通じてローンを管理し、基盤となる流動性とスマートコントラクトはDeFiプロトコルが提供します。CoinbaseがユーザーをMorphoに接続する仕組みがその一例です。
フラッシュローン
フラッシュローンでは、同一のブロックチェーン取引内に返済することを条件に、担保なしで暗号資産を借り入れられます。返済できなかった場合、取引全体が取り消されます。主に開発者や上級トレーダーが、裁定取引や担保の入れ替え、清算などに利用します。
暗号資産ローンと従来型ローンの違い
暗号資産ローンも従来型ローンも、資金を借り入れ、利息を付けて返済する点は共通しています。一方、借り手の審査方法や担保の管理方法は異なります。
| 項目 | 暗号資産ローン | 従来型ローン |
|---|---|---|
| 審査基準 | 暗号資産担保の価値。 | 収入と信用履歴。 |
| 信用調査 | 通常は不要。 | 一般的に必要。 |
| 担保 | 暗号資産。 | 不動産、預貯金、または担保なし。 |
| 受け取る資金 | 暗号資産、ステーブルコイン、または法定通貨。 | 法定通貨。 |
| 審査・処理 | 自動化されていることが多い。 | 手動での承認が必要な場合がある。 |
| 金利 | 固定または変動。 | 固定または変動。 |
| 返済 | 柔軟または定期的。 | 通常は定期的に返済。 |
| 債務不履行時 | 担保が清算される場合がある。 | 債権回収手続きまたは資産の差し押さえ。 |
| 消費者保護 | 管轄地域によって異なる。 | より整備された保護制度。 |
暗号資産ローンは処理が速く、提出書類も少なくて済む一方、担保が短期間で清算される可能性があります。銀行ローンは通常、承認までに時間がかかりますが、返済スケジュールが明確で、消費者保護もより充実しています。
暗号資産ローンの費用は?
暗号資産ローンの主な費用は利息で、通常は年率で表示されます。金利には固定金利と変動金利があります。変動金利は、市場の需要や借り入れる資産の流動性に応じて変わります。
借り手は、次のような追加費用も確認しておきましょう。
- 処理手数料または融資実行手数料
- ブロックチェーンのネットワーク手数料
- ステーブルコインの交換手数料
- 法定通貨の出金手数料
- 繰り上げ返済手数料
- 清算ペナルティ
プラットフォームによっては、処理手数料がローン残高に加算されます。その場合、借り手は手数料分にも利息を支払うことがあります。
広告に表示された金利が、借り入れにかかる総費用を示しているとは限りません。ローンを利用する前に、利息やプラットフォーム手数料、ネットワーク手数料を計算し、完済に必要な金額を確認しましょう。
Coinbaseの暗号資産ローンの例
Coinbaseでは、条件を満たすユーザーが対応する暗号資産を担保にUSDCを借り入れられます。ただし、Coinbaseがローンそのものを直接提供しているわけではありません。Base上のMorpho融資プロトコルを利用するためのインターフェースを提供しています。
たとえば、Bitcoinを1万ドル相当担保に預け、USDCを4,000ドル分借り入れるとします。この場合、借入開始時のLTVは40%です。ローンの利用中、BitcoinはMorpho上でロックされ、変動金利に基づいて利息が発生します。
Coinbaseのローンには固定期間や最低返済額、返済期日がありません。借り手はいつでも、残高の一部または全額を返済できます。ローン元本と利息、手数料を完済すると、担保が返還されます。
Coinbaseでは現在、清算LTVを86%に設定しています。担保価値の下落や利息の増加によって借入額が膨らみ、LTVがこの水準に達すると、追加のペナルティとともに担保が清算される可能性があります。また、借り入れ時や既存ローンの借入額を増やす際には、処理手数料がかかります。
暗号資産ローンの主な用途
暗号資産ローンは、個人や事業での資金需要のほか、オンチェーン上の用途にも活用できます。借り手は、提供元によって異なりますが、次のような目的で資金を利用できます。
- 個人の支出: 請求書の支払いや医療費、その他の短期的な支出。
- 事業上のニーズ: 運転資金の確保や設備の購入、事業運営費の支払い。
- ステーブルコインの利用: 支払いやオンチェーン取引に使うUSDCまたはUSDTの借り入れ。
- 取引やヘッジ: 暗号資産を借りて取引したり、既存ポジションをヘッジしたり、空売りしたりする。
- 追加投資: 借り入れた資金で暗号資産やその他の資産をさらに購入する。
- 住宅購入時の頭金: 現金を得るために暗号資産を売却する代わりに、担保として利用できるサービスも登場しています。
暗号資産ローンを投資に利用すると、レバレッジがさらに高まります。担保と購入した資産の両方が値下がりすれば、損失が急速に膨らむ可能性があります。また、借入金の使途に制限があるかどうかも、提供元に確認しましょう。
住宅購入時の頭金に関する例として、CoinbaseとBetter Mortgageの提携があります。この提携では、条件を満たす米国の購入者がBitcoinを担保に差し入れ、住宅購入資金の頭金ローンを利用できます。借り手は頭金ローンの金額の少なくとも250%に相当するBTCを預ける必要があり、Betterの通常の信用審査と住宅ローン審査も受けなければなりません。一般的な暗号資産ローンとは異なり、Bitcoin価格の日常的な変動によってマージンコールや追加担保の要請が発生することはありません。ただし、差し入れたBitcoinが返還されるのは、住宅ローンを完済するか借り換えた後に限られます。また、返済が60日遅れた場合、BetterはBitcoinを売却することがあります。Betterを通じて審査に通ったCoinbase One会員は、クロージング費用に充てられるクレジットを最大1万ドル分受け取ることもできます。
仮想通貨ローンのリスク
担保を差し入れても、仮想通貨ローンのリスクが低くなるわけではありません。担保は主に、借り手が返済できなくなった場合に貸し手を保護する役割を果たします。
| リスク | 借り手への影響 |
|---|---|
| 清算リスク | 価格が下落すると、担保が強制的に売却されることがあります。 |
| 変動金利 | 借入コストが予想外に上昇する可能性があります。 |
| プラットフォームリスク | 事業者が経営破綻したり、出金を停止したりする可能性があります。 |
| スマートコントラクトのリスク | コードの不具合や脆弱性を突く攻撃により、資金に影響が及ぶ可能性があります。 |
| オラクルリスク | 価格情報に誤りがあると、清算が発生する可能性があります。 |
| ステーブルコインのリスク | 借り入れた資産の価格がペッグを外れる可能性があります。 |
| ネットワークのリスク | ネットワークの混雑により、返済や担保の預け入れが遅れる可能性があります。 |
| 規制リスク | ローンの利用可否や条件が変更される可能性があります。 |
| 税務リスク | 清算によって、課税対象となる資産の処分が生じる可能性があります。 |
仮想通貨ローンが有効な選択肢となるのはどんなとき?
価値のある仮想通貨を保有していて、一時的に資金が必要な場合に、担保価格に頼らず返済できる確かな手段があれば、仮想通貨ローンが有効な選択肢となることがあります。
| ローンが有効な選択肢となるケース | ローンが有効な選択肢とならないケース |
|---|---|
| 一時的に資金が必要 | 長期の資金調達が必要 |
| 返済のあてがある | 返済を仮想通貨の値上がりに頼っている |
| LTVを低めに維持できる | 借入可能額の上限まで借りる必要がある |
| ポジションを監視できる | 担保価格を確認できない |
| 追加の担保を用意できる | 貯蓄をすべてすでに担保として預けている |
| 借入コストを無理なく負担できる | 手数料が借り入れのメリットを上回る |
仮想通貨ローンの借り方、ステップごとに解説
中央集権型のプラットフォームを使うか、DeFiプロトコルを使うかによって具体的な手順は異なりますが、基本的な流れは共通しています。
ステップ1:ローンの種類を選ぶ
中央集権型のプラットフォーム、DeFiプロトコル、または取引所と連携した融資サービスのいずれを利用するか決めます。
ステップ2:利用できる地域を確認する
サービスが自分の居住国で提供されているか、本人確認が必要かどうかを確認します。
ステップ3:対応資産を確認する
担保にできる仮想通貨の種類と、融資が法定通貨、ステーブルコイン、その他の資産のどの形で行われるかを確認します。
ステップ4:ローン条件を比較する
金利、手数料、最大LTV、清算基準、返済条件、清算時のペナルティを確認します。
ステップ5:口座を作成するか、ウォレットを接続する
中央集権型のプラットフォームでは必要な本人確認を済ませ、DeFiのdAppでは対応ウォレットを接続します。
ステップ6:担保を預け入れる
対応する仮想通貨を送金し、その資産を担保にいくら借りられるか確認します。
ステップ7:借入額を決める
借入開始時のLTVと清算基準の間に十分な余裕ができる金額を選びます。
ステップ8:内容を確認して借り入れる
ローンを申し込む前に、債務総額、金利、手数料、清算価格を確認します。
ステップ9:状況を確認し、返済する
担保の価値と累積した利息を確認します。LTVが清算基準に近づいてきたら、返済するか担保を追加します。
仮想通貨を担保に借りる際のポイント
担保価格や金利、清算リスクはローンの利用中にも変動するため、仮想通貨ローンでは継続的な管理が必要です。
- 最大LTVで借りない:借入可能額の上限まで借りると、市場価格が下落した際の余裕がほとんどなくなります。
- 清算価格を計算する:プラットフォームが担保の売却を始めるまでに、担保価格がどれほど下落しうるのか把握しておきましょう。
- 返済計画を立てる:返済には収入や手元資金を充てましょう。仮想通貨価格の上昇だけをあてにするのは避けてください。
- 追加の担保を用意しておく:価格が急落した際に、担保を追加すればLTVを下げられる場合があります。
- 価格とLTVのアラートを設定する:通知があれば、債務の一部を返済したり担保を追加したりする時間を確保できます。
- 変動金利を確認する:借入需要の変化に伴い、当初は低かった金利が上昇する可能性があります。
- すべての手数料を比較する:事務手数料、ネットワーク手数料、交換手数料、出金手数料、清算手数料を含めて確認しましょう。
- 担保の保管方法を確認する:資産の保管場所と、サービス提供者がその資産を再利用できるかを確認しましょう。
- 不要なレバレッジを避ける:借り入れた資金で値動きの大きい仮想通貨をさらに購入すると、損失が急速に膨らむ可能性があります。
- ローンの状況を定期的に確認する:担保価値、累積した利息、清算基準までの余裕を確認しましょう。
まとめ
仮想通貨ローンは、スマートコントラクトに慣れたDeFiユーザーだけのものではなくなりました。今では使い慣れた取引所のダッシュボードからも利用でき、BitcoinやEthereumなどの資産を担保にした借り入れが、より身近になっています。ただし、取引所、貸し手、オンチェーンプロトコルのどこから借りるかによって、利用体験は大きく異なります。仮想通貨ローンについて調べるなかで、ユーザー資産を適切に管理するプラットフォームに関心を持った方は、最も安全な仮想通貨取引所の一覧もご覧ください。セキュリティシステム、規制への対応、準備金の証明、保険の仕組み、そして問題発生時に取引所がどのように対応したかを取り上げています。
よくある質問
はい。暗号資産のレンディングサービスの中には、Bitcoinを担保として預け入れると、法定通貨やステーブルコインを借りられるものがあります。利用できる通貨や出金方法は、サービスによって異なります。
借入可能額は、担保の評価額とプラットフォームが定める最大LTVによって異なります。担保の評価額が1万ドルで、最大LTVが50%の場合、最大5,000ドルを借りられます。
担保を差し入れる一般的な暗号資産ローンでは、通常、従来型の信用調査は必要ありません。ただし、中央集権型のプラットフォームでは、利用前に本人確認が求められる場合があります。
一般的な暗号資産ローンでは、通常、担保が必要です。フラッシュローンは担保なしで利用できますが、同一のブロックチェーントランザクション内で借り入れと返済を完了しなければなりません。
担保の価値が上がるとLTVが下がり、ローンは清算されにくくなります。その後、担保の一部を引き出したり、追加で借り入れたりできるようになるプラットフォームもあります。
利息が増え続け、最終的にはプラットフォームの規約に基づいて担保が清算されることがあります。また、期間が定められたローンでは、延滞料や債務不履行手数料が発生する場合もあります。