Криптозаймы: как получить заем под залог криптовалюты
На этой странице
На этой странице
- Что такое криптозайм?
- Как работает кредит под залог криптовалюты?
- В чем преимущества займов под залог криптовалюты?
- LTV и ликвидация
- Виды криптозаймов
- Криптозаймы и традиционные займы
- Сколько стоит криптозайм?
- Для чего берут криптозаймы
- Риски криптозаймов
- Когда криптозаем имеет смысл?
- Как получить криптозаем: пошаговая инструкция
- Как брать займы под залог криптовалюты
- Главное
- Часто задаваемые вопросы
- •Криптозаймы позволяют получить средства, не продавая имеющуюся криптовалюту.
- •Для снижения рисков кредитора залог по большинству криптозаймов должен стоить больше суммы займа.
- •Одобрение займа под залог криптовалюты обычно зависит от стоимости залога, а не от дохода или кредитной истории заемщика.
- •При снижении цены криптовалюты рост коэффициента LTV повышает риск ликвидации залога.
Криптовалюты уже стали самостоятельным финансовым рынком, хотя значительная часть его инфраструктуры все еще развивается. В сфере DeFi кредитование стало одним из основных сценариев использования: одни пользователи вносят активы в пулы ликвидности, а другие берут займы под залог криптовалюты. Получить криптозайм можно через dApps, например Aave, где смарт-контракты управляют выдачей займов, начислением процентов и ликвидацией. Такие займы предлагают и централизованные биржи, позволяя пользователям оформлять их через привычный личный кабинет. В этой статье рассказываем, что такое криптозаймы, как они работают и, главное, чем отличаются от традиционных кредитов.
Что такое криптозайм?
Криптозайм позволяет получить деньги или цифровые активы под залог криптовалюты. Вместо того чтобы продавать Bitcoin, Ethereum или другой поддерживаемый актив, вы временно блокируете его на кредитной платформе или в DeFi-протоколе.
Поскольку цены криптовалют могут быстро меняться, большинство криптозаймов выдаются под избыточный залог. Это означает, что стоимость залога должна превышать сумму займа. Например, чтобы занять 5 000 USDC, может потребоваться внести Bitcoin на сумму 10 000 долларов. В зависимости от провайдера заем выдают в стейблкоинах, другой криптовалюте или фиатной валюте.
Как работает кредит под залог криптовалюты?
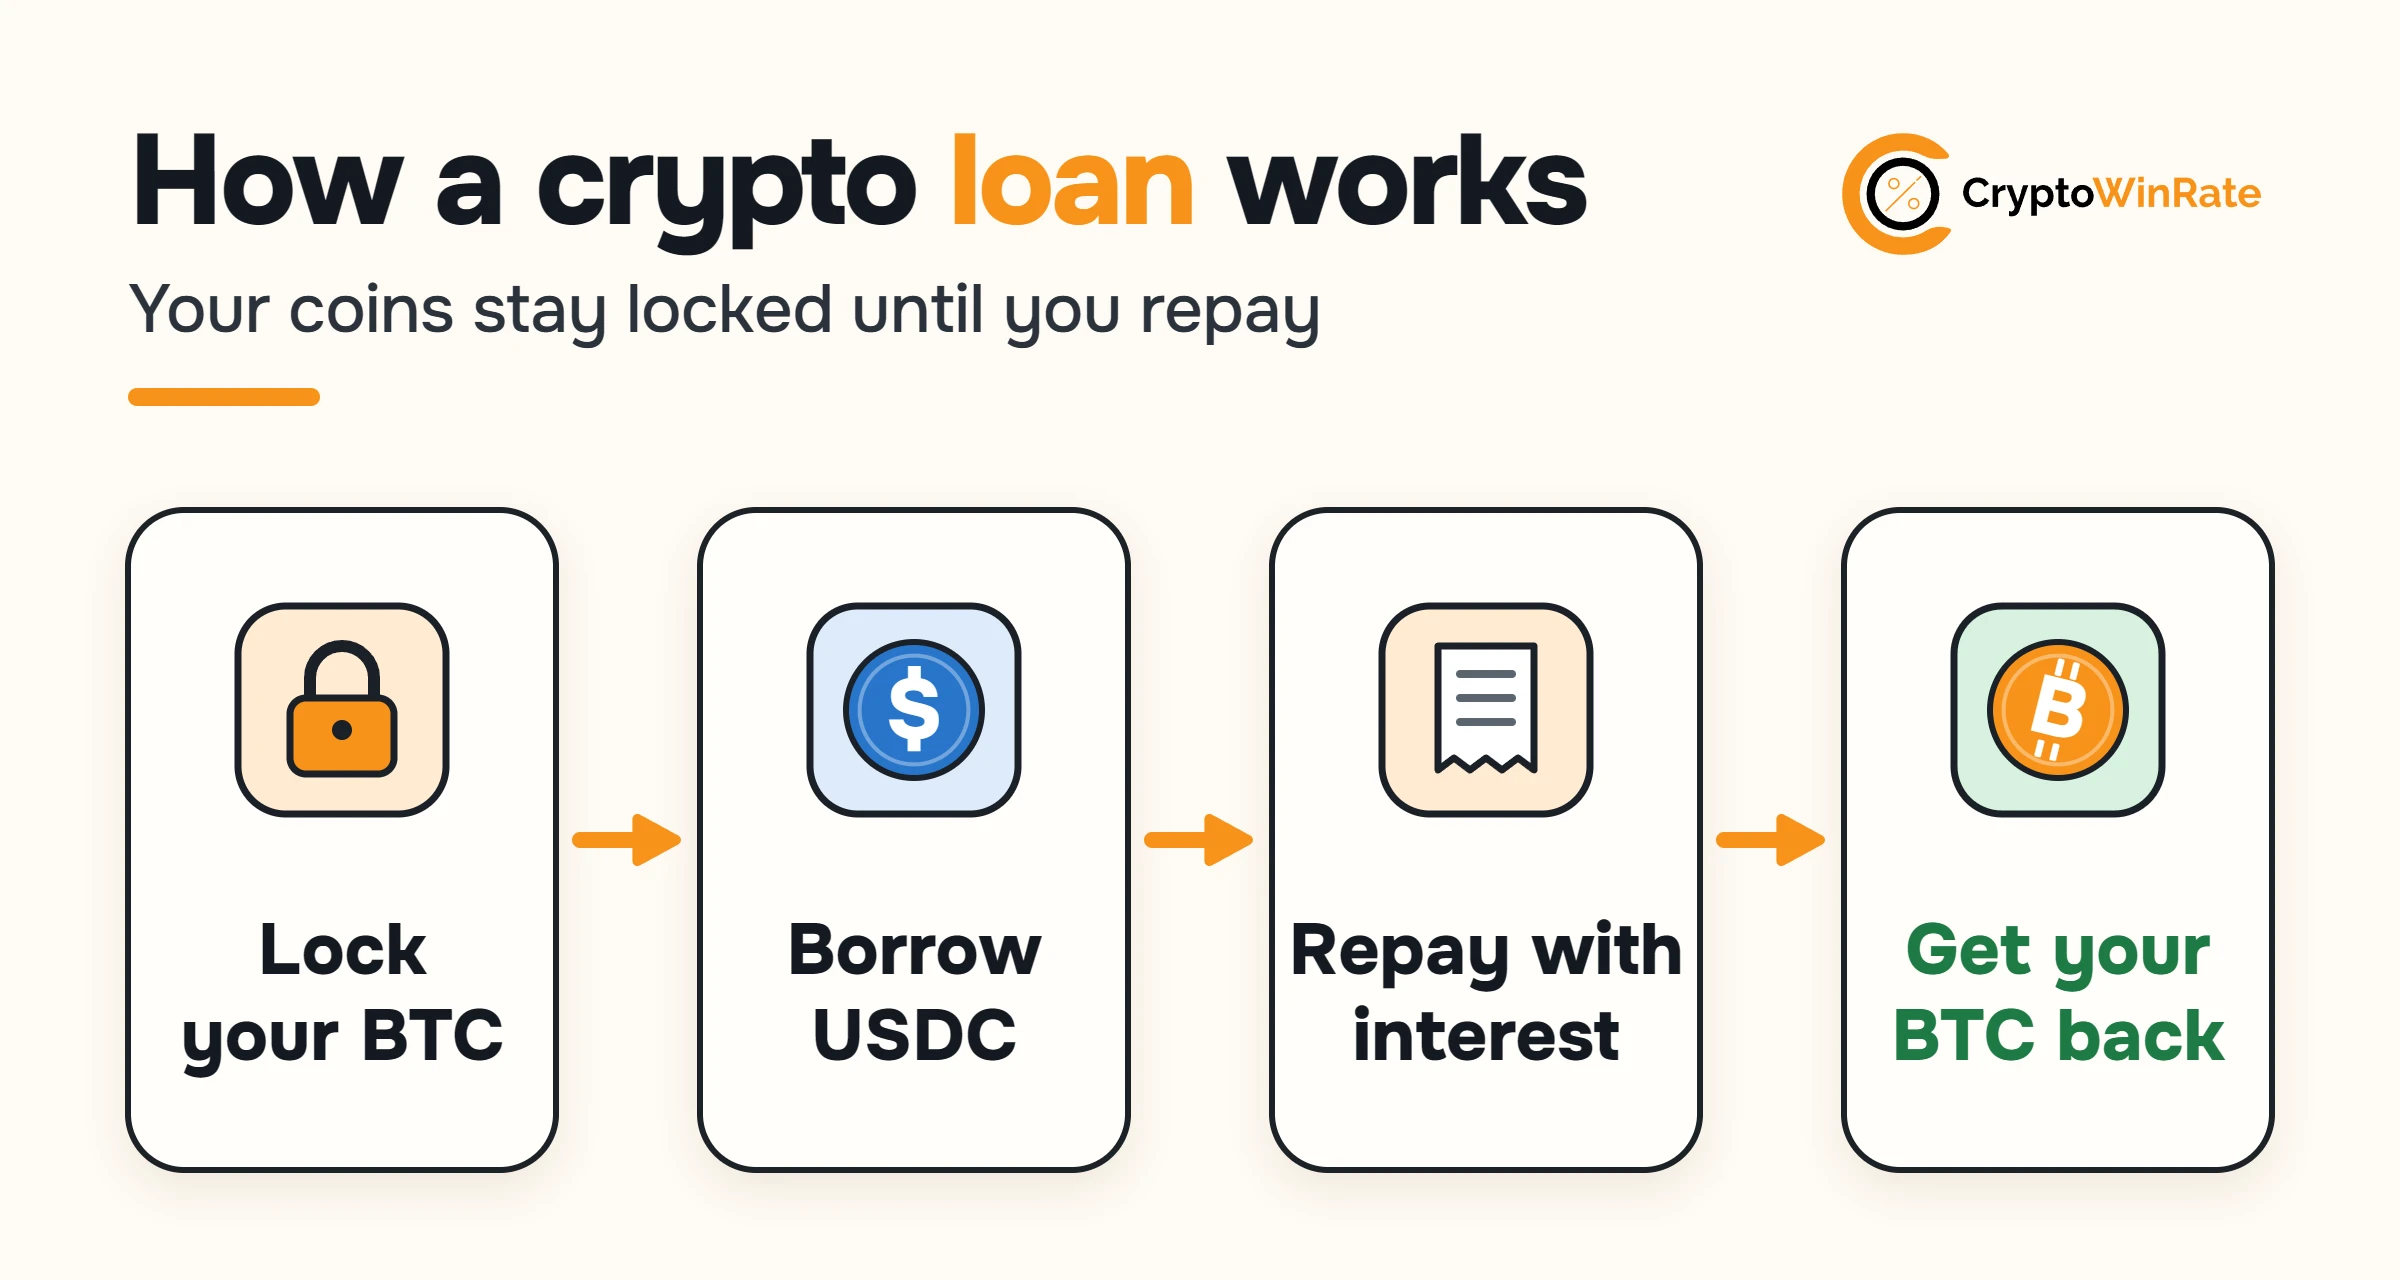
Чтобы получить кредит под залог криптовалюты, сначала нужно внести подходящий актив в качестве обеспечения. В зависимости от платформы это могут быть Bitcoin, Ethereum, стейблкоины или другие поддерживаемые криптовалюты.
В отличие от традиционных кредитов, решение об одобрении обычно не зависит от дохода, стажа работы или кредитного рейтинга. Вместо этого платформа рассчитывает доступную сумму займа исходя из текущей стоимости залога и допустимого соотношения кредита к стоимости залога.
После выбора суммы займа вы получаете средства в стейблкоинах, другой криптовалюте или фиатной валюте. На весь срок кредита залог остается заблокированным, и обычно его нельзя продать или вывести.
Проценты начинают начисляться после выдачи средств. Чтобы закрыть кредит, нужно вернуть основную сумму долга, выплатить начисленные проценты и погасить все применимые комиссии. После этого залог разблокируют. Если во время действия кредита его стоимость снизится, возможно, потребуется внести дополнительное обеспечение или погасить часть долга, чтобы избежать ликвидации.
В чем преимущества займов под залог криптовалюты?
Криптозаймы дают ряд преимуществ тем, кто уже владеет цифровыми активами и нуждается в дополнительных средствах.
| Преимущество | Что это означает |
|---|---|
| Получение средств без продажи активов | Можно занять средства, оставив криптовалюту в залог. |
| Сохранение рыночной позиции | Вы продолжаете участвовать в росте стоимости актива, если он подорожает. |
| Без традиционной проверки кредитной истории | Размер доступного займа в основном зависит от залога. |
| Быстрое оформление | Автоматизированные системы могут быстро перечислить средства. |
| Гибкие условия погашения | Для некоторых займов не установлен фиксированный график платежей. |
| Разные активы для получения займа | Можно получить стейблкоины, криптовалюту или фиат. |
Эти преимущества зависят от платформы, актива, предоставленного в залог, структуры займа и доступности услуги в вашем регионе. Пока заем остается активным, заемщик также подвержен риску снижения цен на криптовалюты.
LTV и ликвидация
Loan-to-value, или LTV, показывает, какую долю от текущей стоимости залога составляет сумма займа.
Например, если взять в долг $4 000 под залог Bitcoin стоимостью $10 000, LTV составит 40%. Если стоимость залога снизится до $6 000, LTV вырастет до 66,7%, хотя вы не брали дополнительных средств. LTV также может расти из-за начисления процентов, увеличивающих сумму непогашенного долга.
Каждая платформа устанавливает порог ликвидации. Если он составляет 85%, ликвидация займа на $4 000 начнется, когда стоимость залога упадет примерно до $4 706. В этом случае платформа может продать часть залога или весь залог и начислить штраф за ликвидацию.
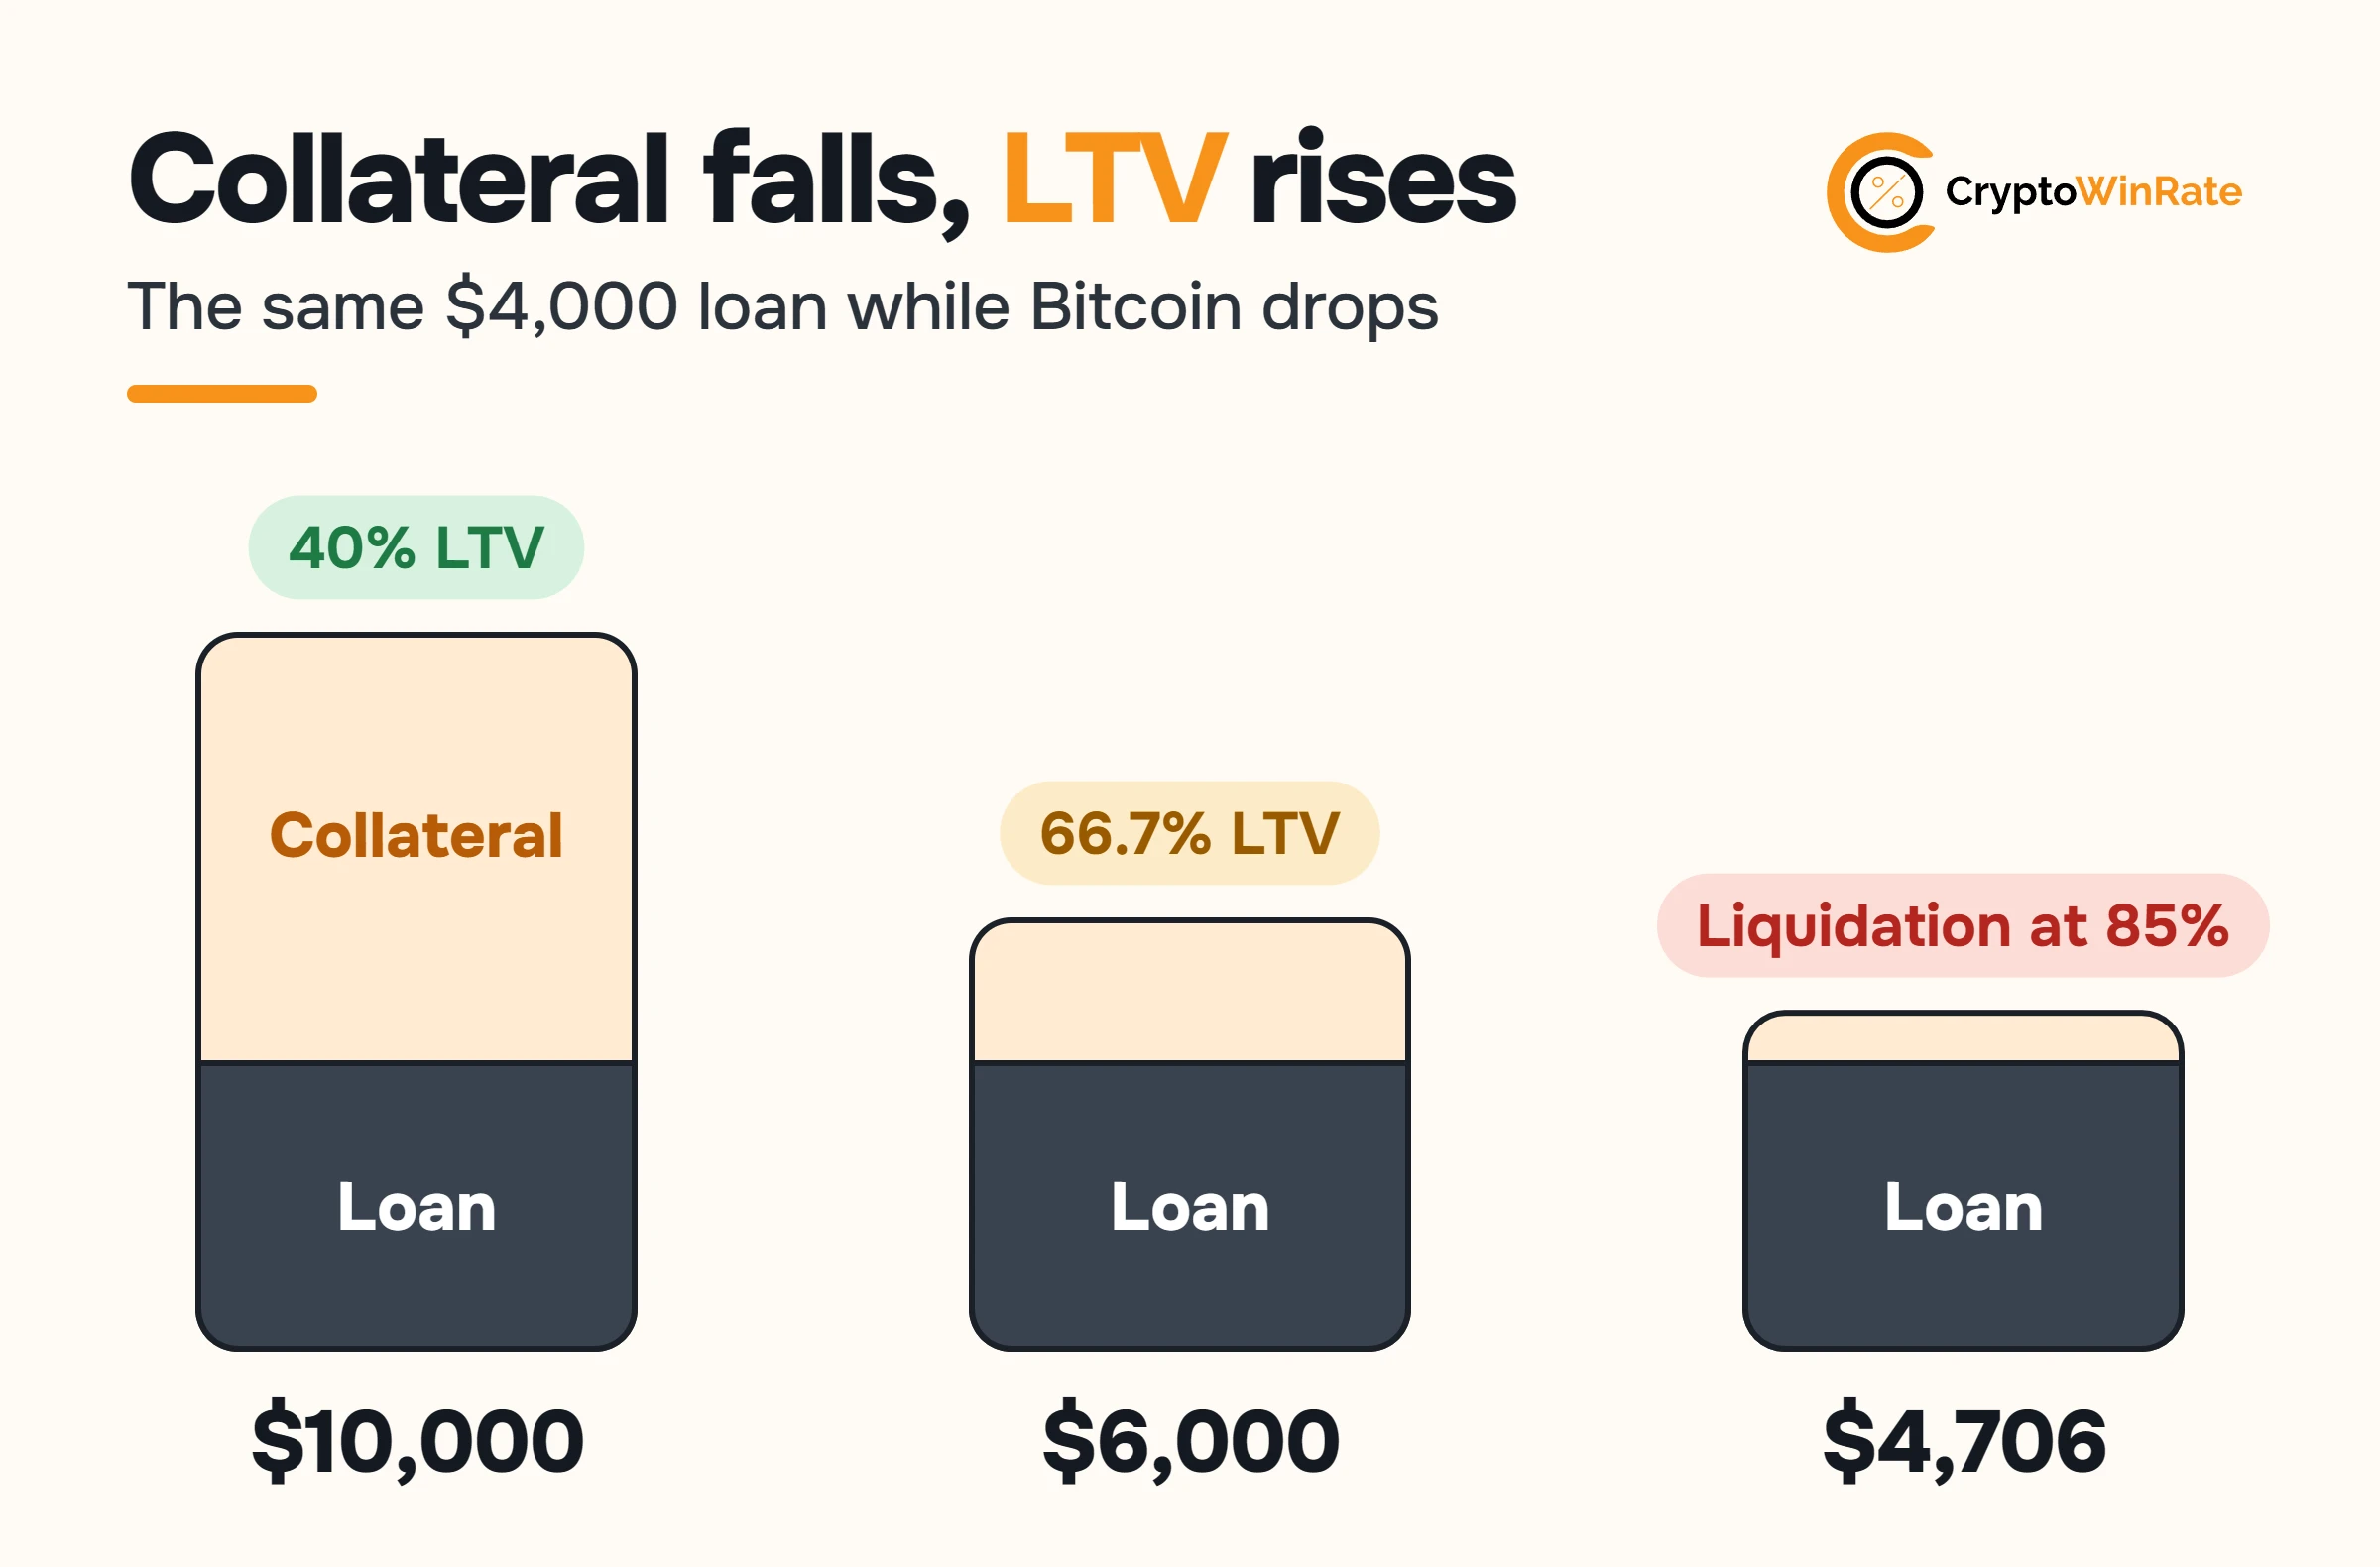
Снизить LTV можно, погасив часть займа или добавив залог. Чем ниже LTV в начале, тем сильнее может упасть цена залога, прежде чем сработает ликвидация. Однако полностью исключить риск ликвидации не позволяет никакое значение LTV.
Воспользуйтесь калькулятором LTV для криптозайма, чтобы оценить текущий LTV и цену залога, при которой будет достигнут установленный кредитором порог ликвидации.
Виды криптозаймов
Криптозаймы можно классифицировать по тому, кто предоставляет средства и управляет процессом заимствования. Одни выдаются централизованными компаниями, другие работают на основе смарт-контрактов и ончейн-пулов ликвидности. Ниже перечислены основные виды криптозаймов:
Централизованные криптозаймы
Централизованные криптозаймы предлагают биржи и кредитные компании. Пользователи вносят залог на счет под управлением платформы и получают стейблкоины, криптовалюту или фиат. Может потребоваться подтверждение личности.
Криптозаймы в DeFi
Займы в DeFi работают через dApps, например Aave. Пользователь подключает кошелек, вносит залог в пул ликвидности и занимает поддерживаемый актив. Смарт-контракты управляют начислением процентов, погашением и ликвидацией.
Займы на бирже через DeFi
Такие займы сочетают централизованный интерфейс с кредитованием в блокчейне. Пользователь управляет займом через биржу, а ликвидность и смарт-контракты предоставляет DeFi-протокол. Например, Coinbase подключает пользователей к Morpho.
Флеш-займы
Флеш-займы позволяют брать криптовалюту без залога при условии, что заем будет погашен в рамках той же транзакции в блокчейне. Если погасить его не удается, вся транзакция отменяется. Флеш-займы используют главным образом разработчики и опытные трейдеры для арбитража, обмена залога и ликвидаций.
Криптозаймы и традиционные займы
И криптозаймы, и традиционные займы предполагают получение средств с последующим возвратом и выплатой процентов. Однако заемщиков оценивают, а залог используют по-разному.
| Фактор | Криптозаймы | Традиционные займы |
|---|---|---|
| Основание для одобрения | Стоимость криптовалютного залога. | Доход и кредитная история. |
| Проверка кредитной истории | Обычно не требуется. | Как правило, требуется. |
| Залог | Криптовалюта. | Недвижимость, сбережения или отсутствие залога. |
| Получаемые средства | Криптовалюта, стейблкоины или фиат. | Фиатная валюта. |
| Оформление | Часто автоматизировано. | Может потребоваться одобрение сотрудником. |
| Процентная ставка | Фиксированная или плавающая. | Фиксированная или плавающая. |
| Погашение | По гибкому графику или по расписанию. | Обычно по графику. |
| Невыплата долга | Залог могут ликвидировать. | Взыскание долга или арест имущества. |
| Защита потребителей | Зависит от юрисдикции. | Защита, как правило, лучше отрегулирована. |
Криптозаймы могут оформляться быстрее и требуют меньше документов, но залог по ним могут быстро ликвидировать. Одобрение банковских займов обычно занимает больше времени, зато график погашения у них понятнее, а защита потребителей надежнее.
Сколько стоит криптозайм?
Основные расходы по криптозайму связаны с процентами, которые обычно указывают в виде годовой процентной ставки. Ставка может быть фиксированной или плавающей. Плавающая ставка меняется в зависимости от рыночного спроса и доступной ликвидности заимствуемого актива.
Также заемщикам стоит проверить, взимаются ли дополнительные комиссии, в том числе:
- Комиссия за обработку заявки или оформление займа
- Комиссии за транзакции в блокчейн-сети
- Комиссии за конвертацию в стейблкоины
- Комиссии за вывод фиатных средств
- Комиссии за досрочное погашение
- Штрафы за ликвидацию
Некоторые платформы прибавляют комиссию за обработку к непогашенной сумме займа. В результате заемщику могут начислять проценты и на эту комиссию.
Указанная в рекламе процентная ставка не всегда отражает полную стоимость займа. Перед тем как принять предложение, рассчитайте проценты, комиссии платформы и сетевые сборы, а также общую сумму, необходимую для полного погашения долга.
Пример криптозайма на Coinbase
Coinbase позволяет пользователям, соответствующим требованиям, занимать USDC под залог поддерживаемых криптоактивов. Однако сама Coinbase напрямую займы не выдает. Платформа предоставляет интерфейс для доступа к кредитному протоколу Morpho в сети Base.
Предположим, вы внесли в залог Bitcoin на сумму $10 000 и заняли 4 000 USDC. Начальный коэффициент LTV составит 40%. Пока заем остается непогашенным, Bitcoin будет заблокирован в Morpho, а проценты будут начисляться по плавающей ставке.
У займов Coinbase нет фиксированного срока, обязательного минимального платежа или установленной даты погашения. Вы можете в любой момент погасить часть долга или всю сумму. После погашения займа, процентов и комиссий залог разблокируют.
Сейчас Coinbase использует порог ликвидации по LTV на уровне 86%. Если из-за падения стоимости залога или роста долга вследствие начисления процентов LTV достигнет этого значения, залог могут ликвидировать и начислить дополнительный штраф. Coinbase также взимает комиссию за обработку каждый раз, когда пользователь берет заем или увеличивает сумму уже действующего займа.
Для чего берут криптозаймы
Криптозаймы используют для личных, деловых и ончейн-задач. В зависимости от условий провайдера заемные средства можно направить на:
- личные расходы: оплату счетов, медицинских услуг и других краткосрочных расходов.
- бизнес-задачи: пополнение оборотного капитала, покупку оборудования и оплату текущих расходов.
- получение стейблкоинов: заем USDC или USDT для платежей и транзакций в блокчейне.
- торговлю и хеджирование: заем актива для торговли, хеджирования открытой позиции или короткой продажи.
- дополнительные инвестиции: покупку криптовалюты или других активов на заемные средства.
- первоначальный взнос за жилье: некоторые провайдеры позволяют покупателям использовать криптовалюту в качестве залога вместо того, чтобы продавать ее и получать наличные.
Инвестиции за счет криптозайма увеличивают финансовый рычаг. Если падают в цене и залог, и купленный актив, убытки могут быстро вырасти. Также заемщикам стоит проверить, не ограничивает ли провайдер использование полученных средств.
Например, для первоначального взноса за жилье можно воспользоваться партнерством Coinbase и Better Mortgage. Оно позволяет покупателям из США, которые соответствуют условиям программы, заложить Bitcoin для финансирования первоначального взноса. Заемщики должны внести BTC стоимостью не менее 250% от суммы займа на первоначальный взнос, а также пройти стандартную проверку кредитной истории и ипотечную проверку Better. Обычные колебания цены Bitcoin не приводят к маржин-коллу или требованию внести дополнительный залог, как это бывает при стандартных криптозаймах. Однако заложенный Bitcoin возвращают только после полного погашения или рефинансирования ипотеки. Если просрочка платежа достигает 60 дней, Better может продать актив. Участники Coinbase One, чьи заявки одобрит Better, также могут получить до $10 000 в виде компенсации расходов на закрытие сделки.
Риски криптозаймов
Наличие залога не делает криптозаем низкорисковым. Залог в первую очередь защищает кредитора, если заемщик не сможет вернуть долг.
| Риск | Как это влияет на заемщиков |
|---|---|
| Риск ликвидации | Из-за падения цен залог могут продать принудительно. |
| Переменная процентная ставка | Стоимость займа может неожиданно вырасти. |
| Риск платформы | Компания может обанкротиться или приостановить вывод средств. |
| Риск смарт-контрактов | Ошибки в коде или эксплойты могут привести к потере средств. |
| Риск оракулов | Неверные данные о цене могут привести к ликвидации. |
| Риск стейблкоина | Занятый актив может потерять привязку к базовой стоимости. |
| Риск блокчейн-сети | Перегрузка сети может задержать погашение долга или внесение залога. |
| Регуляторный риск | Доступность займов и их условия могут измениться. |
| Налоговый риск | Ликвидация может считаться налогооблагаемой продажей актива. |
Когда криптозаем имеет смысл?
Криптозаем может быть оправдан, если у вас есть ценные криптоактивы, вам нужна временная ликвидность и вы можете надежно погасить долг, не рассчитывая на цену залога.
| Когда заем может быть оправдан | Когда от займа лучше отказаться |
|---|---|
| Деньги нужны на короткий срок. | Нужно долгосрочное финансирование. |
| У вас есть источник средств для погашения. | Вы рассчитываете погасить долг за счет роста криптовалют. |
| Вы можете поддерживать более низкий LTV. | Вам нужна максимально возможная сумма займа. |
| Вы можете следить за позицией. | Вы не можете отслеживать цены залога. |
| У вас есть дополнительный залог. | Все ваши сбережения уже заблокированы. |
| Расходы на заем посильны. | Комиссии превышают выгоду от займа. |
Как получить криптозаем: пошаговая инструкция
Порядок действий зависит от того, выбрали ли вы централизованную платформу или DeFi-протокол, но основные шаги в целом одинаковы.
Шаг 1. Выберите тип займа
Решите, хотите ли вы занять средства через централизованную платформу, DeFi-протокол или кредитный сервис, связанный с криптобиржей.
Шаг 2. Проверьте доступность в вашем регионе
Убедитесь, что сервис работает в вашей стране, и выясните, нужна ли для него верификация личности.
Шаг 3. Изучите список поддерживаемых активов
Проверьте, какие криптовалюты принимаются в залог и в какой форме выдается заем: в фиатной валюте, стейблкоинах или другом активе.
Шаг 4. Сравните условия займа
Изучите процентную ставку, комиссии, максимальный LTV, порог ликвидации, условия погашения и штраф за ликвидацию.
Шаг 5. Создайте аккаунт или подключите кошелек
Пройдите необходимую верификацию на централизованной платформе или подключите совместимый кошелек к DeFi-приложению.
Шаг 6. Внесите залог
Переведите поддерживаемую криптовалюту и проверьте, какую сумму можно занять под этот залог.
Шаг 7. Выберите сумму займа
Выберите сумму так, чтобы между начальным LTV и порогом ликвидации оставался достаточный запас.
Шаг 8. Проверьте условия и получите заем
Перед оформлением займа уточните общий размер долга, процентную ставку, комиссии и цену ликвидации.
Шаг 9. Следите за позицией и погашайте долг
Отслеживайте стоимость залога и начисленные проценты. Погасите долг или внесите дополнительный залог, если LTV начинает приближаться к порогу ликвидации.
Как брать займы под залог криптовалюты
Криптозаем требует постоянного контроля: пока он открыт, стоимость залога, процентные ставки и риск ликвидации могут меняться.
- Не используйте максимальный LTV: Если занять всю доступную сумму, запас на случай падения рынка будет минимальным.
- Рассчитайте цену ликвидации: Определите, насколько может упасть цена залога, прежде чем платформа начнет его продавать.
- Заранее продумайте, как погасить заем: Источником погашения должны быть доход или свободные средства, а не только ожидание роста цен на криптовалюты.
- Держите дополнительный залог наготове: Дополнительный залог поможет снизить LTV при резком падении рынка.
- Настройте уведомления о цене и LTV: Уведомления дадут время частично погасить долг или внести дополнительный залог.
- Проверяйте переменные процентные ставки: Низкая ставка на старте может вырасти при изменении спроса на заемные средства.
- Учитывайте все комиссии: Не забудьте о комиссиях за обработку заявки, транзакции в сети, конвертацию, вывод средств и ликвидацию.
- Выясните, как хранятся залоговые активы: Узнайте, где находятся активы и может ли провайдер использовать их повторно.
- Не используйте лишнее кредитное плечо: Покупка более волатильной криптовалюты на заемные средства может быстро увеличить убытки.
- Регулярно проверяйте условия займа: Следите за стоимостью залога, начисленными процентами и расстоянием до ликвидации.
Главное
Криптозаймы больше не доступны только пользователям DeFi, которые уверенно работают со смарт-контрактами. Теперь такие продукты есть и в привычных интерфейсах криптобирж, поэтому получить заем под залог Bitcoin, Ethereum и других активов стало проще. Однако условия и порядок работы могут сильно различаться в зависимости от того, выдает заем биржа, кредитор или ончейн-протокол. Если после знакомства с криптозаймами вам стало интересно, какие платформы ответственно обращаются с активами пользователей, в нашем списке самых безопасных криптобирж рассматриваются системы безопасности, регулирование, подтверждение резервов, страховые механизмы и реакция бирж на проблемы.
Часто задаваемые вопросы
Да. Некоторые криптокредиторы принимают биткоин в залог и выдают фиатную валюту или стейблкоины. Доступные валюты и способы вывода зависят от платформы.
Сумма зависит от стоимости залога и максимального LTV на платформе. Если залог стоит 10 000 долларов, а максимальный LTV составляет 50%, можно занять до 5 000 долларов.
Для большинства криптозаймов под залог традиционная проверка кредитоспособности не требуется. Однако централизованные платформы могут запросить подтверждение личности, прежде чем предоставить доступ к услугам.
Для стандартного криптозайма обычно требуется залог. Флеш-займы его не требуют, но их нужно взять и вернуть в рамках одной транзакции в блокчейне.
Если залог подорожает, LTV снизится, а риск ликвидации займа уменьшится. Некоторые платформы в таком случае могут разрешить вывести часть залога или занять дополнительные средства.
Проценты могут продолжать начисляться, а залог со временем могут ликвидировать согласно условиям платформы. Кредиторы, выдающие займы на фиксированный срок, также могут взимать штрафы за просрочку или невыполнение обязательств.