HIP-6 sur Hyperliquid : proposition d’enchères de lancement

Sur cette page
- •Sur Hyperliquid, HIP-6 introduit un modèle d’enchères à compensation continue (Continuous Clearing Auction, CCA), qui étale la découverte du prix sur plusieurs blocs au lieu de la concentrer au moment de la cotation.
- •La proposition associe le déploiement HIP-1 à l’amorçage de liquidité HIP-2. Pendant les enchères, les fonds restent sous la garde du protocole, qui reverse 5 % des frais à l’Assistance Fund.
- •Si HIP-6 est approuvée et largement adoptée, Hyperliquid pourrait devenir une plateforme couvrant tout le cycle de vie des lancements de tokens, de la levée de fonds à l’activation de la liquidité on-chain.
Lancer un token a toujours été une source de stress, même pour les personnes qui évoluent dans la crypto depuis des années. Il faut essayer d’entrer tôt sans se faire exclure par le prix, tandis que l’équipe cherche à lever des fonds sans choisir un prix au hasard qui paraîtra absurde par la suite. Il faut aussi composer avec les problèmes habituels : des bots qui raflent les premiers ordres exécutés, des initiés qui revendent leurs tokens, une liquidité insuffisante et un marché qui part en vrille avant même l’arrivée des traders ordinaires. HIP-6 sur Hyperliquid s’attaque précisément à ce moment, celui du lancement, en faisant passer une plus grande partie du processus on-chain et en laissant le prix initial se former progressivement, plutôt que de surgir brutalement.
HIP-6 est une proposition portée par la communauté pour la blockchain Hyperliquid, une plateforme décentralisée à haut débit axée sur le trading et la finance. Elle vise à mettre en place un nouveau système permettant à chacun de lancer un token de cryptomonnaie sur le réseau Hyperliquid, de manière équitable et automatisée.
Fonctionnement de HIP-6
HIP-6 sur Hyperliquid ne cherche pas à modifier l’utilité du token ni la manière dont le protocole génère des revenus. Le dispositif porte sur la première semaine de vie du token, une période où se manifestent la plupart des risques structurels et où les premières décisions de prix influencent sa perception à long terme. Il repose sur trois axes : la formation de capital, la découverte progressive du prix et l’activation d’une liquidité négociable, sans concentrer la pression sur un seul moment.
Au lieu de tout regrouper dans un unique bloc de cotation, le système organise des enchères sur plusieurs jours, en libérant progressivement l’offre et en confrontant plusieurs fois l’offre à la demande. Le marché peut ainsi révéler la valeur du token par étapes, plutôt qu’au terme d’un pic brutal. Pendant les enchères, les fonds restent sous la garde du protocole et le règlement suit des règles définies.
HIP-6 ne constitue pas une couche autonome. Le dispositif se connecte directement à HIP-1 et HIP-2, s’appuie sur les fonctionnalités déjà présentes dans Hyperliquid et les articule en un cadre de lancement structuré, adapté à l’écosystème dans son ensemble.
Les fondations HIP-1 et HIP-2
Pour comprendre HIP-6 sur Hyperliquid, il faut le replacer dans l’écosystème existant. HIP-1 constitue la couche de base pour lancer un token sur Hyperliquid : une équipe peut déployer un token et créer un marché spot sans autorisation. Mais HIP-1 ne répond pas, à lui seul, aux enjeux de levée de fonds ni de formation du prix initial. HIP-2 s’occupe de la liquidité et permet à Hyperliquid d’amorcer automatiquement les carnets d’ordres. Un nouveau marché ne démarre donc pas avec un carnet vide et des écarts de prix considérables. HIP-6 vient s’intercaler entre ces deux dispositifs et comble le vide que les équipes doivent généralement gérer hors chaîne.
Aujourd’hui, lors de nombreux lancements, une équipe lève des fonds ailleurs, puis arrive on-chain et tente de « démarrer » les échanges avec un prix estimé et un carnet peu fourni. C’est alors que surgissent bots, snipers et ventes massives, faute de mécanisme structuré pour faire correspondre l’offre réelle à la demande réelle. HIP-6 modifie ce déroulement : une fois les étapes HIP-1 terminées, l’équipe peut organiser une enchère de lancement native. La logique des enchères est intégrée à HyperCore, sans opérateur externe auquel il faudrait faire confiance.
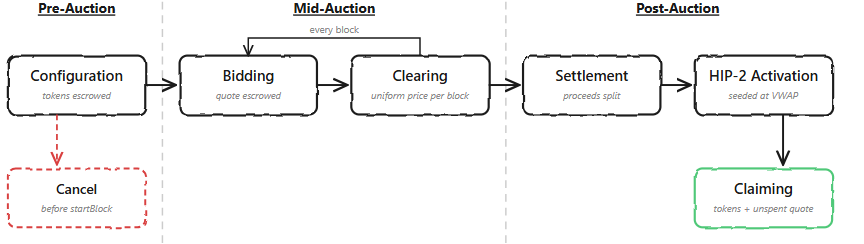
Cycle de vie Hy-CO | Source : James Evan sur X
La méthode centrale de HIP-6 sur Hyperliquid s’inspire du modèle d’enchères à compensation continue (Continuous Clearing Auction, CCA) d’Uniswap, qu’elle adapte à l’architecture de Hyperliquid, native aux carnets d’ordres centralisés (CLOB). Au lieu de clôturer une enchère unique, le protocole procède à des compensations répétées sur plusieurs blocs. À chaque bloc, une petite quantité de tokens est mise en circulation, les offres sont appariées et un prix uniforme de compensation est calculé. Le prix ne dépend donc pas de la personne qui a cliqué en premier, mais de la disposition des participants à payer et de la demande effectivement présente.
Des règles visent également à limiter les manipulations et les dérives lors du lancement. Pendant les enchères, le token est gelé pour les ordres spot, les transferts et même les opérations HyperEVM. Il n’y a donc pas de marchés parallèles ni de transferts d’initiés susceptibles d’intervenir pendant la formation du prix. Les offres ne sont pas activées dans le bloc où elles sont passées, mais à partir du bloc suivant. Cela limite les stratégies réactives des acteurs à faible latence qui chercheraient à influer sur le prix de compensation du même bloc. Il existe toutefois des contreparties. Si vous enchérissez en indiquant un prix maximal élevé et que le prix de compensation entre dans votre fourchette, vous ne pouvez pas sortir quand bon vous semble. C’est intentionnel : le mécanisme repose sur un engagement réel de capital, et non sur un signal artificiel.
Les étapes des enchères
L’équipe enregistre une enchère après avoir achevé le déploiement HIP-1 et en définit les principaux paramètres : le volume de tokens mis aux enchères, une durée pouvant aller jusqu’à environ une semaine, un éventuel prix plancher, un montant minimal de levée facultatif et un pourcentage d’amorçage qui affecte une partie du produit des enchères à la liquidité HIP-2. En tant que participant, vous enchérissez avec un actif de cotation compatible, généralement USDH, en définissant un budget et le prix maximal que vous êtes prêt à payer par token. Le protocole répartit votre budget sur les blocs restants de l’enchère au lieu de le dépenser immédiatement.
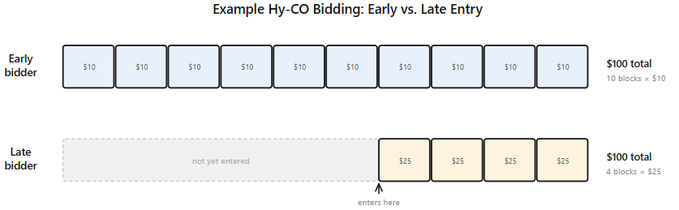
Mécanisme des enchères | Source : James Evan sur X
À chaque bloc, les tokens sont libérés à un rythme régulier et un prix uniforme de compensation est calculé en faisant correspondre la demande à l’offre libérée. Les participants qui enchérissent au-dessus de ce prix obtiennent une allocation, contrairement à ceux qui proposent un prix inférieur.
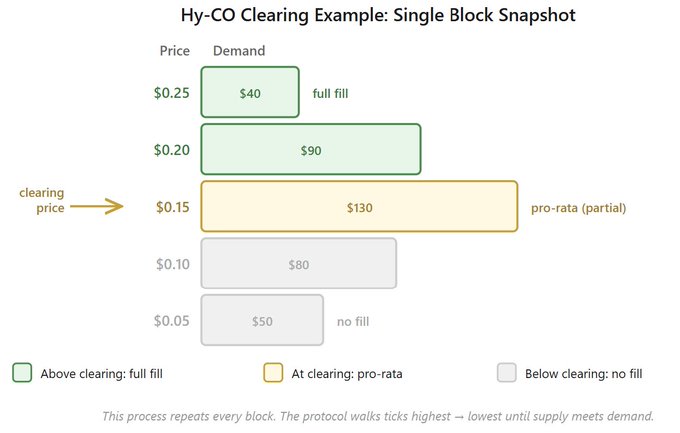
Mécanisme de compensation | Source : James Evan sur X
À la fin des enchères, le règlement s’effectue en une seule opération atomique. Le protocole verse 5 % de frais à l’Assistance Fund, affecte la part prévue du produit des enchères à l’amorçage de la liquidité HIP-2, à un prix basé sur le VWAP de la période finale, puis reverse le solde à l’entité ayant déployé le token.
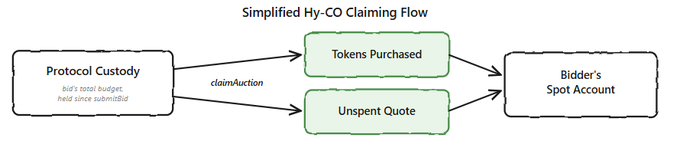
Logique de revendication | Source : James Evan sur X
Les avantages pour les utilisateurs de Hyperliquid et les détenteurs de HYPE
Du point de vue des utilisateurs, HIP-6 vise à proposer sur Hyperliquid une méthode de lancement plus transparente, où le prix se forme progressivement et où les fonds comme les tokens sont détenus par le protocole pendant la vente aux enchères, plutôt que par le wallet d’une équipe ou un tiers susceptible de disparaître.
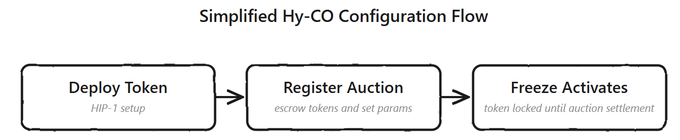
Logique de configuration Hy-CO | Source : James Evan sur X
Pour les détenteurs de HYPE, le lien est indirect, mais important : la proposition prévoit de reverser les frais à l’Assistance Fund. À terme, un écosystème plus actif, avec davantage de lancements et de transactions spot, pourrait accroître les revenus issus des frais et soutenir ainsi l’ensemble du système Hyperliquid.
Pour en savoir plus : lire notre analyse complète de Hyperliquid
L’évolution des lancements de tokens
HIP-6 sur Hyperliquid s’inscrit dans une longue série de tentatives visant à résoudre des problèmes que les précédentes méthodes de lancement n’ont jamais complètement réglés. Parmi eux, une formation des prix peu satisfaisante, une liquidité chaotique et le jeu du chat et de la souris entre les traders ordinaires et les prédateurs automatisés.
Les débuts, de 2014 à 2018 : les ICO
L’ICO d’Ethereum est souvent citée comme un modèle pionnier qui a réussi. Elle a prouvé qu’une levée de fonds native à Internet pouvait fonctionner, mais la vague d’ICO qui a suivi n’a pas laissé un bilan aussi positif. Rien qu’en 2017, les ICO ont levé environ 5 milliards de dollars. Des études réalisées par la suite ont toutefois estimé que près de 80 % de ces projets avaient échoué ou étaient liés à des pratiques frauduleuses. Le problème était simple : de nombreuses ventes reposaient sur un prix fixe ou des paliers rudimentaires. Le marché ne pouvait donc réellement fixer le prix qu’après la cotation, laissant un écart considérable dont les initiés pouvaient profiter.
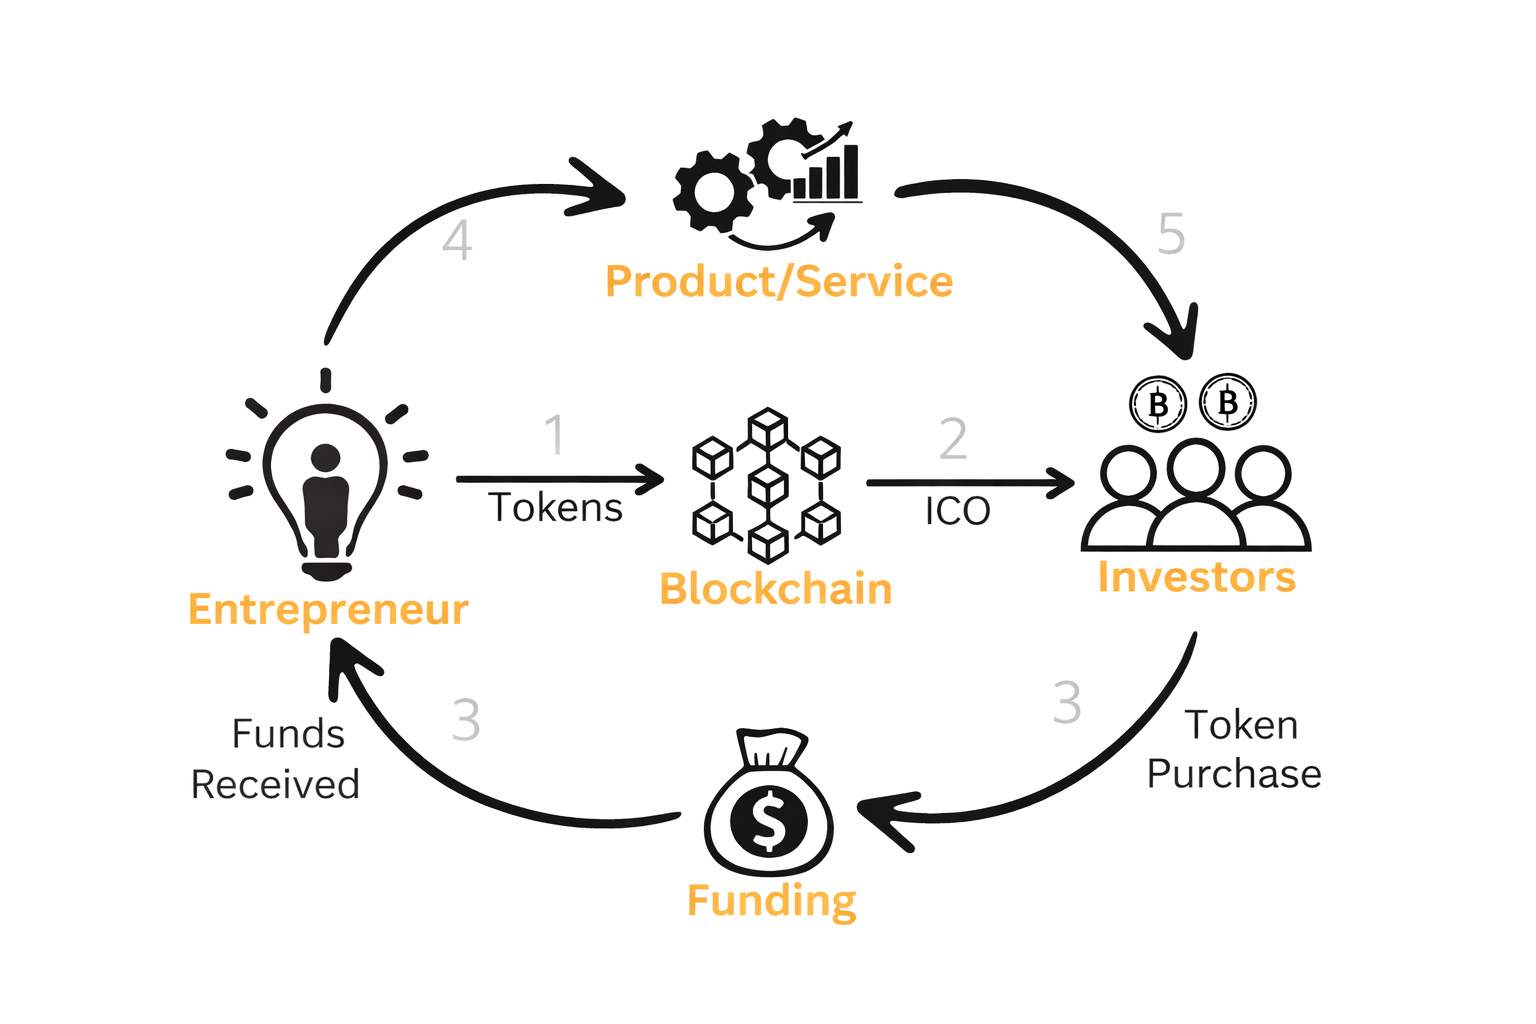
Les équipes levaient des sommes importantes avec très peu de vérifications. Certains projets disparaissaient après avoir collecté des fonds, tandis que d’autres avançaient lentement. En cas de problème, les participants étaient peu protégés, car les périodes de blocage et les mécanismes d’application des règles étaient insuffisants, voire inexistants. Sans période de blocage, il était facile de se retirer, au détriment des participants. Certains projets, comme Filecoin, ont certes réussi à lever 275 millions de dollars, mais cette vague a laissé de nombreux particuliers avec des pertes et a entamé la confiance dans la levée de fonds directement par émission de tokens.
Les solutions centralisées, depuis 2019 : les IEO
L’industrie s’est ensuite tournée vers les IEO, dans lesquelles les exchanges hébergeaient les ventes. L’argument avancé était celui de la sécurité grâce à la sélection des projets, ainsi que de cotations plus fluides. Binance Launchpad est devenu une référence pour ce modèle. Les exchanges examinaient les projets avant d’autoriser la vente de leurs tokens, ce qui réduisait les fraudes manifestes et apportait un niveau de vérification que beaucoup d’ICO n’offraient pas. Plusieurs projets ont levé des capitaux importants dans ce cadre. Polygon, autrefois connu sous le nom de MATIC, a notamment été lancé via Binance Launchpad et a rapidement gagné en visibilité.
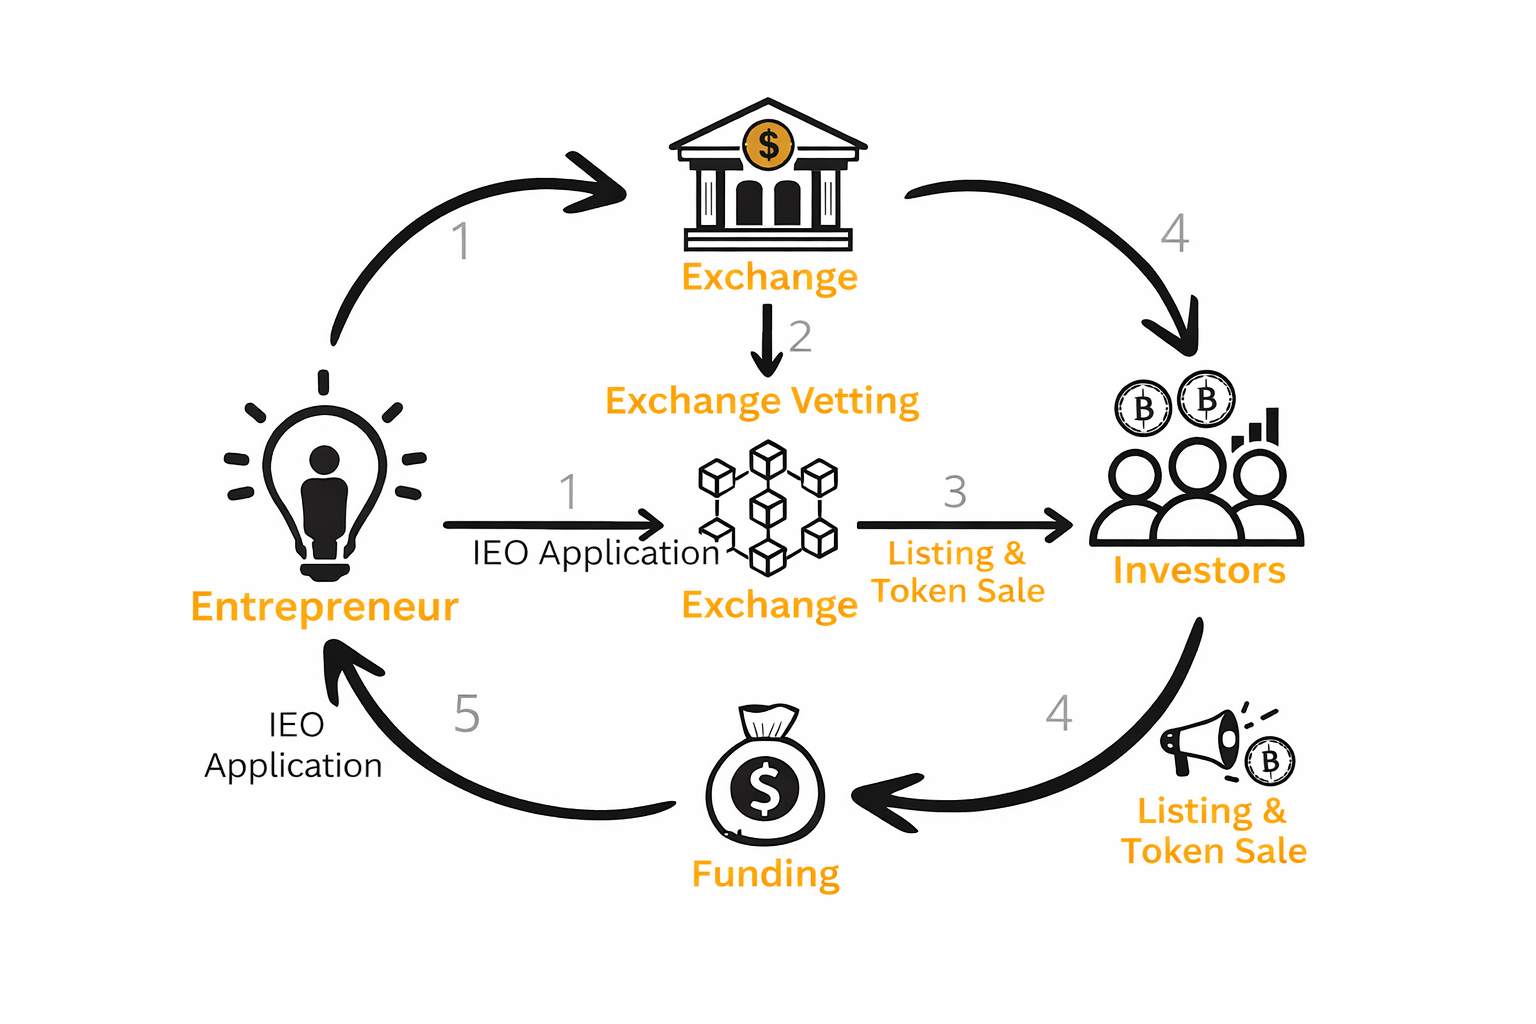
Dans les faits, ce modèle a écarté certains acteurs peu sérieux, car les exchanges veillaient à protéger leur marque et à limiter leur exposition réglementaire. Il a toutefois introduit d’autres problèmes. L’accès dépendait de critères de sélection centralisés et de frais de cotation, les allocations étaient souvent inégales et les équipes devaient toujours relever le même défi : déterminer un prix initial équitable. Les fortes ventes après cotation restaient fréquentes, car la formation des prix se concentrait sur une période très courte. Pour les participants, l’expérience se traduisait souvent par une interface plus claire et des règles mieux définies, mais pas nécessairement par un résultat plus équitable. La vente était désormais organisée par un autre intermédiaire, mais les mécanismes fondamentaux du lancement avaient peu changé.
Les lancements décentralisés, depuis 2020 : les IDO sur les DEX
Les IDO ont ramené les lancements on-chain, généralement via des exchanges décentralisés comme Uniswap sur Ethereum et Raydium sur Solana. Les projets pouvaient ainsi lever des fonds sans autorisation centralisée. My Neighbor Alice (ALICE), lancé via DAO Maker, en est un exemple réussi. Cette approche a rouvert l’accès à tous, mais elle a aussi favorisé le sniping agressif et les rug pulls. Lorsque la liquidité est créée en une seule fois et que les tout premiers blocs comptent davantage que la valorisation réelle, les bots automatisés dominent souvent les premières transactions. Les utilisateurs ordinaires se retrouvent alors à acheter plus cher, sans toujours comprendre ce qui s’est passé.
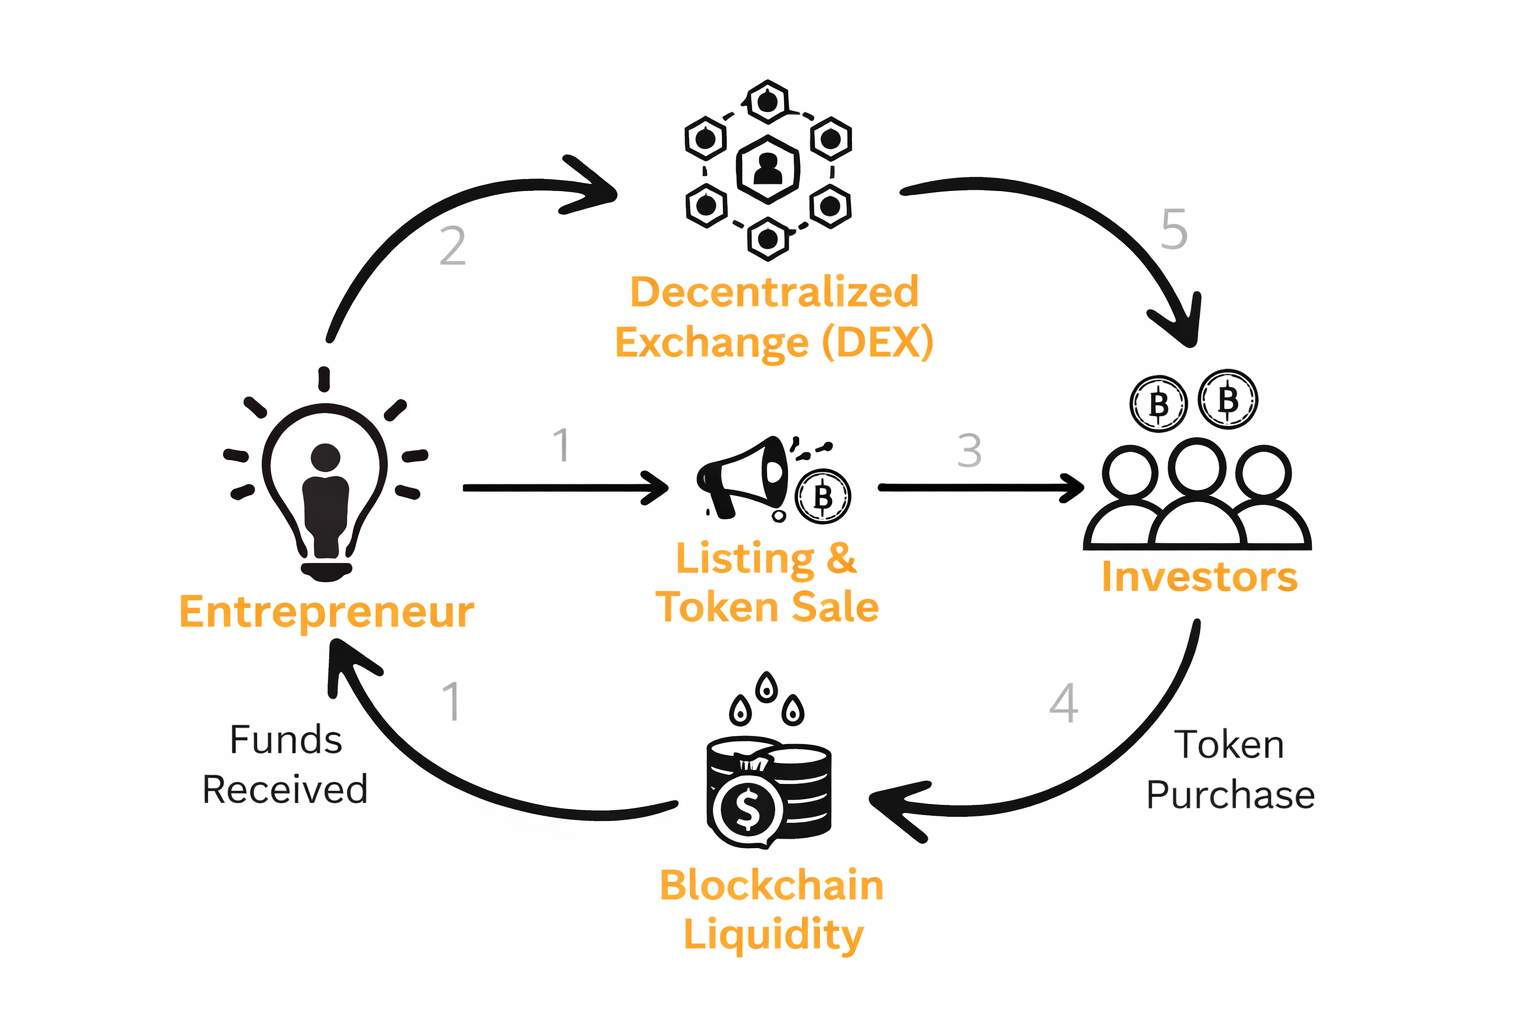
Cette dynamique s’est encore accentuée avec la vague des memecoins sur Solana. Le réseau est devenu un haut lieu de création rapide de tokens, notamment grâce à des plateformes comme Pump.fun. À la mi-2025, Pump.fun avait à lui seul facilité plus de 7 millions de lancements de tokens. L’accès était plus ouvert que dans le cas des IEO, mais la découverte des prix restait concentrée sur une période courte, la liquidité pouvait évoluer rapidement et les participants devaient vérifier eux-mêmes les périodes de blocage, les calendriers de vesting et la répartition des tokens entre les wallets.
Les modèles communautaires, des années 2020 à aujourd’hui : airdrops & TGE
Les airdrops et les TGE ont réorienté la distribution des tokens vers la récompense des utilisateurs actifs, plutôt que des seuls investisseurs de la première heure. Au lieu de vendre les tokens à l’avance, de nombreux projets ont réparti leur offre en fonction de l’utilisation, du volume de trading, de la participation à la gouvernance ou de la contribution à l’écosystème. Cette approche a été perçue comme plus équitable : au lieu de simplement acheter des tokens d’un projet, les utilisateurs pouvaient obtenir une allocation en participant.
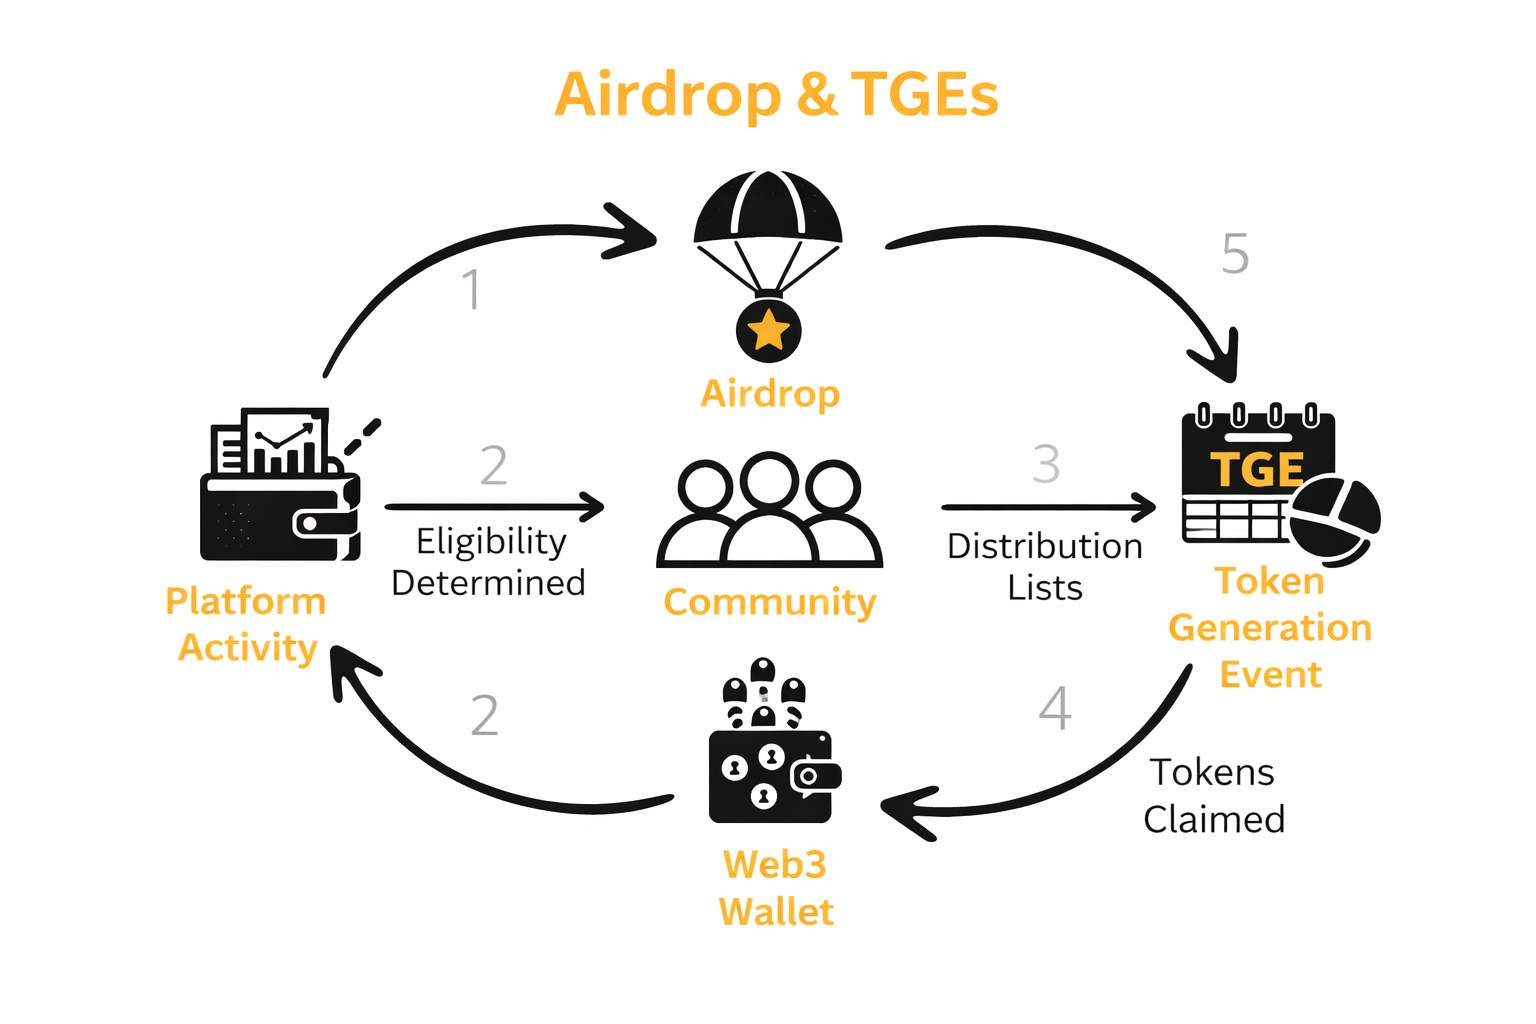
Hyperliquid a suivi cette voie lors du lancement du token HYPE. À l’occasion de son TGE, 31 % de l’offre totale de 1 milliard de HYPE ont été directement attribués à la communauté sous forme d’airdrop. Les utilisateurs ont cumulé des points de récompense en fonction de leur activité de trading et de leur engagement sur la plateforme. Ces points ont ensuite déterminé la distribution des tokens. Cette approche a associé les premiers utilisateurs à la croissance du protocole, au lieu de concentrer l’offre entre les mains d’acheteurs privés.
Pour autant, même une distribution plus large ne suffit pas à stabiliser les échanges le jour de la cotation. Un airdrop étendu peut réduire la concentration des tokens chez les initiés, mais ne supprime pas la volatilité à court terme. Même dans les modèles privilégiant la communauté, les mécanismes de lancement et la conception de la liquidité continuent donc de déterminer si la première semaine sera maîtrisée ou chaotique.
Ce que l’adoption de HIP-6 pourrait changer
Si HIP-6 est adoptée sur Hyperliquid, le changement concret est évident : les équipes pourraient utiliser Hyperliquid comme une plateforme couvrant l’ensemble du cycle de vie d’un token, et pas seulement comme une plateforme de trading. Elles pourraient déployer un token, lever des capitaux, laisser le marché en déterminer le prix et activer la liquidité au cours d’une seule séquence on-chain, au lieu de répartir ces étapes entre plusieurs plateformes.
Pour les utilisateurs de Hyperliquid, davantage de lancements natifs signifierait que plus de projets apparaîtraient directement dans l’écosystème Hyperliquid, avec un cadre d’enchères structuré, conçu pour limiter le sniping et rendre les retraits soudains de liquidité plus difficiles pendant la phase de découverte des prix. Comme Hyperliquid est une plateforme de trading décentralisée, elle est accessible sans les exigences KYC traditionnelles. Les utilisateurs peuvent ainsi configurer leur accès et commencer à trader directement depuis leur wallet Web3. Si vous débutez, consultez nos guides de configuration de Hyperliquid pour vous lancer.
En savoir plus sur Hyperliquid
L’essentiel
HIP-6 sur Hyperliquid repose sur une idée simple : le lancement d’un token ne devrait pas se résumer à un moment de forte tension où la rapidité prime sur la valorisation. Le mécanisme d’enchères Hy-CO répartit la formation du prix sur plusieurs blocs, conserve les fonds au sein du protocole pendant la levée, puis consacre une partie des recettes à la liquidité HIP-2, selon un prix initial calculé à partir du VWAP. Ce dispositif vise à limiter les tentatives de manipulation des prix en fin d’enchère. Pour les participants, le processus d’entrée est plus structuré, mais il reste important de faire preuve de prudence : les nouveaux tokens demeurent risqués et les marchés à leurs débuts peuvent évoluer rapidement, même avec de meilleurs mécanismes.
Questions fréquentes
Les offres sont libellées dans des actifs de cotation compatibles reconnus par le protocole. USDH est l’actif de cotation principal. Les participants définissent un budget total et un prix maximum par token, puis le protocole répartit ce budget entre les blocs restants de l’enchère.
La formation du prix repose sur une enchère à compensation continue. Une part fixe des tokens est mise en circulation à chaque bloc et les offres sont appariées à plusieurs reprises au fil du temps. Chaque bloc détermine un prix d’équilibre uniforme, fondé sur la demande réelle. Ce processus progressif réduit l’avantage lié à la rapidité et évite un moment de clôture unique sous forte pression.
Une offre ne peut être retirée que si son prix maximum est inférieur au dernier prix d’équilibre. Si elle se situe dans la fourchette de prix active, elle reste bloquée jusqu’au règlement. Cette règle empêche de fausser les signaux de demande et préserve l’intégrité de l’enchère.