Hyperliquid'de HIP-6: Lansman Açık Artırma Önerisi

Bu sayfada
- •Hyperliquid’deki HIP-6, fiyat keşfini tek bir listeleme anına sıkıştırmak yerine birçok bloğa yayan Sürekli Takas Müzayedesi (CCA) modelini hayata geçiriyor.
- •Teklif, HIP-1 dağıtımını HIP-2 likidite tohumlamasıyla birleştiriyor. Müzayede boyunca fonlar protokolün kontrolünde tutulurken yüzde 5’lik ücret Assistance Fund’a aktarılıyor.
- •Onaylanıp yaygın biçimde benimsenmesi hâlinde Hyperliquid’deki HIP-6, platformu token lansmanları, fon toplama ve zincir üstü likiditeyi devreye alma süreçlerinin tamamına hizmet eden bir platform hâline getirebilir.
Token lansmanları, yıllardır kripto piyasasında olan kişiler için bile her zaman stresli oldu. Çünkü fiyat yükselip erişilemez hâle gelmeden erken pozisyon almaya çalışırken ekip de sonradan anlamsız görünecek rastgele bir fiyat belirlemeden sermaye toplamaya uğraşıyor. İlk işlemleri botların kapması, içeridekilerin satış yapması, likiditenin yetersiz kalması ve sıradan yatırımcılar piyasaya giremeden ortamın karışması gibi alışıldık riskler de cabası. Hyperliquid’deki HIP-6, sürecin daha büyük bölümünü zincir üstüne taşıyarak ve başlangıç fiyatının bir anda değil zaman içinde oluşmasını sağlayarak tam da bu kritik lansman anına çözüm getirmeyi amaçlıyor.
HIP-6, hızlı işlem yapmaya odaklanan merkeziyetsiz bir işlem ve finans platformu olan Hyperliquid blokzinciri için topluluk tarafından geliştirilen bir teklif. Temel olarak, herkesin Hyperliquid ağı üzerinde yeni bir kripto token’ı adil ve otomatik bir şekilde piyasaya sürmesini sağlayan yeni bir sistem öneriyor.
HIP-6 Nasıl Çalışıyor?
Hyperliquid’deki HIP-6, token’ın işlevini veya protokolün nasıl gelir elde ettiğini değiştirmeyi amaçlamıyor. Odak noktası, token’ın ilk haftası. Yapısal risklerin çoğu bu dönemde ortaya çıkıyor ve başlangıçta alınan fiyat kararları, token’ın uzun vadede nasıl algılanacağını etkiliyor. Mekanizma üç temel alana dayanıyor: sermaye oluşturma, kademeli fiyat keşfi ve piyasayı tek bir yüksek baskılı ana zorlamadan işlem yapılabilir likiditeyi devreye alma.
Her şeyi tek bir listeleme bloğuna sıkıştırmak yerine sistem, arzın düzenli biçimde piyasaya sürüldüğü ve talebin zaman içinde tekrar tekrar eşleştirildiği, birkaç gün süren bir müzayede yürütüyor. Bu yapı, piyasanın değerlemeyi keskin bir sıçramayla değil, aşamalı olarak ortaya koymasını sağlıyor. Müzayede boyunca fonlar protokolün kontrolünde kalıyor ve işlemlerin sonuçlandırılması önceden belirlenmiş kurallara göre gerçekleşiyor.
Bu, tek başına çalışan bağımsız bir katman değil. HIP-1 ve HIP-2 ile doğrudan bağlantı kuruyor, Hyperliquid’in mevcut bileşenlerinden yararlanıyor ve bunları daha geniş ekosisteme uygun, yapılandırılmış bir lansman çerçevesine dönüştürüyor.
HIP-1 ve HIP-2 Üzerine Kurulu
Hyperliquid’deki HIP-6’yı anlamak için Hyperliquid’in mevcut özellikleriyle bağlantısını kurmak gerekiyor. HIP-1, Hyperliquid’de yeni token çıkarmanın temel katmanı. Ekipler bu sayede izne gerek olmadan token dağıtıp spot piyasa oluşturabiliyor. Ancak HIP-1 tek başına fon toplamaya ya da başlangıç fiyatının belirlenmesine çözüm getirmiyor. HIP-2 ise likidite katmanı. Hyperliquid, burada otomatik emir defteri likiditesi sağlayarak yeni bir piyasanın boş emir defteri ve aşırı geniş makaslarla açılmasını önleyebiliyor. HIP-6 bu iki katmanın arasında yer alıyor ve ekiplerin normalde zincir dışında yürüttüğü süreci tamamlıyor.
Bugün çoğu lansmanda ekipler önce başka bir yerde fon topluyor, ardından zincir üstünde işlemleri tahmini bir fiyat ve sığ bir emir defteriyle başlatmaya çalışıyor. Gerçek talebi gerçek arzla eşleştirecek yapılandırılmış bir yöntem bulunmadığı için bu aşamada botlar, sniping yapanlar ve ani satışlar ortaya çıkıyor. HIP-6 ise HIP-1 adımları tamamlandıktan sonra ekibin yerel bir lansman müzayedesi düzenlemesine olanak tanıyarak süreci değiştiriyor. Müzayede mantığını HyperCore içinde tuttuğu için güvenmeniz gereken harici bir operatör de bulunmuyor.
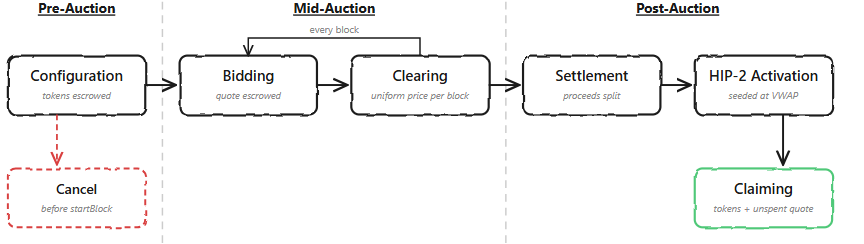
Hy-CO yaşam döngüsü | Kaynak: X’te James Evan
Hyperliquid’deki HIP-6’nın temel yöntemi, Uniswap’ın Sürekli Takas Müzayedesi (CCA) modelini esas alıyor ancak Hyperliquid’in yerel CLOB mimarisine uyarlanıyor. Böylece tek bir müzayede kapanışı yerine protokol, birçok blok boyunca tekrar tekrar takas gerçekleştiriyor. Her blokta az miktarda token piyasaya sürülüyor, teklifler eşleştiriliyor ve o blok için tek bir takas fiyatı hesaplanıyor. Dolayısıyla fiyat, düğmeye ilk kimin bastığına değil, kimin ne kadar ödemeye razı olduğuna ve ne kadar talep oluştuğuna bağlı oluyor.
Manipülasyonu ve lansman dönemindeki karmaşayı azaltmayı amaçlayan kurallar da bulunuyor. Müzayede sırasında token, spot emirleri, transferleri ve HyperEVM işlemleri için donduruluyor. Böylece fiyat oluşurken yan piyasalardaki işlemlerle ya da içeriden yapılan transferlerle rekabet etmek zorunda kalmıyorsunuz. Teklifler verildikleri blokta değil, bir sonraki bloktan itibaren etkinleşiyor. Bu kural, aynı bloğun takas sonucunu etkilemeye çalışabilecek düşük gecikmeli aktörlerin tepkisel hamlelerini sınırlıyor. Bununla birlikte bazı ödünleşimler söz konusu. Örneğin, yüksek bir azami fiyatla teklif verdiğinizde takas fiyatı sizin aralığınıza girerse istediğiniz an pozisyonunuzdan çıkamazsınız. Bu durum kasıtlı, çünkü müzayedenin işleyişi, sermayenin sahte bir sinyal değil gerçek bir taahhüt olmasına bağlı.
Müzayede Süreci Adım Adım
Ekip, HIP-1 dağıtım adımlarını tamamladıktan sonra müzayedeyi kaydediyor ve müzayede arzı, yaklaşık bir haftaya kadar uzayabilen süre, isteğe bağlı taban fiyat, isteğe bağlı asgari fon toplama miktarı ve gelirlerin bir bölümünü HIP-2 likiditesine aktaracak tohumlama oranı gibi temel parametreleri belirliyor. Katılımcılar, genellikle USDH olan uyumlu bir kotasyon varlığıyla teklif veriyor. Bunun için bütçelerini ve token başına ödemeye razı oldukları azami fiyatı belirtiyorlar. Protokol de bütçeyi tek seferde harcamak yerine kalan müzayede bloklarına yayıyor.
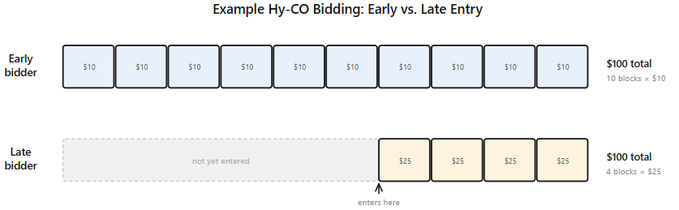
Teklif verme mantığı | Kaynak: X’te James Evan
Her blokta token’lar düzenli bir hızla piyasaya sürülüyor ve talep bu arzla eşleştirilerek tek bir takas fiyatı hesaplanıyor. Takas fiyatının üzerinde teklif verenlerin emirleri karşılanırken, altında teklif verenlerin emirleri karşılanmıyor.
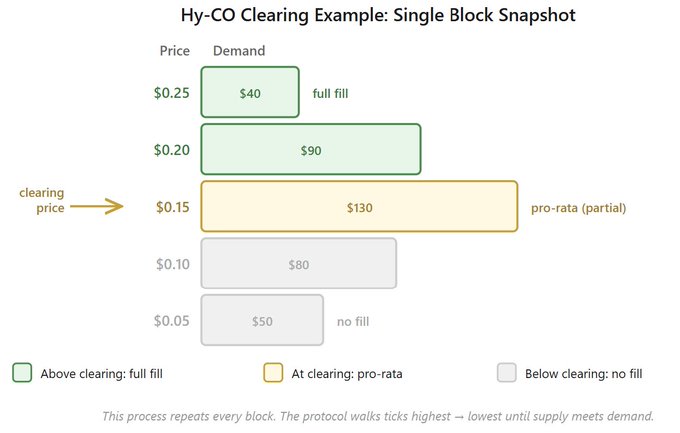
Takas mantığı | Kaynak: X’te James Evan
Müzayede sona erdiğinde takas tek bir atomik adımda tamamlanıyor. Protokol ücretinin yüzde 5’i Assistance Fund’a aktarılıyor, gelirlerin belirlenen bir bölümü son dönem için hesaplanan VWAP tabanlı bir tohumlama fiyatıyla HIP-2 likiditesine yönlendiriliyor ve kalan gelir dağıtımcıya gidiyor.
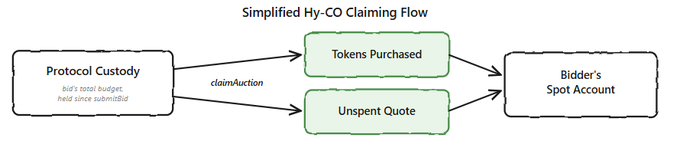
İddia mantığı | Kaynak: X’te James Evan
Hyperliquid kullanıcılarına ve HYPE sahiplerine faydaları
Kullanıcılar açısından HIP-6, Hyperliquid’de daha sağlıklı bir başlangıç imkânı sunmayı hedefliyor. Bu modelde fiyat zaman içinde oluşuyor; açık artırma boyunca fonlar ve token’lar ise ortadan kaybolabilecek bir ekip cüzdanında ya da üçüncü tarafın elinde değil, protokol bünyesinde tutuluyor.
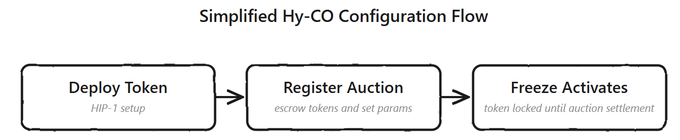
Hy-CO yapılandırma mantığı | Kaynak: X’te James Evan
HYPE sahipleriyle kurulan bağlantı dolaylı olsa da önemli. Öneri, ücretleri Assistance Fund’a yönlendiriyor. Ekosistemde daha fazla projenin piyasaya sürülmesi ve spot işlemlerin artması, zaman içinde daha geniş Hyperliquid sistemini destekleyen ücret gelirlerini de artırabilir.
Devamını okuyun: Hyperliquid hakkında kapsamlı inceleme
Token lansmanları nasıl değişti?
HIP-6’nın Hyperliquid’deki rolü, geçmiş lansman modellerinin çözemediği sorunlara yönelik en yeni girişim olarak ele alındığında daha iyi anlaşılıyor. Bu sorunların başında fiyatın sağlıklı oluşmaması, likidite yönetimindeki aksaklıklar ve sıradan yatırımcılarla otomatik alım yapan botlar arasındaki bitmek bilmeyen mücadele geliyor.
İlk dönem (2014-2018): ICO’lar
Ethereum’un ICO’su, erken dönem modellerinin başarılı örneklerinden biri olarak anılıyor. İnternet tabanlı projelerin çevrim içi ortamda fon toplayabileceğini gösterse de sonrasında yaşanan geniş ICO dalgası pek parlak bir tablo bırakmadı. Yalnızca 2017’de ICO’larla tahminen 5 milyar dolar toplandı. Buna karşın daha sonraki araştırmalar, projelerin neredeyse yüzde 80’inin başarısız olduğunu veya dolandırıcılıkla bağlantılı olduğunu ortaya koydu. Temel sorun basitti: Birçok satışta fiyat sabitleniyor ya da basit kademeler uygulanıyordu. Gerçek piyasa fiyatı ancak listelemenin ardından oluştuğu için içeriden bilgiye sahip olanlar bu büyük farktan yararlanabiliyordu.
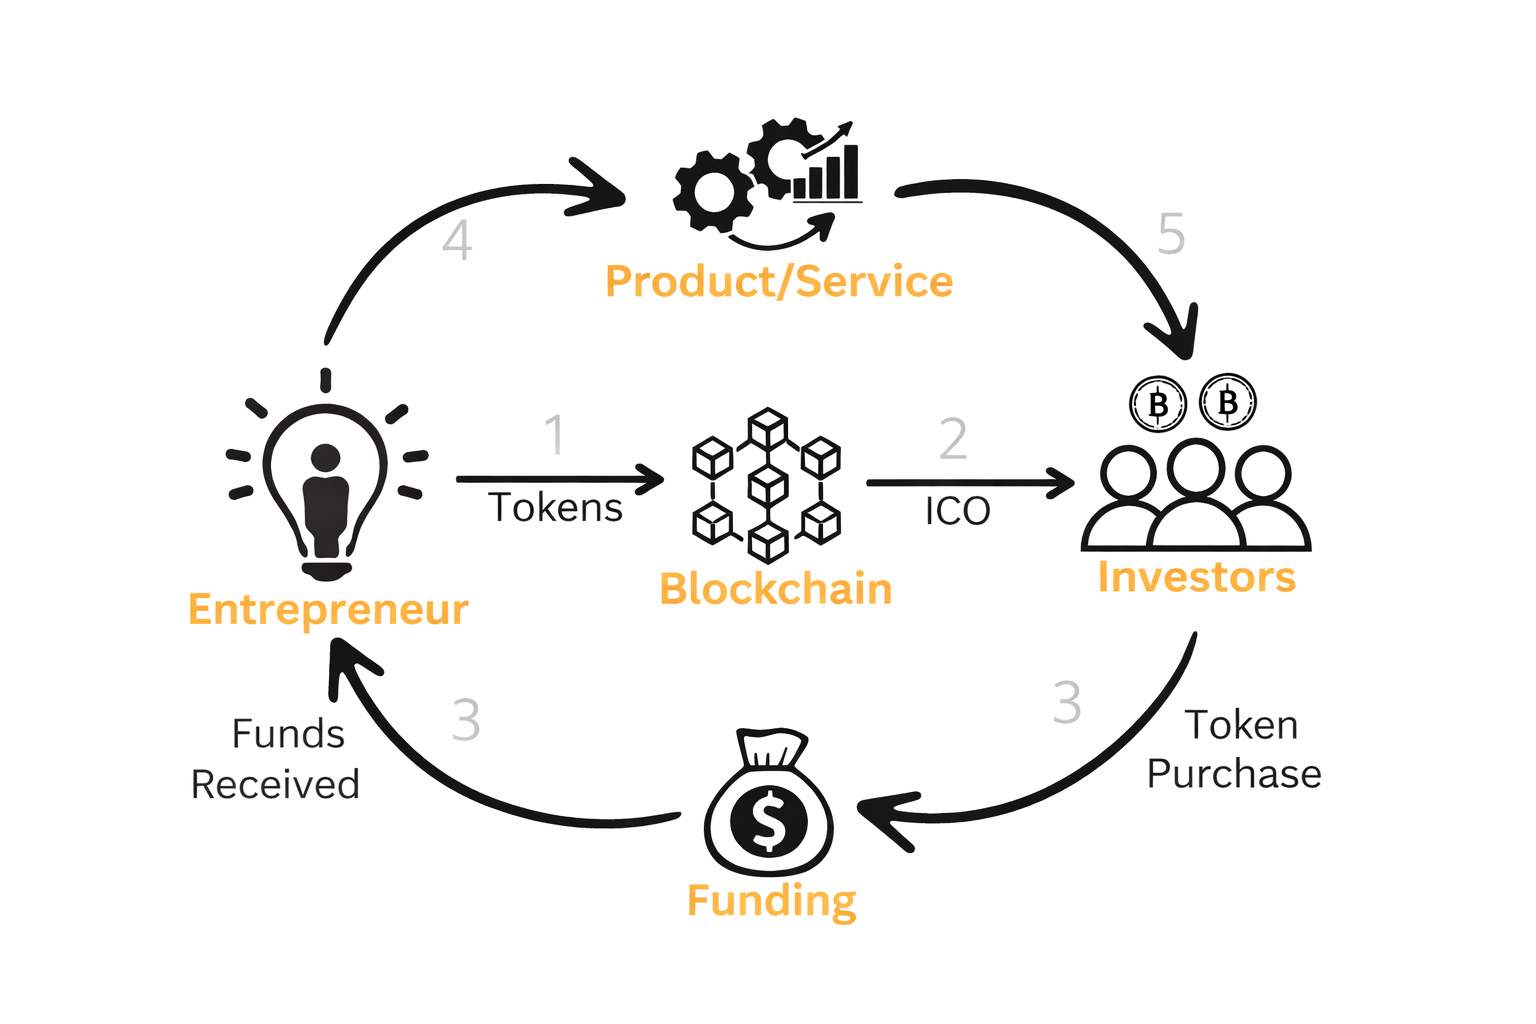
Ekiplerin çok az denetimle büyük miktarda fon topladığına, bazı projelerin parayı aldıktan sonra ortadan kaybolduğuna tanık olundu. Bazı projeler ise yavaş ilerledi. Kilit açma takvimleri ve yaptırım mekanizmaları zayıf ya da hiç olmadığı için bir sorun çıktığında katılımcıları koruyacak çok az önlem vardı. Kilitlenme sürelerinin bulunmaması, katılımcılara zarar veren kolay çıkışların önünü açtı. Filecoin gibi bazı projeler 275 milyon doları başarıyla toplasa da genel ICO dalgası çok sayıda bireysel yatırımcıyı zarara uğrattı ve doğrudan token satışlarına duyulan güveni zayıflattı.
Merkezi çözümler (2019 sonrası): IEO’lar
Ardından sektör, satışların borsalar aracılığıyla gerçekleştirildiği IEO modeline yöneldi. Bu model, projelerin önceden incelenmesiyle daha fazla güvenlik ve daha sorunsuz listeleme vaat ediyordu. Binance Launchpad gibi platformlar, bu modelin öne çıkan örnekleri hâline geldi. Borsalar, token satışına izin vermeden önce projeleri inceliyor; böylece açık dolandırıcılık riski azalıyor ve birçok ICO’da bulunmayan bir durum tespiti katmanı ekleniyordu. Bu yöntemle bazı projeler önemli miktarda sermaye topladı. Önceleri MATIC olarak bilinen Polygon da Binance Launchpad üzerinden piyasaya sürülerek ilk aşamada ivme kazandı.
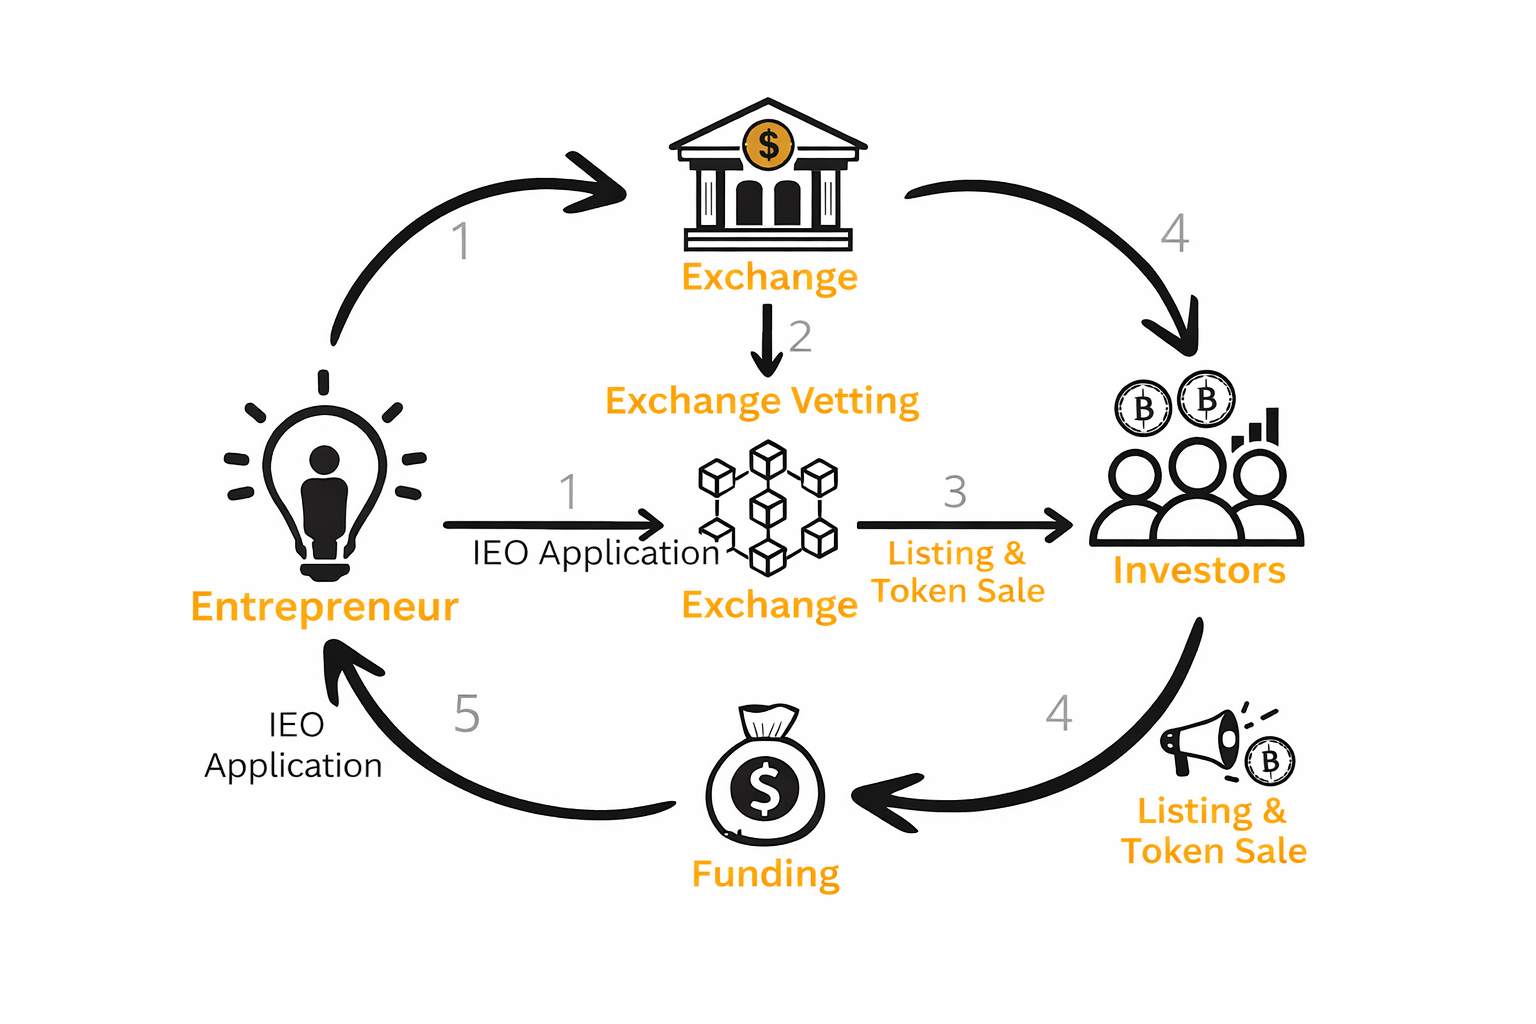
Uygulamada bu model, marka itibarına zarar verme ve düzenleyici risklerle karşılaşma ihtimali nedeniyle temkinli davranan borsaların bazı zayıf aktörleri elemesini sağladı. Ancak yeni sorunları da beraberinde getirdi. Katılım, merkezi seçim ölçütlerine ve listeleme ücretlerine bağlıydı; dağıtımlar çoğu zaman eşit değildi ve ekipler adil bir başlangıç fiyatı belirleme sorunuyla karşı karşıya kalmaya devam etti. Fiyat kısa bir zaman diliminde oluştuğu için listeleme sonrasında sert satışlar yine görülebiliyordu. Katılımcılar açısından bu model, daha düzenli bir arayüz ve daha net kurallar sunsa da sonucun mutlaka daha adil olacağı anlamına gelmiyordu. Satışın kimin tarafından düzenlendiği değişmişti, ancak lansmanın temel dinamikleri büyük ölçüde aynı kalmıştı.
Merkeziyetsiz lansmanlar (2020 sonrası): DEX’lerde IDO’lar
IDO’lar, projelerin merkezi onay almadan fon toplamasına olanak tanıyarak lansmanları yeniden zincir üstüne taşıdı. Bu lansmanlar genellikle Ethereum’daki Uniswap ve Solana’daki Raydium gibi merkeziyetsiz borsalarda gerçekleştirildi. DAO Maker üzerinden piyasaya sürülen My Neighbor Alice (ALICE), başarılı örneklerden biriydi. Bu model katılımı herkese açtı, ancak agresif sniping işlemlerine ve hızlı rug pull’lara da zemin hazırladı. Likidite tek bir anda oluşturulduğunda ve gerçek değerlemeden çok ilk birkaç blok belirleyici olduğunda, ilk işlemlere genellikle otomatik botlar hâkim oluyor. Ne yaşandığını tam olarak anlayamayan sıradan kullanıcılar ise daha yüksek fiyatlardan alım yapmak zorunda kalıyor.
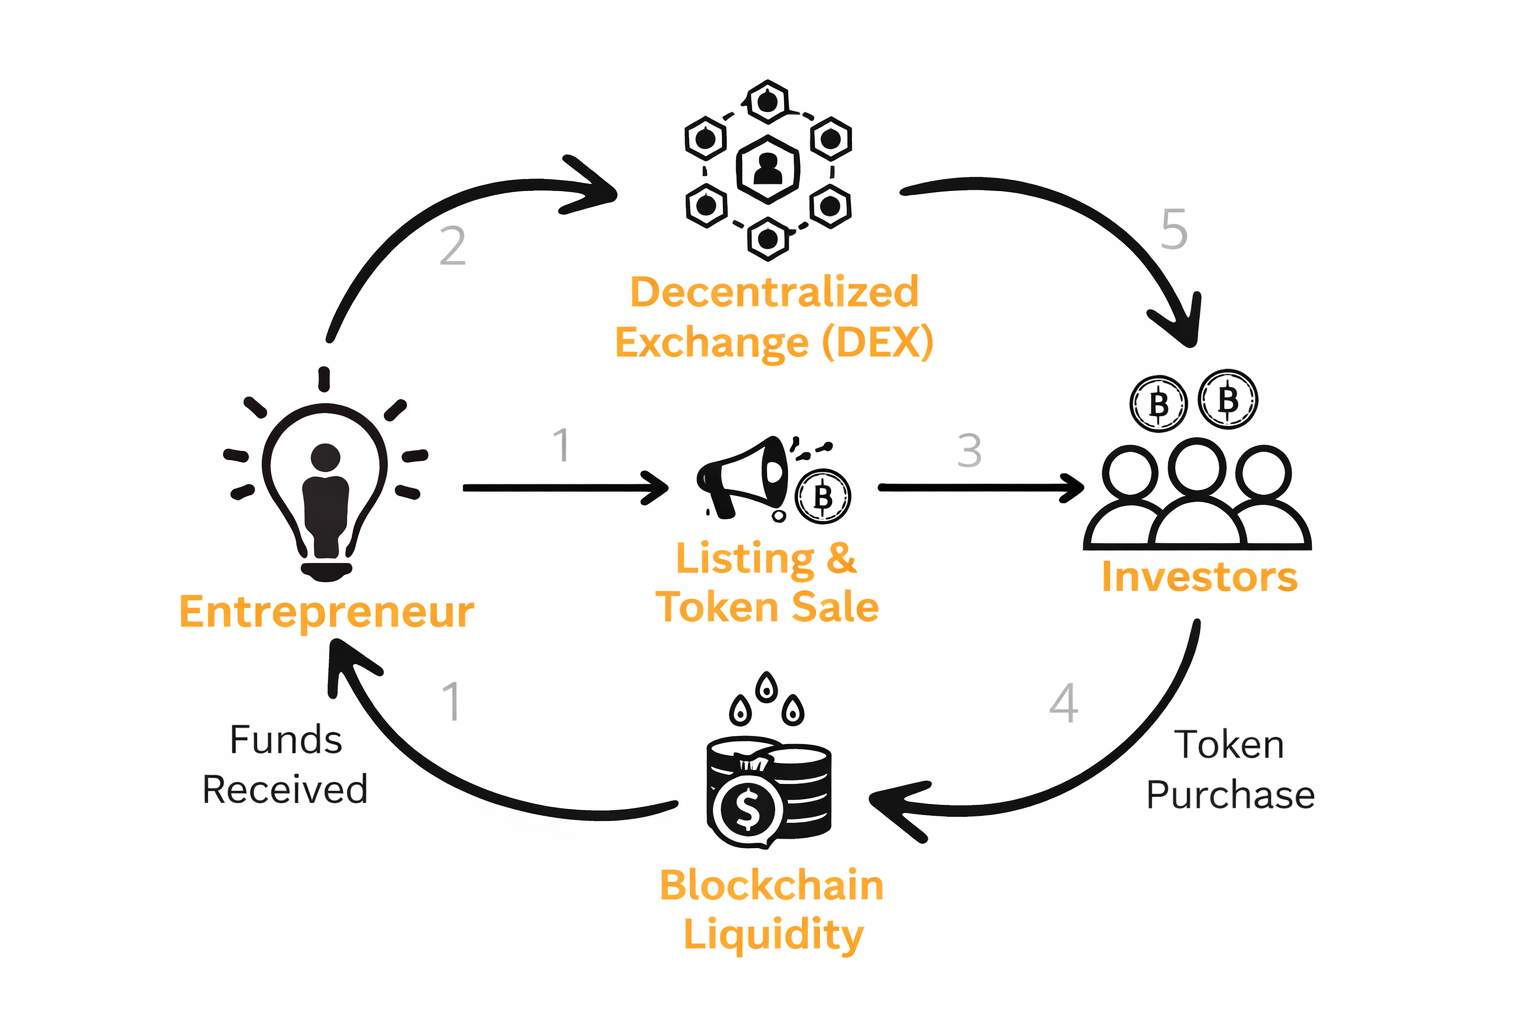
Bu dinamik, zaman içinde Solana’daki memecoin dalgasında daha da belirgin hâle geldi. Solana, özellikle Pump.fun gibi platformlar sayesinde token’ların hızla oluşturulduğu bir merkeze dönüştü. 2025 ortasına gelindiğinde yalnızca Pump.fun üzerinden 7 milyondan fazla token piyasaya sürülmüştü. Katılım IEO’lara kıyasla daha açıktı, ancak fiyat keşfi kısa bir zaman dilimine sıkışıyor, likidite hızla değişebiliyor ve katılımcıların kilitlenme sürelerini, hak ediş takvimlerini ve cüzdan dağılımlarını kendilerinin doğrulaması gerekiyordu.
Topluluk modelleri (2020’lerden günümüze): Airdrop’lar ve TGE’ler
Airdrop’lar ve TGE’ler, token dağıtımında odağı yalnızca erken dönem yatırımcıları değil, aktif kullanıcıları ödüllendirmeye kaydırdı. Birçok proje token’larını önceden satmak yerine arzı kullanım, işlem hacmi, yönetişime katılım veya ekosisteme katkı ölçütlerine göre dağıttı. Katılımcılar projeye yalnızca yatırım yapmakla kalmayıp katılım yoluyla pay kazandığı için bu yöntem daha adil algılandı.
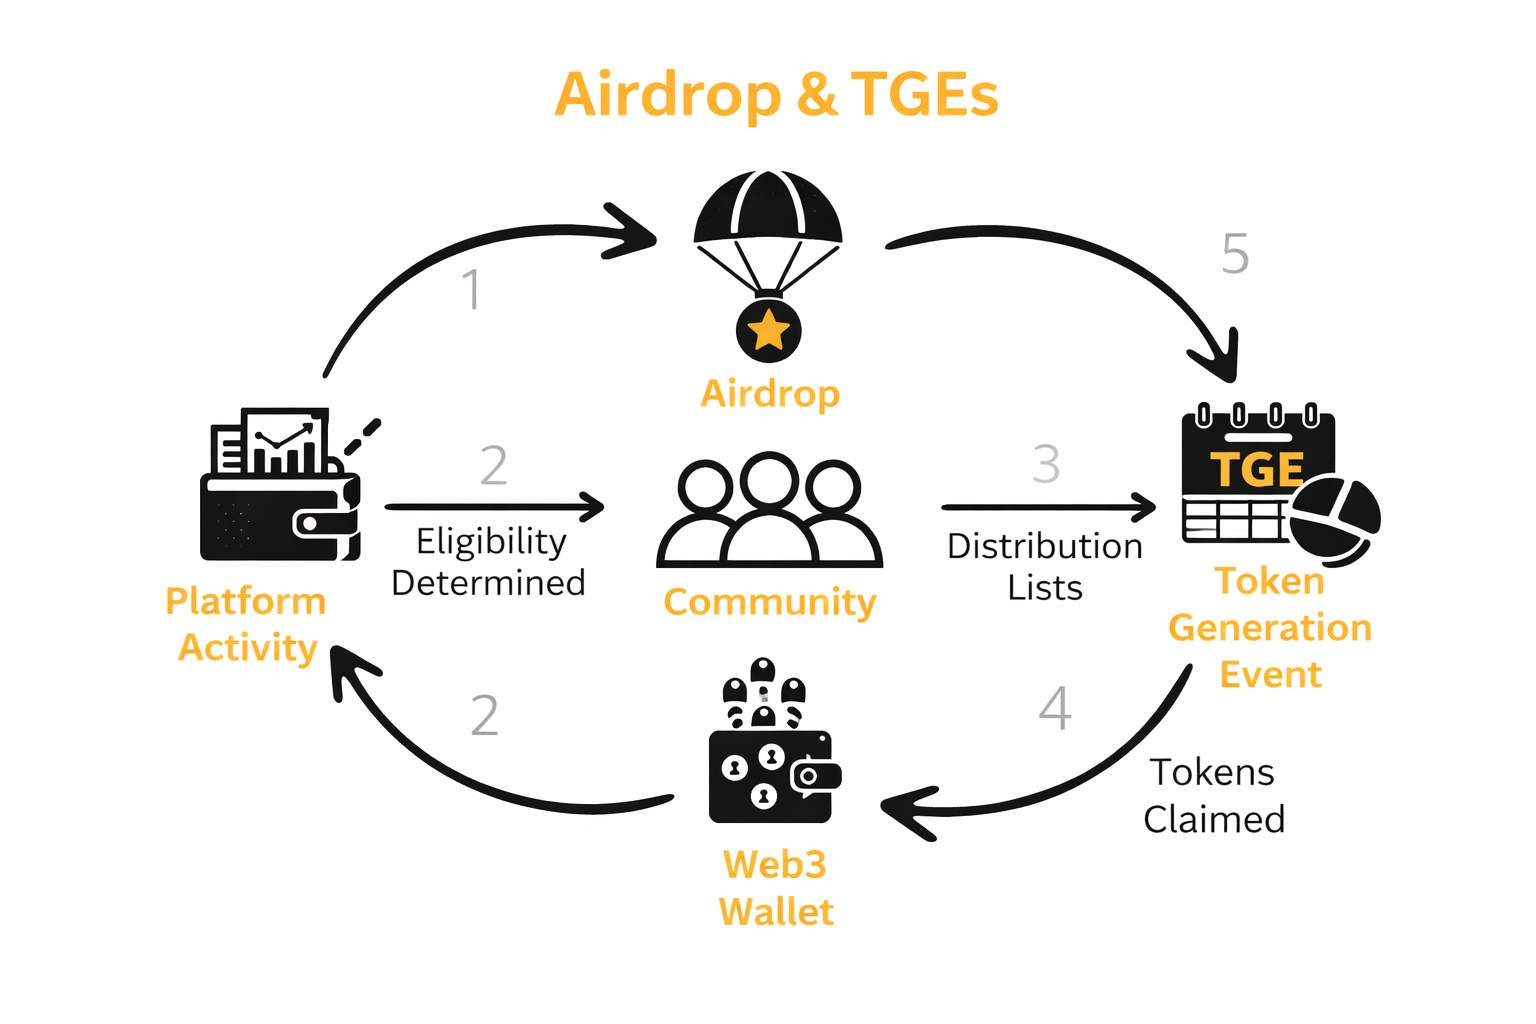
Hyperliquid, HYPE token lansmanında bu yolu izledi. TGE kapsamında toplam 1 milyar HYPE arzının yüzde 31’i airdrop yoluyla doğrudan topluluğa dağıtıldı. Kullanıcılar platformdaki işlem faaliyetleri ve etkileşimlerine göre ödül puanları kazandı; bu puanlar daha sonra token dağıtımına dönüştü. Bu yaklaşımla erken dönem kullanıcıları özel alıcılara yoğunlaşan bir arz yerine protokolün büyümesine ortak edildi.
Ancak dağıtım daha geniş kitlelere ulaşsa da listeleme günündeki hareketler kendiliğinden istikrara kavuşmadı. Geniş kapsamlı bir airdrop, içeriden kişilerin elindeki yoğunlaşmayı azaltabilir ama kısa vadeli oynaklığı ortadan kaldırmaz. Bu nedenle topluluğu önceleyen modellerde bile ilk haftanın kontrollü mü yoksa kaotik mi geçeceğini lansman mekanikleri ve likidite tasarımı belirlemeye devam ediyor.
HIP-6 kabul edilirse neler değişebilir?
HIP-6’nın Hyperliquid’de kabul edilmesi, uygulamada belirgin bir değişim yaratabilir. Ekipler Hyperliquid’i yalnızca bir işlem platformu olarak değil, token’ın tüm yaşam döngüsünü kapsayan bir mecra olarak kullanabilir. Farklı platformlarda ayrı ayrı yürütülen adımları bir araya getirmek yerine token’ı piyasaya sürebilir, fon toplayabilir, piyasa fiyatının oluşmasını sağlayabilir ve likiditeyi tek bir zincir üstü süreçte devreye alabilirler.
Hyperliquid kullanıcıları için yerel lansmanların artması, yapılandırılmış bir açık artırma modeliyle daha fazla projenin doğrudan Hyperliquid ekosisteminde yer alması anlamına gelir. Bu model, fiyat keşfi aşamasında sniping baskısını azaltmayı ve likiditenin aniden çekilmesini zorlaştırmayı amaçlıyor. Hyperliquid merkeziyetsiz bir işlem platformu olarak çalıştığı için geleneksel KYC şartları olmadan erişilebilir. Böylece kullanıcılar Web3 cüzdanları üzerinden doğrudan hesaplarını oluşturup işlem yapmaya başlayabilir. Platformu ilk kez kullanacaksanız, başlangıç için Hyperliquid kurulum kılavuzlarımıza göz atabilirsiniz.
Hyperliquid hakkında daha fazla bilgi
Özet
Hyperliquid’deki HIP-6, token lansmanlarının hızın değerlemenin önüne geçtiği, baskının yüksek olduğu tek bir ana sıkışmaması fikrine dayanıyor. Hy-CO açık artırma yapısı, fiyat oluşumunu çok sayıda bloğa yayıyor, satış süresince fonları protokolün kontrolünde tutuyor ve gelirlerin bir bölümünü VWAP bazlı başlangıç fiyatıyla HIP-2 likiditesine dönüştürüyor. Bu yöntem, son aşamada fiyatı yukarı çekme girişimlerini azaltmayı amaçlıyor. Katılımcılar daha yapılandırılmış bir alım sürecinden yararlanabiliyor. Ancak yeni tokenlar riskli olmaya devam ettiği ve mekanizmalar iyileştirilse bile erken dönem piyasaları hızlı hareket edebildiği için temel yatırım disiplinini korumak gerekiyor.
Sıkça Sorulan Sorular
Teklifler, protokolün tanıdığı uyumlu kotasyon varlıklarıyla verilir. Bunların başlıcası USDH’dir. Katılımcılar toplam bütçelerini ve token başına ödemeye razı oldukları azami fiyatı belirler. Protokol de bu bütçeyi açık artırmada kalan bloklara dağıtır.
Fiyat, Sürekli Takas Açık Artırması (Continuous Clearing Auction) aracılığıyla belirlenir. Her blokta tokenların sabit bir bölümü piyasaya sunulur ve teklifler zaman içinde tekrar tekrar eşleştirilir. Her blokta, gerçek talebe göre tek bir denge fiyatı oluşur. Bu kademeli süreç, hızın belirleyici olmasını azaltır ve kapanış anındaki yoğun baskıyı önler.
Bir teklif ancak azami fiyatı en son oluşan denge fiyatının altındaysa geri çekilebilir. Teklifiniz geçerli fiyat aralığındaysa sonuçlandırma tamamlanana kadar kilitli kalır. Bu kural, yapay talep sinyallerini önler ve açık artırmanın güvenilirliğini korur.