Empréstimos com garantia em cripto: como tomar empréstimos
Nesta página
Nesta página
- O que é um empréstimo com cripto?
- Como funciona tomar empréstimos com cripto como garantia?
- Quais são as vantagens de tomar empréstimos com criptomoedas?
- LTV e liquidação: entenda
- Tipos de empréstimos com cripto
- Empréstimos com criptoativos vs. empréstimos tradicionais
- Quanto custa um empréstimo com cripto?
- Usos comuns dos empréstimos com criptoativos
- Riscos dos empréstimos com cripto
- Quando vale a pena tomar um empréstimo com cripto?
- Como conseguir um empréstimo com cripto: passo a passo
- Dicas para tomar empréstimos com cripto
- Conclusão
- Perguntas frequentes
- •Os empréstimos com cripto permitem obter recursos sem vender os ativos digitais que você possui.
- •A maioria desses empréstimos exige garantias cujo valor supera o montante emprestado, para reduzir o risco do credor.
- •Em geral, a aprovação de empréstimos com cripto como garantia depende do valor dos ativos dados em garantia, e não da renda ou do histórico de crédito.
- •Se os preços das criptomoedas caírem, uma relação empréstimo/valor (LTV) mais alta aumenta o risco de liquidação da garantia.
As criptomoedas já formam um mercado financeiro próprio, embora boa parte de sua infraestrutura ainda esteja em desenvolvimento. No universo DeFi, os empréstimos se tornaram um dos principais casos de uso: alguns usuários fornecem ativos a pools de liquidez, enquanto outros tomam empréstimos oferecendo cripto como garantia. É possível obter empréstimos com cripto por meio de dApps como a Aave, onde smart contracts gerenciam a concessão de crédito, os juros e as liquidações. Também há empréstimos oferecidos por exchanges centralizadas, que dão acesso aos usuários por meio de um painel familiar. Este artigo explica o que são empréstimos com cripto, como funcionam e, principalmente, em que diferem dos empréstimos tradicionais.
O que é um empréstimo com cripto?
Com esses empréstimos, você pode obter dinheiro ou ativos digitais usando criptomoedas como garantia. Em vez de vender seus Bitcoin, Ethereum ou outro ativo aceito, você o deixa temporariamente bloqueado em uma plataforma de empréstimo ou protocolo DeFi.
Como os preços das criptomoedas podem oscilar rapidamente, a maioria desses empréstimos exige uma garantia superior ao valor emprestado. Isso significa que a garantia precisa valer mais do que o montante recebido. Por exemplo, talvez você precise depositar US$ 10.000 em Bitcoin para tomar US$ 5.000 em USDC. Dependendo do provedor, o empréstimo pode ser concedido em uma stablecoin, outra criptomoeda ou moeda fiduciária.
Como funciona tomar empréstimos com cripto como garantia?
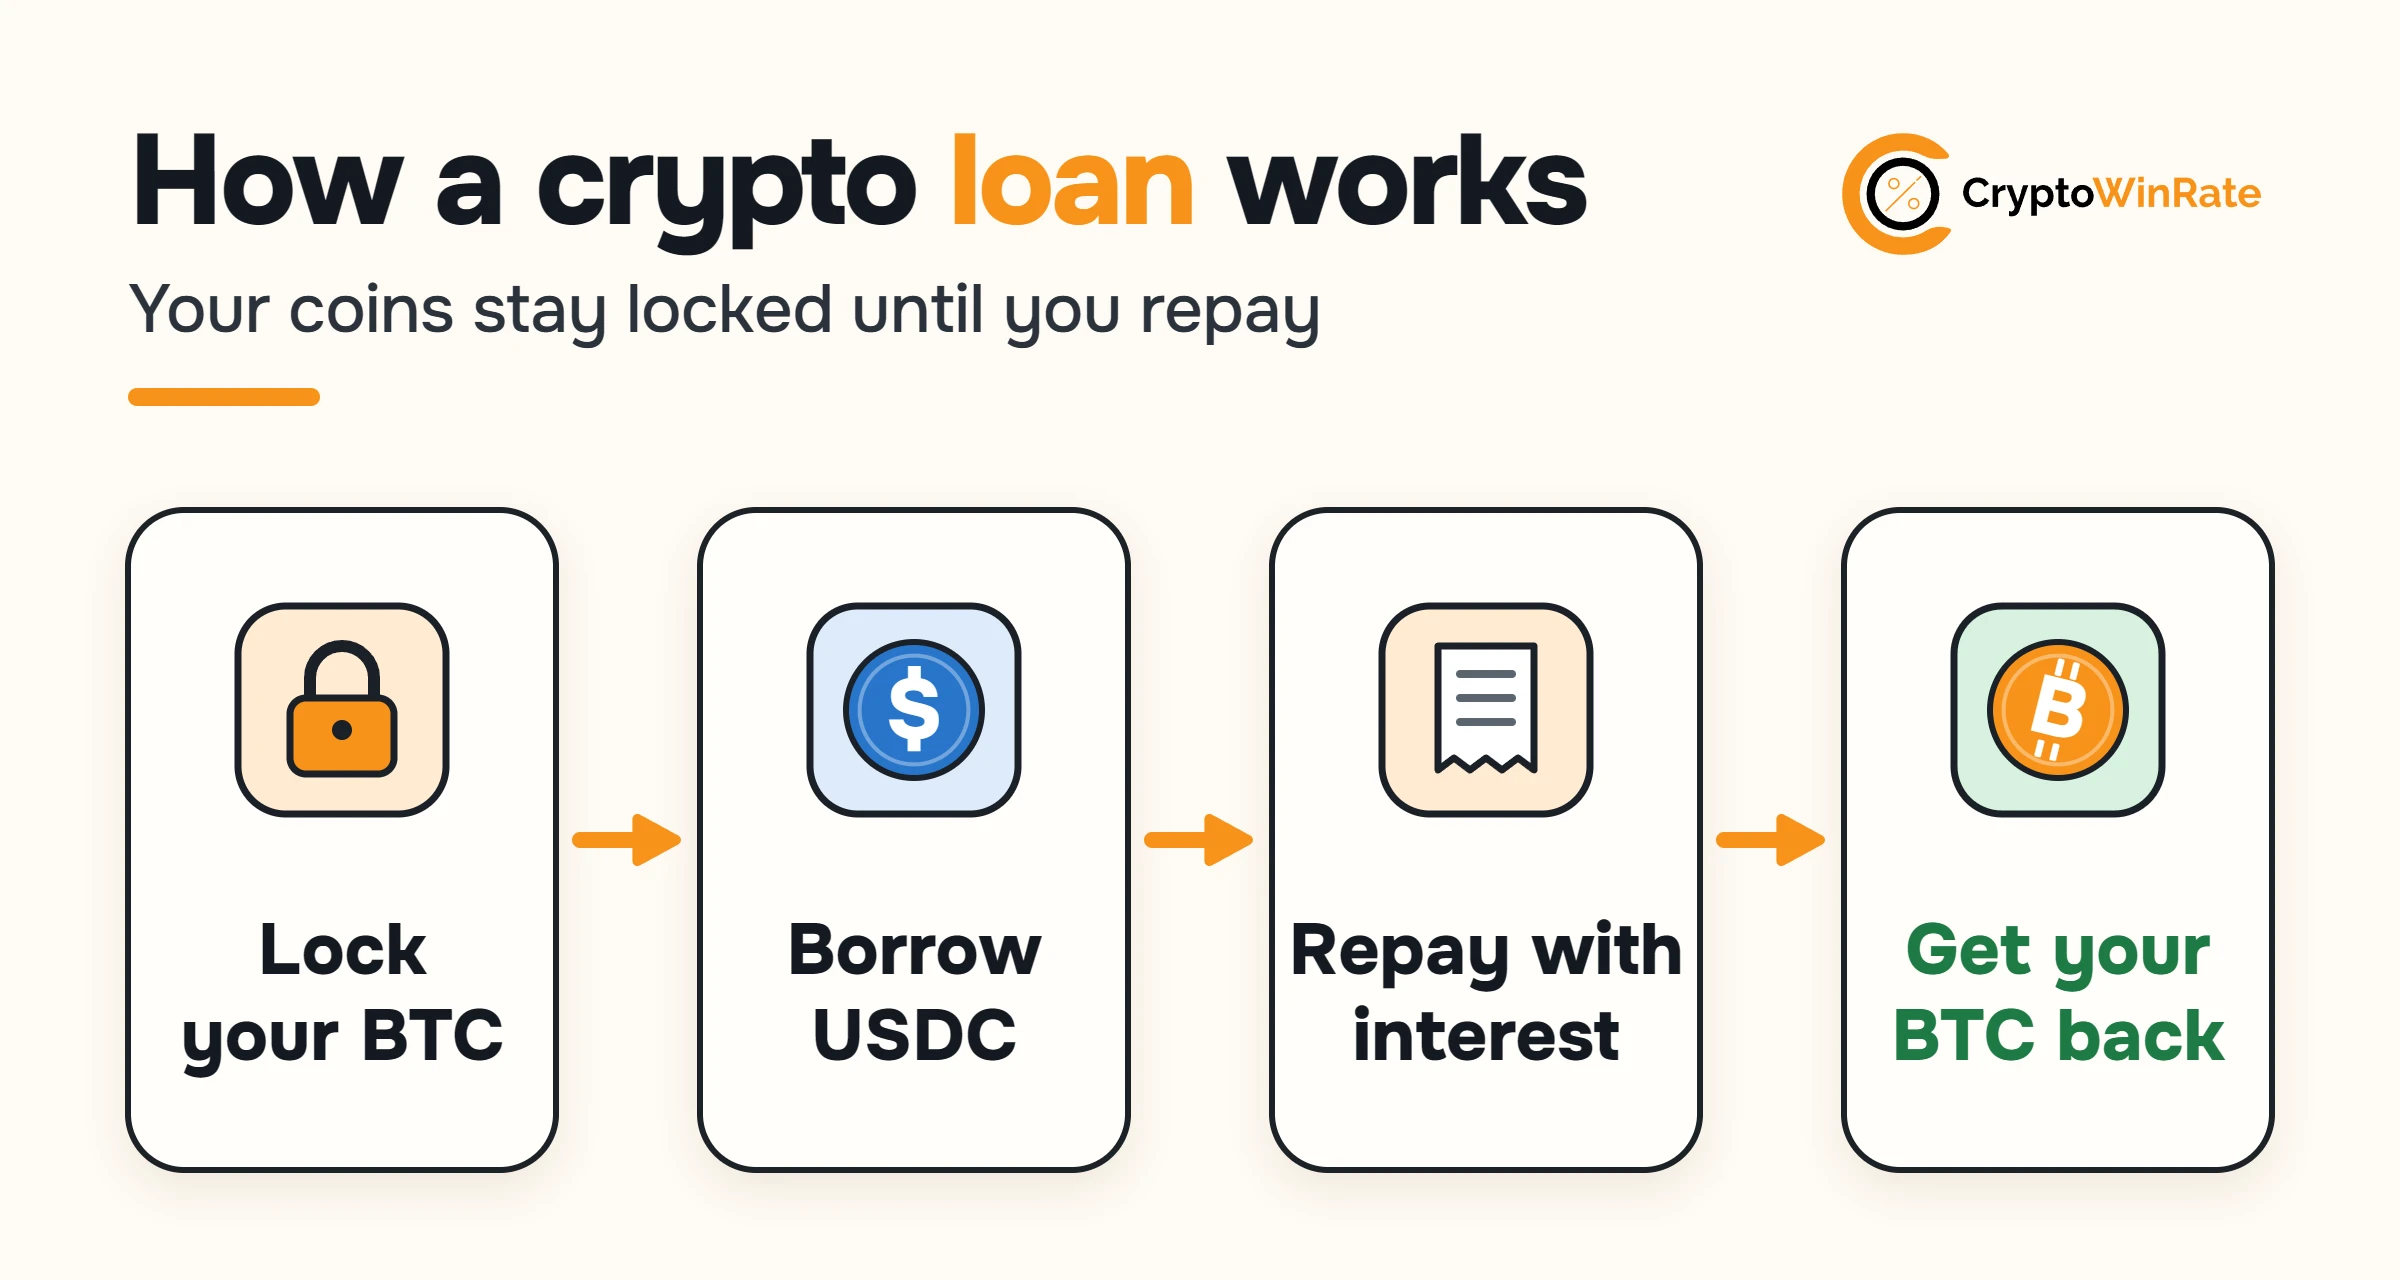
Para tomar um empréstimo com cripto como garantia, primeiro é preciso depositar um ativo aceito pela plataforma. Dependendo da plataforma, ele pode ser Bitcoin, Ethereum, stablecoins ou outras criptomoedas compatíveis.
Ao contrário dos empréstimos tradicionais, a aprovação geralmente não depende da sua renda, do seu histórico profissional ou da sua pontuação de crédito. Em vez disso, a plataforma define o valor que você pode tomar emprestado com base no valor atual da garantia e no índice loan-to-value (LTV) permitido.
Depois de escolher o valor do empréstimo, você recebe os fundos em stablecoin, outra criptomoeda ou moeda fiduciária. Sua garantia permanece bloqueada durante todo o período do empréstimo e, normalmente, não pode ser negociada nem sacada.
Os juros começam a ser acumulados assim que os fundos são liberados. Para quitar o empréstimo, você precisa devolver o valor tomado, os juros acumulados e quaisquer taxas aplicáveis. Em seguida, sua garantia é liberada. Se o valor dela cair enquanto o empréstimo estiver em aberto, talvez seja necessário depositar mais garantia ou pagar parte da dívida para evitar a liquidação.
Quais são as vantagens de tomar empréstimos com criptomoedas?
Os empréstimos com cripto oferecem diversas vantagens a quem já possui ativos digitais e precisa de recursos adicionais.
| Vantagem | O que significa |
|---|---|
| Acesso a recursos sem vender | Tome um empréstimo e mantenha suas criptomoedas como garantia. |
| Mantenha sua exposição ao mercado | Continue participando do mercado se o ativo se valorizar. |
| Sem consulta tradicional ao crédito | O valor que você pode tomar emprestado depende principalmente da garantia. |
| Processamento mais rápido | Sistemas automatizados podem liberar os recursos rapidamente. |
| Opções flexíveis de pagamento | Alguns empréstimos não têm um calendário fixo de pagamentos. |
| Diversos ativos para tomar emprestado | Receba stablecoins, criptomoedas ou moeda fiduciária. |
Essas vantagens variam conforme a plataforma, o ativo usado como garantia, a estrutura do empréstimo e a disponibilidade na sua região. Enquanto o empréstimo estiver ativo, os tomadores também ficam expostos a quedas nos preços das criptomoedas.
LTV e liquidação: entenda
Relação entre o valor do empréstimo e o da garantia, ou LTV, indica quanto você tomou emprestado em relação ao valor atual da garantia.
Por exemplo, ao tomar US$ 4.000 emprestados usando US$ 10.000 em Bitcoin como garantia, seu LTV será de 40%. Se o valor da garantia cair para US$ 6.000, o LTV sobe para 66,7%, mesmo que você não tenha tomado mais dinheiro emprestado. Os juros acumulados também podem elevar o LTV, pois aumentam o saldo devedor.
Cada plataforma define um limite de liquidação. Se esse limite for de 85%, o empréstimo de US$ 4.000 entrará em liquidação quando o valor da garantia cair para aproximadamente US$ 4.706. Nesse caso, a plataforma poderá vender parte ou a totalidade da garantia e cobrar uma penalidade de liquidação.
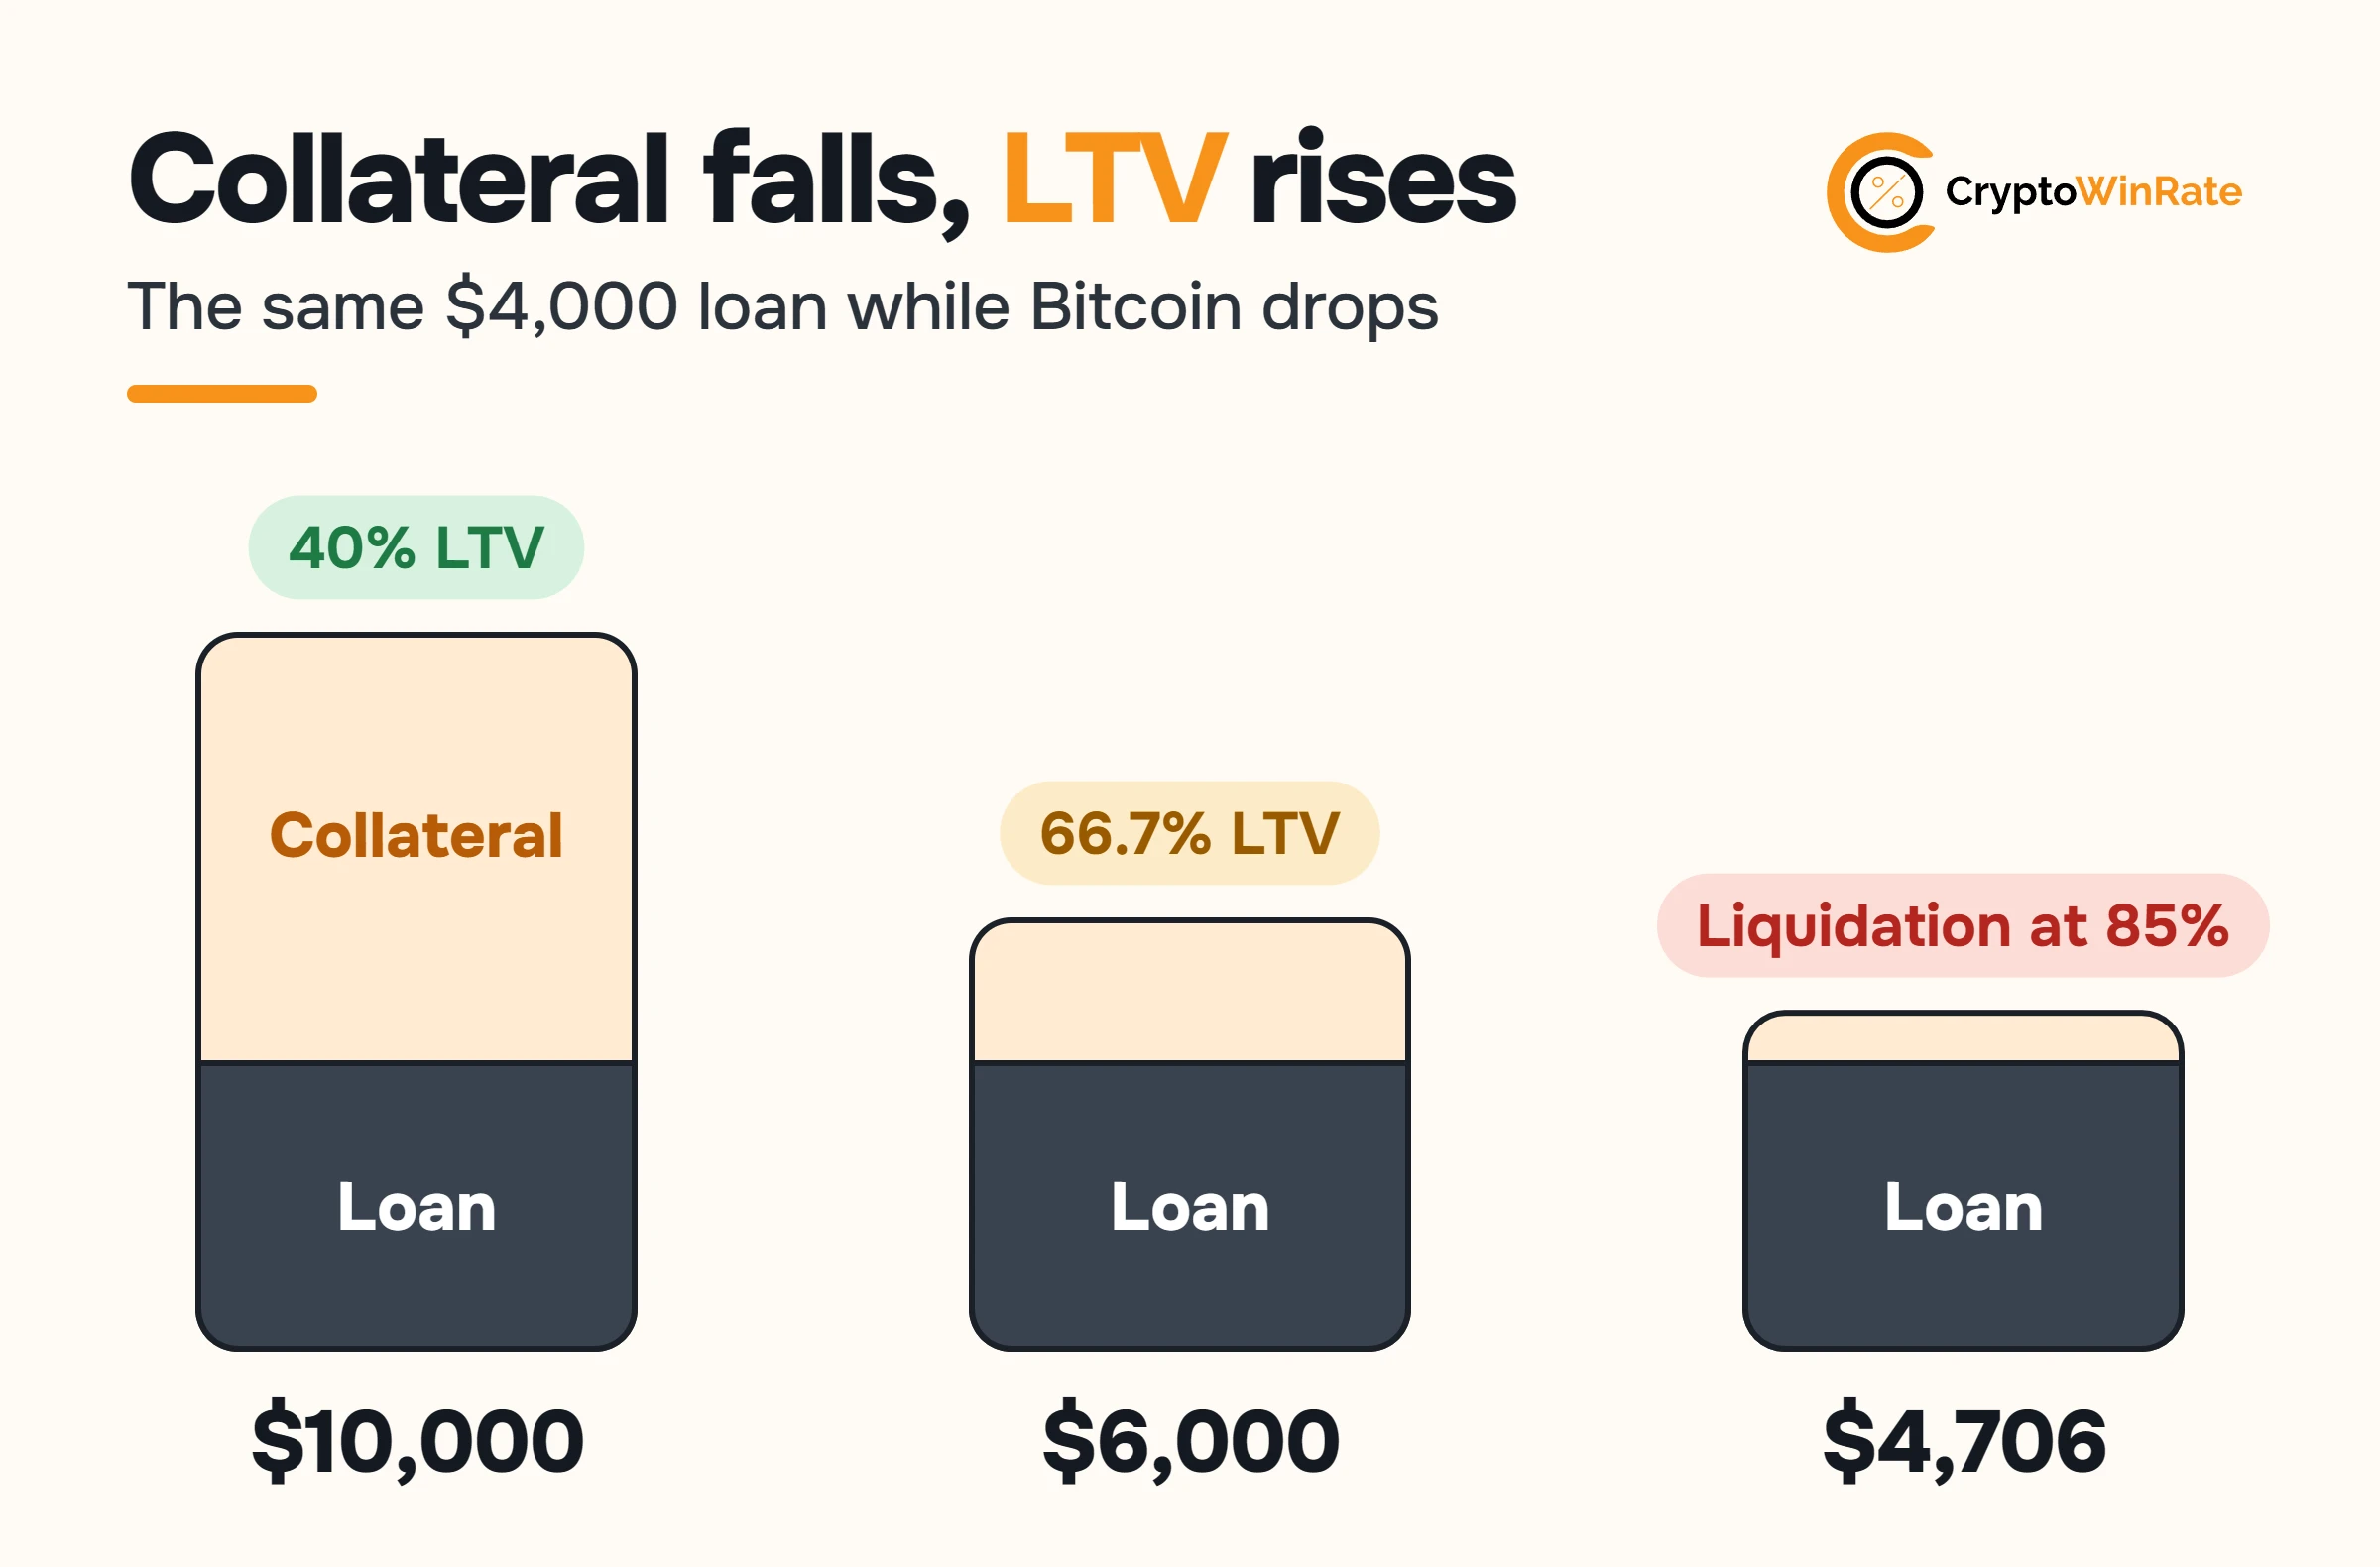
Quem toma um empréstimo pode reduzir o LTV pagando parte da dívida ou adicionando mais garantias. Começar com um LTV mais baixo dá mais margem para o preço da garantia cair, mas nenhum LTV elimina completamente o risco de liquidação.
Use nossa calculadora de LTV para empréstimos com criptomoedas para estimar seu LTV atual e o preço da garantia que acionaria o limite de liquidação definido pelo credor.
Tipos de empréstimos com cripto
Os empréstimos com cripto podem ser classificados de acordo com quem fornece os recursos e gerencia o processo. Alguns são administrados por empresas centralizadas, enquanto outros funcionam por meio de smart contracts e pools de liquidez onchain. Veja alguns dos principais tipos de empréstimos com cripto disponíveis:
Empréstimos centralizados com cripto
Exchanges e empresas de crédito oferecem empréstimos centralizados com cripto. Os usuários depositam a garantia em uma conta administrada pela plataforma e recebem stablecoins, criptomoedas ou moeda fiduciária. Pode ser necessário verificar a identidade.
Empréstimos DeFi com cripto
Os empréstimos DeFi funcionam por meio de dApps como a Aave. Os usuários conectam uma wallet, depositam garantias em um pool de liquidez e tomam emprestado um ativo aceito. Smart contracts gerenciam os juros, os pagamentos e as liquidações.
Empréstimos Exchange-DeFi
Os empréstimos Exchange-DeFi combinam uma interface centralizada com empréstimos on-chain. Os usuários gerenciam o empréstimo por meio de uma exchange, enquanto um protocolo DeFi fornece a liquidez e os smart contracts necessários. A conexão da Coinbase entre os usuários e o Morpho é um exemplo.
Empréstimos relâmpago
Os empréstimos relâmpago permitem tomar cripto emprestado sem oferecer garantias, desde que o valor seja pago na mesma transação da blockchain. Se o pagamento não for realizado, toda a transação é revertida. Eles são usados principalmente por desenvolvedores e traders experientes em operações de arbitragem, troca de garantias e liquidações.
Empréstimos com criptoativos vs. empréstimos tradicionais
Tanto os empréstimos com criptoativos quanto os tradicionais envolvem o recebimento de recursos emprestados e o pagamento de juros. No entanto, a avaliação dos tomadores e a gestão das garantias são diferentes.
| Critério | Empréstimos com criptoativos | Empréstimos tradicionais |
|---|---|---|
| Critério de aprovação | Valor da garantia em criptoativos. | Renda e histórico de crédito. |
| Consulta de crédito | Geralmente, não é exigida. | Normalmente, é exigida. |
| Garantia | Criptomoedas. | Imóvel, poupança ou nenhuma. |
| Recursos recebidos | Cripto, stablecoins ou moeda fiduciária. | Moeda fiduciária. |
| Processamento | Frequentemente, automatizado. | Pode exigir aprovação manual. |
| Juros | Fixos ou variáveis. | Fixos ou variáveis. |
| Pagamento | Flexível ou programado. | Geralmente, em parcelas programadas. |
| Inadimplência | A garantia pode ser liquidada. | Cobrança ou apreensão de bens. |
| Proteção ao consumidor | Varia conforme a jurisdição. | Proteções mais consolidadas. |
Os empréstimos com criptoativos podem ser processados mais rapidamente e exigir menos documentação, mas as garantias podem ser liquidadas rapidamente. Em geral, os empréstimos bancários demoram mais para ser aprovados, mas oferecem cronogramas de pagamento mais claros e maior proteção ao consumidor.
Quanto custa um empréstimo com cripto?
Os juros são o principal custo de um empréstimo com cripto e geralmente são apresentados como uma taxa percentual anual. A taxa pode ser fixa ou variável. As taxas variáveis mudam conforme a demanda do mercado e a liquidez disponível para o ativo emprestado.
Quem toma um empréstimo também deve verificar se há custos adicionais, como:
- Taxas de processamento ou de abertura
- Taxas da rede blockchain
- Custos de conversão para stablecoins
- Taxas de saque em moeda fiduciária
- Taxas por quitação antecipada
- Penalidades por liquidação
Algumas plataformas acrescentam as taxas de processamento ao saldo devedor. Isso significa que o tomador também pode pagar juros sobre essas taxas.
A taxa de juros anunciada nem sempre corresponde ao custo total do empréstimo. Antes de aceitá-lo, calcule os juros, as taxas da plataforma, os custos da rede e o valor necessário para quitar a dívida por completo.
Exemplo de empréstimo de cripto da Coinbase
A Coinbase permite que usuários elegíveis tomem empréstimos em USDC usando criptoativos compatíveis como garantia. No entanto, a Coinbase não concede o empréstimo diretamente. A plataforma oferece uma interface para acessar o protocolo de empréstimos Morpho na Base.
Imagine que você deposita US$ 10.000 em Bitcoin como garantia e toma US$ 4.000 emprestados em USDC. O LTV inicial seria de 40%. O Bitcoin permanece bloqueado na Morpho enquanto o empréstimo estiver ativo, e os juros são acumulados a uma taxa variável.
Os empréstimos da Coinbase não têm prazo fixo, pagamento mínimo ou data de vencimento. Você pode quitar parte ou todo o saldo devedor quando quiser. Depois que o empréstimo, os juros e as taxas forem pagos, a garantia é liberada.
Atualmente, a Coinbase usa um LTV de liquidação de 86%. Se o empréstimo atingir esse nível porque o valor da garantia caiu ou porque os juros aumentaram a dívida, a garantia poderá ser liquidada, com a cobrança de uma penalidade adicional. A Coinbase também cobra uma taxa de processamento sempre que um usuário toma um empréstimo ou aumenta o valor de um empréstimo existente.
Usos comuns dos empréstimos com criptoativos
Os empréstimos com criptoativos podem atender a necessidades pessoais, empresariais e on-chain. Dependendo do provedor, os tomadores podem usar os recursos para:
- Despesas pessoais: pagar contas, despesas médicas ou outros gastos de curto prazo.
- Necessidades empresariais: administrar o capital de giro, comprar equipamentos ou pagar despesas operacionais.
- Acesso a stablecoins: tomar USDC ou USDT emprestado para pagamentos e transações on-chain.
- Trading e hedge: tomar um ativo emprestado para operar, proteger uma posição existente ou vendê-lo a descoberto.
- Investimentos adicionais: usar os recursos emprestados para comprar mais criptoativos ou outros ativos.
- Entrada para a compra de um imóvel: alguns provedores já permitem que compradores usem criptoativos como garantia, em vez de vendê-los para levantar dinheiro.
Usar um empréstimo com criptoativos para investir aumenta a alavancagem. Se tanto a garantia quanto o ativo comprado perderem valor, as perdas podem crescer rapidamente. Os tomadores também devem verificar se o provedor restringe o uso dos recursos do empréstimo.
Um exemplo de uso para dar entrada em um imóvel é a parceria da Coinbase com a Better Mortgage, que permite a compradores elegíveis nos EUA oferecer Bitcoin como garantia para financiar a entrada de um imóvel. Os tomadores precisam depositar BTC no valor de pelo menos 250% do montante do empréstimo para a entrada, além de passar pelas verificações de crédito e de financiamento imobiliário habituais da Better. Diferentemente dos empréstimos tradicionais com criptoativos, as oscilações rotineiras do preço do Bitcoin não provocam chamadas de margem nem pedidos de reforço da garantia. No entanto, o Bitcoin oferecido como garantia só é devolvido após a quitação ou o refinanciamento integral da hipoteca, e a Better poderá vendê-lo se o pagamento estiver atrasado há 60 dias. Os membros da Coinbase One aprovados pela Better também podem receber até US$ 10.000 em créditos para custos de fechamento.
Riscos dos empréstimos com cripto
Oferecer ativos como garantia não torna um empréstimo em cripto de baixo risco. A garantia serve principalmente para proteger o credor caso o tomador não consiga pagar.
| Risco | Impacto para quem toma o empréstimo |
|---|---|
| Risco de liquidação | A queda dos preços pode levar à venda da garantia. |
| Juros variáveis | O custo do empréstimo pode aumentar sem aviso. |
| Risco da plataforma | A empresa pode falir ou suspender os saques. |
| Risco dos smart contracts | Falhas no código ou exploits podem afetar os fundos. |
| Risco dos oráculos | Preços incorretos podem acionar a liquidação. |
| Risco das stablecoins | O ativo tomado emprestado pode perder sua paridade. |
| Risco de rede | Congestionamentos podem atrasar o pagamento ou o depósito de garantias. |
| Risco regulatório | O acesso ao empréstimo ou suas condições podem mudar. |
| Risco tributário | A liquidação pode gerar uma alienação sujeita à tributação. |
Quando vale a pena tomar um empréstimo com cripto?
Um empréstimo com cripto pode fazer sentido quando você tem ativos valiosos em criptomoedas, precisa de liquidez temporária e dispõe de uma forma confiável de pagar a dívida sem depender do preço da garantia.
| Quando um empréstimo pode fazer sentido | Quando um empréstimo pode não fazer sentido |
|---|---|
| Você precisa de dinheiro por um período curto. | Você precisa de financiamento de longo prazo. |
| Você tem uma fonte de recursos para pagar a dívida. | O pagamento depende da valorização das criptomoedas. |
| Você consegue manter um LTV mais baixo. | Você precisa tomar o valor máximo do empréstimo. |
| Você consegue acompanhar a posição. | Você não consegue monitorar os preços das garantias. |
| Você tem garantias adicionais. | Todas as suas economias já estão comprometidas. |
| O custo do empréstimo é viável. | As taxas superam o benefício de tomar o empréstimo. |
Como conseguir um empréstimo com cripto: passo a passo
O processo exato depende de você usar uma plataforma centralizada ou um protocolo DeFi, mas as etapas principais são semelhantes.
Passo 1: Escolha o tipo de empréstimo
Decida se quer tomar um empréstimo por meio de uma plataforma centralizada, de um protocolo DeFi ou de um serviço de crédito integrado a uma exchange.
Passo 2: Verifique a disponibilidade na sua região
Confirme se o serviço opera no seu país e se exige verificação de identidade.
Passo 3: Confira os ativos aceitos
Verifique quais criptomoedas podem ser usadas como garantia e se o empréstimo é concedido em moeda fiduciária, stablecoins ou outro ativo.
Passo 4: Compare as condições do empréstimo
Confira a taxa de juros, as tarifas, o LTV máximo, o limite de liquidação, as condições de pagamento e a penalidade por liquidação.
Passo 5: Crie uma conta ou conecte uma carteira
Conclua as verificações exigidas em uma plataforma centralizada ou conecte uma carteira compatível a um dApp DeFi.
Passo 6: Deposite a garantia
Transfira as criptomoedas aceitas e confirme quanto você pode tomar emprestado usando esses ativos como garantia.
Passo 7: Escolha o valor do empréstimo
Escolha um valor que mantenha uma margem suficiente entre o LTV inicial e o limite de liquidação.
Passo 8: Revise e receba o empréstimo
Antes de aceitar, confirme o valor total da dívida, a taxa de juros, as tarifas e o preço de liquidação.
Passo 9: Monitore a posição e pague a dívida
Acompanhe o valor da garantia e os juros acumulados. Pague a dívida ou adicione garantias se o LTV começar a se aproximar do limite de liquidação.
Dicas para tomar empréstimos com cripto
Um empréstimo com cripto exige acompanhamento constante, pois o valor das garantias, as taxas de juros e o risco de liquidação podem mudar enquanto o empréstimo estiver em aberto.
- Evite usar o LTV máximo: Tomar emprestado todo o valor disponível deixa pouca margem para uma queda do mercado.
- Calcule o preço de liquidação: Saiba quanto o valor da garantia pode cair antes que a plataforma comece a vendê-la.
- Planeje o pagamento: O pagamento deve vir da sua renda ou de fundos disponíveis, e não apenas da expectativa de que os preços das criptomoedas vão subir.
- Mantenha garantias adicionais disponíveis: Garantias extras podem ajudar a reduzir o LTV durante uma queda brusca.
- Configure alertas de preço e LTV: As notificações podem dar tempo para você pagar parte da dívida ou adicionar garantias.
- Confira as taxas de juros variáveis: Uma taxa inicial baixa pode aumentar conforme muda a demanda por empréstimos.
- Compare todas as tarifas: Considere os custos de processamento, rede, conversão, saque e liquidação.
- Entenda como as garantias são custodiadas: Verifique onde os ativos ficam armazenados e se o provedor pode reutilizá-los.
- Evite alavancagem desnecessária: Usar o valor do empréstimo para comprar mais criptomoedas voláteis pode ampliar rapidamente as perdas.
- Revise o empréstimo regularmente: Monitore o valor da garantia, os juros acumulados e a distância até a liquidação.
Conclusão
Os empréstimos com cripto já não se limitam a usuários de DeFi familiarizados com smart contracts. Hoje, eles também aparecem nos painéis de exchanges conhecidas, facilitando o acesso a empréstimos com Bitcoin, Ethereum e outros ativos como garantia. Ainda assim, a experiência pode variar bastante, dependendo de o empréstimo ser oferecido por uma exchange, um credor ou um protocolo on-chain. Se conhecer melhor os empréstimos com cripto despertou seu interesse em saber quais plataformas administram os ativos dos usuários de forma responsável, nossa lista das exchanges de criptomoedas mais seguras analisa sistemas de segurança, regulação, comprovantes de reservas, mecanismos de seguro e como as exchanges reagiram quando algo deu errado.
Perguntas frequentes
Sim. Algumas plataformas de empréstimo de criptoativos permitem que os usuários depositem Bitcoin como garantia e recebam moeda fiduciária ou stablecoins. As moedas disponíveis e as formas de saque variam conforme a plataforma.
O valor depende do montante da garantia e do LTV máximo da plataforma. Se sua garantia valer US$ 10.000 e o LTV máximo for de 50%, você poderá pegar emprestado até US$ 5.000.
A maioria dos empréstimos em cripto com garantia não exige análise de crédito tradicional. No entanto, plataformas centralizadas ainda podem exigir a verificação de identidade para liberar o acesso.
Em geral, empréstimos em cripto exigem garantia. Flash loans não exigem, mas precisam ser tomados e pagos dentro da mesma transação na blockchain.
Com o aumento do valor da garantia, o LTV diminui e o empréstimo fica mais distante da liquidação. Algumas plataformas podem então permitir que você retire parte da garantia ou pegue emprestado um valor adicional.
Os juros podem continuar se acumulando, e a garantia pode acabar sendo liquidada conforme os termos da plataforma. Plataformas que oferecem empréstimos com prazo fixo também podem cobrar multas por atraso ou inadimplência.