HIP-6:Hyperliquid 代币发行拍卖提案

- •Hyperliquid 上的 HIP-6 引入连续清算拍卖(CCA)模式,将价格发现分散到多个区块中进行,而不是集中在单一上币时点。
- •该提案将 HIP-1 部署与 HIP-2 流动性注入衔接起来,拍卖期间资金由协议托管,5% 的费用则划入 Assistance Fund。
- •如果获得批准并得到广泛采用,Hyperliquid 上的 HIP-6 有望使该平台成为覆盖代币发行、融资和链上流动性启动全流程的服务平台。
即便是入行多年的加密货币从业者,代币发行也总让人倍感压力。参与者想尽早入场,又怕价格涨得太快而错失机会;团队则要筹集资金,同时还得避免随意定价,以免日后显得荒唐。大家还会担心那些常见问题:机器人抢先成交、内部人士抛售、流动性不足,以及普通交易者尚未入场,市场就已乱成一团。Hyperliquid 上的 HIP-6 正试图解决发行过程中最关键的时刻,也就是上线时刻。它将更多流程放到链上,让早期价格随着时间逐步形成,而不是瞬间定格。
HIP-6 是一项面向 Hyperliquid 区块链的社区提案。Hyperliquid 是一个专注于交易和金融服务的高速去中心化平台。简单来说,HIP-6 提出了一套新机制,让任何人都能直接在 Hyperliquid 网络上,以公平、自动化的方式发行新的加密货币代币。
HIP-6 如何运作
Hyperliquid 上的 HIP-6 并不打算改变代币的功能,也不涉及协议的收入模式。它着眼于代币生命周期的第一个星期,因为大多数结构性风险会在此时显现,早期定价也会影响市场对代币的长期认知。该机制围绕三个核心环节展开:资本募集、渐进式价格发现,以及在不把市场推入单一高压时刻的前提下启动可交易流动性。
该机制不会把所有流程挤在一个上币区块内,而是通过持续数天的拍卖,稳步释放代币供应,并不断撮合买卖需求。这样一来,市场可以分阶段形成估值,而不是经历一次剧烈的价格飙升。拍卖期间,资金由协议托管,结算则按照明确的规则进行。
HIP-6 并非独立运行的一层。它与 HIP-1 和 HIP-2 直接衔接,建立在 Hyperliquid 现有功能之上,并将这些组件整合成一套结构化的代币发行框架,与更广泛的生态系统相契合。
基于 HIP-1 和 HIP-2 构建
要理解 Hyperliquid 上的 HIP-6,就需要先了解 Hyperliquid 已有的功能。HIP-1 是在 Hyperliquid 上发行新代币的基础层,团队可以无许可地部署代币并建立现货市场,但 HIP-1 本身并不能解决融资或早期定价问题。HIP-2 是流动性层,Hyperliquid 可以借此注入自动化订单簿流动性,避免新市场上线时订单簿空空如也、买卖价差剧烈波动。HIP-6 则位于两者之间,填补了团队通常需要在链下处理的环节。
如今大多数代币发行中,团队会先在其他地方筹资,随后再转到链上,试图用一个估算出来的价格和稀薄的订单簿启动交易。问题往往就出在这里:由于缺少将真实供需有序匹配的机制,机器人、狙击交易者和突然抛售便会接踵而至。HIP-6 改变了这一流程,团队完成 HIP-1 部署步骤后,可以直接进行原生发行拍卖;拍卖逻辑则运行在 HyperCore 内部,因此无需信任外部运营方。
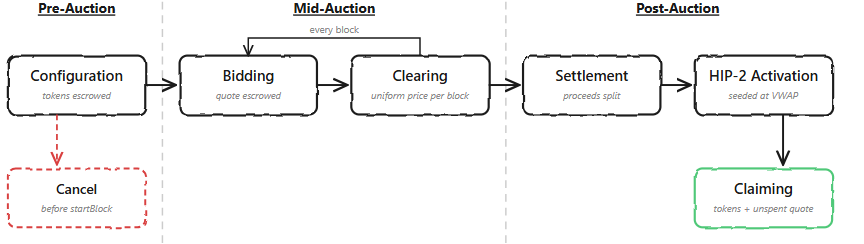
Hy-CO 生命周期 | 来源:James Evan 在 X
Hyperliquid 上 HIP-6 的核心机制基于 Uniswap 的连续清算拍卖(CCA)模型,并针对 Hyperliquid 原生订单簿(CLOB)架构进行了调整。因此,协议并非只在拍卖结束时清算一次,而是在多个区块中反复清算。每个区块都会释放少量代币、撮合买单并计算该区块的统一清算价格。因此,价格不取决于谁先按下按钮,而取决于参与者愿意支付多少,以及实际需求有多大。
这套机制还设置了一些规则,显然是为了减少操纵行为和混乱的发行过程。拍卖期间,代币在现货订单、转账乃至 HyperEVM 操作方面都会被冻结,因此价格形成过程中,参与者不会受到其他市场或内部转账的干扰。竞价不会在提交所在区块立即生效,而是从下一个区块起生效,这可以减少低延迟参与者试图影响同一区块清算结果的投机操作。当然,这也存在取舍:如果你设定了较高的最高出价,而清算价格进入你的出价范围,就不能想退出便退出。这是有意为之,因为整个拍卖机制依赖参与资金作出真实承诺,而不是发出虚假信号。
拍卖流程分步解析
团队完成 HIP-1 部署步骤后即可登记拍卖,并设置核心参数,包括拍卖代币数量、最长约一周的拍卖期限、可选的底价、可选的最低融资额,以及将部分收益用于 HIP-2 流动性注入的比例。参与者使用对应的报价资产竞价,通常是 USDH,同时设定预算和愿意为每枚代币支付的最高价格。协议会将预算分摊到拍卖剩余的各个区块中,而不是一次性全部用完。
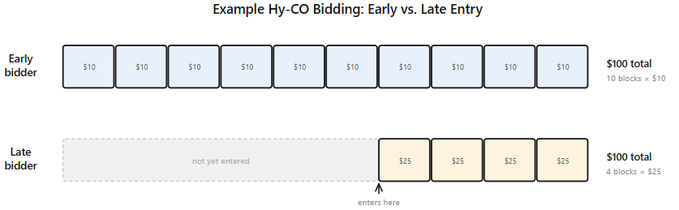
竞价机制 | 来源:James Evan 在 X
每个区块都会按固定速率释放代币,并通过将需求与已释放的供应量匹配来计算统一清算价格。因此,出价高于清算价格的参与者可以成交,低于清算价格的则无法成交。
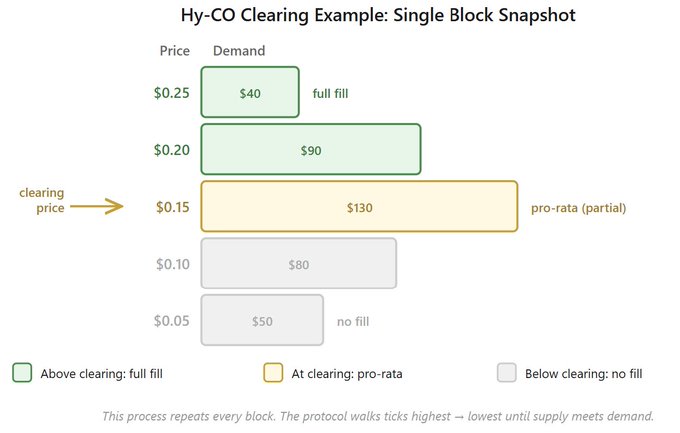
清算机制 | 来源:James Evan 在 X
拍卖结束后,协议会通过一次原子化操作完成结算:5% 的协议费用划入 Assistance Fund,按设定比例划出的部分收益则用于注入 HIP-2 流动性,注入价格根据最后一个窗口的 VWAP 计算,剩余收益归部署方所有。
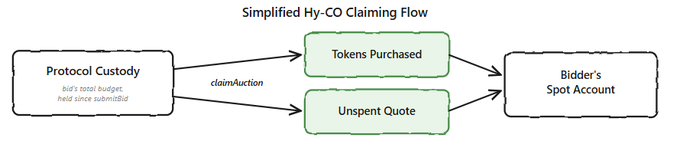
申领逻辑 | 来源:James Evan 在 X 上发布
对 Hyperliquid 用户和 HYPE 持有者的益处
从用户角度看,Hyperliquid 上的 HIP-6 旨在提供更清晰的参与方式:价格可以在拍卖过程中逐步形成,拍卖期间资金和代币由协议托管,而不是放在团队钱包或可能突然消失的第三方手中。
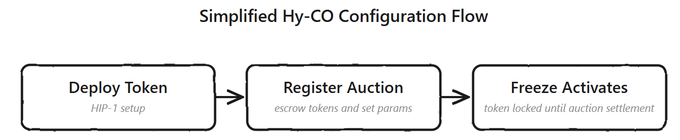
Hy-CO 配置逻辑 | 来源:James Evan 在 X 上发布
这项提案与 HYPE 持有者的关联虽然是间接的,却很重要,因为它会将手续费转入 Assistance Fund。随着生态内项目发行增多、现货交易更加活跃,手续费收入也可能随之增加,从而在长期内为整个 Hyperliquid 系统提供支持。
相关阅读:Hyperliquid 深度评测
代币发行模式的演变
要理解 Hyperliquid 上的 HIP-6,不妨把它看作是对早期代币发行模式缺陷的又一次改进尝试。此前的模式始终没能彻底解决几个问题,尤其是价格发现不充分、流动性管理混乱,以及普通交易者与自动化抢跑者之间没完没了的博弈。
早期阶段(2014 至 2018 年):ICO
以太坊 ICO 常被视为早期成功案例,它证明了互联网原生融资模式行得通。但此后整个 ICO 热潮的发展并不理想。仅 2017 年,ICO 募资额估计就达到 50 亿美元;然而,后续研究显示,近 80% 的相关项目最终失败或与欺诈行为有关。问题很简单:许多代币采用固定价格或简单的分档定价,真正的市场定价要等到上线后才开始,因此留下了巨大的套利空间,内部人士也能借此获利。
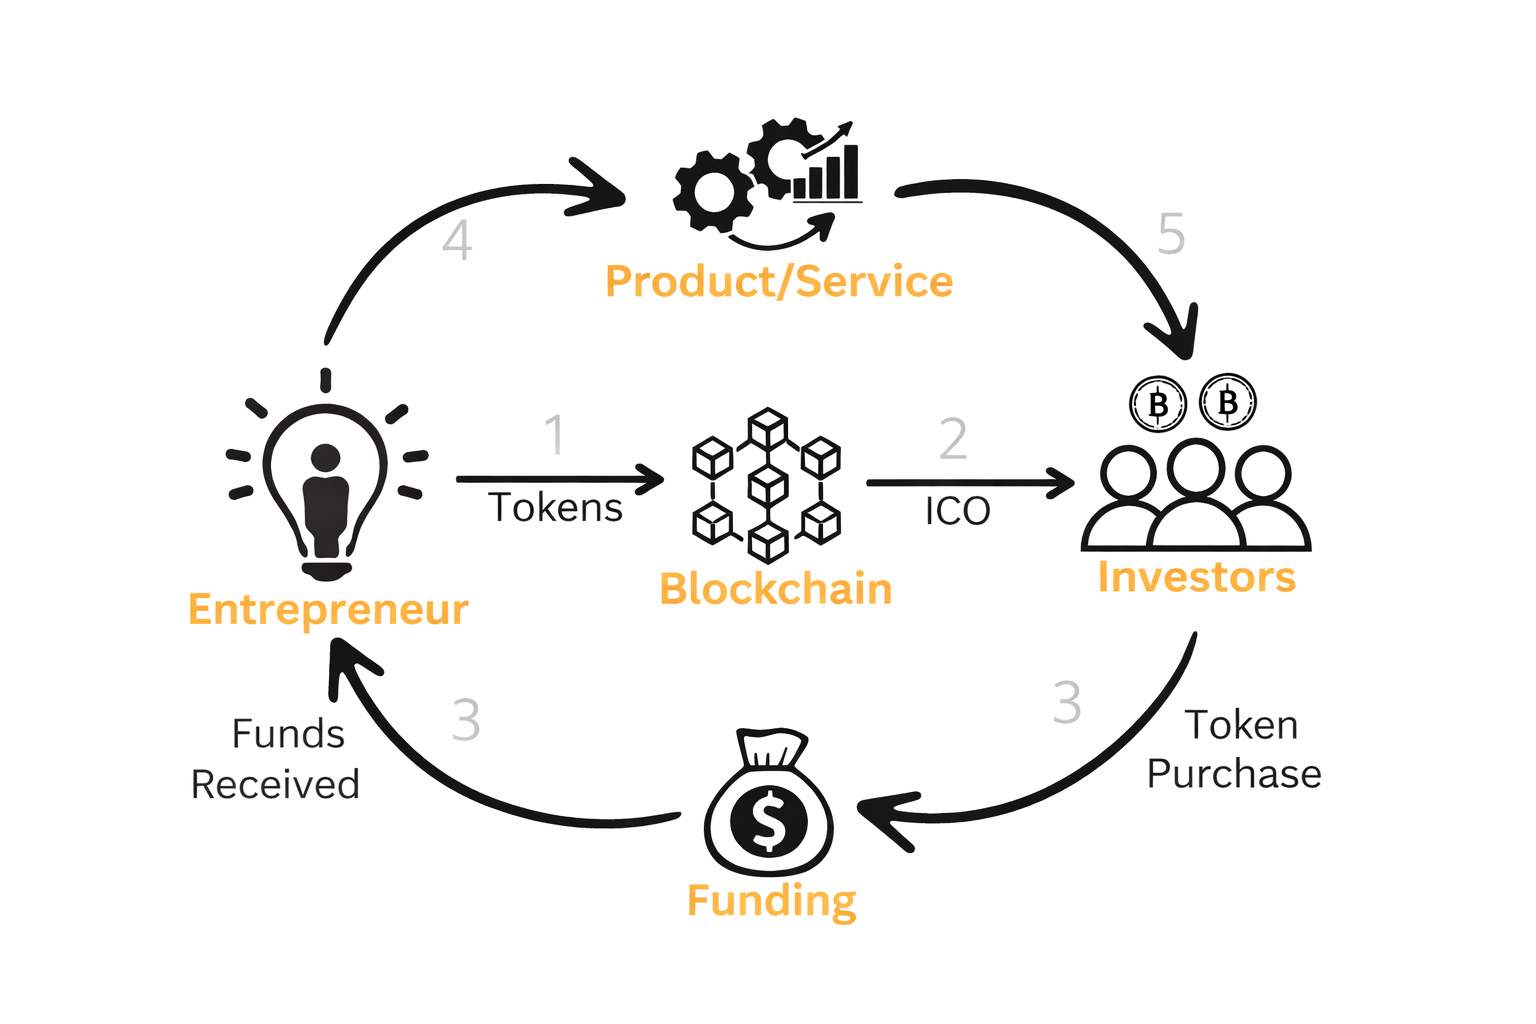
当时,许多团队只经过简单审核便募集了巨额资金。有些项目募资后便销声匿迹,另一些则迟迟未能交付产品;一旦出现问题,参与者几乎得不到保护,因为锁仓和执行机制往往薄弱,甚至根本不存在。没有锁仓期,投资者就能轻易离场,给其他参与者造成损失。Filecoin 等项目曾成功募资 2.75 亿美元,但从整体来看,这轮热潮仍让许多个人投资者蒙受损失,也削弱了市场对直接代币募资的信心。
中心化改良(2019 年起):IEO
随后,行业转向 IEO,由交易所承办代币销售,主打经过审核、更安全,以及上线流程更顺畅。Binance Launchpad 等平台成为这一模式的代表。交易所在开放代币销售前会审核项目,既减少了明显的欺诈行为,也补上了许多 ICO 缺乏的尽职调查环节。多个项目通过这种方式募集了大量资金,Polygon(原名 MATIC)等代币也经由 Binance Launchpad 发行,并在早期获得了市场关注。
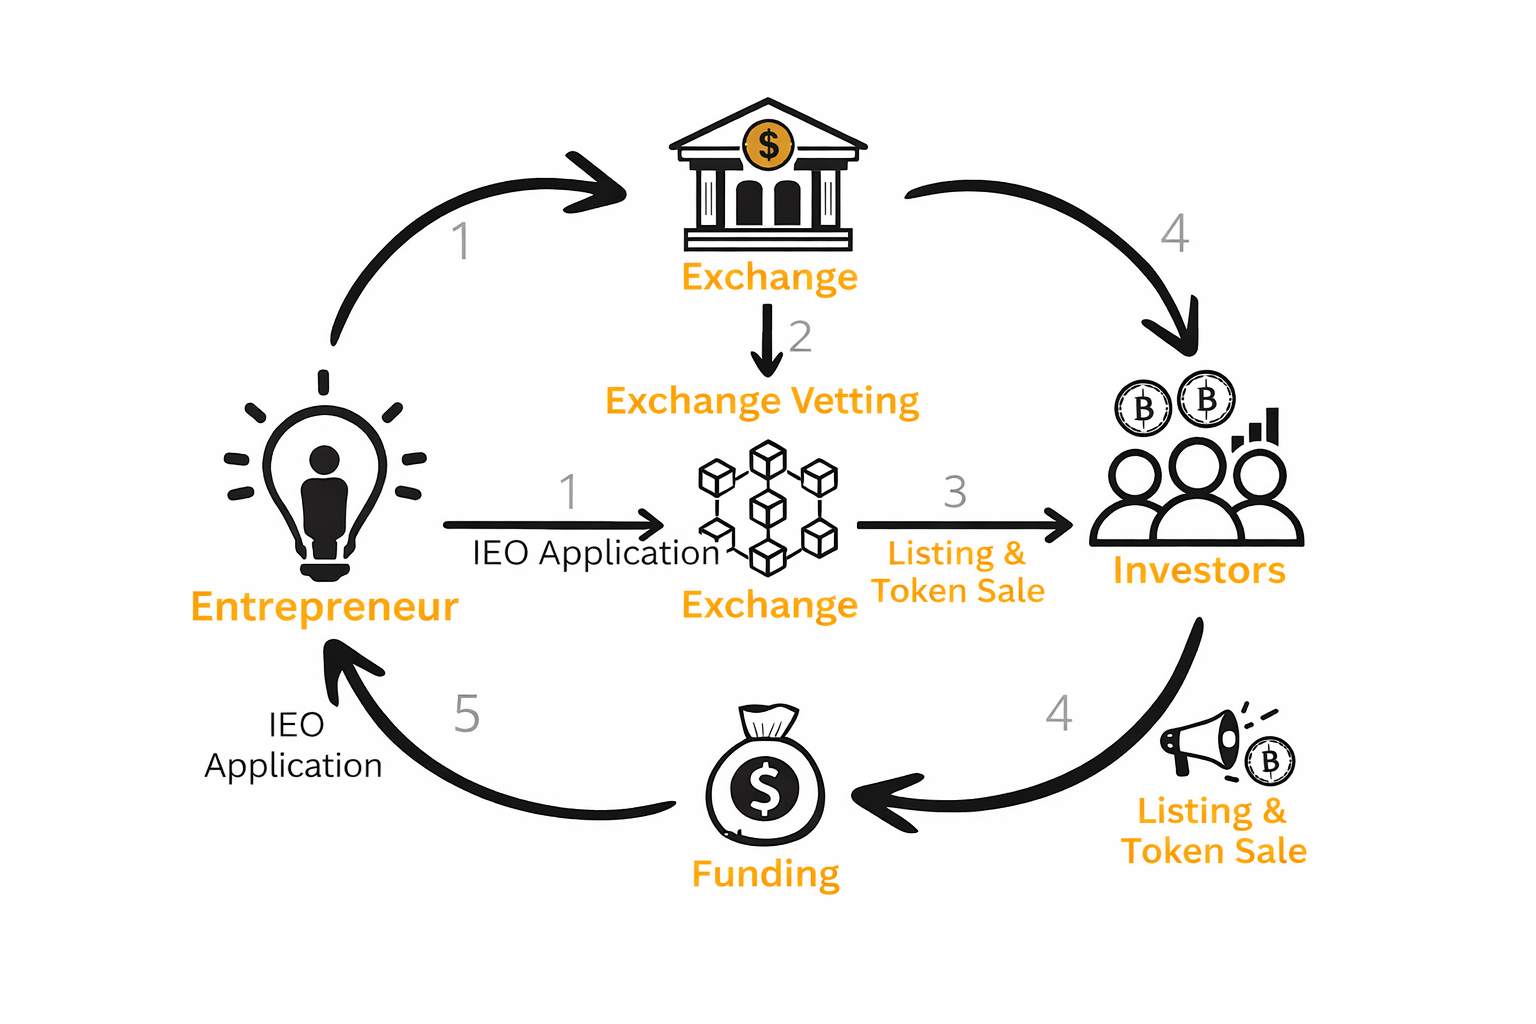
在实际操作中,由于交易所会谨慎考虑品牌受损和监管风险,这种模式确实筛掉了一些质量较差的项目。但它也带来了其他问题:参与资格取决于中心化的筛选标准,还可能涉及上币费用;代币分配往往不均;而团队仍然要面对如何确定公平初始价格这一核心难题。由于价格发现仍被压缩在很短的时间内,代币上线后依然可能大幅抛售。对参与者而言,这种模式往往带来更简洁的操作界面和更明确的规则,却不一定能让结果更加公平。发行由谁承办发生了变化,但底层的发行机制基本没有改变。
去中心化发行(2020 年起):DEX 上的 IDO
IDO 将代币发行重新带回链上,通常通过 Ethereum 上的 Uniswap、Solana 上的 Raydium 等去中心化交易所进行,让项目无需中心化机构批准也能募资。My Neighbor Alice(ALICE)就是一个成功案例,它通过 DAO Maker 发行。这样的模式重新向所有人开放了参与机会,但也为激进狙击和快速跑路打开了方便之门。当流动性在某一时刻一次性注入,最初几个区块的交易比实际估值更重要时,自动化机器人往往主导早期交易。普通用户则可能在不了解情况的前提下,以更高价格买入。
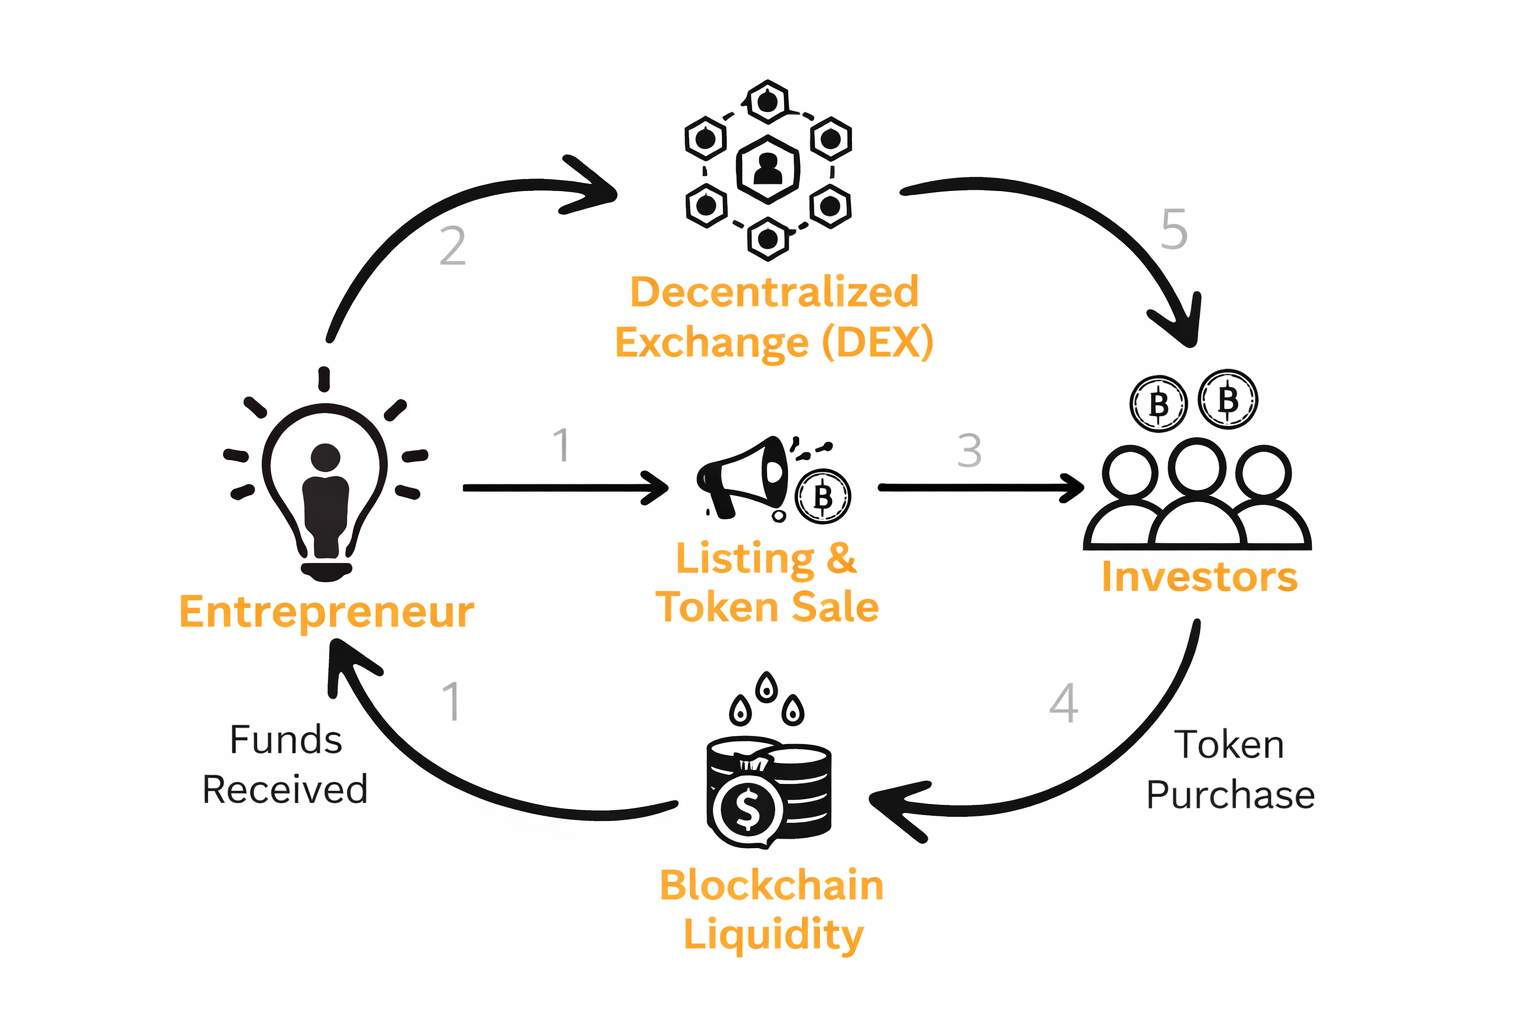
随着时间推移,这种现象在 Solana 的 memecoin 热潮中变得更加明显。Solana 成为快速创建代币的热点,尤其是 Pump.fun 等平台推动了这一趋势。到 2025 年年中,Pump.fun 单个平台促成发行的代币就超过 700 万种。与 IEO 相比,这种模式的参与门槛更低,但价格发现依然集中在短时间内,流动性也可能迅速变化。参与者还得自行核实锁仓情况、归属计划和钱包分配。
社区模式(2020 年代至今):空投 & TGE
空投和 TGE 将代币分配重点转向奖励活跃用户,而不再只面向早期投资者。许多项目不再提前出售代币,而是根据用户使用情况、交易量、治理参与度或对生态的贡献来分配代币。这样的方式提升了人们对公平性的感知,因为用户不只是买入项目代币,也能通过参与获得份额。
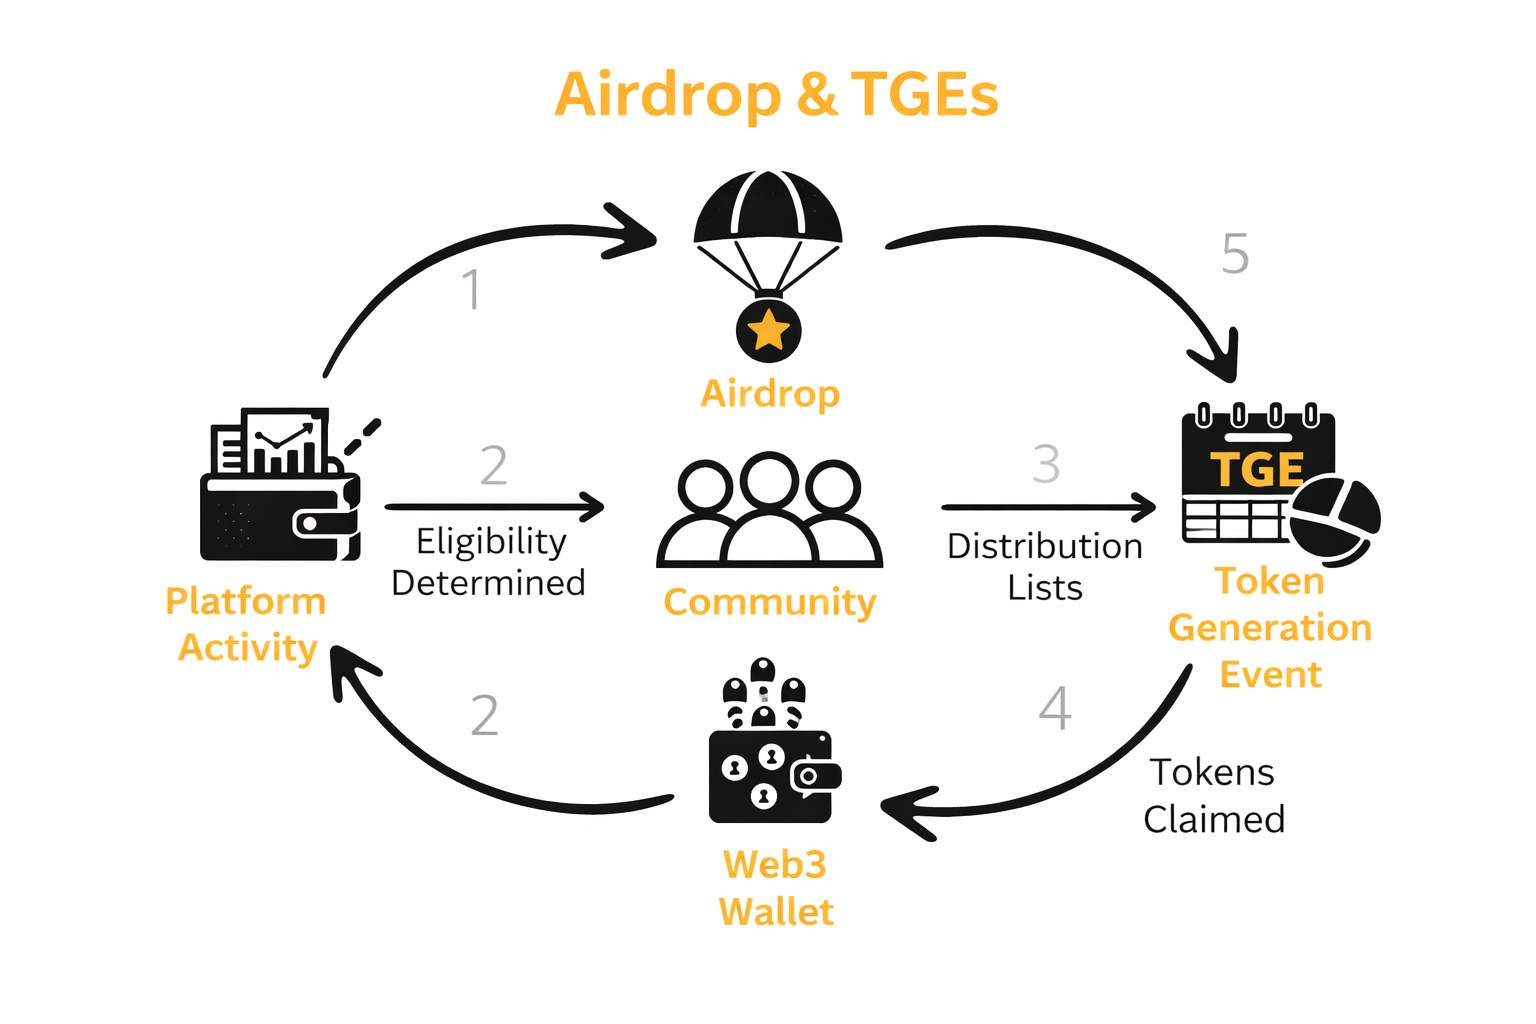
Hyperliquid 发行 HYPE 代币时也采用了这一模式。在 TGE 中,10 亿枚 HYPE 总供应量的 31% 通过空投直接分配给社区。用户根据在平台上的交易活动和参与度获得奖励积分,之后再按积分分配代币。这种做法让早期用户与协议共同成长,而不是将大部分代币集中在私人买家手中。
不过,即使代币分配范围更广,上线当天的市场表现也不会因此自动趋于稳定。大范围空投可以降低内部人士持仓集中的程度,却无法消除短期波动。因此,即使在以社区为先的发行模式中,发行机制和流动性设计仍会决定上线首周是平稳有序,还是混乱不堪。
若获采纳,HIP-6 可能带来哪些变化
如果 Hyperliquid 采纳 HIP-6,实际带来的改变将十分明确:团队可以把 Hyperliquid 当作贯穿项目全生命周期的平台,而不只是交易场所。他们能够在同一套链上流程中完成代币部署、资金募集、市场定价和流动性启动,而不必在不同平台之间拼接这些环节。
对 Hyperliquid 用户来说,更多原生发行意味着会有更多项目直接进入 Hyperliquid 生态,并通过结构化拍卖来减少抢跑压力,让项目在价格发现阶段更难突然抽走流动性。由于Hyperliquid是去中心化交易平台,用户无需满足传统 KYC 要求即可访问,并可直接通过 Web3 钱包完成设置和开始交易。新手可以参考我们的 Hyperliquid 入门指南,了解如何开始使用。
进一步了解 Hyperliquid
核心要点
Hyperliquid 上的 HIP-6 提案围绕一个简单理念展开:代币发行不应成为一场只此一次的高压竞速,让速度压过估值。Hy-CO 拍卖机制将定价分散到多个区块,在募资期间由协议托管资金,随后再将部分募集资金用于 HIP-2 流动性,并以 VWAP 为基础设定初始价格,旨在减少拍卖后期推高价格的行为。参与者可以通过更有条理的流程入场,但仍需保持基本的风险意识,因为新代币依然存在风险,即使机制有所改进,早期市场仍可能快速波动。
常见问题
竞价使用协议认可的配套报价资产,其中 USDH 是主要报价资产。参与者需要设定总预算和每枚代币的最高出价,协议会将预算分配到拍卖剩余的各个区块。
HIP-6 通过连续清算拍卖发现价格。每个区块都会释放固定比例的代币,竞价也会随着时间推移反复撮合。每个区块都会根据实际需求形成统一的清算价格。这种渐进式流程减少了对速度的依赖,也避免了在拍卖结束时出现单一的高压竞价时刻。
只有当出价上限低于最近一次清算价格时,才能撤回出价。如果出价处于当前有效价格区间内,就会一直锁定到结算。这一规则可以防止人为制造需求信号,并维护拍卖的公正性。