HIP-6 en Hyperliquid: propuesta de subasta de lanzamiento

En esta página
- •HIP-6 de Hyperliquid propone un modelo de subasta de liquidación continua (CCA, por sus siglas en inglés) que distribuye el descubrimiento de precios a lo largo de muchos bloques, en lugar de concentrarlo en un único momento de cotización.
- •La propuesta conecta el despliegue de HIP-1 con la provisión inicial de liquidez de HIP-2. Durante la subasta, los fondos permanecen bajo custodia del protocolo y se destina una comisión del 5 % al Assistance Fund.
- •Si se aprueba y su adopción es amplia, HIP-6 podría convertir a Hyperliquid en una plataforma integral para lanzamientos de tokens, captación de fondos y activación de liquidez on-chain.
Lanzar un token siempre ha sido estresante, incluso para quienes llevan años en el mundo cripto. Se busca entrar pronto sin quedarse fuera por el precio, mientras que el equipo intenta captar capital sin fijar un precio arbitrario que después parezca absurdo. También preocupan los problemas habituales: que los bots se adelanten en las primeras ejecuciones, que los insiders vendan sus tokens, que haya poca liquidez y que el mercado se convierta en un caos antes de que lleguen los traders convencionales. HIP-6, la propuesta de Hyperliquid, busca resolver precisamente ese momento del lanzamiento. Para ello, traslada una mayor parte del proceso on-chain y permite que el precio inicial se forme gradualmente, en vez de establecerse de golpe.
HIP-6 es una propuesta impulsada por la comunidad para la blockchain de Hyperliquid, una plataforma descentralizada de alta velocidad centrada en el trading y las finanzas. En esencia, se trata de un nuevo sistema que permite a cualquiera lanzar un token de criptomoneda de forma justa y automatizada directamente en la red de Hyperliquid.
Cómo funciona HIP-6
HIP-6 de Hyperliquid no pretende cambiar la función del token ni la forma en que el protocolo genera ingresos. Se centra en la primera semana de vida del token, cuando suelen aparecer los principales riesgos estructurales y las decisiones iniciales sobre el precio determinan cómo se percibirá a largo plazo. El mecanismo se articula en torno a tres ejes: la captación de capital, el descubrimiento gradual de precios y la activación de liquidez negociable, sin someter al mercado a un único momento de máxima presión.
En lugar de concentrar todo en un solo bloque de cotización, el sistema organiza una subasta de varios días, en la que la oferta se libera de manera sostenida y se cruza con la demanda repetidamente. Así, el mercado puede revelar la valoración por etapas, en vez de hacerlo mediante un brusco repunte. Durante la subasta, los fondos permanecen bajo custodia del protocolo y la liquidación se lleva a cabo de manera predefinida y sujeta a reglas.
No es una capa independiente. HIP-6 se conecta directamente con HIP-1 y HIP-2, aprovecha los elementos que ya existen en Hyperliquid y los integra en un marco de lanzamiento estructurado, adaptado al ecosistema en su conjunto.
Sobre la base de HIP-1 y HIP-2
Para entender HIP-6, hay que relacionarlo con lo que Hyperliquid ya ofrece. HIP-1 es la capa básica para lanzar un token nuevo en Hyperliquid. Permite que un equipo despliegue un token y cree un mercado spot sin necesidad de permisos, pero por sí solo no resuelve ni la captación de fondos ni el problema del precio inicial. HIP-2 es la capa de liquidez: permite que Hyperliquid aporte liquidez automatizada al libro de órdenes, de modo que un mercado recién creado no arranque con el libro vacío y diferenciales desorbitados. HIP-6 se sitúa entre ambos y cubre el vacío que los equipos suelen gestionar off-chain.
En la mayoría de los lanzamientos actuales, el equipo capta dinero en otro lugar y después pasa a operar on-chain, intentando poner en marcha la negociación con un precio estimado y un libro poco profundo. Es entonces cuando aparecen los bots, los francotiradores y las ventas repentinas, porque no existe un mecanismo estructurado que ajuste la oferta real a la demanda real. HIP-6 cambia ese proceso: una vez completados los pasos de HIP-1, el equipo puede organizar una subasta de lanzamiento nativa. Además, la lógica de la subasta se ejecuta dentro de HyperCore, por lo que no hace falta confiar en un operador externo.
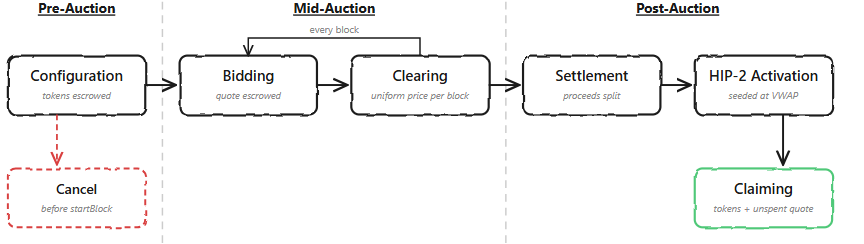
Ciclo de vida de Hy-CO | Fuente: James Evan en X
El método central de HIP-6 se basa en el modelo de subasta de liquidación continua (CCA) de Uniswap, adaptado a la arquitectura de Hyperliquid, nativa de un libro de órdenes centralizado (CLOB). Así, en lugar de liquidar toda la subasta en un único cierre, el protocolo realiza liquidaciones repetidas durante muchos bloques. En cada bloque se libera una pequeña cantidad de tokens, se cruzan las pujas y se calcula un precio de liquidación uniforme para ese bloque. Por tanto, el precio no depende de quién pulsó primero el botón, sino de cuánto estaban dispuestos a pagar los participantes y de la demanda efectiva.
El sistema también establece reglas para reducir la manipulación y evitar un lanzamiento desordenado. Durante la subasta, el token queda bloqueado para las órdenes spot, las transferencias e incluso las operaciones en HyperEVM. Así, mientras se forma el precio, no hay competencia con mercados paralelos ni transferencias de insiders. Las pujas no se activan en el mismo bloque en que se realizan, sino a partir del siguiente. Esto dificulta las estrategias reactivas de los participantes de baja latencia que podrían intentar influir en el resultado de la liquidación de ese bloque. Aun así, hay contrapartidas: si pujas con un precio máximo elevado y la liquidación entra en tu rango, no puedes salir cuando te apetezca. Es intencional, porque la subasta depende de que el capital represente un compromiso real y no una señal falsa.
El proceso de subasta, paso a paso
Tras completar el despliegue de HIP-1, el equipo registra la subasta y establece sus parámetros principales: la cantidad de tokens ofrecida, una duración de hasta aproximadamente una semana, un precio mínimo opcional, una recaudación mínima opcional y un porcentaje de provisión inicial que destina parte de los ingresos a la liquidez de HIP-2. Como participante, puedes pujar con un activo de cotización compatible, normalmente USDH. Para ello, indicas un presupuesto y el precio máximo que estás dispuesto a pagar por token. En lugar de gastarlo todo de inmediato, el protocolo distribuye tu presupuesto entre los bloques restantes de la subasta.
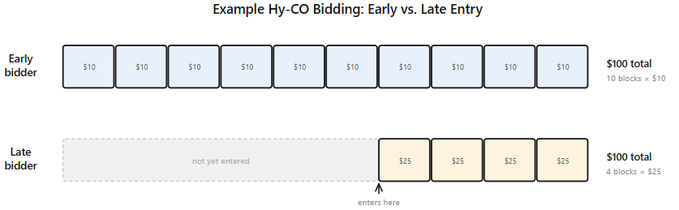
Lógica de las pujas | Fuente: James Evan en X
En cada bloque se libera una cantidad constante de tokens y se calcula un precio de liquidación uniforme que ajusta la demanda a esa oferta. Quienes pujan por encima del precio de liquidación reciben tokens; quienes pujan por debajo no.
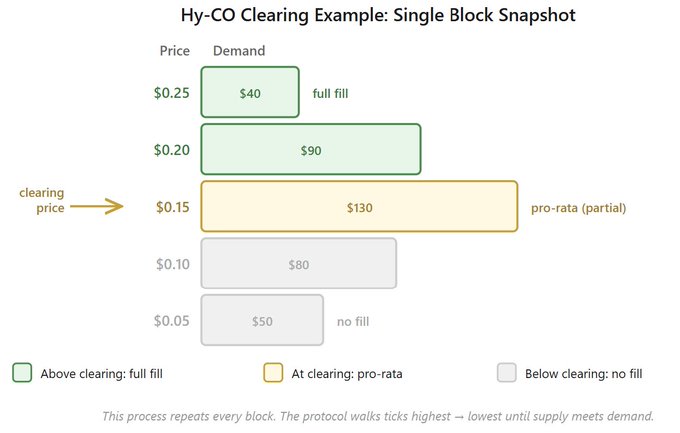
Lógica de liquidación | Fuente: James Evan en X
Al terminar la subasta, la liquidación se ejecuta en una única operación atómica. Se destina una comisión del 5 % del protocolo al Assistance Fund, una parte configurada de los ingresos se emplea para aportar liquidez a HIP-2 a un precio de provisión inicial basado en el VWAP de la ventana final, y el resto se entrega al desplegador.
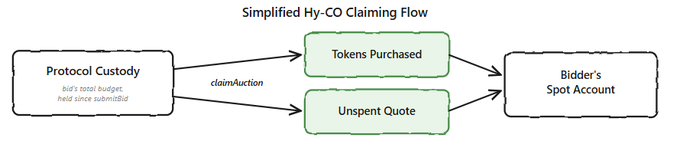
Lógica de reclamación | Fuente: James Evan en X
Ventajas para los usuarios de Hyperliquid y los holders de HYPE
Desde la perspectiva del usuario, HIP-6 busca ofrecer una entrada más transparente, en la que el precio se determine con el tiempo y, durante la subasta, el protocolo custodie los fondos y los tokens, en lugar de dejarlos en manos de una wallet del equipo o de un tercero que podría desaparecer.
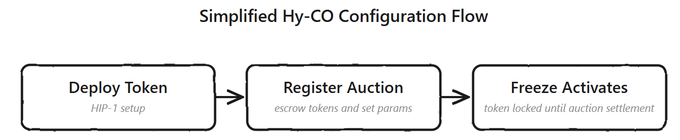
Lógica de configuración de Hy-CO | Fuente: James Evan en X
La relación con los holders de HYPE es indirecta, pero importante: la propuesta destina las comisiones al Assistance Fund y, con el tiempo, un ecosistema más activo, con más lanzamientos y más actividad en el mercado spot, puede aumentar los ingresos por comisiones que respaldan el conjunto del sistema Hyperliquid.
Más información: Análisis completo de Hyperliquid
La evolución de los lanzamientos de tokens
HIP-6 cobra más sentido si se entiende como el intento más reciente de resolver problemas que los modelos de lanzamiento anteriores nunca lograron solucionar del todo. Entre ellos están la formación deficiente de precios, la liquidez desordenada y el constante juego del gato y el ratón entre los traders habituales y los bots que se adelantan a los lanzamientos.
Los primeros años, de 2014 a 2018: ICO
La ICO de Ethereum suele recordarse como un modelo pionero exitoso y demostró que era posible recaudar fondos a través de internet. Sin embargo, el ciclo más amplio de las ICO que vino después no resistió bien el paso del tiempo. Solo en 2017, las ICO recaudaron unos 5.000 millones de dólares, pero estudios posteriores apuntaron a que casi el 80 % de esos proyectos fracasaron o estuvieron vinculados a actividades fraudulentas. El problema principal era sencillo: muchas ventas fijaban el precio o aplicaban tramos básicos, por lo que el precio real de mercado no se determinaba hasta después del listing. Esto generaba una gran brecha que los insiders podían aprovechar.
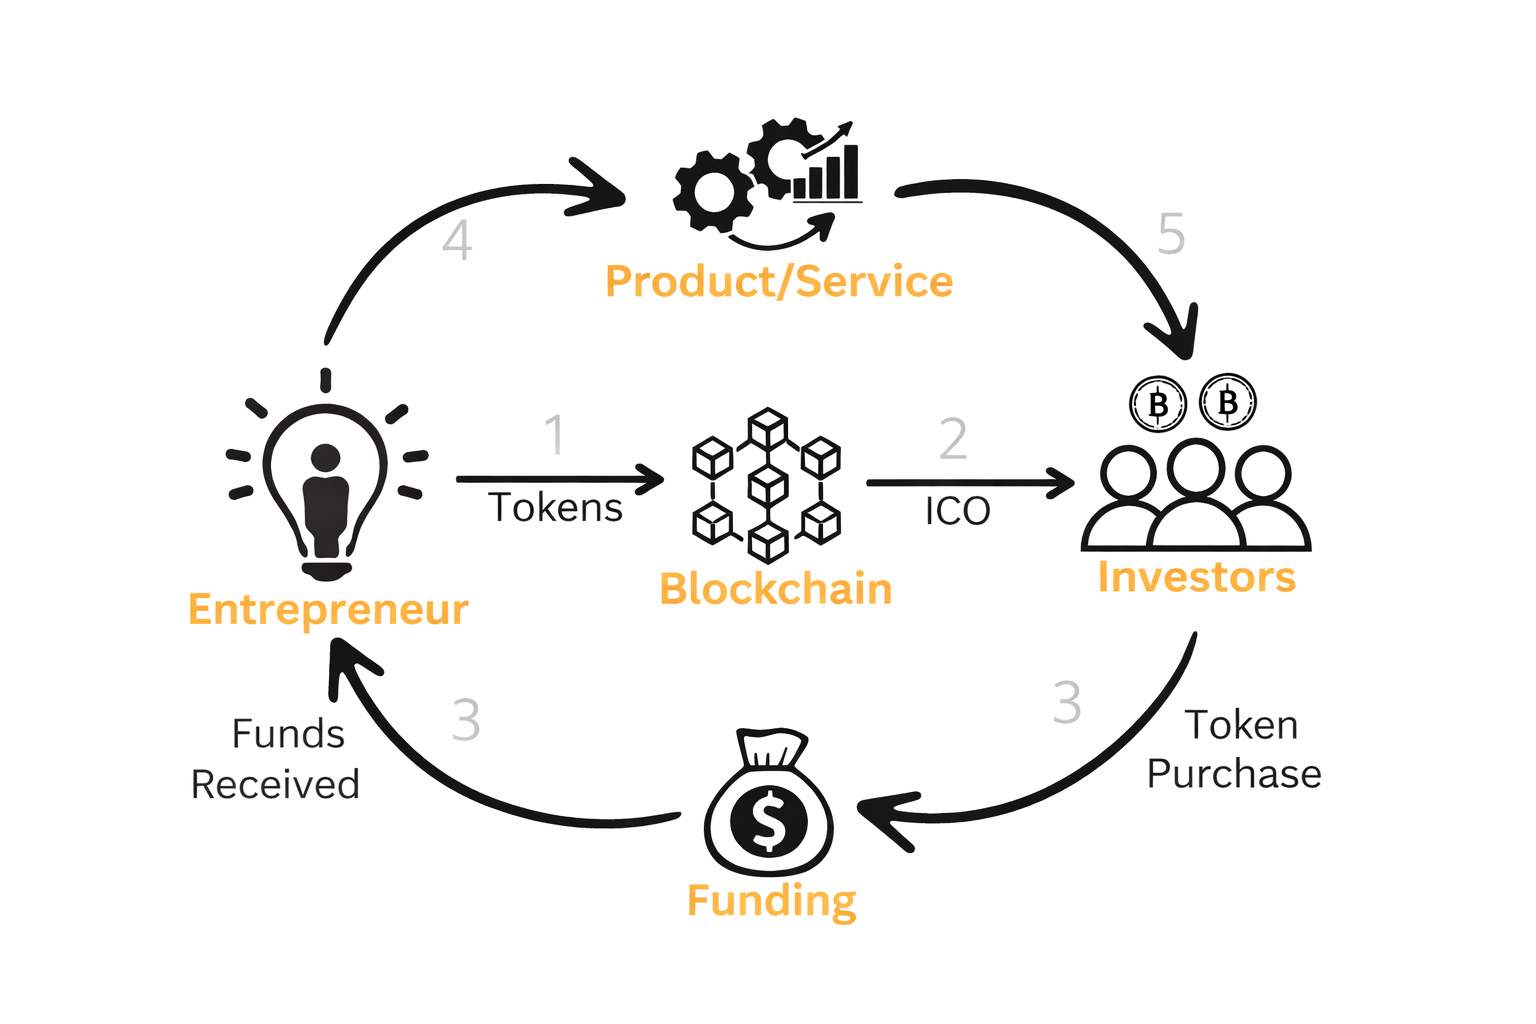
Hubo equipos que recaudaron grandes sumas con controles mínimos. Algunos proyectos desaparecieron tras obtener los fondos, mientras que otros avanzaron muy lentamente. Además, los participantes contaban con poca protección si algo salía mal, porque los periodos de bloqueo y los mecanismos para hacerlos cumplir eran insuficientes o inexistentes. La falta de periodos de bloqueo facilitaba que los inversores salieran rápidamente, lo que perjudicaba a los participantes. Aunque algunos proyectos, como Filecoin, recaudaron con éxito 275 millones de dólares, el ciclo en su conjunto dejó a muchas personas con pérdidas y debilitó la confianza en la financiación directa mediante tokens.
Soluciones centralizadas, desde 2019: IEO
Después, el sector apostó por las IEO, en las que los exchanges organizaban la venta. La propuesta prometía mayor seguridad gracias a la evaluación previa de los proyectos, además de listings más ágiles. Plataformas como Binance Launchpad se convirtieron en un referente de este modelo. Los exchanges revisaban los proyectos antes de permitir la venta de sus tokens, lo que redujo el fraude manifiesto y añadió un nivel de diligencia debida que muchas ICO no ofrecían. Varios proyectos recaudaron cantidades importantes con este formato. Algunos tokens, como Polygon, antes conocido como MATIC, se lanzaron a través de Binance Launchpad y lograron ganar tracción desde el principio.
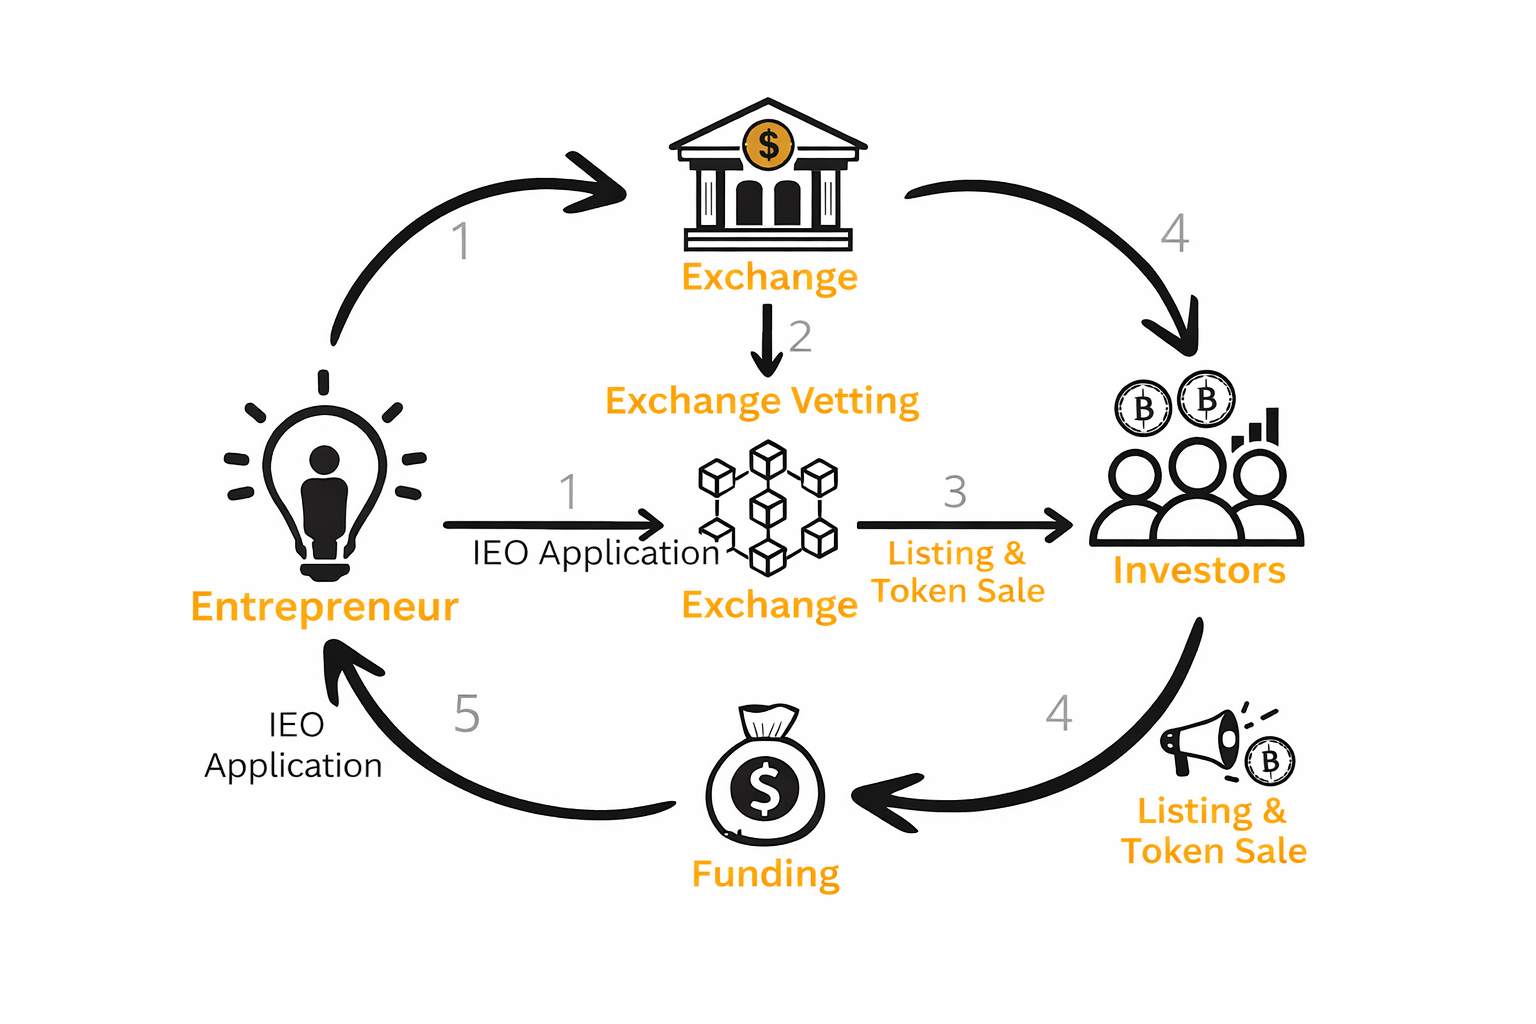
En la práctica, el modelo sí dejó fuera a algunos actores poco sólidos, porque los exchanges cuidaban su marca y querían limitar su exposición regulatoria. Sin embargo, también trajo otros problemas. El acceso dependía de criterios de selección centralizados y de las comisiones de listing, las asignaciones solían ser desiguales y los equipos seguían enfrentándose al mismo reto fundamental: fijar un precio inicial justo. Tras el listing, todavía podían producirse ventas bruscas, porque la formación del precio seguía concentrándose en un periodo muy corto. Para los participantes, esto solía traducirse en una interfaz más clara y reglas más transparentes, pero no necesariamente en un resultado más justo. Cambió quién organizaba la venta, pero la dinámica fundamental de los lanzamientos se mantuvo prácticamente igual.
Lanzamientos descentralizados, desde 2020: IDO en DEX
Las IDO llevaron de nuevo los lanzamientos on-chain, normalmente a través de exchanges descentralizados como Uniswap en Ethereum y Raydium en Solana, y permitieron que los proyectos recaudaran fondos sin la aprobación de una entidad centralizada. Un caso exitoso fue My Neighbor Alice (ALICE), que se lanzó a través de DAO Maker. Esto volvió a abrir el acceso a todo el mundo, pero también dio pie a estrategias agresivas de sniping y a rápidos rug pulls. Cuando la liquidez se crea de golpe y los primeros bloques importan más que la valoración real, los bots automatizados suelen dominar las operaciones iniciales. Como resultado, los usuarios habituales acaban comprando a precios más altos, sin entender del todo qué ha pasado.
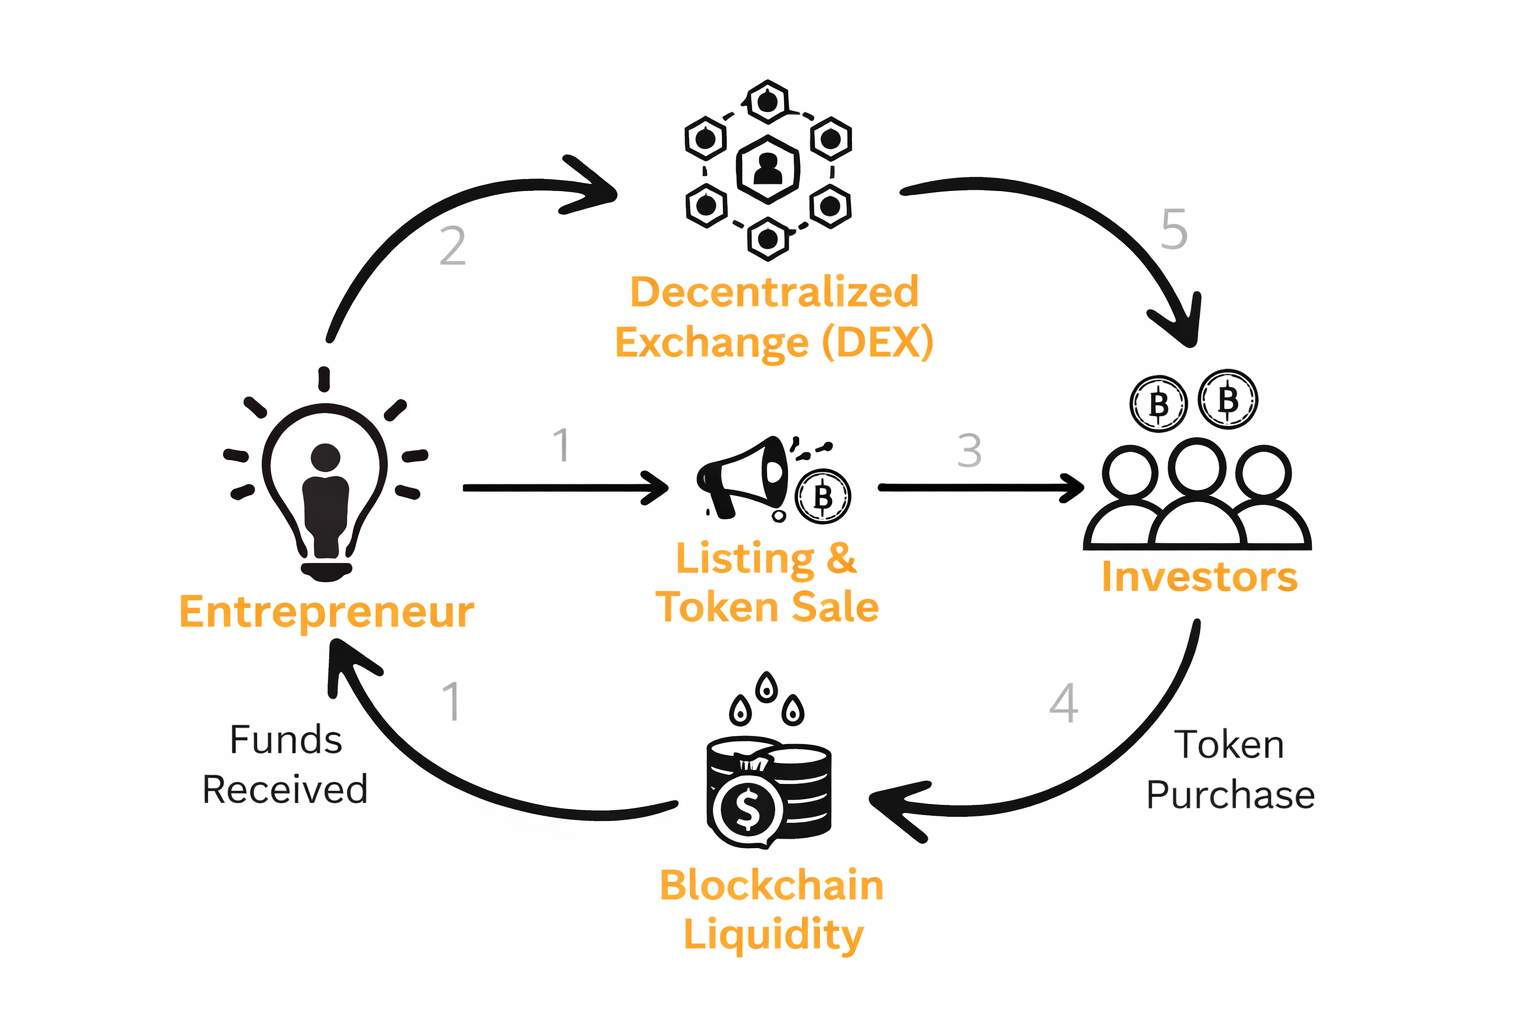
Con el tiempo, esta dinámica se hizo aún más evidente durante el ciclo de memecoins de Solana. La red se convirtió en un foco de creación rápida de tokens, especialmente a través de plataformas como Pump.fun. A mediados de 2025, Pump.fun había facilitado por sí sola más de 7 millones de lanzamientos de tokens. El acceso era más abierto que en las IEO, pero la formación de precios seguía concentrándose en muy poco tiempo, la liquidez podía cambiar rápidamente y los participantes tenían que comprobar manualmente los periodos de bloqueo, los calendarios de vesting y las asignaciones por wallet.
Modelos comunitarios, desde la década de 2020 hasta hoy: airdrops y TGE
Los airdrops y los TGE orientaron la distribución de tokens a recompensar a los usuarios activos, en lugar de beneficiar únicamente a los primeros inversores. En vez de vender los tokens por adelantado, muchos proyectos distribuyeron el supply en función del uso, el volumen de trading, la participación en la gobernanza o la contribución al ecosistema. Esto mejoró la percepción de equidad, porque los usuarios no se limitaban a comprar tokens de un proyecto, sino que obtenían una asignación mediante su participación.
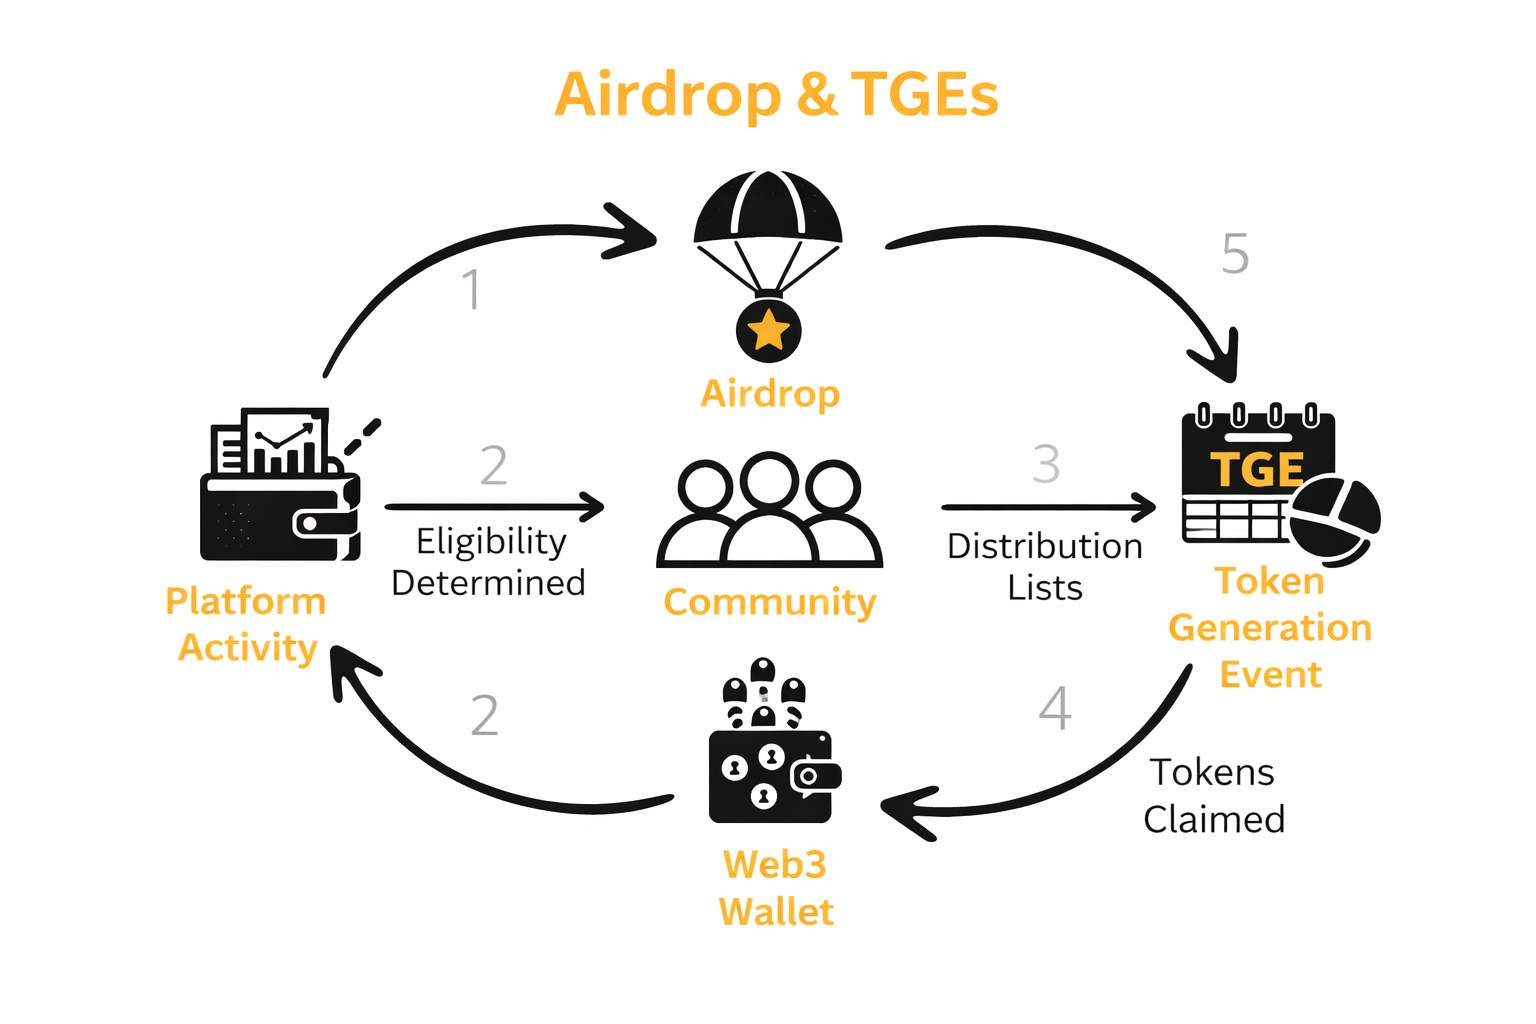
Hyperliquid siguió este camino con el lanzamiento del token HYPE. A través de su TGE, asignó directamente a la comunidad mediante un airdrop el 31 % del supply total de 1.000 millones de HYPE. Los usuarios acumularon puntos de recompensa en función de su actividad de trading y su participación en la plataforma, que posteriormente se tradujeron en una distribución de tokens. Este enfoque vinculó a los primeros usuarios con el crecimiento del protocolo, en lugar de concentrar el supply en manos de compradores privados.
Sin embargo, una distribución más amplia no bastó para estabilizar el comportamiento del precio durante el día del listing. Un airdrop amplio puede reducir la concentración entre insiders, pero no elimina la volatilidad a corto plazo. Por eso, incluso en modelos que priorizan a la comunidad, la mecánica del lanzamiento y el diseño de la liquidez siguen determinando si la primera semana transcurre de forma controlada o caótica.
Qué podría implicar la adopción de HIP-6
Si se adopta HIP-6 en Hyperliquid, el cambio práctico será evidente. Los equipos podrán usar Hyperliquid como plataforma para todo el ciclo de vida de un token, en lugar de limitarse a utilizarla como plataforma de trading. Podrán desplegar un token, recaudar capital, formar un precio de mercado y activar la liquidez mediante una única secuencia on-chain, en vez de combinar esos pasos en distintas plataformas.
Para los usuarios de Hyperliquid, más lanzamientos nativos implican que más proyectos estarán disponibles directamente dentro del ecosistema de Hyperliquid, con un marco de subasta estructurado que busca reducir la presión del sniping y dificultar las retiradas repentinas de liquidez durante la fase de descubrimiento de precios. Como Hyperliquid es una plataforma de trading descentralizada, puedes acceder sin los requisitos tradicionales de KYC, lo que permite a los usuarios configurar una wallet Web3 y empezar a operar directamente. Si acabas de empezar, puedes consultar nuestras guías de configuración de Hyperliquid.
Más información sobre Hyperliquid
En resumen
HIP-6, en Hyperliquid, parte de una idea sencilla: el lanzamiento de tokens no debería concentrarse en un único momento de máxima presión en el que la velocidad se imponga a la valoración. La estructura de subasta Hy-CO distribuye la formación de precios a lo largo de numerosos bloques, mantiene los fondos bajo custodia del protocolo durante la recaudación y destina después parte de los ingresos a aportar liquidez en HIP-2, con un precio inicial basado en el VWAP. El objetivo es reducir la presión sobre el precio en la fase final. Para quienes participan, el proceso de entrada está más estructurado, pero sigue siendo necesario actuar con disciplina: los tokens nuevos continúan siendo arriesgados y los mercados iniciales pueden moverse con rapidez, incluso con mecanismos mejorados.
Preguntas frecuentes
Las pujas se realizan con activos de cotización compatibles reconocidos por el protocolo. USDH es el activo de cotización principal. Cada participante fija un presupuesto total y un precio máximo por token, y el protocolo distribuye ese presupuesto entre los bloques que quedan de la subasta.
El precio se descubre mediante una subasta de liquidación continua. En cada bloque se libera una cantidad fija de tokens y las pujas se emparejan repetidamente a lo largo del tiempo. Cada bloque establece un precio de liquidación uniforme, basado en la demanda real. Este proceso gradual reduce la dependencia de la velocidad y evita que todo se decida en un único momento de máxima presión al cierre.
Solo se puede retirar una puja si su precio máximo está por debajo del precio de liquidación más reciente. Si la puja se encuentra dentro del rango de precios vigente, permanece bloqueada hasta la liquidación. Esta regla evita señales artificiales de demanda y protege la integridad de la subasta.