2026年版、暗号資産の貯蓄口座おすすめ12選:ステーブルコインで利回りを得る
このページの内容
このページの内容
- 暗号資産の貯蓄口座の仕組み
- おすすめの暗号資産貯蓄口座を比較
- 1. Binance Simple Earn
- Binance Simple Earnのメリット・デメリット
- 2. LednのGrowth Accounts
- Ledn Growth Accountsのメリット・デメリット
- 3. Coinbase USDC Rewards
- Coinbase USDC Rewardsのメリット・デメリット
- 4. Kraken Stablecoin Rewards
- Kraken Stablecoin Rewardsのメリット・デメリット
- 5. Nexo Savings
- Nexo Savingsのメリット・デメリット
- 6. Bitget Simple Earn
- Bitget Simple Earnのメリットとデメリット
- 7. KuCoin Savings
- KuCoin Savingsのメリットとデメリット
- 8. Bybit Easy Earn
- Bybit Easy Earnのメリットとデメリット
- 9. Crypto.com Earn
- Crypto.com Earnのメリットとデメリット
- 10. Bitunix Easy Earn
- Bitunix Easy Earnのメリットとデメリット
- 11. Sky sUSDS
- Sky sUSDSのメリット・デメリット
- 12. GRVT Earn on Equity
- GRVT Earn on Equityのメリット・デメリット
- 暗号資産の貯蓄口座を利用する際のリスク
- 暗号資産の貯蓄口座を選ぶ際のポイント
- 暗号資産の貯蓄で得た利息に税金はかかる?
- まとめ
- よくある質問
- 暗号資産の貯蓄口座では、ステーブルコインなど保有したまま使っていない暗号資産からリターンを得られます。
- 資金をいつでも引き出せるフレキシブル口座に対し、定期運用では通常、より高いAPYが提示されます。
- 最適な暗号資産の貯蓄口座は、金利、KYCの要件、カストディ、出金条件によって異なります。
- Proof of Reservesは透明性の向上に役立ちますが、資金が完全に保護されることを保証するものではありません。
- 金利は変動制で、上限額が設定されていることも多く、残高や会員ランクによって異なる場合があります。
ウォレットに暗号資産を入れたままにしておくと、もったいないと感じることもあるでしょう。取引所やレンディングプラットフォームが、同じ資産に対する利息をうたっているからです。暗号資産の貯蓄口座なら、Bitcoinやステーブルコインなどの対応資産を預けるだけで、変動または固定のリターンを得られます。ただし、広告に表示されている最高APYだけでは、全体像は分かりません。高金利が適用されるのは少額の残高に限られる場合や、資産のロックが必要な場合、会員ランクによって条件が異なる場合、国・地域によって金利が変わる場合があります。本記事では、カストディ型、KYC不要型、セルフカストディ型を含む12種類の暗号資産貯蓄サービスを、金利、出金の柔軟性、対応資産、利用要件、各プラットフォームの収益源に基づいて比較します。
暗号資産の貯蓄口座の仕組み
暗号資産の貯蓄口座では、すでに保有している暗号資産からリターンを得られます。使わずに保有している資産を運用する手段のひとつです。仕組みはサービスによって異なります。Bitcoin、Ethereum、ステーブルコインをフレキシブルまたは定期運用の商品を通じて貸し出す方法があります。また、別途申し込まなくても、条件を満たす口座残高に自動で利回りが付与されるプラットフォームもあります。その場合、資産は取引や出金に使える状態に保たれます。
サービス提供者は、預かった資産を借り手に貸し出したり、機関投資家向けの運用戦略に活用したり、準備資産から得た収益を利用者に分配したりすることがあります。フレキシブル口座は通常、資金を引き出しやすい一方、金利は変動します。定期運用では、資金を一定期間ロックする代わりに、より高いリターンが得られることがあります。報酬の付与頻度は、プラットフォームや商品の条件、選択した資産によって異なり、毎日、毎週、毎月のいずれかです。
おすすめの暗号資産貯蓄口座を比較
今回のリストを作成するにあたり、マイニング、ステーキング、流動性提供など、利回りを得られる商品を暗号資産の貯蓄口座として紹介するプラットフォームが数多くあることが分かりました。そこで、条件を満たす資産を保有し、フレキシブル口座や定期運用、または口座残高への自動報酬を通じて、時間の経過とともにリターンを得るという、貯蓄口座に近いサービスに絞りました。
また、ステーキングのみを提供するプラットフォームも対象から除外しました。ステーキングではバリデーターとして報酬を得られますが、本記事で定義する暗号資産の貯蓄口座には完全には当てはまらないためです。以上を踏まえ、ステーブルコインなどの暗号資産で利回りを得られる、おすすめの貯蓄口座を紹介します。
| プラットフォーム | 対応ステーブルコイン | 貯蓄タイプ | 表示年率 | KYC | 準備金・監査に関する情報 |
|---|---|---|---|---|---|
| Binance | 6種類超 | フレキシブル、定期 | 7.35% | required | yes |
| Ledn | 2種類超 | フレキシブル | 8.50% | 必須 | あり |
| Coinbase | 1種類超 | フレキシブル | 口座・地域によって異なる | required | 財務情報を公開。商品自体の保険ではない |
| Kraken | フレキシブルは7種類。提供状況は地域によって異なる | フレキシブル、定期 | 定期運用で最大6% APY | required | yes |
| Nexo | 2種類超 | フレキシブル、定期 | 年率最大11.5% | 必須 | 公開中のリアルタイムPoRなし |
| Bybit | 7種類超 | フレキシブル、定期 | 6.24% | required | yes |
| KuCoin | 6種類超 | フレキシブル、定期 | USDGで最大6% APR | required | yes |
| Bitget | ドル連動資産6種類。USTCは別途 | フレキシブル、定期 | 最大6.92% APR | required | yes |
| Crypto.com | 4種類超 | フレキシブル、定期 | 2.00% | required | yes |
| Bitunix | 2種類超 | フレキシブル、定期 | Easy Earnの条件を確認。ランクにより異なる | optional | yes |
| Sky | 1種類超 | フレキシブル、定期 | 4.85% | KYC不要 | オンチェーン担保 |
| GRVT | 2種類 | フレキシブル | 基本APY 3.5% | optional | オンチェーン運用。基盤プロトコルのリスクあり |
本比較は、2026年9月時点で確認した各商品の条件に基づいています。年率や貯蓄口座で利用できる資産は商品ごとに異なります。APRは複利を考慮せず、APYは複利を含みます。特典内容は変更される場合があり、残高、地域、会員ランク、ロック期間によっても異なることがあります。準備金に関する開示は、返済を保証するものでも、Earn口座の残高を保険で保護するものでもありません。申し込む前に、リンク先の商品条件をご確認ください。
1. Binance Simple Earn
- おすすめの用途: ステーブルコインの選択肢の多さ
- 貯蓄タイプ: フレキシブル、定期
- KYC: required
BinanceのEarnは、確立されたプラットフォームのひとつです。フレキシブルと定期運用の商品を通じて、300種類を超える資産に対応しています。ステーブルコインではUSDT、USDC、EURI、U、USDS、USDPを取り扱い、表示金利は最大7.35% APYです。その他の資産では最大46.75%のリターンが提示される場合もありますが、こうした商品は一般に、ステーブルコインの貯蓄商品よりも価格変動や投資に伴うリスクが高くなります。
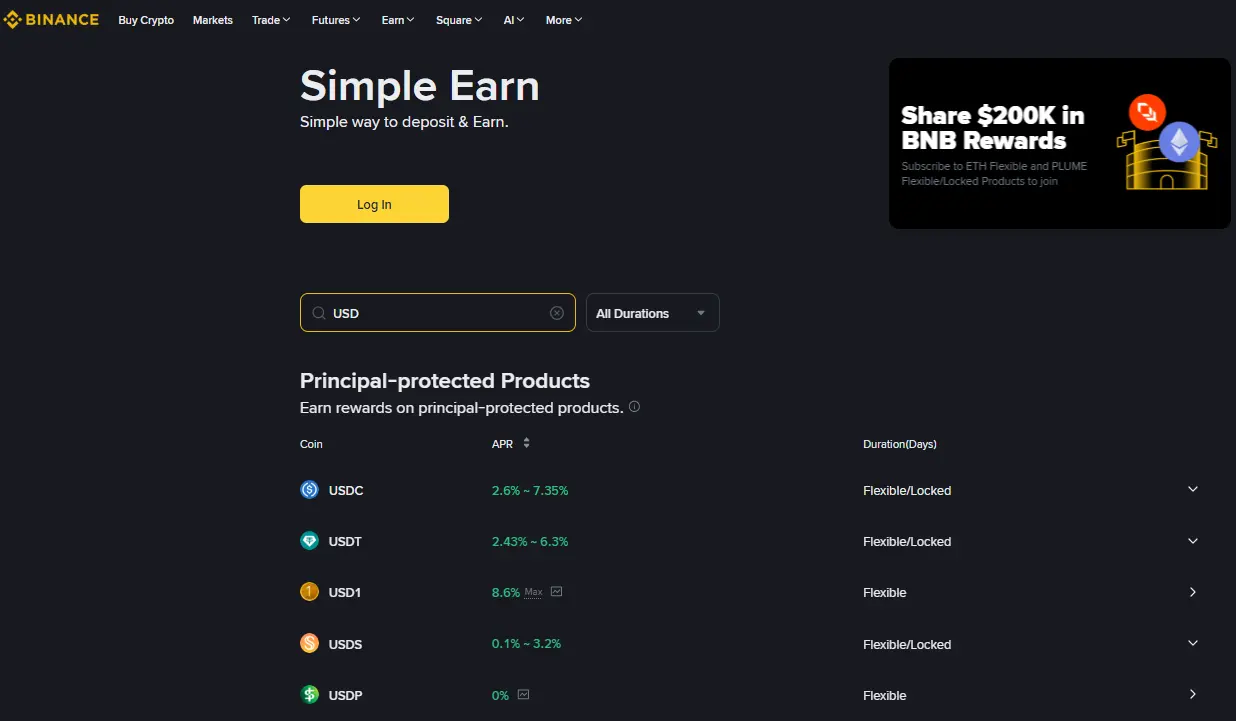
Binanceでは、USDS向けのSoft Stakingも提供しています。条件を満たす残高には自動で報酬が付与され、資産は取引に利用できる状態に保たれるため、資金をロックするより利用しやすい選択肢となっています。また、USD Yield HubではRWUSDとBFUSDを提供しています。RWUSDはUSDCで申し込むことができ、1:1の比率でUSDCに償還できます。そのリターンは、米国債短期証券を活用した実物資産運用戦略によって支えられています。ほかの資産でリターンを得たい利用者向けに、Binanceはリキッドステーキングも提供していますが、これは一般的な貯蓄口座のモデルには含まれません。
Binance Simple Earnのメリット・デメリット
おすすめポイント
- 複数のステーブルコインに対応
- フレキシブルと定期運用を選べる
- USDSに自動で報酬を付与
- Proof of Reservesを公開
注意点
- KYCが必須
- 高金利の枠には上限がある
- 商品の選択肢が複雑に感じられる
2. LednのGrowth Accounts
- おすすめの用途: 透明性の高いステーブルコイン融資
- 貯蓄タイプ: フレキシブル
- KYC: 必要
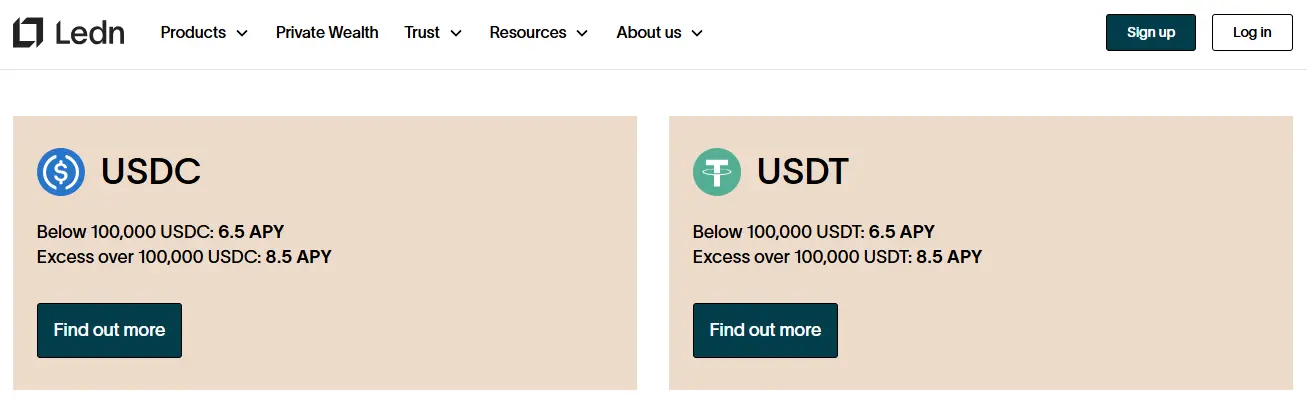
Ledn Growth Accountsは、USDCとUSDTで利息を得ることに特化したサービスです。どちらのステーブルコインも、残高のうち10万単位までの部分には年率6.5%の利回りが適用され、10万単位を超える部分に限り年率8.5%となります。最低残高や固定期間の定めはなく、利息は毎月、同じステーブルコインで付与されます。
Lednは主に、ビットコインを担保とする個人向けローンを通じてステーブルコインを貸し出し、利回りを生み出しています。ローンの担保比率は2対1です。また、Growth Accountの資産はLednの他の事業活動から分別管理されています。資金を引き出したり、別のサービスで利用したりするには、Growth Accountから別口座のTransaction Accountへ資金を移す必要があります。
Lednは毎月Open Book Reportsを公開し、年2回以上、Proof-of-Reservesの証明を実施しています。この証明では顧客の負債、貸出業務、カストディ残高が対象となり、顧客は自身の残高が対象に含まれていることを確認できます。
Ledn Growth Accountsのメリット・デメリット
おすすめポイント
- USDCとUSDTに対応
- 期間の定めなし
- 分別管理の口座構造
- 独立機関による準備金証明
注意点
- 対応資産は2種類のみ
- 利息は毎月支払い
3. Coinbase USDC Rewards
- おすすめの用途:使っていないUSDCで収益を得る
- 貯蓄タイプ:残高に応じたフレキシブルな報酬
- KYC: required
Coinbaseは、対象アカウントで1 USDC以上を保有するユーザーにUSDC Rewardsを提供しています。報酬率は居住国やアカウントの種類、キャンペーンの有無によって異なるため、アカウントに表示されるレートを確認してください。Earnへの別途登録や固定期間は不要で、USDCは必要なときにいつでも売却、送金、交換できます。報酬は毎日発生し、週ごとに支払われます。対象ユーザーは、報酬をUSDCまたはBitcoinで受け取れる場合があります。詳しくはUSDC Rewardsの利用規約をご覧ください。
Coinbaseは、このリターンを生み出すためにユーザーのUSDCを貸し出したり、利用したりすることはありません。USDCの準備金はCircleが現金と短期米国債で保有しており、そこから収益が生まれます。CoinbaseはCircleとの契約に基づき準備金収益の一部を受け取り、その一部をUSDC Rewardsの原資に充てています。そのため、Circleが直接支払う利息ではなく、ロイヤルティ報酬として提供されています。
利用できるかどうかは居住地域によって異なります。米国、英国、オーストラリア、シンガポールのユーザーはCoinbase Oneへの加入が必要です。一方、その他の対応地域では、1 USDC以上を保有することで報酬を得られる場合があります。
英国の対象顧客は、CoinbaseのInstant Access Savings Accountも利用できます。これは別個の英ポンド建て貯蓄商品で、対象となる預金は最大£120,000までFSCSによる保護を受けます。
Coinbase USDC Rewardsのメリット・デメリット
おすすめポイント
- ロックアップ期間なし
- 報酬は毎週支払い
- 対象となる最低残高は1 USDC
- 資産は1対1で裏付け
注意点
- 報酬の対象はUSDCのみ
- 一部地域ではCoinbase Oneへの加入が必要
4. Kraken Stablecoin Rewards
- おすすめの用途:フレキシブル運用と固定運用
- 貯蓄タイプ:フレキシブルおよび固定
- KYC: required
Kraken Stablecoin Rewardsでは、KrakenまたはKrakのアカウントで対応するステーブルコインを保有するだけで、対象ユーザーは報酬を得られます。Stablecoin RewardsまたはAuto Earnを有効にすると、自動的に報酬が発生します。最低残高や保有期間、プログラム手数料はなく、資産は取引、出金、送金にいつでも利用できます。
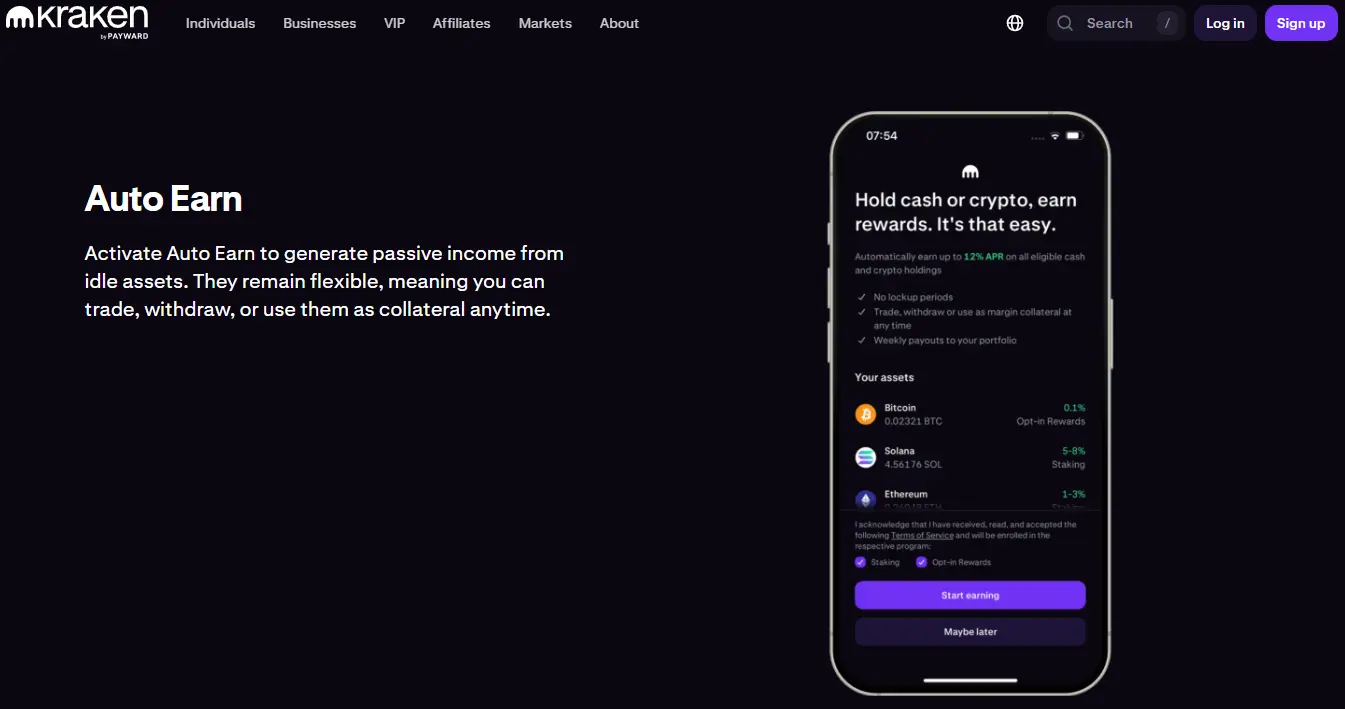
フレキシブル報酬の対象はUSDG、USDC、apxUSD、USDe、RLUSD、トークン化された英ポンド、QCADですが、対応銘柄は地域によって異なります。通常ユーザーに適用される基本レートはより低くなります。Krakenが公開した9月17日時点のレート表によると、地域ごとの利用条件を満たすユーザーは、Kraken+加入時にUSDGで最大年率4.50%、USDCで4.00%、RLUSDで3.75%、QCADで2%の報酬を得られます。レートは変動します。
Krakenは2026年9月にFixed Rate Rewardsも開始しました。開始時の利用条件によると、USD、EUR、USDT、USDC、USDGを3カ月、6カ月、12カ月、18カ月のいずれかの期間ロックすることで、最大年率6%の固定利回りを確保できます。フレキシブル報酬とは異なり、預けた資金は選択した期間中、引き出せません。
Kraken Stablecoin Rewardsのメリット・デメリット
おすすめポイント
- 複数のステーブルコインに対応
- フレキシブル口座に最低残高なし
- 資産をいつでも利用可能
- 固定レートも選択可能
注意点
- 高いレートにはKraken+への加入が必要
- 固定運用の資金はロックされる
- 利用できる地域は限定
5. Nexo Savings
- おすすめの用途:高いステーブルコイン利回り
- 貯蓄タイプ:フレキシブルおよび固定
- KYC: 必要
Nexoは、フレキシブルプランと固定期間プランを通じて、USDTとUSDCを対象とする暗号資産の貯蓄口座を提供しています。Flexible Savingsでは利息が毎日付与され、資金はいつでも引き出せます。NexoのUSDTの最新ページでは、年率最大11.5%が案内されており、固定期間を選ぶとさらに高いレートが適用される場合があります。適用されるレートと期間はアカウント内で確認できます。
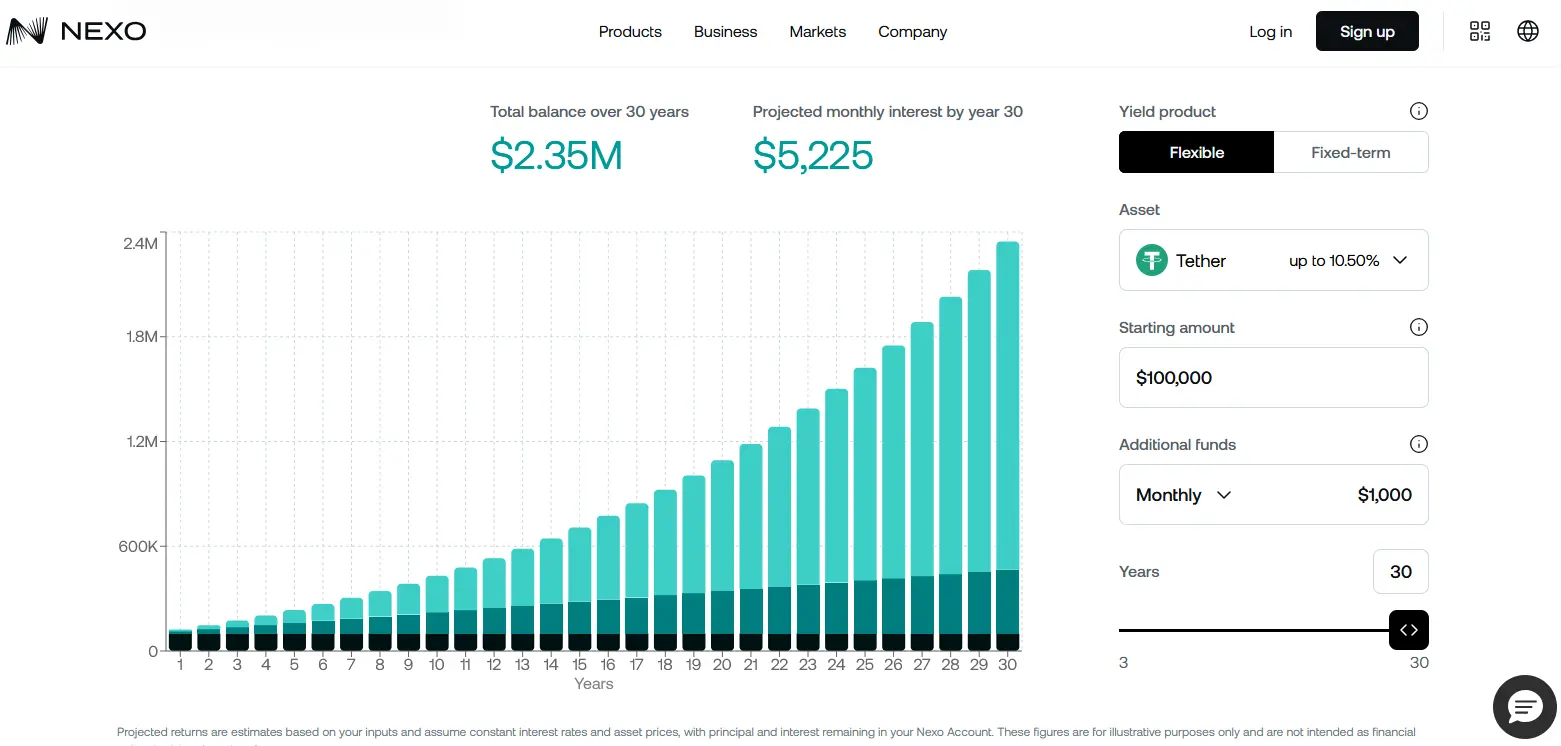
最終的なレートは、Nexoのロイヤルティティア、選択した期間、受け取り通貨によって決まります。利息をNEXOトークンで受け取ると、標準レートに最大2%が上乗せされます。定期購入は毎日、毎週、隔週、毎月、毎年の頻度で設定でき、ACHや銀行送金などの対応手段で資金を用意できます。
Nexoは、担保付き融資枠の金利差、取引所や決済サービスの取引手数料、市場中立型の財務戦略を通じて、こうした利回りを生み出しています。デジタル資産を少なくとも$100,000保有する顧客は、個別のオンボーディングと専任のリレーションシップマネージャーが付くNexo Privateを利用できます。Nexoは取引履歴のダウンロードや税務申告ツールも提供しています。
Nexo Savingsのメリット・デメリット
おすすめポイント
- 高いステーブルコイン利回り
- 利息は毎日付与
- フレキシブルと固定のプラン
- 定期購入を自動化可能
注意点
- 利回りはロイヤルティティアによって変動
- 公開中のリアルタイムPoRなし
6. Bitget Simple Earn
- おすすめの用途:RWA担保型の貯蓄商品
- 貯蓄タイプ:フレキシブルおよび固定
- KYC: required
Bitget Simple Earnは、フレキシブルおよび固定期間の商品を通じて、USDT、USDC、USDGO、U、USDe、USDS、USTCに対応しています。現在のレートはUSDTで年率約6.92%、USDCで6.66%に達しますが、高いレートの商品には申込枠が設けられています。Cash PlusではUSDTとUSDCに対応しており、年率最大4%の利回りを日次複利で受け取れます。リアルタイムでの出金にも対応しています。預け入れた資金は裏側でUSDGOに転換され、その準備資産には米国短期国債、連邦準備制度の翌日物リバースレポ、マネー・マーケット・ファンド、米国の連邦認可銀行に預けられた資金管理商品が含まれます。
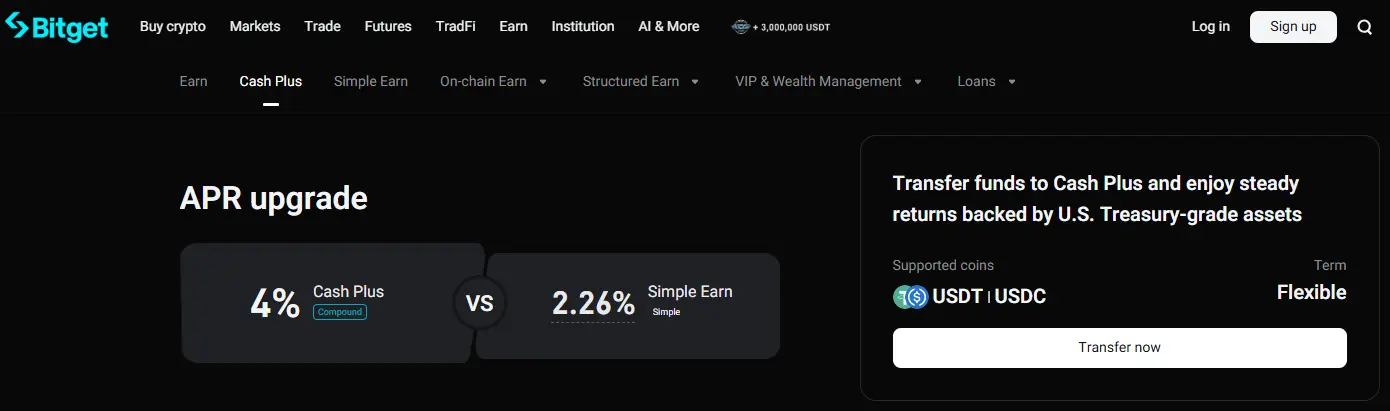
BitgetはBGUSDも提供しており、元本保護型の商品として、約3%の利回りを支払うと説明しています。ただし、商品にそうした名称が付いていても、発行体やプラットフォームのリスクがなくなるわけではありません。BGUSDは米国債を含む実世界資産のバスケットを裏付けとしています。Bitgetが公表しているBGUSDの準備率は、現在124.01%です。USTCも取り扱っていますが、現在は1ドルとの安定したペッグを維持していないため、他の対応ステーブルコインと同じように扱うべきではありません。
Bitget Simple Earnのメリットとデメリット
おすすめポイント
- USDTの利回りが競争力のある水準
- 日次複利のCash Plus
- RWAを裏付けとするBGUSDを利用可能
- 準備資産を公開
注意点
- 高利回りには割当上限あり
- 米ドル連動型ステーブルコインのみ
7. KuCoin Savings
- おすすめのユーザー: USDG保有者
- 運用タイプ: フレキシブル、定期
- KYC: required
KuCoin Earnは、フレキシブル型と定期型の商品を通じて、USDT、USDC、USDG、USDD、USDe、Uに対応しています。上記の比較では、USDGの公表参考利回りである年率最大6%を採用しています。ほかの資産では利回りが異なり、一部のキャンペーンは条件を満たす少額の残高にしか適用されません。KuCoin Earnのページには参考年率が掲載されており、資産や運用期間によって内容が異なります。キャンペーンの利率が適用される残高には上限が設けられている場合があります。
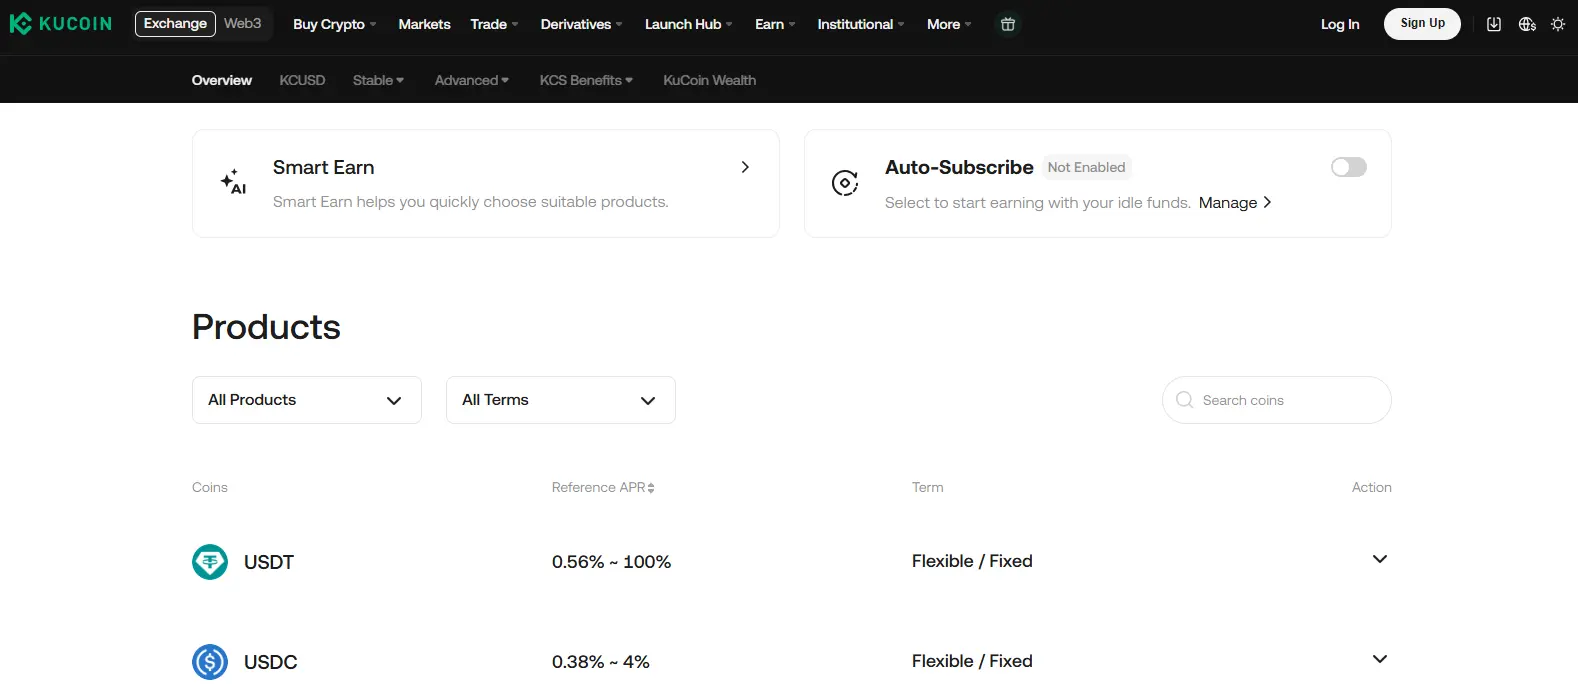
別のEarn商品に申し込まずに運用したい場合は、Hold-to-Earnを利用できます。この機能を有効にすると、対象となるUSDG残高を保有しながら、いつでも利用できる状態を保ったまま報酬を受け取れます。現在の利率や利用条件は、アカウント内で確認してください。
KuCoinは、元本保護型のEarn商品としてKCUSDも提供しており、トークン化された米国債に連動するリターンが得られると説明しています。ただし、この名称は銀行預金保険を提供するものでも、プラットフォームリスクをなくすものでもありません。収益は日々発生し、商品の条件に従って支払われます。KCUSDは米ドル建ての運用手段をもう一つ提供しますが、通常のフレキシブル型ステーブルコイン運用とは仕組みが異なります。
KuCoin Savingsのメリットとデメリット
おすすめポイント
- USDGのHold-to-Earnを利用可能
- Proof of Reservesを公開
- 米国債を裏付けとするKCUSDを利用可能
注意点
- USDTとUSDCの利回りが低い
8. Bybit Easy Earn
- おすすめのユーザー: 米ドル連動型ステーブルコインを複数から選びたい人
- 運用タイプ: フレキシブル、定期
- KYC: required
Bybit Easy Earnは、USDT、BYUSDT、USDC、RLUSD、USD1、USDe、USDTBの7種類の米ドル連動型ステーブルコインに対応しています。資産をいつでも引き出せる状態にしておきたい場合はFlexible Savingsに預け入れ、一定期間の運用を希望する場合は定期商品を選べます。公表利回りは年率最大6.24%ですが、実際に利用できる利率はステーブルコインの種類、期間、アカウントの適格性、募集枠によって異なります。
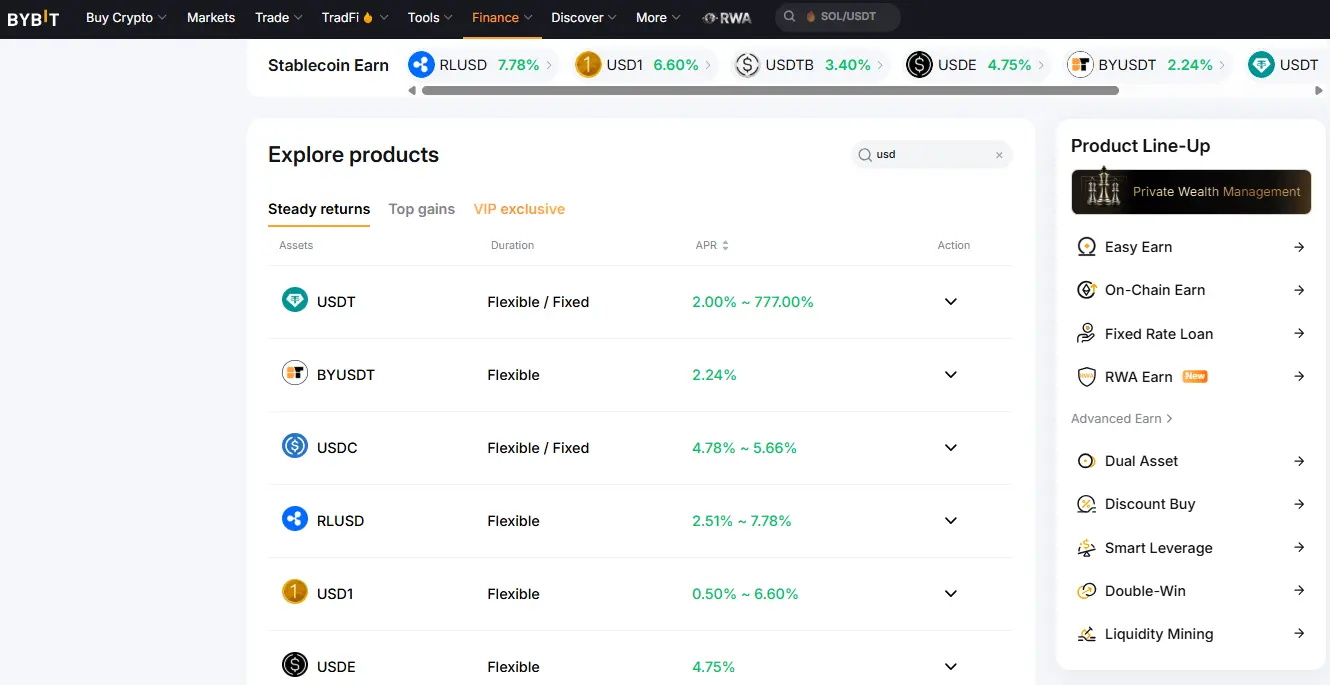
申し込みが完了すると報酬の発生が始まり、選択した商品の条件に従って付与されます。対応するステーブルコインはすべて米ドル連動型で、ユーロや英ポンドに連動するものはありません。BybitにはRWAを裏付けとするEarn商品もありますが、通常のステーブルコイン運用とは仕組みが異なり、発行体、流動性、裏付け資産に関するリスクが加わります。
Bybit Easy Earnのメリットとデメリット
おすすめポイント
- 7種類のステーブルコインに対応
- フレキシブル型と定期型を提供
- Proof of Reservesを公開
注意点
- 米ドル連動型ステーブルコインのみ
- 高利回りには割当上限あり
9. Crypto.com Earn
- おすすめのユーザー: Crypto.comをすでに利用しているユーザー
- 貯蓄タイプ: フレキシブル、定期
- KYC: required
Crypto.com Earnでは、USDTとUSDCをフレキシブルプランで運用でき、年率最大0.50%の利回りを得られます。資金を最長3カ月間預け入れると、年率最大2%の利回りが適用されます。USDPとDAIにも対応していますが、定期運用のみ利用できます。これらのサービスを利用できるのは、対象となるCrypto.comの会員プランに加入しているユーザーに限られます。
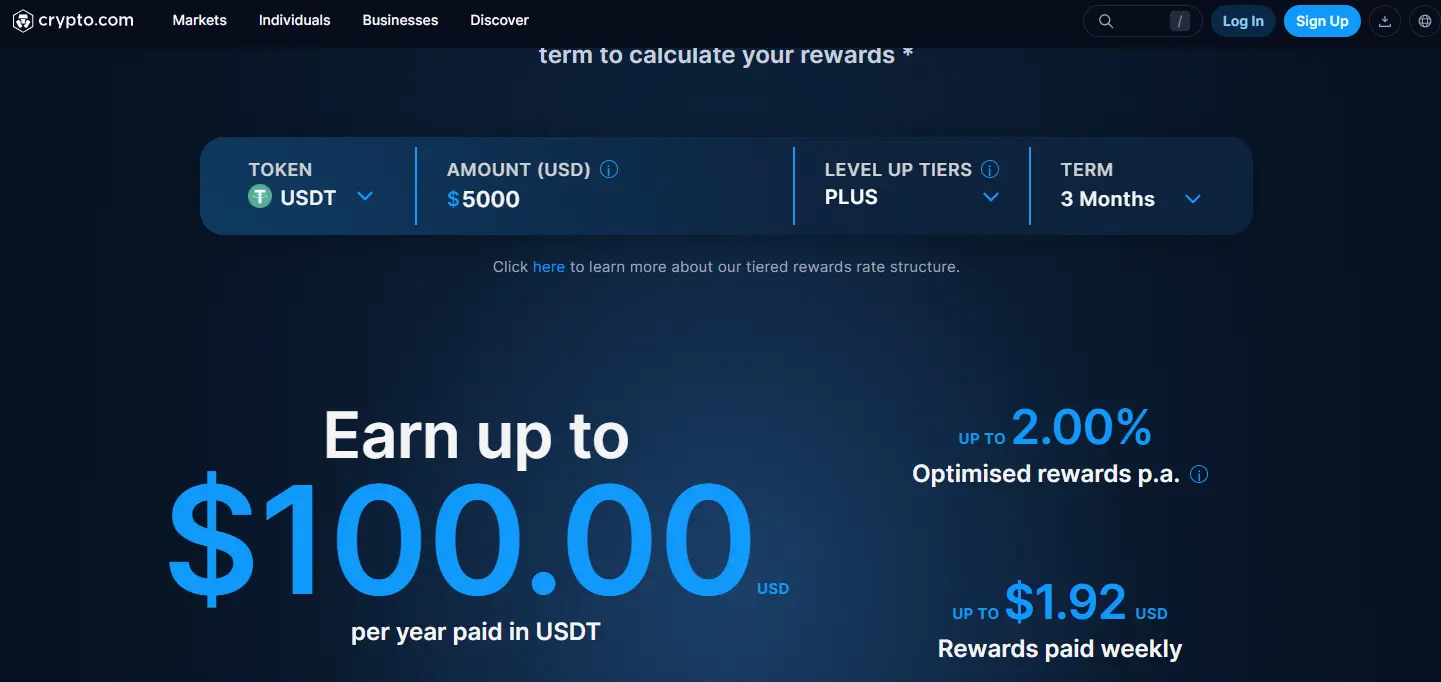
Crypto.comは、Plus会員に年率最大4.5%を提供する現金報酬プログラムも近く開始すると発表しました。Pro会員とPrivate会員には、さらに高い利率を適用する予定です。Crypto Earnとは異なり、このプログラムではステーブルコインではなく、法定通貨の現金を運用して利回りを得られます。最低残高やロックアップ期間は設けない見込みです。ただし、Crypto.comは開始時期や対応地域、現金の利回りを生み出す仕組みをまだ明らかにしていないため、本ページの利率比較には含めていません。
Crypto.com Earnのメリットとデメリット
おすすめポイント
- USDTとUSDCをフレキシブル型で運用可能
- 短期間の定期運用
- 報酬は毎日発生
注意点
- 有料会員プランへの加入が必要
- フレキシブル型の利率は低い
10. Bitunix Easy Earn
- おすすめのユーザー:KYC必須ではないサービスで運用したい人
- 運用タイプ: フレキシブル、定期
- KYC: optional
Bitunixは、USDTやUSDCをはじめとする複数の資産に対応した、KYCが任意の暗号資産運用口座です。Easy Earnには、いつでも償還できるフレキシブル型と、7日、14日、30日の定期型があります。フレキシブル型の収益は1時間ごとに計算され、運用中の残高に自動で加算されます。
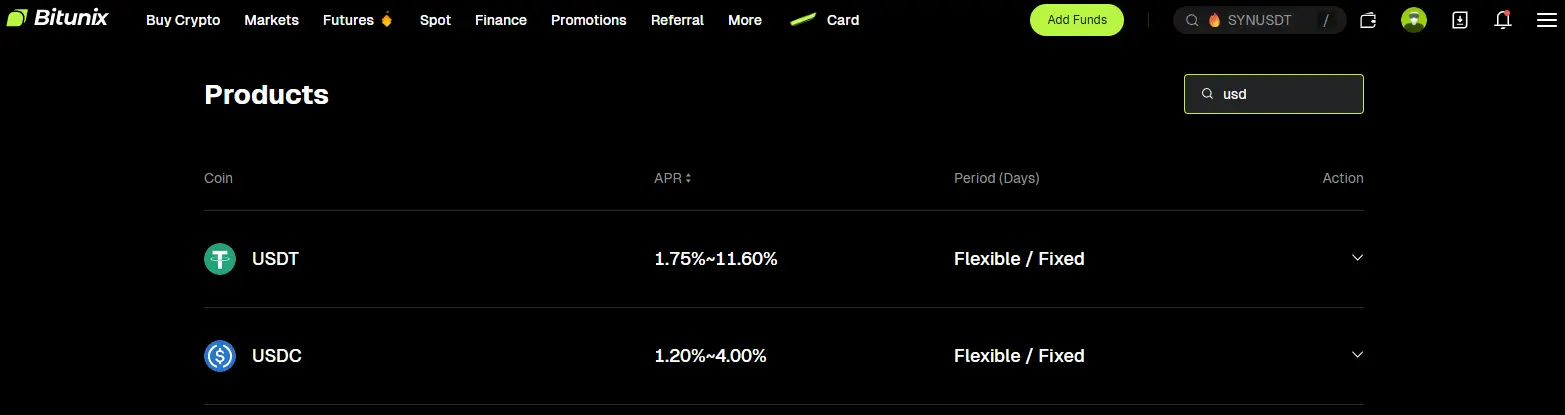
利率や募集枠は選択したEasy Earn商品に表示され、資産、期間、アカウントのランクによって異なる場合があります。残高のうち、キャンペーン利率が適用される金額と、それ以外に適用される利率を確認してください。Bitunix Card Auto Earnは別の商品です。公表されている年率11.6%の利率が、通常のEasy Earnの利率を示すものとして扱うべきではありません。
Bitunixでは本人確認を済ませていないユーザーもEasy Earnを利用できますが、出金制限が適用され、アカウント審査やコンプライアンス確認の際に本人確認を求められることがあります。利用できる商品は地域によっても異なる場合があります。
Bitunix Easy Earnのメリットとデメリット
おすすめポイント
- KYCは任意
- 利息は1時間ごとに計算
注意点
- 高いAPYには割当上限あり
- VIPランクによって利率が変わる
11. Sky sUSDS
- おすすめの用途: KYC不要のセルフカストディ型運用
- 貯蓄タイプ: フレキシブル、固定期間
- KYC: 不要
Skyでは、sUSDSを通じてノンカストディアル型のステーブルコイン運用ができます。sUSDSは現在、利回りが付くステーブルコインとして世界最大です。USDSを預け入れるとsUSDSを受け取れ、資産をいつでも動かせる状態のまま、年率3.60%のSky Savings Rateが自動的に付与されます。この利回りは、特定の借り手やプール、投資戦略ではなく、プロトコルの収益によって生じるSky Protocol全体の余剰資金から支払われます。
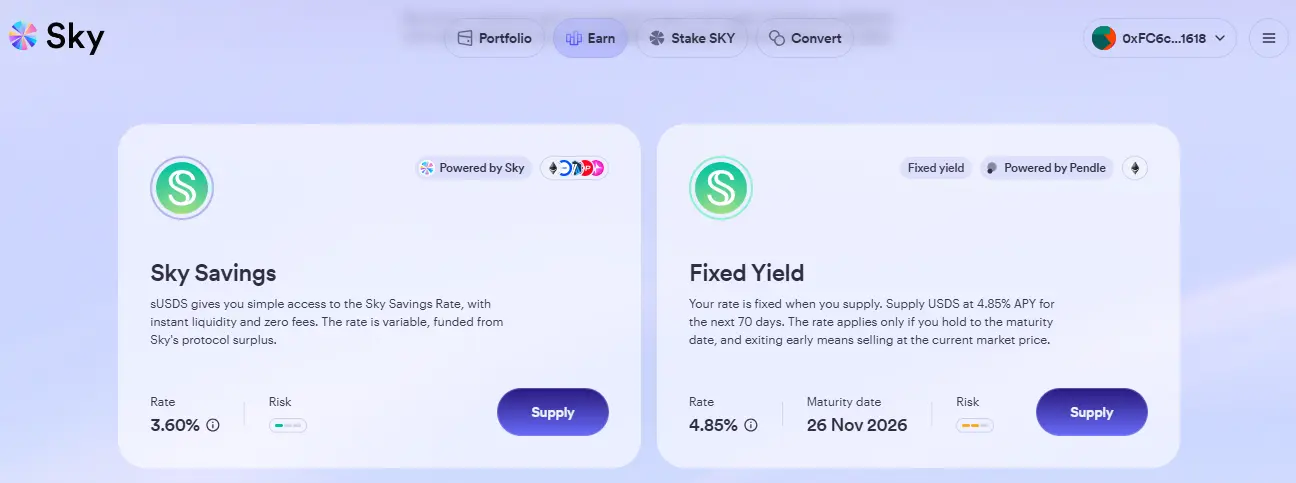
金利は公開オンチェーンガバナンスを通じて決まり、SKYトークン保有者が引き上げや引き下げを行えます。SkyではPendleとの連携による固定利回りも提供しており、現在、満期まで保有した場合の利回りは年率4.85%です。満期前に資金を引き出す場合は、その時点の市場価格で売却することになり、当初の価値を上回ることも下回ることもあります。
Sky.moneyでは、預け入れ、引き出し、運用益に対する手数料はかかりません。ただし、ブロックチェーンのガス代が発生する場合があります。USDSの裏付け資産や担保水準、ガバナンスによる変更はオンチェーンで確認できます。また、同プロトコルは過剰担保と正式なリスク管理体制を採用していますが、スマートコントラクトやステーブルコインに関するリスクは残ります。
Sky sUSDSのメリット・デメリット
おすすめポイント
- KYC不要
- 資産をセルフカストディで管理できる
- 裏付け資産を公開情報から確認できる
- プラットフォームの利回り手数料なし
- 固定利回りも利用可能
注意点
- 対応資産はUSDSのみ
- フレキシブル運用の利回りはガバナンスが決定
- 固定運用を途中で解約すると価格が変動
12. GRVT Earn on Equity
- おすすめの用途: 取引しながら利回りを得る
- 貯蓄タイプ: 自動、フレキシブル
- KYC: optional
GRVT Earn on Equityでは、Funding口座とTrading口座に保有する対象のUSDTおよびUSDCを、自動で利回りが付く暗号資産口座として運用できます。対象ユーザーは、申し込みや資金のロック、専用のEarnウォレットへの資産移動をせずに、変動制の基本利回りである年率3.50%を得られます。残高は取引、送金、出金に引き続き利用でき、利回り対象額に上限はありません。
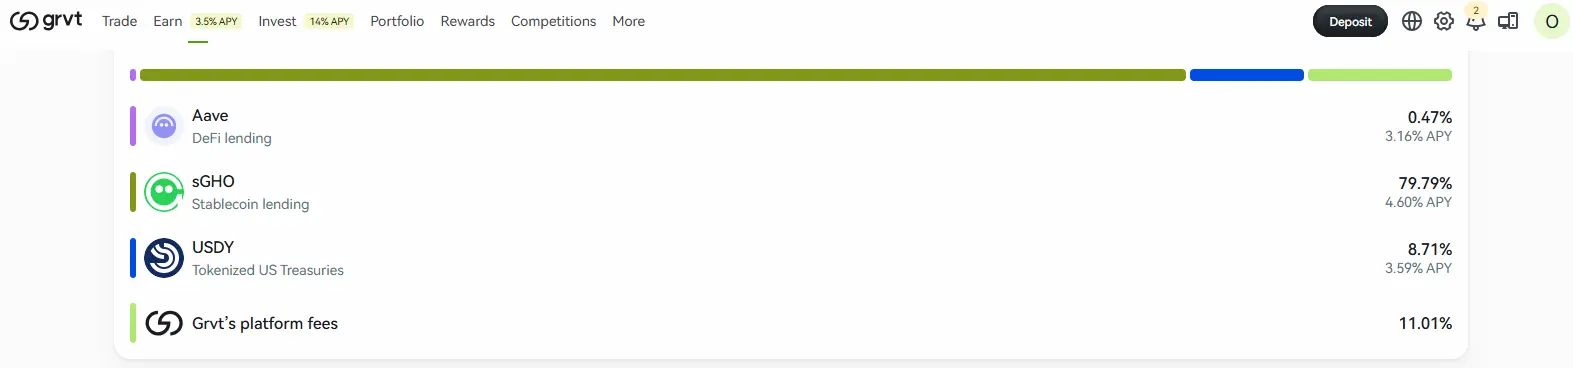
GRVTは、DeFiや現実資産を活用した外部の運用先から利回りを得ています。現行のEarn on Equityの利用条件では、Funding口座とTrading口座のUSDTおよびUSDCが対象となり、報酬は毎日USDTで支払われます。Strategiesのボールトにある資金は対象外です。運用先のプロトコルは、ハッキングやデペッグ、支払い不能に陥る可能性があるため、表示された年率利回りが元本を保証するものではありません。
ウォレットを使ってアクセスする場合、KYCは不要です。ただし、GRVTは必要に応じてコンプライアンス審査を行ったり、本人確認情報の提出を求めたりすることがあります。
GRVT Earn on Equityのメリット・デメリット
おすすめポイント
- 取引しながら利回りを獲得
- 残高の上限なし
- ロックアップ期間なし
- 利回りの運用先が明確
- ウォレットからアクセス可能
注意点
- 報酬はUSDTのみ
- 運用先プロトコルのリスク
暗号資産の貯蓄口座を利用する際のリスク
暗号資産の貯蓄口座では、使っていないステーブルコインを運用してリターンを得られます。一方で、残高には、一般的な預金保険付きの貯蓄口座にはないリスクが伴います。
- プラットフォームの支払い不能: 提供事業者が顧客の残高を返済できなくなる場合があります。
- カウンターパーティリスク: 借り手や投資パートナーが、契約上の義務を果たせなくなる場合があります。
- ステーブルコインのデペッグ: ステーブルコインの対ドル価値が、想定された水準から乖離する場合があります。
- 出金制限: 金融不安の局面では、プラットフォームが償還を遅らせたり停止したりする可能性があります。
- スマートコントラクトの不具合: オンチェーンの貯蓄商品では、コードの不備やエクスプロイトによって資金を失う可能性があります。
- 変動する利回り: フレキシブル運用の年率利回りは、事前の通知なく引き下げられる場合があります。
- 固定期間運用の制約: ロックされた残高は利用できず、早期償還に手数料がかかる場合があります。
- 規制による制限: 特定の国で商品を利用できなくなる場合があります。
- 預金保険の対象外: 多くの暗号資産残高は、銀行預金のような保護を受けられません。
- 誤解を招く高利回り表示: 最も高い年率利回りが適用されるのは、少額の残高や限られた枠だけの場合があります。
暗号資産の貯蓄口座を選ぶ際のポイント
広告に表示された利回りの高さだけで選ぶべきではありません。リターンがどのように生まれるのか、いつ資金にアクセスできるのか、提供事業者が経営難に陥った場合にどのような保護があるのかを比較することが重要です。
- 実質利回りを確認する: 広告上の上限ではなく、自分の実際の残高に適用される年率利回りを計算しましょう。
- 利回りの源泉を把握する: リターンが貸付、準備資産の運用益、米国債、DeFi戦略のどれから生じるのかを確認しましょう。
- 準備資産の証拠を確認する: Proof of Reserves、負債の開示、財務監査、オンチェーンの担保データなどを確認しましょう。
- 出金条件を確認する: ロック期間、償還までの所要時間、早期解約の条件、出金上限を確認しましょう。
- ステーブルコインを評価する: 発行体、準備資産、償還手続き、過去のペッグの安定性を確認しましょう。
- 口座の利用条件を確認する: KYCの要否、対応国、会員資格、ロイヤルティランクを確認しましょう。
- 提供事業者の実績を確認する: セキュリティインシデント、出金停止、過去の顧客損失がないかを調べましょう。
- すべてのコストを確認する: プラットフォーム手数料、成果報酬、スプレッド、ネットワーク手数料、サブスクリプション料金を含めて比較しましょう。
- 商品ごとのリスクを区別する: フレキシブル運用、固定期間運用、トークン化された米国債、DeFiボールトでは、それぞれ異なるリスクがあります。
暗号資産の貯蓄で得た利息に税金はかかる?
暗号資産の貯蓄口座で得た利息は、法定通貨ではなくステーブルコインで支払われた場合でも、課税対象となる可能性があります。多くの地域では、報酬が口座に付与された時点、または出金可能になった時点で所得として扱われます。通常、課税額は報酬を受け取った時点の市場価値に基づいて算定されます。その価値は、後日の売却、交換、支払いにおける取得原価となることもあります。
その後、資産を取得時の価値より高く、または安く売却した場合は、別途、譲渡益または譲渡損が生じる可能性があります。固定期間の報酬、自動付与される残高報酬、DeFiでの運用は、現地の法律によって税務上の扱いが異なる場合があります。報酬の日付や数量、市場価値、処分の記録を保管し、居住地域で適用されるルールを確認してください。米国の読者は、所得の申告と資産の処分についてIRSのデジタル資産に関するガイダンスを確認してください。
まとめ
従来型の貯蓄口座に近い暗号資産商品をお探しなら、最も近い選択肢はステーブルコイン商品です。法定通貨の価値に連動するよう設計された資産で、比較的安定したリターンを得られます。フレキシブル口座なら、残高を取引や出金に利用できる場合もあります。
ステーブルコイン以外の資産に対応する商品もありますが、価格変動が利息収入を大きく上回ることがあります。そのため、一般的な貯蓄口座のイメージにはそぐわない場合があります。
暗号資産の貯蓄口座は、リターンを得る方法の一つにすぎません。暗号資産でパッシブインカムを得る方法を解説した記事では、ステーキング、レンディング、流動性マイニング、コピートレードなどを取り上げています。これらの方法ではより高いリターンが得られる可能性がある一方、市場、プラットフォーム、運用戦略に関するリスクも高まります。
よくある質問
暗号資産の貯蓄口座とは、プラットフォームに預けたステーブルコインなどの資産からリターンを得られるサービスです。商品によって、報酬が自動的に付与される場合もあれば、フレキシブル型または固定期間型の貯蓄プランに資金を預け入れる必要がある場合もあります。
暗号資産の貯蓄口座には、プラットフォーム、取引相手、ステーブルコイン、流動性、スマートコントラクトに関するリスクがあります。Proof of Reserves(準備金証明)、独立した第三者機関による証明、監査、オンチェーンの担保データによって透明性は高まりますが、返済が保証されるわけではなく、損失を防げるわけでもありません。
暗号資産の貯蓄口座の大半は、銀行預金保険の対象ではありません。プラットフォームによっては、特定のカストディ関連事故やセキュリティ事故を補償する保険に加入している場合があります。ただし通常、破綻や貸付損失、ステーブルコインのデペッグによる損失は補償されません。
あります。デペッグやプラットフォームの破綻、貸付先の債務不履行、出金制限、スマートコントラクトの脆弱性を突いた攻撃などによって、損失が生じる可能性があります。
可能です。柔軟型の貯蓄口座なら、通常、必要なときにいつでもステーブルコインを引き出せます。CoinbaseやGRVT、一部のHold-to-Earn商品では、別途、期間固定の商品に申し込まなくても、対象となる口座残高に対して報酬が発生します。
リターンの原資は、貸付、ステーブルコインの準備金、米国債、DeFi市場、取引手数料、または財務運用戦略などです。
通常は可能ですが、プラットフォームによっては処理期間や償還上限が設けられていたり、一時的に出金が制限されたりします。
高いリターンは通常、借入需要の強さに加え、プラットフォーム、流動性、取引相手、ステーブルコインに伴うリスクの高さを反映しています。