12 meilleurs comptes d’épargne crypto en 2026 : générer des rendements sur les stablecoins
Sur cette page
Sur cette page
- Comment fonctionne un compte d’épargne en cryptomonnaies ?
- Comparatif des meilleurs comptes d’épargne crypto
- 1. Binance Simple Earn
- Avantages et inconvénients de Binance Simple Earn
- 2. Comptes Growth de Ledn
- Avantages et inconvénients des comptes Growth de Ledn
- 3. Récompenses USDC de Coinbase
- Avantages et inconvénients des récompenses USDC de Coinbase
- 4. Récompenses en stablecoins de Kraken
- Avantages et inconvénients des récompenses en stablecoins de Kraken
- 5. Épargne Nexo
- Avantages et inconvénients de l’épargne Nexo
- 6. Simple Earn de Bitget
- Avantages et inconvénients de Bitget Simple Earn
- 7. KuCoin Savings
- Avantages et inconvénients de KuCoin Savings
- 8. Bybit Easy Earn
- Avantages et inconvénients de Bybit Easy Earn
- 9. Crypto.com Earn
- Avantages et inconvénients de Crypto.com Earn
- 10. Bitunix Easy Earn
- Avantages et inconvénients de Bitunix Easy Earn
- 11. Sky sUSDS
- Avantages et inconvénients de Sky sUSDS
- 12. GRVT Earn on Equity
- Avantages et inconvénients de GRVT Earn on Equity
- Les risques liés aux comptes d’épargne crypto
- Conseils pour choisir un compte d’épargne en cryptomonnaies
- Les intérêts générés par l’épargne crypto sont-ils imposables ?
- En résumé
- FAQ
- Les comptes d’épargne crypto permettent de générer des rendements sur les stablecoins et d’autres cryptoactifs inutilisés.
- Les comptes flexibles permettent de garder ses fonds disponibles, tandis que les placements à durée fixe offrent généralement des APY plus élevés.
- Le meilleur compte d’épargne crypto dépend des taux, des exigences de KYC, du mode de conservation et des conditions de retrait.
- La preuve de réserves apporte de la transparence, mais la protection de vos fonds est une question distincte.
- Les taux sont variables, soumis à des plafonds et dépendent souvent du solde ou du niveau d’adhésion.
Laisser ses cryptos dormir dans un wallet peut sembler dommage, surtout quand les exchanges et les plateformes de prêt promettent des intérêts sur ces mêmes actifs. Les comptes d’épargne crypto offrent une solution simple : déposer du Bitcoin, des stablecoins ou d’autres actifs pris en charge, puis percevoir un rendement variable ou fixe. Le taux annuel en pourcentage (APY) mis en avant ne dit presque jamais tout. Il s’applique souvent uniquement à un solde limité, nécessite de bloquer ses fonds, dépend du niveau de fidélité ou varie selon le pays. Cet article compare 12 produits d’épargne crypto, avec ou sans dépositaire, soumis ou non au KYC, et incluant des options en auto-conservation. Nous les évaluons selon leurs taux, la souplesse des retraits, les actifs pris en charge, les critères d’éligibilité et la manière dont chaque plateforme génère vos rendements.
Comment fonctionne un compte d’épargne en cryptomonnaies ?
Les comptes d’épargne crypto permettent de faire fructifier les cryptos que vous détenez déjà, en générant des revenus passifs sur des actifs autrement inutilisés. Plusieurs mécanismes existent. Vous pouvez prêter du Bitcoin, de l’Ethereum ou des stablecoins dans le cadre de produits flexibles ou à durée fixe. Certaines plateformes versent automatiquement un rendement sur les soldes éligibles, sans qu’il soit nécessaire de souscrire à un produit distinct. Les actifs restent alors disponibles pour le trading ou les retraits.
En coulisses, le fournisseur prête les actifs à des emprunteurs, applique des stratégies institutionnelles ou reverse une part des revenus générés par les réserves. Les comptes flexibles facilitent l’accès aux fonds et proposent des taux variables, tandis que les placements à durée fixe offrent un meilleur rendement en contrepartie du blocage des fonds. Selon la plateforme, les conditions du produit et l’actif choisi, les récompenses sont versées chaque jour, chaque semaine ou chaque mois.
Comparatif des meilleurs comptes d’épargne crypto
Lors de la préparation de cette sélection, nous avons constaté que de nombreuses plateformes présentaient le minage, le staking, la fourniture de liquidités et d’autres produits générant du rendement comme des comptes d’épargne crypto. Nous avons retenu uniquement les services qui proposent une expérience comparable à l’épargne : vous détenez des actifs éligibles et percevez des rendements au fil du temps, via un compte flexible, un placement à durée fixe ou des récompenses automatiques sur les soldes inutilisés.
Nous avons également exclu les plateformes consacrées uniquement au staking. Celui-ci permet de gagner des récompenses en devenant validateur, ce qui ne correspond pas à notre définition d’un compte d’épargne crypto. Voici donc notre sélection des meilleurs comptes d’épargne crypto pour obtenir du rendement sur des stablecoins et d’autres cryptoactifs.
| Plateforme | Stablecoins pris en charge | Type de compte | Taux annuel annoncé | KYC | Preuve de réserves / audit |
|---|---|---|---|---|---|
| Binance | plus de 6 | Flexible et à durée fixe | 7.35% | required | yes |
| Ledn | plus de 2 | Flexible | 8.50% | Obligatoire | Oui |
| Coinbase | plus de 1 | Flexible | Dépend du compte et de la région | required | Informations financières publiques, sans assurance propre au produit |
| Kraken | 7 en flexible, disponibilité variable | Flexible et à durée fixe | Jusqu’à 6 % d’APY à taux fixe | required | yes |
| Nexo | plus de 2 | Flexible et à durée fixe | Jusqu’à 11.5% par an | Obligatoire | Aucune preuve de réserves publique et actualisée |
| Bybit | plus de 7 | Flexible et à durée fixe | 6.24% | required | yes |
| KuCoin | plus de 6 | Flexible et à durée fixe | Jusqu’à 6 % d’APR sur USDG | required | yes |
| Bitget | 6 actifs indexés sur le dollar, USTC à part | Flexible et à durée fixe | Jusqu’à 6.92% d’APR | required | yes |
| Crypto.com | plus de 4 | Flexible et à durée fixe | 2.00% | required | yes |
| Bitunix | plus de 2 | Flexible et à durée fixe | Consultez l’offre Easy Earn, les niveaux varient | optional | yes |
| Sky | plus de 1 | Flexible et à durée fixe | 4.85% | Sans KYC | Garanties on-chain |
| GRVT | 2 | Flexible | 3.5% d’APY de base | optional | On-chain, risque lié au protocole sous-jacent |
Ce comparatif s’appuie sur les conditions des produits vérifiées en septembre 2026. Les taux annuels et les actifs d’épargne pris en charge varient selon les produits. L’APR ne tient pas compte de la capitalisation, contrairement à l’APY. Les offres évoluent et peuvent dépendre de votre solde, de votre région, de votre niveau d’adhésion ou de la durée de blocage. Les informations sur les réserves décrivent les actifs qui garantissent les fonds à un moment donné. Elles ne renseignent pas sur le remboursement ou l’assurance d’un solde Earn, qui sont des sujets distincts. Consultez les conditions des produits via les liens avant toute souscription.
1. Binance Simple Earn
- Idéal pour : un large choix de stablecoins
- Type de compte : flexible et à durée fixe
- KYC : required
Binanceexploite l’une des plateformes Earn les plus établies du marché, avec plus de 300 actifs proposés dans des produits flexibles ou à durée fixe. Son offre de stablecoins comprend USDT, USDC, EURI, U, USDS et USDP, avec des taux annoncés pouvant atteindre 7.35% d’APY. Le rendement d’autres actifs peut grimper jusqu’à 46.75%, mais ces produits présentent des risques liés au cours et à l’investissement bien plus élevés que les comptes d’épargne en stablecoins.
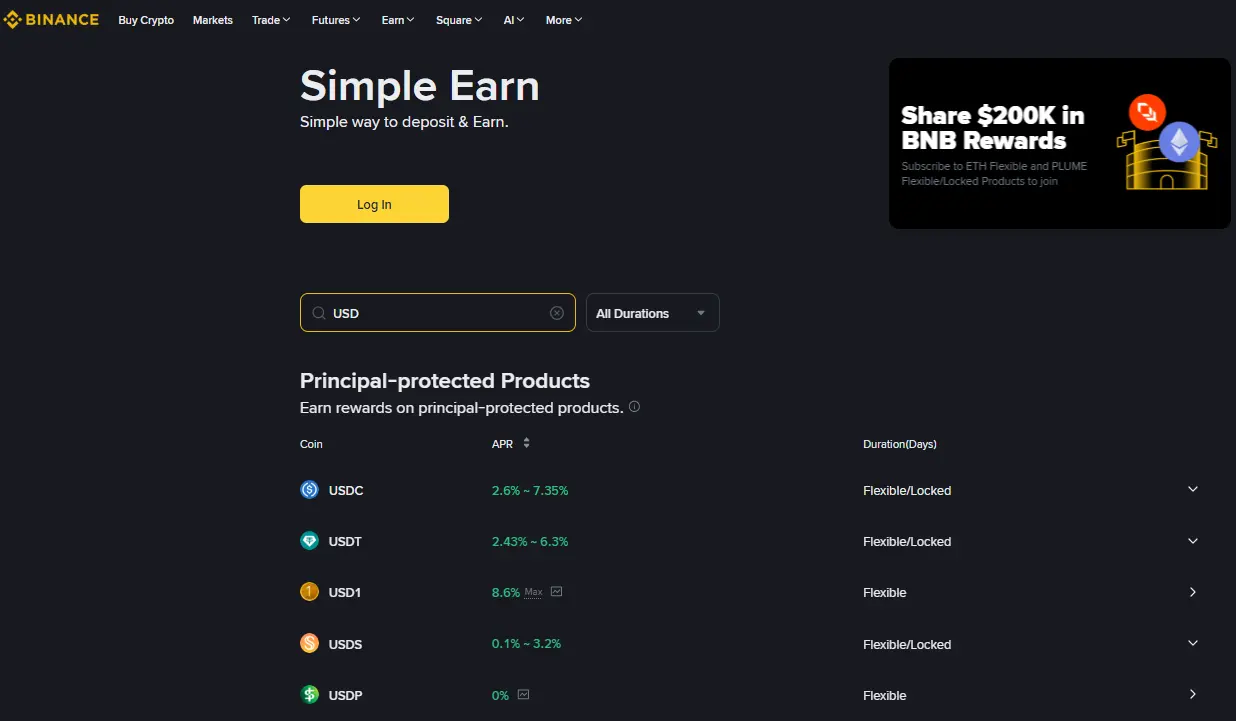
Binance propose aussi le Soft Staking sur USDS. Les soldes éligibles génèrent automatiquement des récompenses tout en restant disponibles pour le trading, une option plus accessible que le blocage des fonds. Son USD Yield Hub comprend les produits RWUSD et BFUSD. Pour souscrire au RWUSD, vous utilisez des USDC et pouvez les récupérer en USDC selon un ratio de 1:1. Le rendement repose sur des stratégies liées aux actifs du monde réel, notamment aux bons du Trésor américain. Binance propose également du liquid staking pour obtenir des rendements sur d’autres actifs, un modèle qui ne relève pas du compte d’épargne classique.
Avantages et inconvénients de Binance Simple Earn
Ce qu’on aime
- Prise en charge de plusieurs stablecoins
- Options flexibles et à durée fixe
- Récompenses automatiques en USDS
- Preuve de réserves publique
Ses points faibles
- KYC obligatoire
- Les taux les plus élevés sont soumis à des quotas
- Une offre de produits qui peut sembler complexe
2. Comptes Growth de Ledn
- Idéal pour : prêter des stablecoins en toute transparence
- Type d’épargne : flexible
- KYC : obligatoire
Les comptes Growth de Ledn permettent de percevoir des intérêts sur l’USDC et l’USDT. Ces deux stablecoins affichent un rendement annuel de 6,5 % pour les soldes inférieurs à 100 000 unités. La part qui dépasse ce seuil rapporte 8,5 %. Aucun dépôt minimum ni durée de blocage n’est imposé, et les intérêts sont versés chaque mois dans le stablecoin concerné.
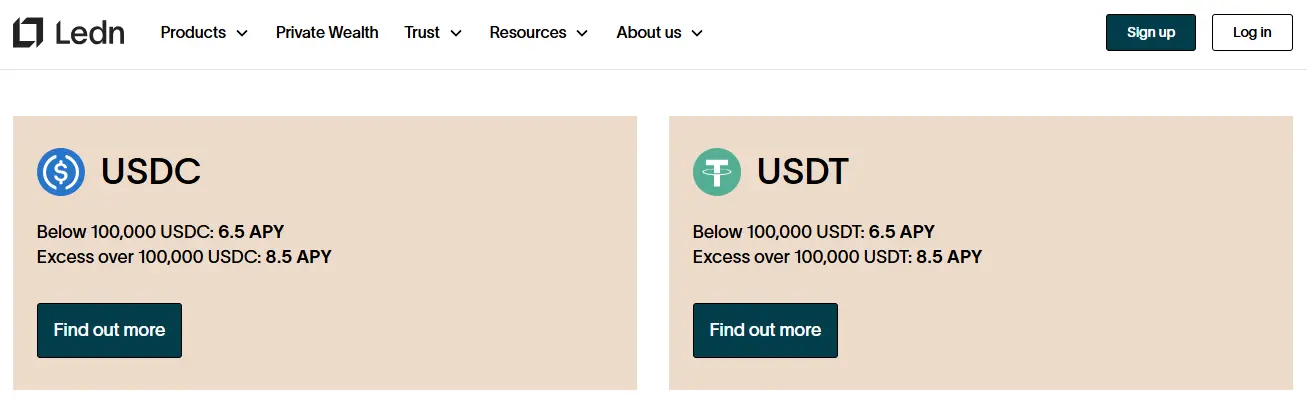
Ledn génère principalement ces rendements en prêtant des stablecoins dans le cadre de son activité de prêts aux particuliers adossés au Bitcoin. Ces prêts sont garantis par des sûretés représentant deux fois leur montant, et les actifs des comptes Growth sont séparés des autres activités de Ledn. Pour retirer les fonds ou les utiliser ailleurs, il faut d’abord les transférer vers le compte Transaction, qui est distinct.
Ledn publie chaque mois des rapports Open Book et fait réaliser des attestations de preuve de réserves au moins deux fois par an. Ces attestations portent sur les passifs envers les clients, les opérations de prêt et les soldes détenus en conservation. Les clients peuvent vérifier que leur solde a bien été pris en compte.
Avantages et inconvénients des comptes Growth de Ledn
Ce qu’on aime
- USDC et USDT pris en charge
- Aucune durée de blocage
- Comptes séparés des autres activités
- Attestations de réserves indépendantes
Ses points faibles
- Seulement 2 actifs pris en charge
- Intérêts versés chaque mois
3. Récompenses USDC de Coinbase
- Idéal pour : générer un rendement sur ses USDC inutilisés
- Type d’épargne : récompenses sur solde, sans blocage
- KYC : required
Coinbase verse des récompenses en USDC aux comptes éligibles qui détiennent au moins 1 USDC. Le taux dépend du pays, du type de compte et des offres promotionnelles en vigueur. Il convient donc de vérifier le taux affiché dans son compte. Aucun abonnement spécifique à Earn ni durée de blocage ne sont requis. Les USDC restent disponibles pour être vendus, envoyés ou convertis à tout moment. Les récompenses sont calculées chaque jour et versées chaque semaine. Les utilisateurs éligibles peuvent choisir de les recevoir en USDC ou en Bitcoin, comme le précisent les conditions des récompenses USDC.
Coinbase ne touche pas aux USDC de ses clients et finance les récompenses à partir d’autres sources. Les réserves qui garantissent l’USDC sont détenues par Circle sous forme de liquidités et de bons du Trésor américain à court terme, qui génèrent des revenus. En vertu de son accord avec Circle, Coinbase reçoit une part de ces revenus et en utilise une partie pour financer les récompenses USDC. C’est pourquoi Coinbase présente ces versements comme des récompenses de fidélité, tandis que Circle parle d’intérêts.
L’éligibilité varie selon le lieu de résidence. Aux États-Unis, au Royaume-Uni, en Australie et à Singapour, les utilisateurs doivent être abonnés à Coinbase One. Dans les autres régions prises en charge, les utilisateurs éligibles peuvent bénéficier des récompenses en détenant au moins 1 USDC.
Les clients éligibles au Royaume-Uni peuvent également utiliser l’Instant Access Savings Account de Coinbase, un produit d’épargne distinct en GBP. Les dépôts éligibles, jusqu’à 120 000 £, sont protégés par le FSCS.
Avantages et inconvénients des récompenses USDC de Coinbase
Ce qu’on aime
- Aucune période de blocage
- Récompenses versées chaque semaine
- Solde minimum éligible de 1 USDC
- Actifs garantis à hauteur de 1:1
Ses points faibles
- Seul l’USDC donne droit à des récompenses
- Abonnement à Coinbase One requis dans certaines régions
4. Récompenses en stablecoins de Kraken
- Idéal pour : des rendements flexibles ou fixes
- Type d’épargne : flexible ou à taux fixe
- KYC : required
Le programme Stablecoin Rewards de Kraken permet aux utilisateurs éligibles de gagner des récompenses en détenant simplement des stablecoins pris en charge sur un compte Kraken ou Krak. Une fois Stablecoin Rewards ou Auto Earn activé, les rendements sont générés automatiquement. Aucun solde minimum, aucune durée de détention ni aucun frais de programme ne sont requis. Les actifs restent disponibles pour être échangés, retirés ou transférés.
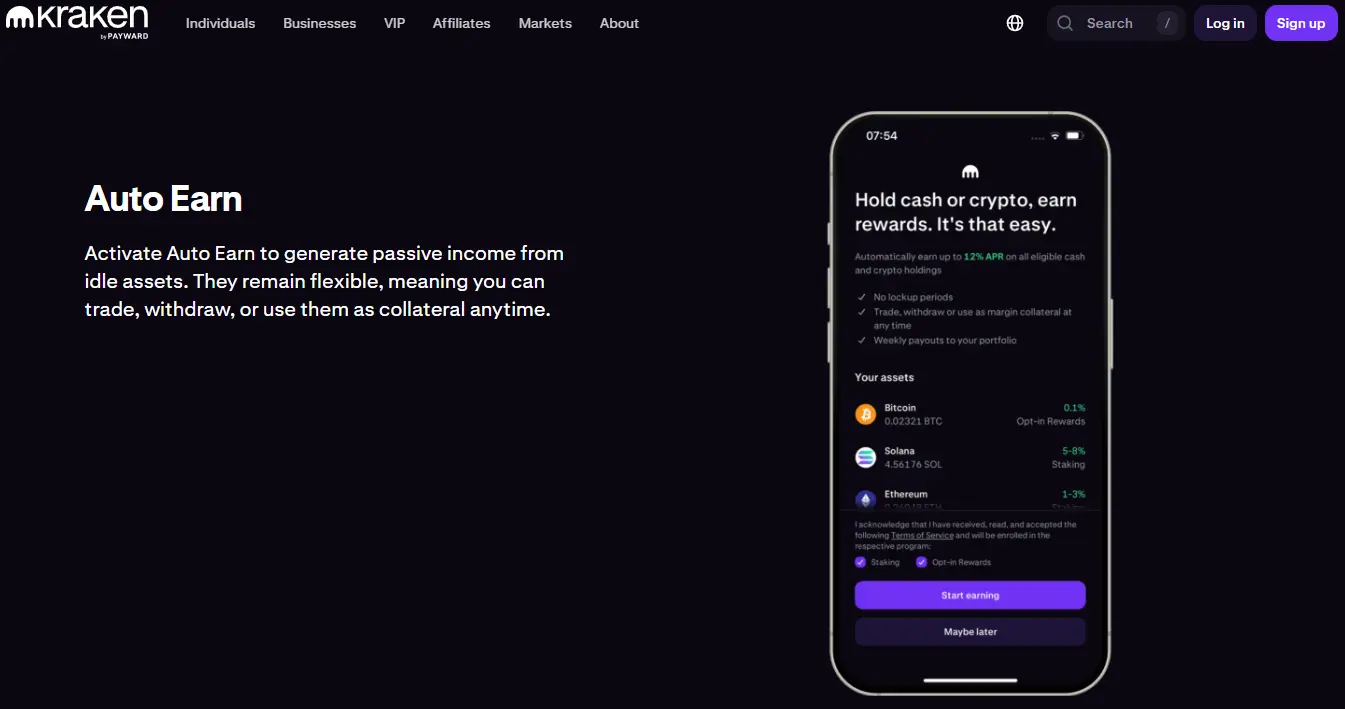
Les récompenses flexibles concernent l’USDG, l’USDC, l’apxUSD, l’USDe, le RLUSD, la livre sterling tokenisée et le QCAD. La sélection dépend de la région. Les utilisateurs standards bénéficient de taux de base plus faibles. Selon le barème des taux du 17 septembre, les membres Kraken+ peuvent obtenir jusqu’à 4,50 % APY sur l’USDG, 4,00 % sur l’USDC, 3,75 % sur le RLUSD et 2 % sur le QCAD, sous réserve d’éligibilité régionale. Ces taux sont variables.
Kraken a également lancé les Fixed Rate Rewards en septembre 2026. Les utilisateurs peuvent bloquer des USD, des EUR, de l’USDT, de l’USDC ou de l’USDG pendant 3, 6, 12 ou 18 mois, pour un rendement fixe pouvant atteindre 6 % APY selon les conditions de lancement. Les fonds restent alors immobilisés pendant toute la durée choisie.
Avantages et inconvénients des récompenses en stablecoins de Kraken
Ce qu’on aime
- Plusieurs stablecoins pris en charge
- Aucun minimum pour les comptes flexibles
- Actifs toujours accessibles
- Taux fixes disponibles
Ses points faibles
- Les taux les plus élevés nécessitent Kraken+
- Les fonds à taux fixe restent bloqués
- Disponibilité variable selon les régions
5. Épargne Nexo
- Idéal pour : obtenir des rendements plus élevés sur les stablecoins
- Type d’épargne : flexible ou à taux fixe
- KYC : obligatoire
Nexo propose des comptes d’épargne crypto en USDT et en USDC, avec des formules flexibles ou à durée fixe. L’épargne flexible rapporte des intérêts chaque jour, tout en laissant les fonds disponibles au retrait. La page actuelle de Nexo consacrée à l’USDT annonce des taux annuels pouvant atteindre 11,5 %. Les taux les plus élevés s’appliquent aux dépôts à durée fixe. Le taux et la durée applicables sont indiqués dans le compte de chaque utilisateur.
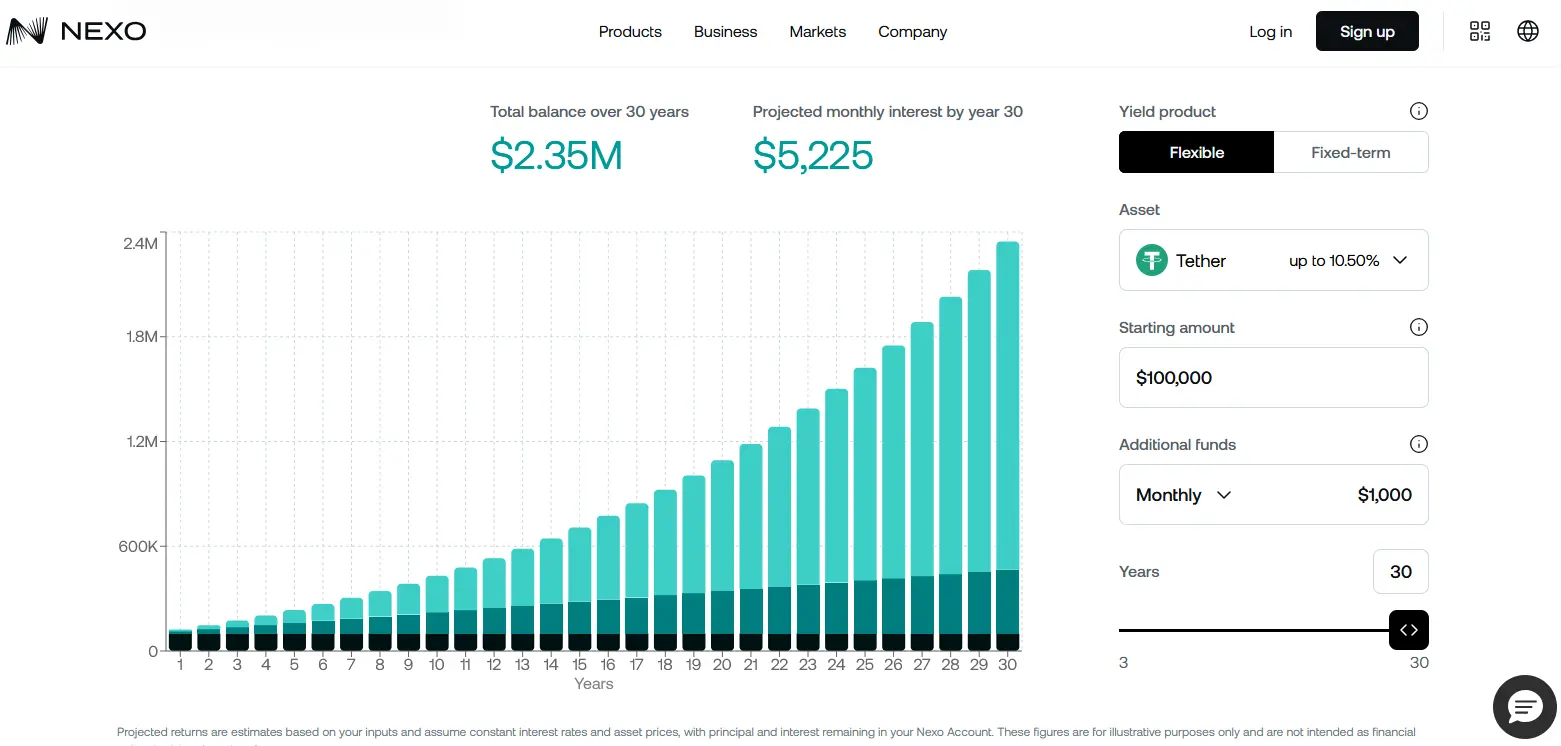
Le taux final dépend du niveau de fidélité Nexo, de la durée choisie et de la devise dans laquelle les intérêts sont versés. Opter pour un versement en tokens NEXO augmente le taux standard de jusqu’à 2 %. Il est également possible de programmer des achats récurrents quotidiens, hebdomadaires, toutes les deux semaines, mensuels ou annuels, et de les financer par des moyens pris en charge comme les virements ACH ou bancaires.
Nexo finance ces rendements grâce aux écarts de taux sur les lignes de crédit garanties, aux frais de transaction liés aux services d’échange et de paiement, ainsi qu’à des stratégies de trésorerie neutres vis-à-vis du marché. Les clients qui détiennent au moins 100 000 $ d’actifs numériques ont accès à Nexo Private, qui comprend un accompagnement personnalisé à l’ouverture du compte et un chargé de relation dédié. Nexo met également à disposition des historiques de transactions téléchargeables et des outils de déclaration fiscale.
Avantages et inconvénients de l’épargne Nexo
Ce qu’on aime
- Rendements élevés sur les stablecoins
- Intérêts versés chaque jour
- Formules flexibles et à taux fixe
- Achats récurrents automatisés
Ses points faibles
- Le niveau de fidélité influe sur les rendements
- Aucune preuve de réserves publique en temps réel
6. Simple Earn de Bitget
- Idéal pour : des produits d’épargne adossés à des actifs du monde réel
- Type d’épargne : flexible ou à taux fixe
- KYC : required
Simple Earn de Bitget prend en charge l’USDT, l’USDC, l’USDGO, le U, l’USDe, l’USDS et l’USTC, dans le cadre de produits flexibles ou à durée fixe. Les taux actuels atteignent environ 6,92 % APR sur l’USDT et 6,66 % sur l’USDC. Les offres aux taux les plus élevés sont soumises à des quotas de souscription.Son produit Cash Plus accepte l’USDT et l’USDC, offre jusqu’à 4 % d’APR avec capitalisation quotidienne et permet des retraits en temps réel. En coulisses, les fonds déposés sont convertis en USDGO, dont les réserves comprennent des bons du Trésor américain à court terme, des accords de prise en pension à un jour de la Réserve fédérale, des fonds monétaires et des instruments de gestion de trésorerie détenus auprès de banques américaines agréées au niveau fédéral.
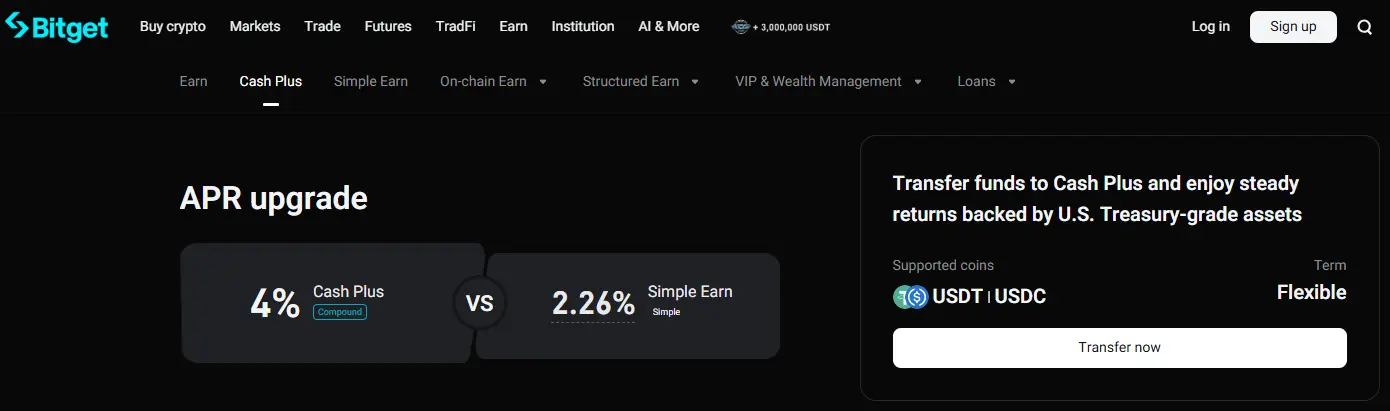
Bitget propose également le BGUSD, qu’elle présente comme un produit à capital protégé offrant un rendement d’environ 3 %. Cette appellation décrit la conception du produit, mais les risques liés à l’émetteur et à la plateforme restent à votre charge. Le BGUSD est adossé à un panier d’actifs du monde réel, dont des bons du Trésor américain. Bitget indique actuellement un taux de réserve de 124,01 % pour ce produit. L’USTC est également disponible, mais depuis qu’il a perdu son ancrage au dollar, il appartient à une catégorie différente des autres stablecoins pris en charge.
Avantages et inconvénients de Bitget Simple Earn
Ce qu’on aime
- Rendements compétitifs sur l’USDT
- Cash Plus avec capitalisation quotidienne
- BGUSD adossé à des actifs du monde réel
- Informations publiques sur les réserves
Ses points faibles
- Les taux les plus élevés sont soumis à des quotas
- Stablecoins adossés uniquement au dollar
7. KuCoin Savings
- Idéal pour : les détenteurs d’USDG
- Type d’épargne : flexible et à terme fixe
- KYC : required
KuCoin Earn prend en charge l’USDT, l’USDC, l’USDG, l’USDD, l’USDe et l’U, avec des produits flexibles ou à terme fixe. La comparaison ci-dessus se fonde sur le taux de référence annoncé pour l’USDG, qui peut atteindre 6 % d’APR. Les taux varient selon les actifs, et certaines offres promotionnelles ne s’appliquent qu’à un faible solde admissible. La page KuCoin Earn indique les APR de référence. Les offres varient selon l’actif et la durée, et les taux promotionnels ne concernent que des soldes limités.
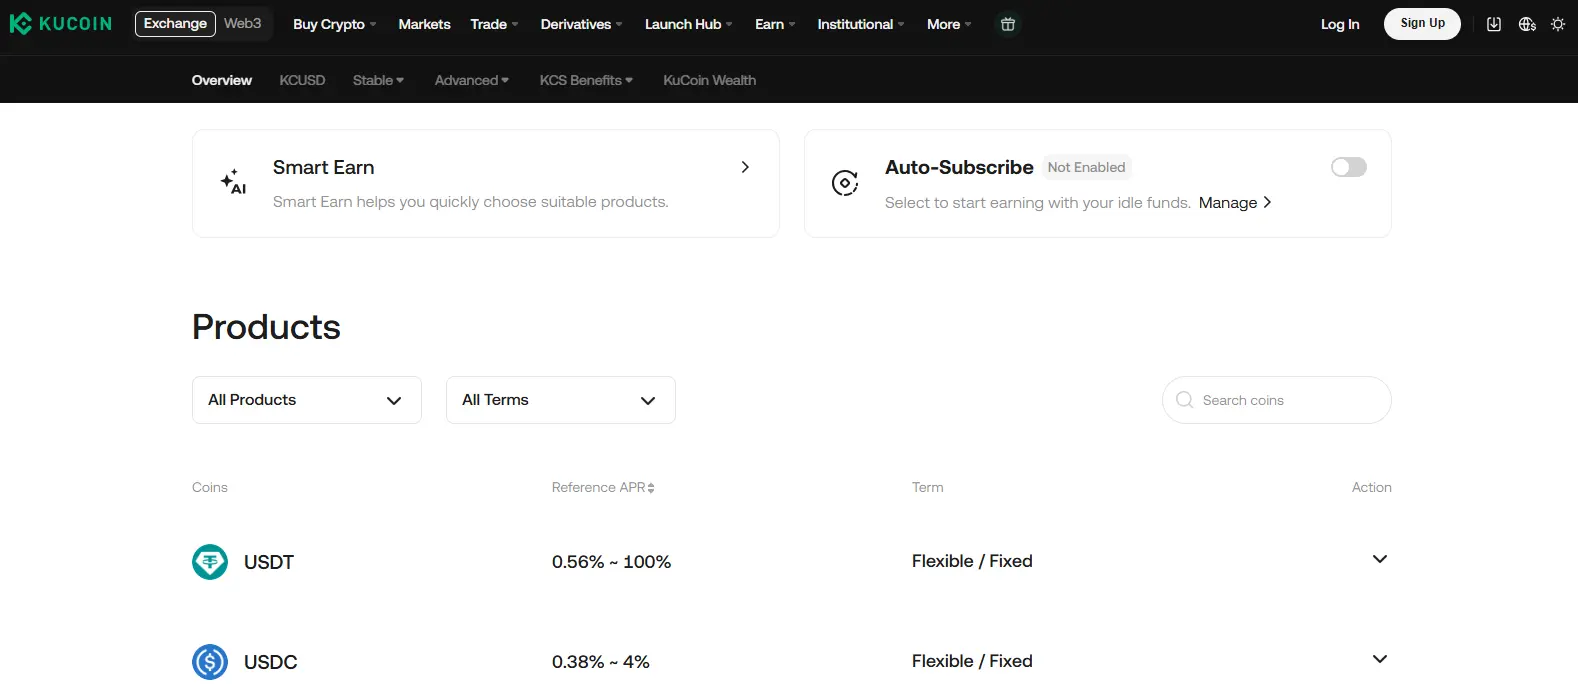
Si vous préférez éviter un produit Earn distinct, Hold-to-Earn verse des récompenses lorsque vous conservez un solde d’USDG admissible après activation, tout en laissant ce solde disponible. Consultez le taux en vigueur et les conditions d’éligibilité dans votre compte.
KuCoin propose aussi le KCUSD, qu’elle décrit comme un produit Earn à capital protégé dont le rendement est lié à des titres du Trésor américain tokenisés. Cette appellation décrit la conception du produit. L’assurance des dépôts bancaires et le risque lié à la plateforme sont des questions distinctes. Les gains s’accumulent chaque jour et sont versés selon le calendrier prévu dans les conditions du produit. Le KCUSD constitue une autre option de rendement adossée au dollar, dont le fonctionnement diffère de celui d’une épargne flexible classique en stablecoins.
Avantages et inconvénients de KuCoin Savings
Ce qu’on aime
- Hold-to-Earn en USDG disponible
- Preuve de réserves publique
- KCUSD adossé à des bons du Trésor disponible
Ses points faibles
- Faibles rendements sur l’USDT et l’USDC
8. Bybit Easy Earn
- Idéal pour : un choix de stablecoins adossés au dollar
- Type d’épargne : flexible et à terme fixe
- KYC : required
Bybit Easy Earn prend en charge sept stablecoins adossés au dollar : l’USDT, le BYUSDT, l’USDC, le RLUSD, l’USD1, l’USDe et l’USDTB. Vous pouvez placer ces actifs dans Flexible Savings pour en conserver l’accès, ou choisir un produit à terme fixe. Les rendements annoncés peuvent atteindre 6,24 % d’APY. Le taux proposé dépend du stablecoin, de la durée, de l’éligibilité du compte et des quotas de souscription.
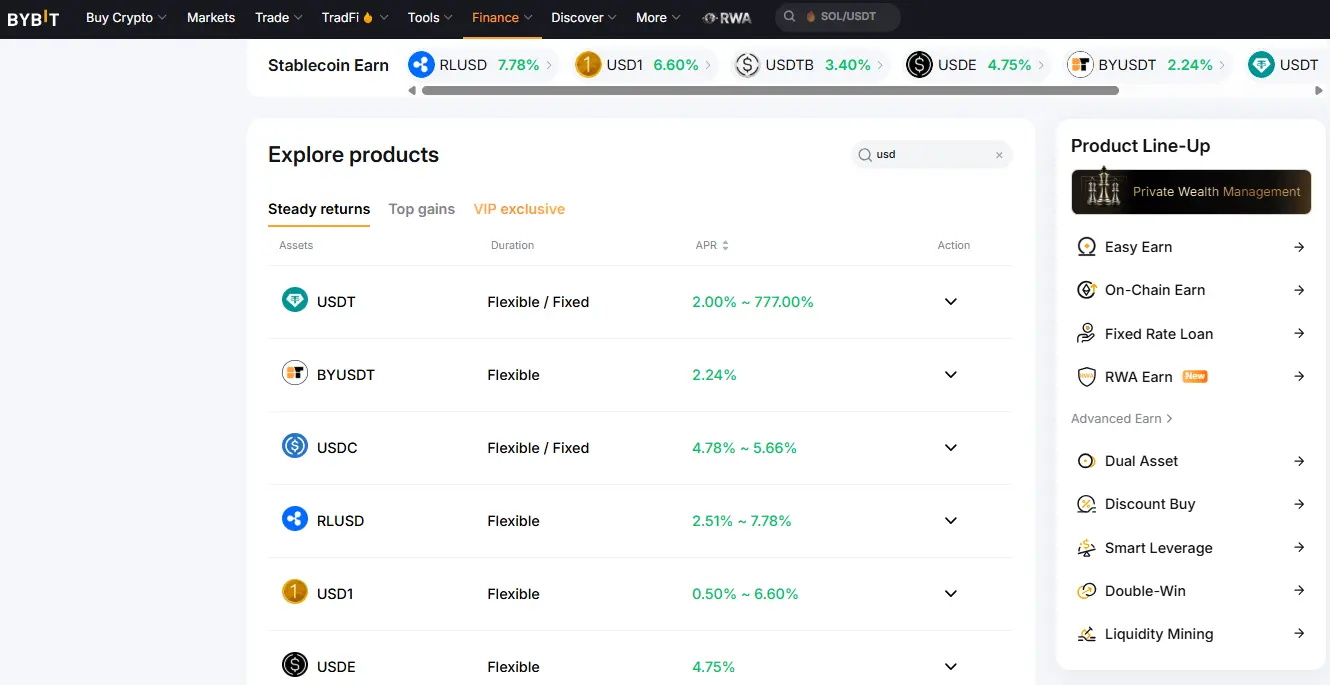
Les récompenses commencent à s’accumuler une fois la souscription effectuée avec succès et sont créditées selon les conditions du produit choisi. Tous les stablecoins pris en charge sont liés au dollar américain : aucune option adossée à l’euro ou à la livre sterling n’est donc proposée. Bybit dispose également d’une section Earn adossée à des actifs du monde réel. Ces produits reposent sur des structures différentes et présentent des risques supplémentaires liés à l’émetteur, à la liquidité et aux actifs sous-jacents, par rapport à l’épargne classique en stablecoins.
Avantages et inconvénients de Bybit Easy Earn
Ce qu’on aime
- 7 stablecoins pris en charge
- Produits flexibles et à terme fixe
- Preuve de réserves publique
Ses points faibles
- Stablecoins adossés uniquement au dollar
- Les taux les plus élevés sont soumis à des quotas
9. Crypto.com Earn
- Idéal pour : les membres déjà inscrits à Crypto.com
- Type d’épargne : flexible et à terme fixe
- KYC : required
Crypto.com Earn prend en charge l’USDT et l’USDC dans le cadre de formules flexibles offrant jusqu’à 0,50 % par an. En bloquant vos fonds pendant une durée maximale de trois mois, vous pouvez obtenir jusqu’à 2 % par an. L’USDP et le DAI sont également pris en charge, mais uniquement dans le cadre de placements à terme fixe. Ces produits sont réservés aux utilisateurs ayant souscrit à une formule d’abonnement Crypto.com admissible.
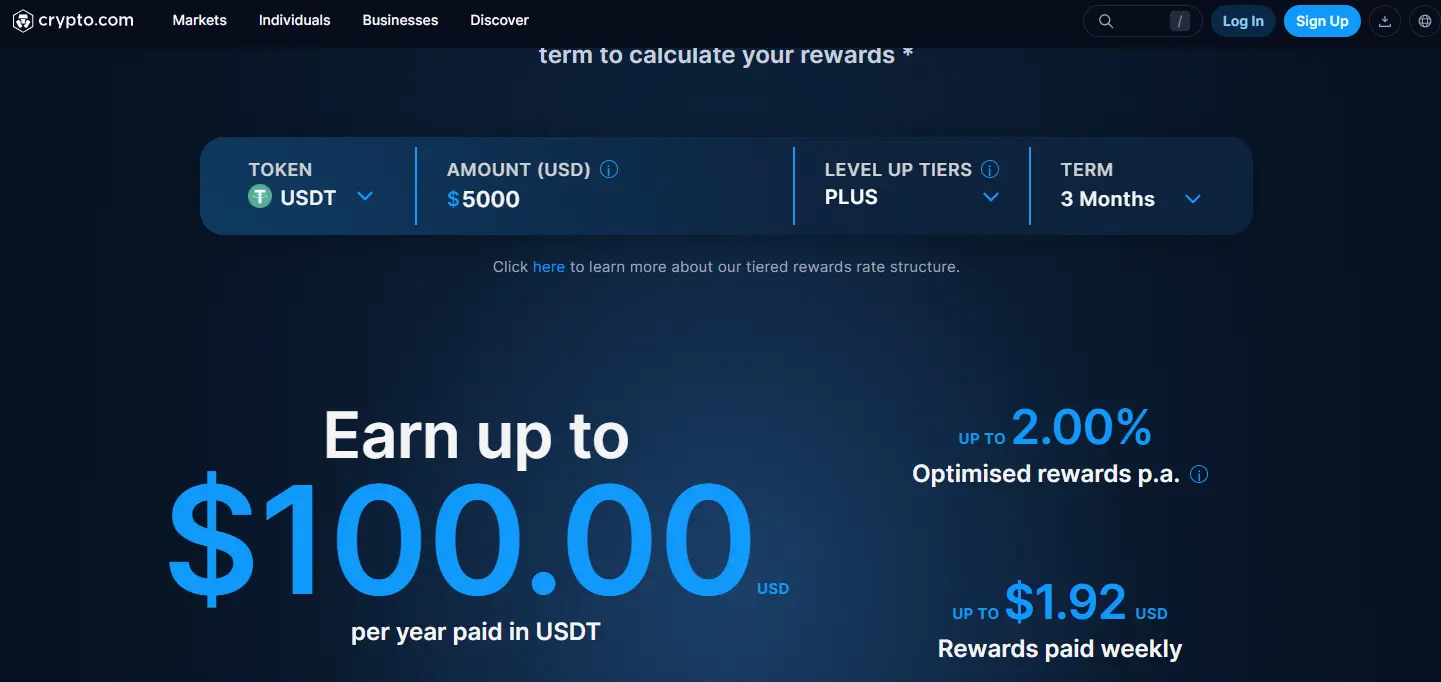
Crypto.com a également annoncé le lancement prochain d’un produit de récompenses en espèces offrant jusqu’à 4,5 % par an aux membres Plus, avec des taux supérieurs prévus pour les membres Pro et Private. Ce produit génère des rendements sur des liquidités en monnaie fiduciaire, et non sur des stablecoins comme Crypto Earn. Il devrait être proposé sans solde minimum ni période de blocage. Crypto.com n’a pas encore communiqué sa date de lancement, les régions où il sera disponible ni la manière dont le rendement sera généré. Il n’est donc pas inclus dans la comparaison des taux de cette page.
Avantages et inconvénients de Crypto.com Earn
Ce qu’on aime
- USDT et USDC en formule flexible
- Durées fixes courtes
- Récompenses calculées chaque jour
Ses points faibles
- Abonnement payant requis
- Faibles taux en formule flexible
10. Bitunix Easy Earn
- Idéal pour : gagner des rendements sans KYC obligatoire
- Type d’épargne : flexible et à terme fixe
- KYC : optional
Bitunix propose un compte d’épargne crypto avec KYC facultatif, qui prend en charge l’USDT et l’USDC ainsi que d’autres actifs. Easy Earn comprend des produits flexibles, dont les fonds peuvent être retirés à tout moment, et des placements à terme fixe de 7, 14 ou 30 jours. Les rendements des produits flexibles sont calculés toutes les heures et ajoutés automatiquement au solde souscrit.
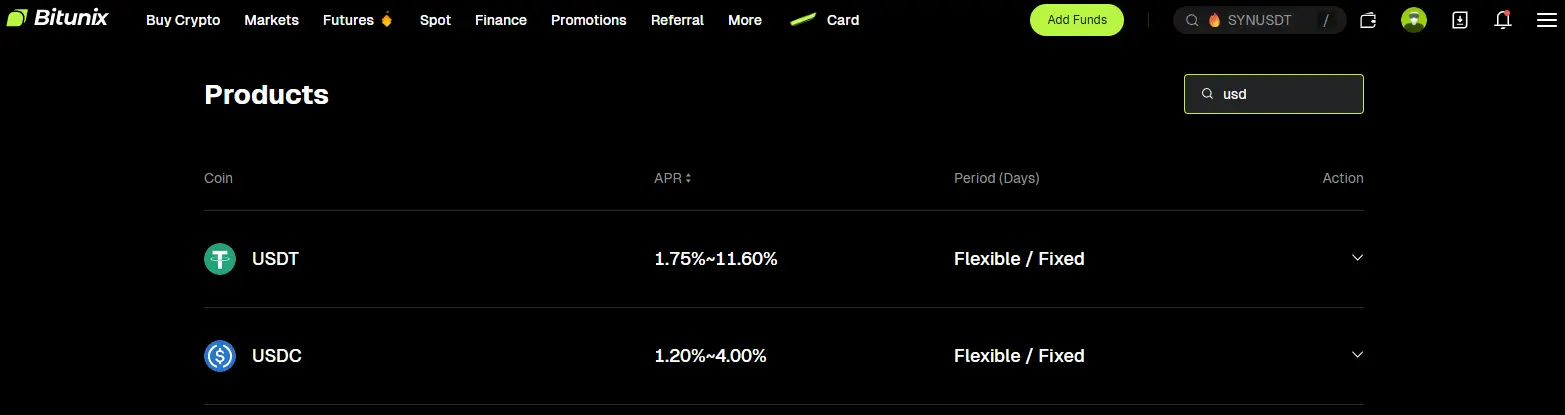
Les taux et les quotas sont indiqués dans l’offre Easy Earn sélectionnée et varient selon l’actif, la durée et le niveau du compte. Vérifiez quelle part de votre solde est admissible au taux promotionnel et quel rendement s’applique au reste. Bitunix Card Auto Earn est un produit distinct. Le taux de 11,6 % d’APR annoncé pour cette formule concerne ce produit, tandis qu’Easy Earn applique ses propres taux standards.
Bitunix permet aux utilisateurs non vérifiés d’accéder à Easy Earn, sous réserve de limites de retrait. Une vérification d’identité peut toutefois être demandée lors d’un examen du compte ou d’un contrôle de conformité. L’accès aux produits varie également selon la juridiction.
Avantages et inconvénients de Bitunix Easy Earn
Ce qu’on aime
- KYC facultatif
- Calcul des intérêts toutes les heures
Ses points faibles
- Les APY élevés sont soumis à des quotas
- Le niveau VIP influe sur les taux
11. Sky sUSDS
- Idéal pour : épargner sans KYC en conservant la garde de ses fonds
- Type d’épargne : flexible et à taux fixe
- KYC : aucun KYC requis
Sky propose une solution d’épargne non dépositaire en stablecoins avec sUSDS, actuellement le plus grand stablecoin rémunéré au monde. Il suffit de déposer des USDS pour recevoir des sUSDS, qui génèrent automatiquement le Sky Savings Rate, actuellement de 3,60 %, tout en restant liquides. Ce taux provient de l’excédent global de Sky Protocol, généré par les revenus du protocole dans son ensemble. Il ne dépend d’aucun emprunteur, pool ou stratégie d’investissement en particulier.
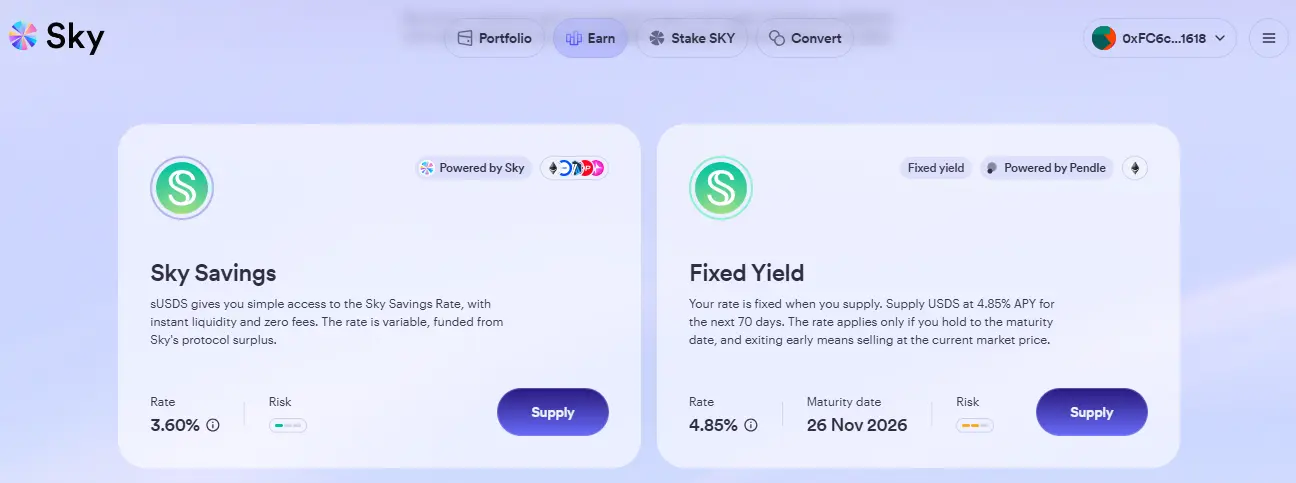
Le taux est fixé par la gouvernance publique on-chain, et les détenteurs de tokens SKY peuvent le faire évoluer à la hausse ou à la baisse. Sky propose aussi un rendement fixe via une intégration à Pendle, actuellement rémunéré à 4,85 % APY jusqu’à l’échéance. En cas de sortie anticipée, les actifs sont vendus au prix du marché, qui peut être supérieur ou inférieur à leur valeur initiale.
Sky.money ne facture aucuns frais d’entrée, de sortie ou de performance. Des frais de gas peuvent toutefois s’appliquer. La couverture des USDS, les niveaux de collatéral et les décisions de gouvernance sont vérifiables on-chain. Le protocole repose sur la surcollatéralisation et des contrôles formels des risques, mais les risques liés aux smart contracts et aux stablecoins demeurent.
Avantages et inconvénients de Sky sUSDS
Ce qu’on aime
- Aucun KYC requis
- Les actifs restent sous la garde de l’utilisateur
- Les réserves sont vérifiables publiquement
- Aucuns frais de plateforme sur les rendements
- Rendement fixe disponible
Ses points faibles
- Seuls les USDS sont pris en charge
- Le taux flexible dépend de la gouvernance
- La valeur fluctue en cas de sortie anticipée du placement à taux fixe
12. GRVT Earn on Equity
- Idéal pour : générer des rendements tout en tradant activement
- Type d’épargne : automatique et flexible
- KYC : optional
GRVT Earn on Equity transforme les USDT et USDC éligibles détenus sur les comptes Funding et Trading en un compte d’épargne crypto automatique. Les utilisateurs éligibles bénéficient d’un taux de base variable de 3,50 % APY, sans abonnement, sans blocage des fonds et sans transfert vers un portefeuille Earn distinct. Les fonds restent disponibles pour le trading, les transferts et les retraits, sans plafond de rémunération.
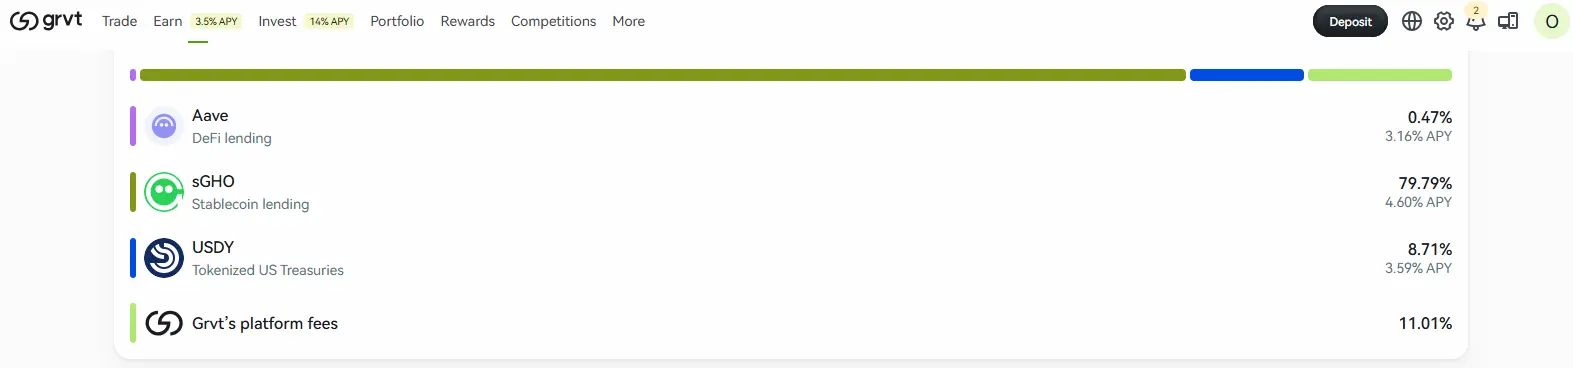
GRVT génère des rendements à partir de sources DeFi tierces et d’actifs du monde réel. Les conditions actuelles d’Earn on Equity s’appliquent aux USDT et USDC détenus sur les comptes de financement et de trading, avec des versements quotidiens en USDT. Les fonds déposés dans les vaults Strategies ne sont pas concernés. Les protocoles sous-jacents peuvent être victimes d’exploits, perdre leur ancrage ou devenir insolvables. Le capital est donc exposé au risque associé à l’APY annoncé.
L’accès par portefeuille ne nécessite pas de KYC. GRVT peut toutefois procéder à des contrôles de conformité ou demander des justificatifs d’identité si nécessaire.
Avantages et inconvénients de GRVT Earn on Equity
Ce qu’on aime
- Générez des rendements pendant vos activités de trading
- Aucun plafond de solde
- Aucune période de blocage
- Sources de rendement transparentes
- Accès par portefeuille
Ses points faibles
- Rendements versés uniquement en USDT
- Risques liés aux protocoles sous-jacents
Les risques liés aux comptes d’épargne crypto
Les comptes d’épargne crypto peuvent générer des rendements sur des stablecoins inactifs, mais les fonds y sont exposés à des risques absents des comptes d’épargne classiques garantis.
- Insolvabilité de la plateforme : un prestataire peut ne plus être en mesure de rembourser les soldes de ses clients.
- Risque de contrepartie : les emprunteurs ou partenaires d’investissement peuvent manquer à leurs obligations.
- Perte de l’ancrage d’un stablecoin : un stablecoin peut perdre la valeur qu’il est censé maintenir par rapport au dollar.
- Restrictions sur les retraits : les plateformes peuvent retarder ou suspendre les remboursements en période de difficultés financières.
- Défaillances des smart contracts : les produits d’épargne on-chain peuvent entraîner une perte de fonds en cas d’erreur de programmation ou d’exploit.
- Rendements variables : les APY flexibles peuvent être revus à la baisse sans préavis.
- Limites des placements à terme : les fonds bloqués peuvent être indisponibles ou faire l’objet de pénalités en cas de retrait anticipé.
- Restrictions réglementaires : un produit peut ne plus être disponible dans certains pays.
- Absence de garantie des dépôts : la plupart des soldes crypto ne bénéficient pas de la protection accordée aux dépôts bancaires.
- Taux annoncés trompeurs : l’APY le plus élevé peut ne s’appliquer qu’à un faible solde ou à un quota limité.
Conseils pour choisir un compte d’épargne en cryptomonnaies
Le taux affiché le plus élevé n’est qu’un critère parmi d’autres. Pour comparer efficacement les offres, il faut examiner la façon dont le rendement est généré, les conditions d’accès aux fonds et les protections prévues si le prestataire rencontre des difficultés financières.
- Vérifiez le taux réellement applicable : calculez l’APY correspondant à votre solde réel, au-delà du taux maximum annoncé.
- Comprenez d’où proviennent les rendements : déterminez s’ils sont issus de prêts, des revenus des réserves, de bons du Trésor ou de stratégies DeFi.
- Examinez les justificatifs relatifs aux réserves : recherchez une Proof of Reserves, des rapports sur les passifs, des audits financiers ou des données on-chain sur le collatéral.
- Vérifiez les conditions de retrait : confirmez la durée des blocages, les délais de remboursement, les conditions de sortie anticipée et les limites de retrait.
- Évaluez le stablecoin : renseignez-vous sur son émetteur, ses réserves, les modalités de remboursement et la stabilité passée de son ancrage.
- Tenez compte des conditions d’accès au compte : vérifiez les exigences de KYC, les pays pris en charge, les adhésions et les niveaux de fidélité.
- Examinez l’historique du prestataire : recherchez d’éventuels incidents de sécurité, suspensions de retraits et pertes subies par les clients.
- Vérifiez l’ensemble des frais : prenez en compte les frais de plateforme et de performance, les spreads, les frais de réseau et les abonnements.
- Distinguez les risques propres à chaque produit : l’épargne flexible, les placements à terme, les bons du Trésor tokenisés et les vaults DeFi présentent des risques différents.
Les intérêts générés par l’épargne crypto sont-ils imposables ?
Les intérêts générés par un compte d’épargne crypto peuvent être imposables, même s’ils sont versés en stablecoins. Dans de nombreuses juridictions, les récompenses sont considérées comme des revenus dès qu’elles sont créditées sur le compte ou deviennent disponibles pour un retrait. Le montant imposable est généralement calculé à partir de la valeur de marché de la récompense à sa réception. Cette valeur peut également servir de prix de revient lors d’une vente, d’une conversion ou d’un paiement ultérieur.
Si l’actif est ensuite vendu à un prix supérieur ou inférieur à cette valeur, une plus-value ou une moins-value distincte peut être réalisée. Le traitement fiscal des récompenses sur placements à terme, des récompenses automatiques sur les soldes et de l’épargne DeFi varie selon la législation locale. Conservez les dates et montants des récompenses, leur valeur de marché et les opérations de cession, puis vérifiez les règles en vigueur dans votre pays. Pour les lecteurs américains, les recommandations de l’IRS sur les actifs numériques détaillent la déclaration des revenus et des cessions.
En résumé
Si vous cherchez l’équivalent crypto d’un compte d’épargne traditionnel, les produits en stablecoins sont ceux qui s’en rapprochent le plus. Ils versent un rendement relativement stable sur des actifs conçus pour suivre des monnaies fiduciaires, et les comptes flexibles permettent de conserver ses fonds disponibles pour le trading ou les retraits. D’autres actifs sont parfois acceptés, mais leur cours peut varier bien davantage que les intérêts générés. Ils correspondent donc mal à l’idée que l’on se fait habituellement de l’épargne.
Les comptes d’épargne crypto sont un moyen parmi d’autres de générer des rendements. Notre article sur les revenus passifs en crypto présente le staking, le lending, le yield farming, le copy trading et d’autres méthodes. Ces options peuvent offrir des rendements plus élevés, mais s’accompagnent de risques accrus liés au marché, aux plateformes et aux stratégies employées.
FAQ
Un compte d’épargne crypto permet de générer des rendements sur des stablecoins ou d’autres actifs détenus auprès d’une plateforme. Selon le produit, les récompenses s’accumulent automatiquement ou nécessitent de placer les fonds dans une formule d’épargne flexible ou à terme.
Les comptes d’épargne crypto comportent des risques liés aux plateformes, aux contreparties, aux stablecoins, à la liquidité et aux smart contracts. Les Proof of Reserves, les attestations indépendantes, les audits et les données on-chain sur le collatéral améliorent la transparence. La capacité de remboursement et la prévention des pertes restent toutefois des questions distinctes.
La plupart des comptes d’épargne en cryptomonnaies ne bénéficient pas de l’assurance des dépôts bancaires. Certaines plateformes couvrent des incidents précis liés à la conservation ou à la sécurité, mais cette couverture exclut généralement l’insolvabilité, les pertes liées aux prêts et la perte d’ancrage des stablecoins.
Oui. Des pertes peuvent survenir en cas de perte d’ancrage, de défaillance de la plateforme, de défaut de paiement sur des prêts, de restrictions sur les retraits ou d’exploitation de vulnérabilités dans un smart contract.
Oui. Les comptes d’épargne flexibles permettent généralement de récupérer ses stablecoins à tout moment. Coinbase, GRVT et certains produits Hold-to-Earn versent également des récompenses sur les soldes admissibles des comptes, sans souscription distincte à durée fixe.
Les rendements proviennent des prêts, des réserves de stablecoins, des bons du Trésor américain, des marchés DeFi, des frais de transaction ou de stratégies de gestion de trésorerie.
En général, oui. Certaines plateformes imposent toutefois des délais de traitement, des plafonds de retrait ou des restrictions temporaires.
Ces rendements plus élevés s’expliquent généralement par une demande d’emprunt plus forte et par des risques accrus liés à la plateforme, à la liquidité, aux contreparties ou aux stablecoins.