Préstamos con criptomonedas como garantía: cómo pedir un préstamo usando tus criptoactivos
En esta página
En esta página
- ¿Qué es un préstamo cripto?
- ¿Cómo funciona pedir un préstamo con criptomonedas como garantía?
- ¿Qué ventajas tiene pedir préstamos con criptomonedas?
- Qué son la relación LTV y la liquidación
- Tipos de préstamos cripto
- Préstamos cripto frente a préstamos tradicionales
- ¿Cuánto cuesta un préstamo cripto?
- Usos habituales de los préstamos cripto
- Riesgos de los préstamos con criptomonedas
- ¿Cuándo tiene sentido pedir un préstamo con criptomonedas?
- Cómo pedir un préstamo con criptomonedas: paso a paso
- Consejos para pedir préstamos con criptomonedas
- En resumen
- Preguntas frecuentes
- •Los préstamos cripto permiten obtener fondos sin vender las criptomonedas que se poseen.
- •La mayoría de estos préstamos exige una garantía cuyo valor supere el importe prestado, para reducir el riesgo del prestamista.
- •La aprobación de los préstamos respaldados por criptomonedas suele depender del valor de la garantía, no de los ingresos ni del historial crediticio.
- •Si baja el precio de las criptomonedas, una mayor relación préstamo-valor (LTV) aumenta el riesgo de que se liquide la garantía.
El sector cripto ya es un mercado financiero por derecho propio, aunque buena parte de su infraestructura todavía está en desarrollo. En el ámbito de DeFi, los préstamos se han convertido en uno de los principales casos de uso: algunos usuarios aportan activos a pools de liquidez y otros piden préstamos respaldados por garantías cripto. Se pueden obtener préstamos cripto a través de dApps como Aave, donde los smart contracts gestionan los préstamos, los intereses y las liquidaciones. También los ofrecen exchanges centralizados, que permiten operar desde un panel de cuenta familiar para los usuarios. En este artículo explicamos qué son los préstamos cripto, cómo funcionan y, sobre todo, en qué se diferencian de los préstamos tradicionales.
¿Qué es un préstamo cripto?
Los préstamos cripto permiten pedir dinero o activos digitales utilizando criptomonedas como garantía. En lugar de vender tus Bitcoin, Ethereum u otros activos admitidos, los bloqueas temporalmente en una plataforma de préstamos o un protocolo DeFi.
Como el precio de las criptomonedas puede cambiar rápidamente, la mayoría de los préstamos cripto están sobrecolateralizados. Esto significa que la garantía debe valer más que el importe prestado. Por ejemplo, quizá tengas que depositar 10.000 $ en Bitcoin para pedir 5.000 $ en USDC. Según el proveedor, el préstamo puede concederse en stablecoins, otras criptomonedas o moneda fiat.
¿Cómo funciona pedir un préstamo con criptomonedas como garantía?
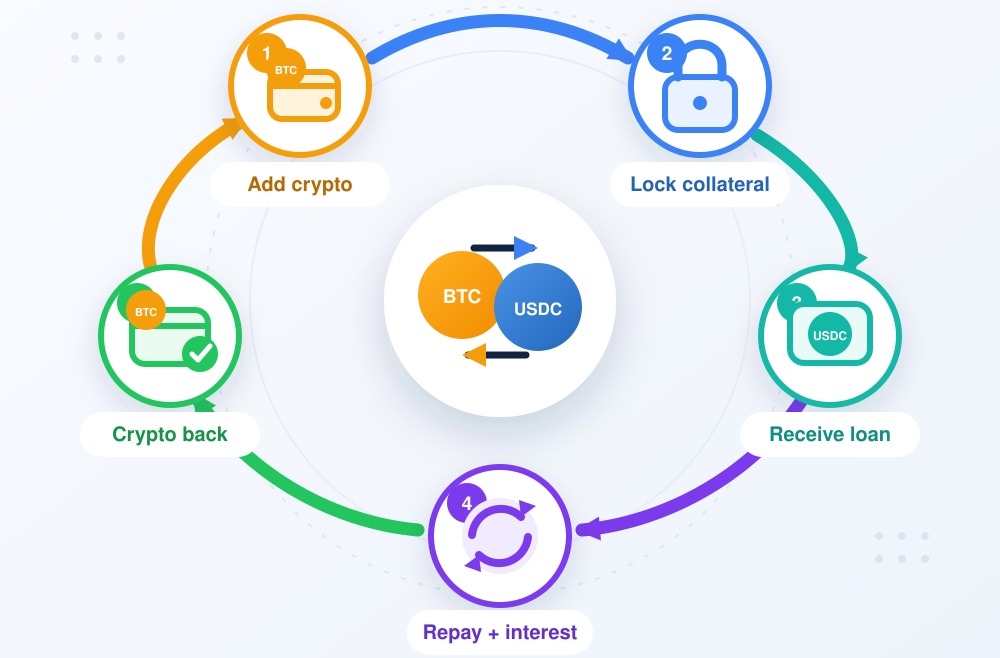
Para pedir un préstamo con criptomonedas como garantía, primero hay que depositar un activo admitido. Según la plataforma, puede tratarse de Bitcoin, Ethereum, stablecoins u otras criptomonedas compatibles.
A diferencia de los préstamos tradicionales, la aprobación no suele depender de tus ingresos, experiencia laboral ni puntuación crediticia. La plataforma calcula cuánto puedes pedir prestado en función del valor actual de la garantía y de la relación préstamo-valor que permite.
Una vez elegido el importe, recibes los fondos en stablecoins, otra criptomoneda o moneda fiat. La garantía permanece bloqueada durante todo el préstamo y, por lo general, no se puede vender ni retirar.
Los intereses empiezan a acumularse cuando se desembolsan los fondos. Para cancelar el préstamo, debes devolver el importe prestado, los intereses acumulados y las comisiones que correspondan. Entonces se libera la garantía. Si su valor cae mientras el préstamo sigue vigente, quizá tengas que depositar más garantías o devolver parte de la deuda para evitar la liquidación.
¿Qué ventajas tiene pedir préstamos con criptomonedas?
Los préstamos cripto ofrecen varias ventajas a quienes ya poseen activos digitales y necesitan acceder a fondos adicionales.
| Ventaja | Qué significa |
|---|---|
| Acceso a fondos sin vender | Pide un préstamo y conserva tus criptomonedas como garantía. |
| Mantener la exposición al mercado | Puedes seguir participando si el activo se revaloriza. |
| Sin evaluación crediticia tradicional | La capacidad de endeudamiento depende principalmente de la garantía. |
| Tramitación más rápida | Los sistemas automatizados pueden desembolsar los fondos rápidamente. |
| Opciones de pago flexibles | Algunos préstamos no tienen un calendario de pagos fijo. |
| Varios activos disponibles para pedir préstamos | Recibe stablecoins, criptomonedas o moneda fiat. |
Estas ventajas dependen de la plataforma, el activo utilizado como garantía, la estructura del préstamo y la disponibilidad en tu región. Mientras el préstamo está vigente, el prestatario también sigue expuesto a las caídas de precio de las criptomonedas.
Qué son la relación LTV y la liquidación
La relación préstamo-valor, o LTV, indica cuánto has pedido prestado en comparación con el valor actual de tu garantía.
Por ejemplo, si pides prestados 4.000 $ con 10.000 $ en Bitcoin como garantía, tu LTV será del 40 %. Si el valor de la garantía cae a 6.000 $, la LTV sube al 66,7 %, aunque no hayas pedido más fondos. Los intereses acumulados también pueden elevar la LTV al aumentar la deuda pendiente.
Todas las plataformas establecen un umbral de liquidación. Si el umbral es del 85 %, el préstamo de 4.000 $ llegaría a liquidación cuando la garantía cayera a unos 4.706 $. Entonces, la plataforma podría vender una parte o la totalidad de la garantía y cobrar una penalización por liquidación.
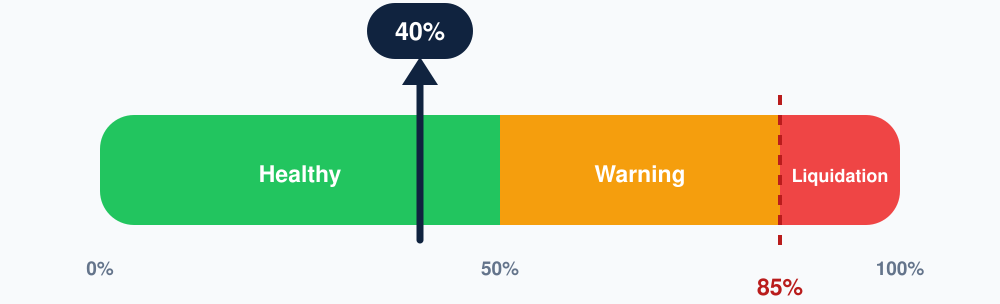
Los prestatarios pueden reducir su LTV devolviendo una parte del préstamo o añadiendo más garantías. Empezar con una LTV más baja da más margen para que caiga el precio de la garantía, pero ninguna LTV elimina por completo el riesgo de liquidación.
Utiliza nuestra calculadora de LTV para préstamos cripto para estimar tu LTV actual y el precio de la garantía al que se alcanzaría el umbral de liquidación de tu prestamista.
Tipos de préstamos cripto
Los préstamos cripto se pueden clasificar según quién aporta los fondos y gestiona el proceso. Algunos los gestionan empresas centralizadas; otros funcionan mediante smart contracts y pools de liquidez onchain. Estos son algunos de los principales tipos de préstamos cripto disponibles:
Préstamos cripto centralizados
Los exchanges y las empresas de préstamos ofrecen préstamos cripto centralizados. Los usuarios depositan la garantía en una cuenta gestionada por la plataforma y reciben stablecoins, criptomonedas o moneda fiat. Es posible que tengan que verificar su identidad.
Préstamos cripto DeFi
Los préstamos DeFi funcionan a través de dApps como Aave. Los usuarios conectan una wallet, aportan garantías a un pool de liquidez y piden prestado un activo admitido. Los smart contracts gestionan los intereses, los pagos y las liquidaciones.
Préstamos DeFi a través de exchanges
Los préstamos DeFi a través de exchanges combinan una interfaz centralizada con los préstamos onchain. Los usuarios gestionan el préstamo desde un exchange, mientras que un protocolo DeFi aporta la liquidez y los smart contracts que lo hacen posible. La conexión de Coinbase con Morpho es un ejemplo.
Préstamos flash
Los préstamos flash permiten pedir criptomonedas sin aportar garantías, siempre que se devuelva el préstamo dentro de la misma transacción de blockchain. Si no se reembolsa, se revierte toda la transacción. Los utilizan sobre todo desarrolladores y traders avanzados para hacer arbitraje, intercambiar garantías y ejecutar liquidaciones.
Préstamos cripto frente a préstamos tradicionales
Tanto los préstamos cripto como los tradicionales permiten pedir fondos y devolverlos con intereses. Sin embargo, la evaluación de los prestatarios y la gestión de las garantías son diferentes.
| Factor | Préstamos cripto | Préstamos tradicionales |
|---|---|---|
| Criterio de aprobación | Valor de las criptomonedas aportadas como garantía. | Ingresos e historial crediticio. |
| Consulta del historial crediticio | Por lo general, no es necesaria. | Suele ser necesaria. |
| Garantía | Criptomonedas. | Inmuebles, ahorros o ninguna. |
| Fondos recibidos | Criptomonedas, stablecoins o moneda fiat. | Moneda fiat. |
| Tramitación | A menudo, automatizada. | Puede requerir aprobación manual. |
| Intereses | Fijos o variables. | Fijos o variables. |
| Reembolso | Flexible o según un calendario. | Por lo general, con pagos programados. |
| Incumplimiento | La garantía puede liquidarse. | Gestión de cobros o embargo de activos. |
| Protección al consumidor | Varía según la jurisdicción. | Protecciones más consolidadas. |
Los préstamos cripto pueden tramitarse más rápido y requieren menos documentación, pero las garantías pueden liquidarse rápidamente. Los préstamos bancarios suelen tardar más en aprobarse, aunque ofrecen calendarios de reembolso más claros y una mayor protección al consumidor.
¿Cuánto cuesta un préstamo cripto?
El principal coste de un préstamo cripto son los intereses, que suelen expresarse como una tasa porcentual anual. Esta puede ser fija o variable. Las tasas variables cambian en función de la demanda del mercado y de la liquidez disponible del activo prestado.
También conviene comprobar si hay otros costes, como:
- Comisiones de tramitación o apertura
- Comisiones de la red blockchain
- Costes de conversión a stablecoins
- Comisiones por retirar moneda fiat
- Comisiones por reembolso anticipado
- Penalizaciones por liquidación
Algunas plataformas suman las comisiones de tramitación al saldo pendiente del préstamo. Esto significa que el prestatario también podría pagar intereses sobre esas comisiones.
La tasa de interés anunciada no siempre refleja el coste total del préstamo. Antes de aceptarlo, calcula los intereses, las comisiones de la plataforma, los costes de red y el importe necesario para saldar la deuda por completo.
Ejemplo de préstamo cripto de Coinbase
Coinbase permite a los usuarios que cumplen los requisitos pedir USDC prestados con ciertos criptoactivos como garantía. Sin embargo, Coinbase no concede directamente el préstamo, sino que ofrece una interfaz para acceder al protocolo de préstamos Morpho en Base.
Supongamos que depositas Bitcoin por valor de 10.000 dólares como garantía y pides 4.000 USDC. El LTV inicial sería del 40 %. Mientras el préstamo esté activo, los Bitcoin permanecen bloqueados en Morpho y los intereses se acumulan a una tasa variable.
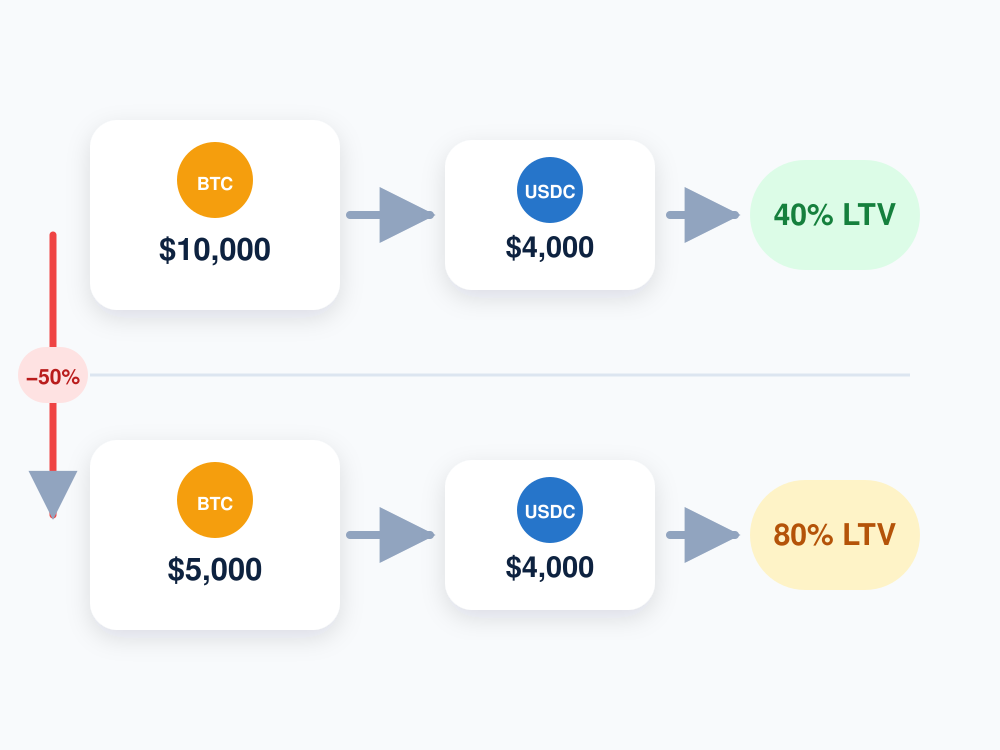
Los préstamos de Coinbase no tienen un plazo fijo, un pago mínimo ni una fecha límite de reembolso. Puedes devolver una parte o la totalidad del saldo pendiente cuando quieras. Una vez saldadas la deuda, los intereses y las comisiones, se libera la garantía.
Coinbase aplica actualmente un LTV de liquidación del 86 %. Si el préstamo alcanza ese nivel porque cae el valor de la garantía o porque los intereses aumentan la deuda, la garantía puede liquidarse y se aplica una penalización adicional. Coinbase también cobra una comisión de tramitación cada vez que un usuario pide un préstamo o aumenta el importe de uno existente.
Usos habituales de los préstamos cripto
Los préstamos cripto pueden cubrir necesidades personales, empresariales y onchain. Según el proveedor, los prestatarios pueden destinar los fondos a:
- Gastos personales: pagar facturas, gastos médicos u otros gastos a corto plazo.
- Necesidades empresariales: gestionar el capital circulante, comprar equipos o cubrir gastos operativos.
- Acceso a stablecoins: pedir USDC o USDT para realizar pagos y transacciones onchain.
- Trading y cobertura: pedir un activo para operar, cubrir una posición existente o venderlo en corto.
- Inversiones adicionales: usar los fondos prestados para comprar más criptomonedas u otros activos.
- Entrada para comprar una vivienda: algunos proveedores ya permiten usar cripto como garantía en lugar de venderla para obtener efectivo.
Invertir el dinero de un préstamo cripto añade apalancamiento. Si bajan tanto el valor de la garantía como el del activo adquirido, las pérdidas pueden aumentar rápidamente. También conviene comprobar si el proveedor limita los usos que se pueden dar al dinero prestado.
En el caso de la entrada para comprar una vivienda, un ejemplo es la colaboración de Coinbase con Better Mortgage, que permite a compradores elegibles de Estados Unidos aportar Bitcoin como garantía para financiar la entrada. Los prestatarios deben depositar BTC por un valor equivalente, como mínimo, al 250 % del importe del préstamo para la entrada, y también deben superar las comprobaciones habituales de crédito e hipoteca de Better. A diferencia de los préstamos cripto convencionales, las fluctuaciones habituales del precio de Bitcoin no provocan llamadas de margen ni solicitudes de aportar más garantías. Sin embargo, el Bitcoin aportado solo se devuelve cuando se ha pagado o refinanciado la hipoteca por completo, y Better puede venderlo si el retraso en los pagos alcanza los 60 días. Los miembros de Coinbase One cuya solicitud apruebe Better también pueden recibir hasta 10.000 dólares en créditos para cubrir los gastos de cierre.
Riesgos de los préstamos con criptomonedas
Aportar garantías no convierte un préstamo con criptomonedas en una opción de bajo riesgo. La garantía sirve principalmente para proteger al prestamista si el prestatario no puede devolver el préstamo.
| Riesgo | Cómo afecta a los prestatarios |
|---|---|
| Riesgo de liquidación | Una caída de los precios puede provocar la venta de la garantía. |
| Intereses variables | El coste del préstamo puede aumentar de forma inesperada. |
| Riesgo de la plataforma | Una empresa puede quebrar o suspender los retiros. |
| Riesgo de los smart contracts | Los errores en el código o las vulnerabilidades pueden afectar a los fondos. |
| Riesgo de los oráculos | Un precio incorrecto puede desencadenar una liquidación. |
| Riesgo de las stablecoins | El activo prestado puede perder su paridad. |
| Riesgo de la red | La congestión puede retrasar el pago del préstamo o el depósito de garantías. |
| Riesgo regulatorio | El acceso al préstamo o sus condiciones pueden cambiar. |
| Riesgo fiscal | Una liquidación puede generar una venta sujeta a impuestos. |
¿Cuándo tiene sentido pedir un préstamo con criptomonedas?
Un préstamo con criptomonedas puede ser una opción adecuada si tienes criptoactivos de valor, necesitas liquidez temporal y cuentas con una forma fiable de devolver la deuda que no dependa del precio de la garantía.
| Cuándo puede tener sentido pedir un préstamo | Cuándo puede no tener sentido pedir un préstamo |
|---|---|
| Necesitas fondos de forma temporal. | Necesitas financiación a largo plazo. |
| Cuentas con una fuente de ingresos para devolver el préstamo. | La devolución depende de que suba el precio de las criptomonedas. |
| Puedes mantener un LTV más bajo. | Necesitas pedir el importe máximo posible. |
| Puedes supervisar la posición. | No puedes seguir los precios de las garantías. |
| Dispones de garantías adicionales. | Ya tienes todos tus ahorros bloqueados. |
| Puedes asumir el coste del préstamo. | Las comisiones superan los beneficios del préstamo. |
Cómo pedir un préstamo con criptomonedas: paso a paso
El proceso concreto depende de si recurres a una plataforma centralizada o a un protocolo DeFi, pero los pasos principales son similares.
Paso 1: Elige el tipo de préstamo
Decide si quieres pedir el préstamo a través de una plataforma centralizada, un protocolo DeFi o un servicio de préstamos integrado en un exchange.
Paso 2: Comprueba la disponibilidad en tu región
Confirma que el servicio opera en tu país y averigua si exige verificar tu identidad.
Paso 3: Revisa qué activos admite
Comprueba qué criptomonedas puedes usar como garantía y si el préstamo se concede en moneda fiat, stablecoins u otro activo.
Paso 4: Compara las condiciones del préstamo
Revisa el tipo de interés, las comisiones, el LTV máximo, el umbral de liquidación, las condiciones de pago y la penalización por liquidación.
Paso 5: Crea una cuenta o conecta una wallet
Completa las verificaciones necesarias en una plataforma centralizada o conecta una wallet compatible a una dApp DeFi.
Paso 6: Deposita la garantía
Transfiere las criptomonedas admitidas y confirma cuánto puedes pedir prestado con ellas como garantía.
Paso 7: Elige el importe del préstamo
Elige un importe que deje suficiente margen entre el LTV inicial y el umbral de liquidación.
Paso 8: Revisa las condiciones y recibe el préstamo
Antes de aceptar el préstamo, confirma la deuda total, el tipo de interés, las comisiones y el precio de liquidación.
Paso 9: Supervisa la posición y devuelve el préstamo
Haz un seguimiento del valor de la garantía y de los intereses acumulados. Si el LTV empieza a acercarse al nivel de liquidación, devuelve parte de la deuda o añade garantías.
Consejos para pedir préstamos con criptomonedas
Un préstamo con criptomonedas requiere una gestión activa, ya que el valor de las garantías, los tipos de interés y el riesgo de liquidación pueden cambiar mientras el préstamo siga vigente.
- No pidas el importe máximo según el LTV: Pedir prestado todo lo disponible deja poco margen ante una caída del mercado.
- Calcula el precio de liquidación: Averigua cuánto puede caer el valor de la garantía antes de que la plataforma empiece a venderla.
- Planifica cómo devolver el préstamo: La devolución debe provenir de tus ingresos o de fondos disponibles, no solo de la expectativa de que suban los precios de las criptomonedas.
- Ten garantías adicionales disponibles: Contar con garantías adicionales puede ayudar a reducir el LTV durante una caída repentina.
- Configura alertas de precios y del LTV: Las notificaciones pueden darte tiempo para devolver parte de la deuda o añadir garantías.
- Comprueba los tipos de interés variables: Un tipo inicial bajo puede subir cuando cambia la demanda de préstamos.
- Compara todas las comisiones: Ten en cuenta los cargos de gestión, red, conversión, retiro y liquidación.
- Entiende cómo se custodian las garantías: Comprueba dónde se guardan los activos y si el proveedor puede reutilizarlos.
- Evita apalancarte sin necesidad: Usar el dinero del préstamo para comprar criptomonedas más volátiles puede aumentar las pérdidas rápidamente.
- Revisa el préstamo con regularidad: Supervisa el valor de la garantía, los intereses acumulados y la distancia respecto al nivel de liquidación.
En resumen
Los préstamos con criptomonedas ya no se limitan a usuarios de DeFi familiarizados con los smart contracts. Ahora también se ofrecen en paneles de exchange conocidos, lo que facilita pedir préstamos respaldados por Bitcoin, Ethereum y otros activos. Aun así, la experiencia puede variar mucho según se trate de un préstamo de un exchange, un prestamista o un protocolo onchain. Si aprender sobre estos préstamos te ha despertado la curiosidad por saber qué plataformas gestionan responsablemente los activos de sus usuarios, nuestra lista de los exchanges de criptomonedas más seguros analiza los sistemas de seguridad, la regulación, las pruebas de reservas, los mecanismos de seguro y la respuesta de los exchanges cuando algo ha salido mal.
Preguntas frecuentes
Sí. Algunos prestamistas de criptomonedas permiten depositar Bitcoin como garantía y recibir moneda fiat o stablecoins. Las monedas disponibles y los métodos de retiro dependen del proveedor.
El importe depende del valor de la garantía y del LTV máximo que establezca la plataforma. Si tu garantía vale 10.000 $ y el LTV máximo es del 50 %, podrías pedir prestados hasta 5.000 $.
La mayoría de los préstamos de criptomonedas con garantía no requieren las verificaciones de crédito tradicionales. Sin embargo, es posible que las plataformas centralizadas exijan verificar tu identidad antes de darte acceso.
Por lo general, los préstamos de criptomonedas tradicionales requieren una garantía. Los préstamos flash no, pero deben solicitarse y reembolsarse dentro de una misma transacción en la blockchain.
Si aumenta el valor de la garantía, el LTV baja y el préstamo se aleja del riesgo de liquidación. En ese caso, algunas plataformas pueden permitirte retirar parte de la garantía o pedir fondos adicionales.
Los intereses pueden seguir acumulándose y, con el tiempo, la garantía podría liquidarse según las condiciones de la plataforma. Los prestamistas que ofrecen préstamos a plazo fijo también pueden cobrar comisiones por demora o impago.