Las 12 mejores cuentas de ahorro cripto de 2026: genera rendimientos con stablecoins
En esta página
En esta página
- ¿Cómo funciona una cuenta de ahorro en criptomonedas?
- Comparativa de las principales cuentas de ahorro cripto
- 1. Binance Simple Earn
- Ventajas y desventajas de Binance Simple Earn
- 2. Cuentas Growth de Ledn
- Ventajas e inconvenientes de las cuentas Growth de Ledn
- 3. Recompensas en USDC de Coinbase
- Ventajas e inconvenientes de las recompensas en USDC de Coinbase
- 4. Recompensas en stablecoins de Kraken
- Ventajas e inconvenientes de las recompensas en stablecoins de Kraken
- 5. Ahorros de Nexo
- Ventajas e inconvenientes de Nexo Savings
- 6. Simple Earn de Bitget
- Ventajas y desventajas de Bitget Simple Earn
- 7. KuCoin Savings
- Ventajas y desventajas de KuCoin Savings
- 8. Bybit Easy Earn
- Ventajas y desventajas de Bybit Easy Earn
- 9. Crypto.com Earn
- Ventajas y desventajas de Crypto.com Earn
- 10. Bitunix Easy Earn
- Ventajas y desventajas de Bitunix Easy Earn
- 11. Sky sUSDS
- Ventajas y desventajas de Sky sUSDS
- 12. GRVT Earn on Equity
- Ventajas y desventajas de GRVT Earn on Equity
- Riesgos de las cuentas de ahorro en criptomonedas
- Consejos para elegir una cuenta de ahorro en criptomonedas
- ¿Hay que pagar impuestos por los intereses generados con ahorros en criptomonedas?
- En resumen
- Preguntas frecuentes
- Las cuentas de ahorro cripto generan rendimientos con stablecoins y otros criptoactivos que no se utilizan.
- Las cuentas flexibles permiten acceder a los fondos, mientras que los plazos fijos suelen ofrecer APY más altos.
- La mejor cuenta de ahorro cripto depende de las tasas, los requisitos de KYC, la custodia y las condiciones de retiro.
- La Prueba de Reservas aporta transparencia, pero no garantiza que los fondos estén totalmente protegidos.
- Las tasas son variables, están sujetas a cupos y suelen depender del saldo o del nivel de membresía.
Mantener criptoactivos sin usar en una wallet puede parecer un desperdicio, sobre todo cuando los exchanges y las plataformas de préstamos ofrecen intereses por esos mismos activos. Las cuentas de ahorro cripto son una alternativa sencilla: depositas Bitcoin, stablecoins u otros activos admitidos y obtienes un rendimiento variable o fijo. Sin embargo, la APY más alta que se anuncia rara vez cuenta toda la historia. Las tasas pueden aplicarse solo a saldos pequeños, exigir plazos de bloqueo, depender de niveles de fidelidad o variar según el país. En este artículo comparamos 12 productos de ahorro cripto, incluidas opciones con custodia, sin KYC y autocustodiadas, teniendo en cuenta las tasas, la flexibilidad de retiro, los activos admitidos, los requisitos de elegibilidad y la forma en que cada plataforma genera rendimientos.
¿Cómo funciona una cuenta de ahorro en criptomonedas?
Las cuentas de ahorro cripto permiten obtener rendimientos por los criptoactivos que ya tienes, por lo que son una forma pasiva de hacer crecer activos que, de otro modo, permanecerían inactivos. Pueden funcionar de distintas maneras. Puedes prestar Bitcoin, Ethereum o stablecoins mediante productos flexibles o a plazo fijo. Otras plataformas pagan automáticamente rendimientos sobre los saldos que cumplen los requisitos, sin necesidad de suscribirse a un producto por separado. Así, los activos siguen disponibles para operar o retirar.
En segundo plano, el proveedor puede prestar activos a prestatarios, emplear estrategias institucionales o compartir los ingresos generados por las reservas. Las cuentas flexibles suelen facilitar el acceso a los fondos, pero ofrecen tasas variables; los plazos fijos pueden pagar más a cambio de bloquearlos. Según la plataforma, las condiciones del producto y el activo elegido, las recompensas pueden acreditarse a diario, semanalmente o mensualmente.
Comparativa de las principales cuentas de ahorro cripto
Al preparar esta lista, encontramos muchas plataformas que presentan productos de minería, staking, provisión de liquidez y otras opciones para generar rendimiento como cuentas de ahorro cripto. Sin embargo, limitamos la selección a servicios que ofrecen una experiencia similar a la del ahorro, en la que mantienes activos admitidos y acumulas rendimientos con el tiempo mediante cuentas flexibles, plazos fijos o recompensas automáticas sobre saldos inactivos.
También excluimos las plataformas centradas exclusivamente en el staking. Aunque el staking permite obtener recompensas al convertirse en validador, no encaja del todo en nuestra definición de cuenta de ahorro cripto. Con esto en cuenta, esta es nuestra lista de las principales cuentas de ahorro cripto para obtener rendimientos con stablecoins y otros criptoactivos.
| Plataforma | Stablecoins admitidas | Tipo de ahorro | Tasa anual anunciada | KYC | Pruebas de reservas o auditoría |
|---|---|---|---|---|---|
| Binance | más de 6 | Flexible y a plazo fijo | 7,35 % | required | yes |
| Ledn | más de 2 | Flexible | 8,50 % | Obligatorio | Sí |
| Coinbase | más de 1 | Flexible | Depende de la cuenta y la región | required | Información financiera pública; no es un seguro del producto |
| Kraken | 7 opciones flexibles; la disponibilidad varía | Flexible y a plazo fijo | Hasta un 6 % APY en productos a plazo fijo | required | yes |
| Nexo | más de 2 | Flexible y a plazo fijo | Hasta un 11,5 % anual | Obligatorio | Sin PoR pública en tiempo real |
| Bybit | más de 7 | Flexible y a plazo fijo | 6,24 % | required | yes |
| KuCoin | más de 6 | Flexible y a plazo fijo | Hasta un 6 % APR en USDG | required | yes |
| Bitget | 6 activos vinculados al dólar; USTC se contabiliza por separado | Flexible y a plazo fijo | Hasta un 6,92 % APR | required | yes |
| Crypto.com | más de 4 | Flexible y a plazo fijo | 2,00 % | required | yes |
| Bitunix | más de 2 | Flexible y a plazo fijo | Consulta la oferta Easy Earn; las condiciones varían según el nivel | optional | yes |
| Sky | más de 1 | Flexible y a plazo fijo | 4,85 % | Sin KYC | Colateral on-chain |
| GRVT | 2 | Flexible | 3,5 % APY base | optional | On-chain; riesgo del protocolo subyacente |
Esta comparativa se basa en las condiciones de los productos revisadas en septiembre de 2026. Las tasas anuales y los activos de ahorro admitidos dependen de cada producto. El APR no incluye la capitalización; el APY sí. Las ofertas pueden cambiar y depender del saldo, la región, la membresía o el plazo de bloqueo. La información sobre reservas no garantiza el reembolso ni asegura los saldos de Earn. Consulta las condiciones del producto enlazado antes de suscribirte.
1. Binance Simple Earn
- Ideal para: Variedad de stablecoins
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: required
Binance cuenta con una de las plataformas Earn más consolidadas y admite más de 300 activos en productos flexibles y a plazo fijo. Entre las stablecoins disponibles figuran USDT, USDC, EURI, U, USDS y USDP, con tasas anunciadas de hasta un 7,35 % APY. Los rendimientos de otros activos pueden alcanzar el 46,75 %, aunque estos productos suelen conllevar más riesgo de precio y de inversión que el ahorro en stablecoins.
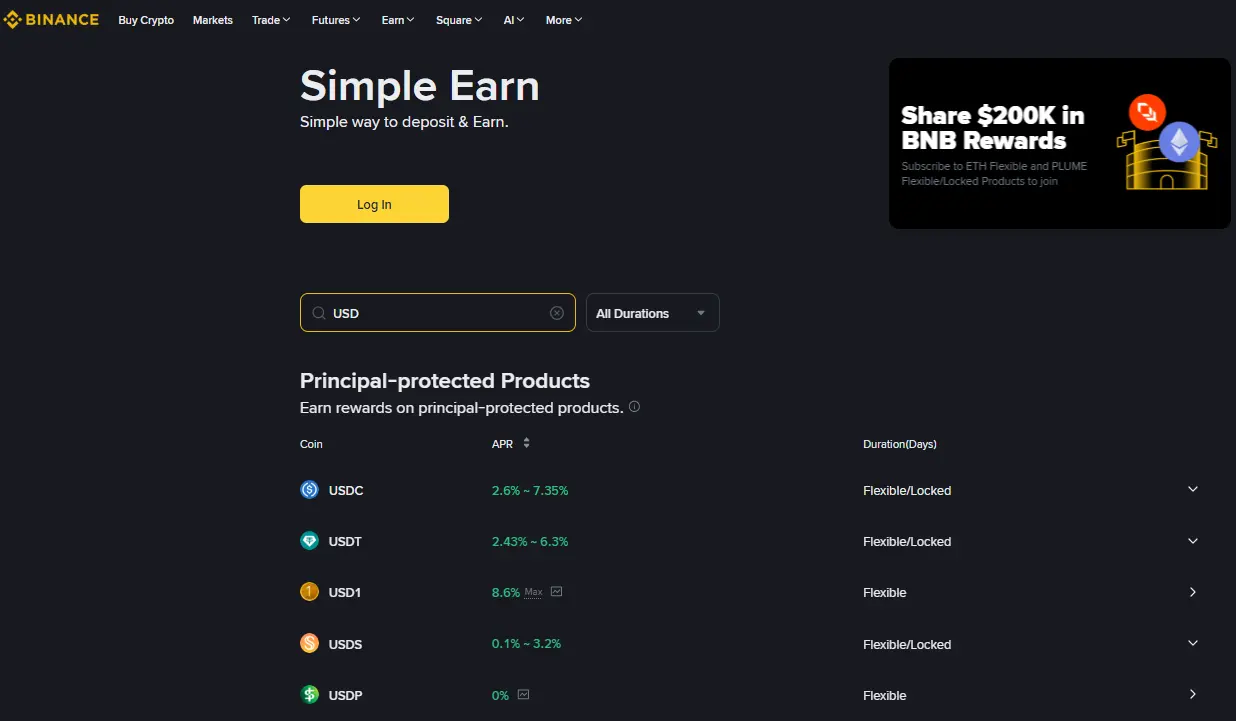
Binance también ofrece Soft Staking para USDS. Los saldos que cumplen los requisitos generan recompensas automáticamente y siguen disponibles para operar, lo que ofrece una alternativa más accesible al bloqueo de fondos. Su USD Yield Hub incluye los productos RWUSD y BFUSD. Los usuarios pueden suscribirse a RWUSD con USDC y volver a canjearlo por USDC en una proporción de 1:1. Los rendimientos se respaldan con estrategias sobre activos del mundo real que incluyen letras del Tesoro de Estados Unidos. Binance también ofrece liquid staking a quienes buscan rendimientos en otros activos, aunque esta opción queda fuera del modelo convencional de las cuentas de ahorro.
Ventajas y desventajas de Binance Simple Earn
Lo que nos gusta
- Admite varias stablecoins
- Plazos flexibles y fijos
- Recompensas automáticas en USDS
- Prueba de Reservas pública
Puntos débiles
- El KYC es obligatorio
- Las tasas más altas tienen cupos
- La variedad de productos puede resultar compleja
2. Cuentas Growth de Ledn
- Ideal para: Préstamos transparentes en stablecoins
- Tipo de ahorro: Flexible
- KYC: Obligatorio
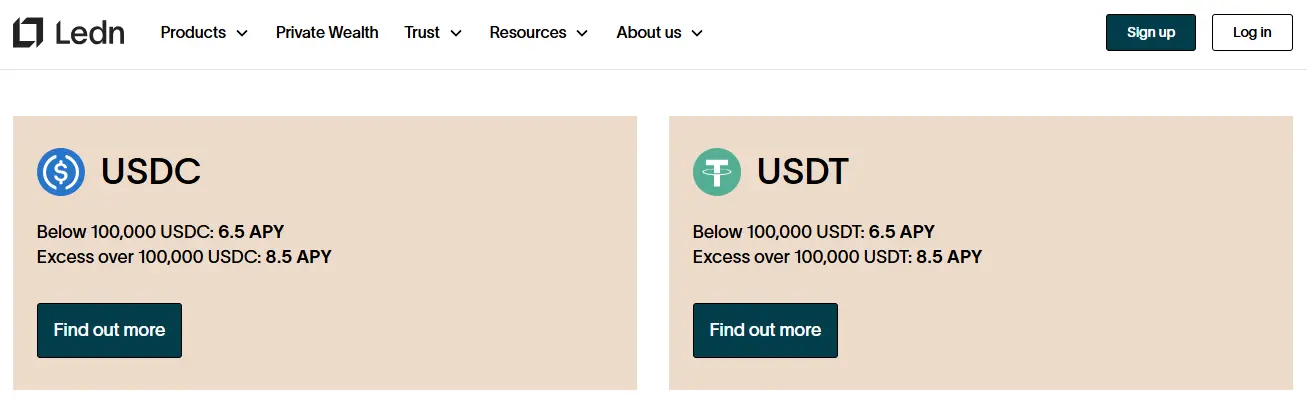
Las cuentas Growth de Ledn están pensadas específicamente para generar intereses con USDC y USDT. Ambas stablecoins ofrecen un APY del 6,5% para saldos inferiores a 100.000 unidades. Solo la parte que supere las 100.000 unidades genera un APY del 8,5%. No hay saldo mínimo ni plazo fijo, y los intereses se abonan mensualmente en la misma stablecoin.
Ledn genera estos rendimientos principalmente mediante préstamos en stablecoins concedidos a clientes minoristas, respaldados por Bitcoin. Estos préstamos están garantizados con una relación de colateral de 2:1, y los activos de las cuentas Growth están segregados de las demás actividades de Ledn. Para retirar los fondos o utilizarlos en otro servicio, primero hay que transferirlos desde la cuenta Growth a una cuenta Transaction independiente.
Ledn publica informes Open Book mensuales y realiza auditorías de prueba de reservas al menos dos veces al año. Estas auditorías incluyen los pasivos de los clientes, las operaciones de préstamo y los saldos en custodia. Además, permiten a los clientes comprobar que sus saldos están incluidos.
Ventajas e inconvenientes de las cuentas Growth de Ledn
Lo que nos gusta
- Admite USDC y USDT
- Sin plazo fijo
- Estructura de cuentas segregadas
- Auditorías independientes de reservas
Puntos débiles
- Solo admite 2 activos
- Intereses abonados mensualmente
3. Recompensas en USDC de Coinbase
- Ideal para: Generar rendimientos con USDC inactivo
- Tipo de ahorro: Recompensas sobre saldo flexible
- KYC: required
Coinbase ofrece recompensas en USDC a las cuentas que cumplan los requisitos y mantengan al menos 1 USDC. La tasa depende del país, del tipo de cuenta y de las promociones vigentes, así que conviene consultar la que aparece en la cuenta. No hace falta suscribirse a un programa Earn ni mantener los fondos durante un plazo determinado. El USDC se puede vender, enviar o convertir cuando se necesite. Las recompensas se acumulan a diario y se distribuyen cada semana. Los usuarios que cumplan los requisitos pueden tener la opción de recibirlas en USDC o Bitcoin. Consulta las condiciones de las recompensas en USDC.
Coinbase no presta ni utiliza los USDC de sus clientes para generar estos rendimientos. Circle mantiene las reservas que respaldan USDC en efectivo y en activos del Tesoro estadounidense a corto plazo, que generan ingresos. Coinbase recibe una parte de esos ingresos de las reservas en virtud de su acuerdo con Circle y destina una parte a financiar las recompensas en USDC. Por eso, Coinbase presenta estos pagos como recompensas de fidelidad y no como intereses abonados directamente por Circle.
La posibilidad de acceder al programa depende del lugar de residencia. En Estados Unidos, Reino Unido, Australia y Singapur, los usuarios necesitan una membresía de Coinbase One. En otras regiones admitidas, pueden generar recompensas si mantienen al menos 1 USDC.
Los clientes elegibles del Reino Unido también pueden acceder a la cuenta de ahorro Instant Access de Coinbase. Se trata de un producto de ahorro en GBP independiente. Los depósitos elegibles de hasta £120,000 están protegidos por el FSCS.
Ventajas e inconvenientes de las recompensas en USDC de Coinbase
Lo que nos gusta
- Sin periodo de bloqueo
- Pagos semanales de recompensas
- Saldo mínimo elegible de 1 USDC
- Activos respaldados uno por uno
Puntos débiles
- Solo USDC genera recompensas
- En algunas regiones se necesita una membresía de Coinbase One
4. Recompensas en stablecoins de Kraken
- Ideal para: Rendimientos flexibles y fijos
- Tipo de ahorro: Flexible y fijo
- KYC: required
Con las recompensas en stablecoins de Kraken, los usuarios elegibles pueden generar rendimientos con solo mantener stablecoins admitidas en una cuenta de Kraken o Krak. Al activar Stablecoin Rewards o Auto Earn, los rendimientos empiezan a acumularse automáticamente. No hay saldo mínimo, periodo de permanencia ni comisiones del programa, y los activos siguen disponibles para operar, retirar o transferir.
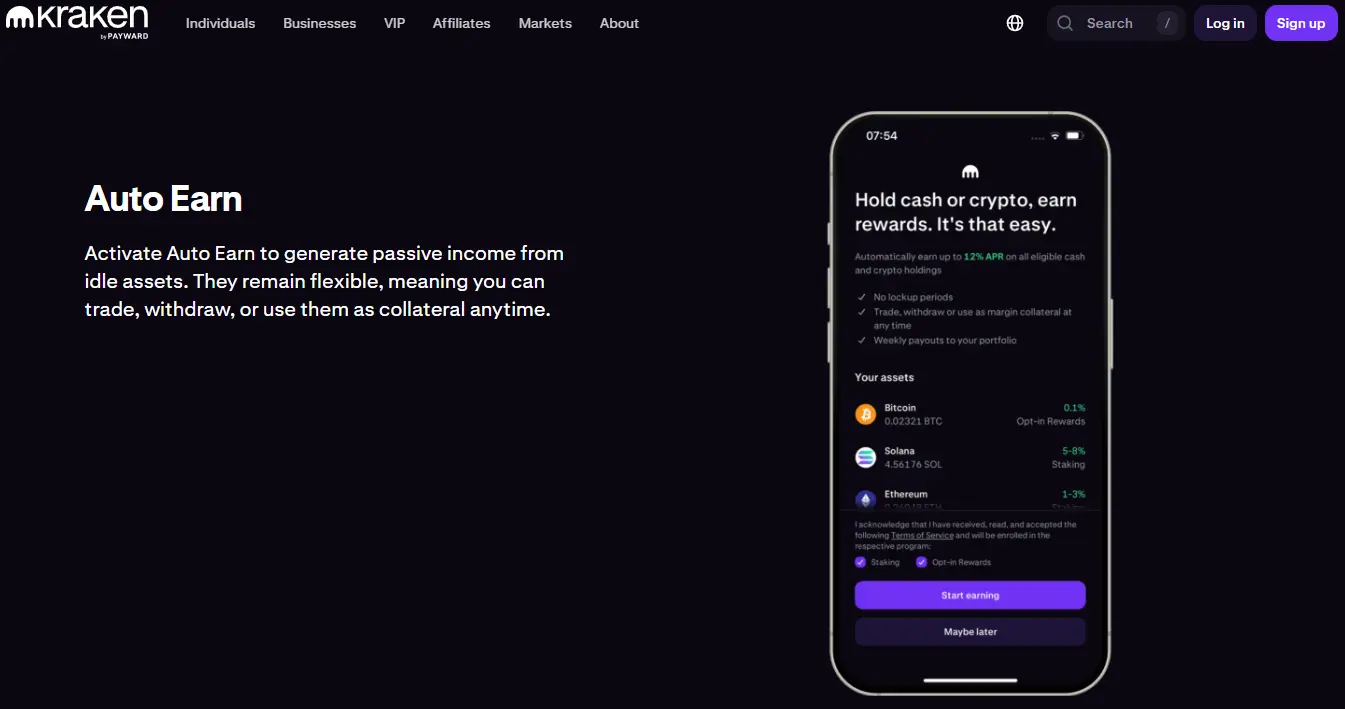
Las recompensas flexibles están disponibles para USDG, USDC, apxUSD, USDe, RLUSD, GBP tokenizada y QCAD, aunque la selección varía según la región. Los usuarios del plan estándar reciben tasas base más bajas. El calendario de tasas del 17 de septiembre de Kraken indica que los miembros de Kraken+ pueden obtener un APY de hasta el 4,50% en USDG, el 4,00% en USDC, el 3,75% en RLUSD y el 2% en QCAD, sujeto a los requisitos de cada región. Las tasas son variables.
Kraken también lanzó las recompensas a tasa fija en septiembre de 2026. Según las condiciones de lanzamiento, los usuarios pueden bloquear USD, EUR, USDT, USDC o USDG durante 3, 6, 12 o 18 meses para obtener un rendimiento fijo de hasta el 6% APY. A diferencia de las recompensas flexibles, los fondos quedan comprometidos durante el plazo elegido.
Ventajas e inconvenientes de las recompensas en stablecoins de Kraken
Lo que nos gusta
- Admite varias stablecoins
- Sin saldo mínimo en la cuenta flexible
- Los activos siguen disponibles
- Hay tasas fijas disponibles
Puntos débiles
- Las tasas más altas requieren Kraken+
- Los fondos a tasa fija quedan bloqueados
- La disponibilidad varía según la región
5. Ahorros de Nexo
- Ideal para: Tasas más altas en stablecoins
- Tipo de ahorro: Flexible y fijo
- KYC: Obligatorio
Nexo ofrece una cuenta de ahorro en criptomonedas para USDT y USDC, con planes flexibles y a plazo fijo. En el plan Flexible Savings, los intereses se abonan a diario y los fondos se pueden retirar cuando se quiera. La página actual de USDT de Nexo anuncia tasas anuales de hasta el 11,5%, con tasas más altas disponibles en los planes a plazo fijo. La tasa y el plazo aplicables se muestran en la cuenta.
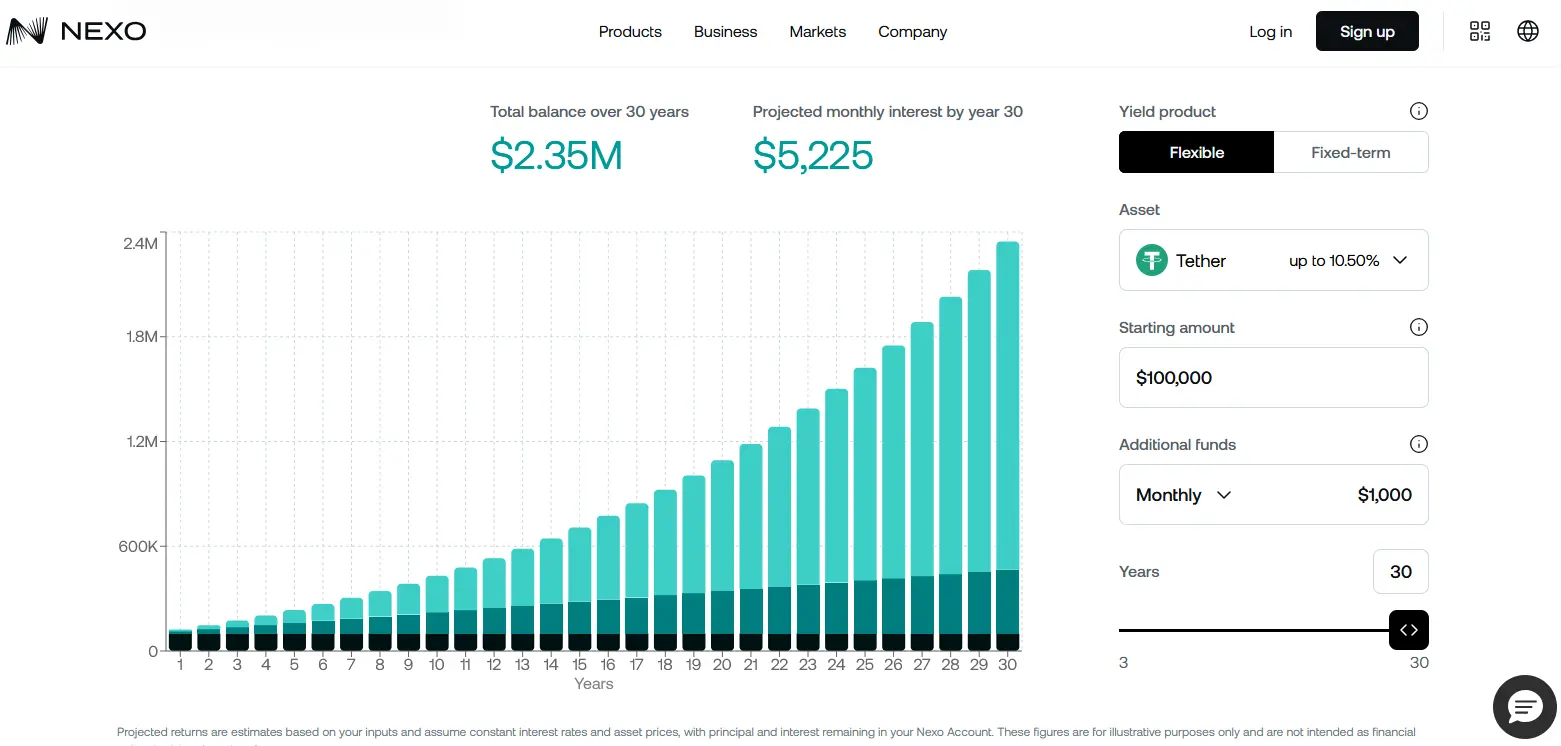
La tasa final depende del nivel de fidelidad del usuario en Nexo, del plazo elegido y de la moneda en que se pagan los intereses. Si se opta por recibirlos en tokens NEXO, la tasa estándar puede aumentar hasta 2 puntos porcentuales. También es posible programar compras periódicas diarias, semanales, quincenales, mensuales o anuales y financiarlas con métodos admitidos, como transferencias ACH o bancarias.
Nexo financia estos rendimientos con los diferenciales de intereses de sus líneas de crédito con colateral, las comisiones de sus servicios de trading y pagos, y estrategias de tesorería neutrales al mercado. Los clientes que mantienen al menos $100,000 en activos digitales pueden acceder a Nexo Private, que incluye asistencia personalizada para empezar y un gestor de cuenta dedicado. Nexo también ofrece historiales de transacciones descargables y herramientas para declarar impuestos.
Ventajas e inconvenientes de Nexo Savings
Lo que nos gusta
- Tasas altas en stablecoins
- Intereses abonados a diario
- Planes flexibles y a plazo fijo
- Compras periódicas automatizadas
Puntos débiles
- Los niveles de fidelidad afectan a los rendimientos
- Sin prueba de reservas pública en tiempo real
6. Simple Earn de Bitget
- Ideal para: Productos de ahorro respaldados por activos del mundo real
- Tipo de ahorro: Flexible y fijo
- KYC: required
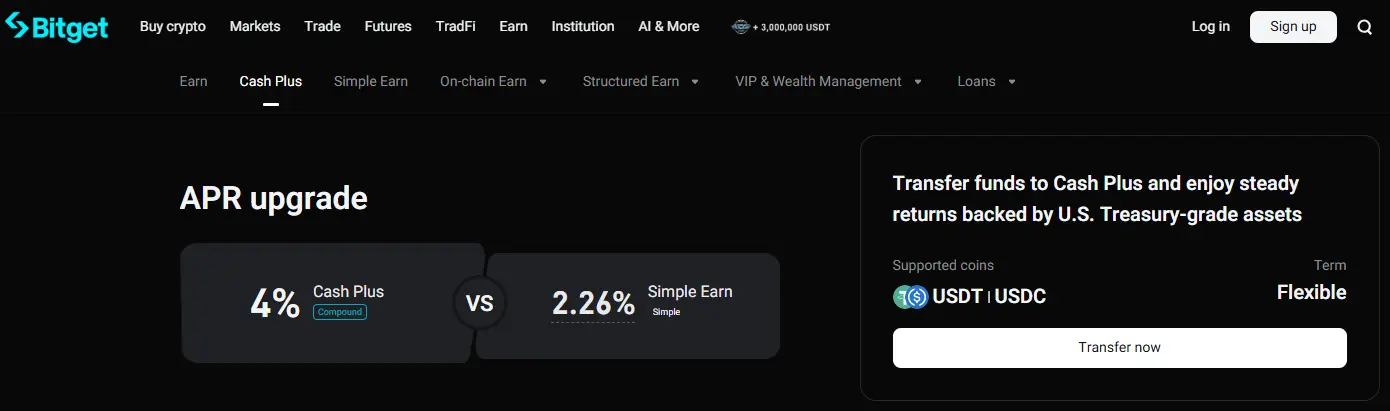
Bitget Simple Earn admite USDT, USDC, USDGO, U, USDe, USDS y USTC en productos flexibles y a plazo fijo. Las tasas actuales llegan aproximadamente al 6,92% APR en USDT y al 6,66% en USDC, aunque las ofertas con tasas más altas están sujetas a cupos de suscripción.Su producto Cash Plus acepta USDT y USDC, ofrece hasta un 4% APR con capitalización diaria y permite retirar los fondos en tiempo real. En segundo plano, los fondos depositados se convierten en USDGO, cuyas reservas incluyen bonos del Tesoro de EE. UU. a corto plazo, acuerdos de recompra inversa a un día de la Reserva Federal, fondos del mercado monetario e instrumentos de gestión de efectivo depositados en bancos estadounidenses con licencia federal.
Bitget también ofrece BGUSD, un producto que describe como protegido del capital y que paga alrededor de un 3%. Esa denominación no elimina el riesgo del emisor ni el de la plataforma. El producto está respaldado por una cesta de activos del mundo real, entre ellos bonos del Tesoro de EE. UU. Bitget informa actualmente de un coeficiente de reservas del 124,01% para BGUSD. USTC también está disponible, pero ya no mantiene una paridad fiable con el dólar y no debe considerarse equivalente a las demás stablecoins admitidas.
Ventajas y desventajas de Bitget Simple Earn
Lo que nos gusta
- Rendimientos competitivos en USDT
- Cash Plus con capitalización diaria
- BGUSD respaldado por activos del mundo real
- Información pública sobre las reservas
Puntos débiles
- Los tipos más altos tienen cupos
- Solo stablecoins vinculadas al dólar
7. KuCoin Savings
- Ideal para: quienes tienen USDG
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: required
KuCoin Earn admite USDT, USDC, USDG, USDD, USDe y U en productos flexibles y a plazo fijo. La comparación anterior toma como referencia el tipo anunciado para USDG, de hasta un 6% APR. Los tipos varían según el activo, y algunas promociones se aplican solo a un saldo reducido que cumpla los requisitos. La página de KuCoin Earn publica los APR de referencia, que varían según el activo y el plazo; las ofertas promocionales pueden limitarse a saldos determinados.
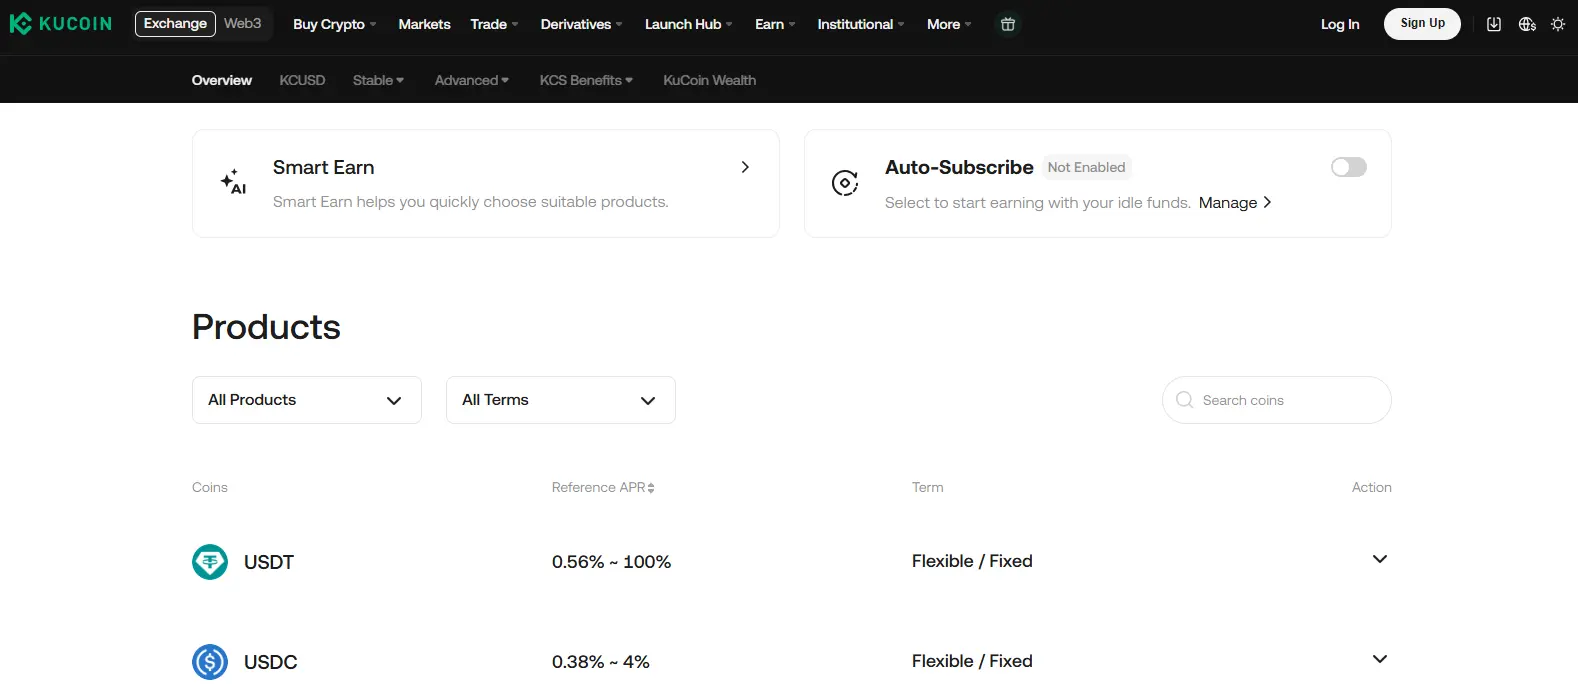
Quienes no quieran suscribirse a otro producto Earn pueden usar Hold-to-Earn. Al activarla, esta función ofrece recompensas por mantener un saldo de USDG que cumpla los requisitos, sin dejar de tener acceso a los fondos. Consulta el tipo vigente y los requisitos de elegibilidad en tu cuenta.
KuCoin también ofrece KCUSD, que describe como un producto Earn protegido del capital y con rendimientos vinculados a valores tokenizados del Tesoro de EE. UU. Esta denominación no implica un seguro de depósitos bancarios ni elimina el riesgo de la plataforma. Las ganancias se acumulan a diario y se abonan según las condiciones del producto. KCUSD ofrece otra opción para generar rendimientos con un activo vinculado al dólar, aunque su estructura difiere de la de los productos flexibles habituales con stablecoins.
Ventajas y desventajas de KuCoin Savings
Lo que nos gusta
- Hold-to-Earn disponible para USDG
- Prueba de Reservas pública
- KCUSD respaldado por bonos del Tesoro
Puntos débiles
- Rendimientos bajos en USDT y USDC
8. Bybit Easy Earn
- Ideal para: quienes buscan variedad de stablecoins vinculadas al dólar
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: required
Bybit Easy Earn admite siete stablecoins vinculadas al dólar: USDT, BYUSDT, USDC, RLUSD, USD1, USDe y USDTB. Los usuarios pueden depositar estos activos en Flexible Savings y mantener acceso a los fondos, o elegir productos a plazo fijo. Los rendimientos anunciados alcanzan hasta un 6,24% APY, aunque el tipo disponible depende de la stablecoin, el plazo, los requisitos de la cuenta y el cupo de suscripción.
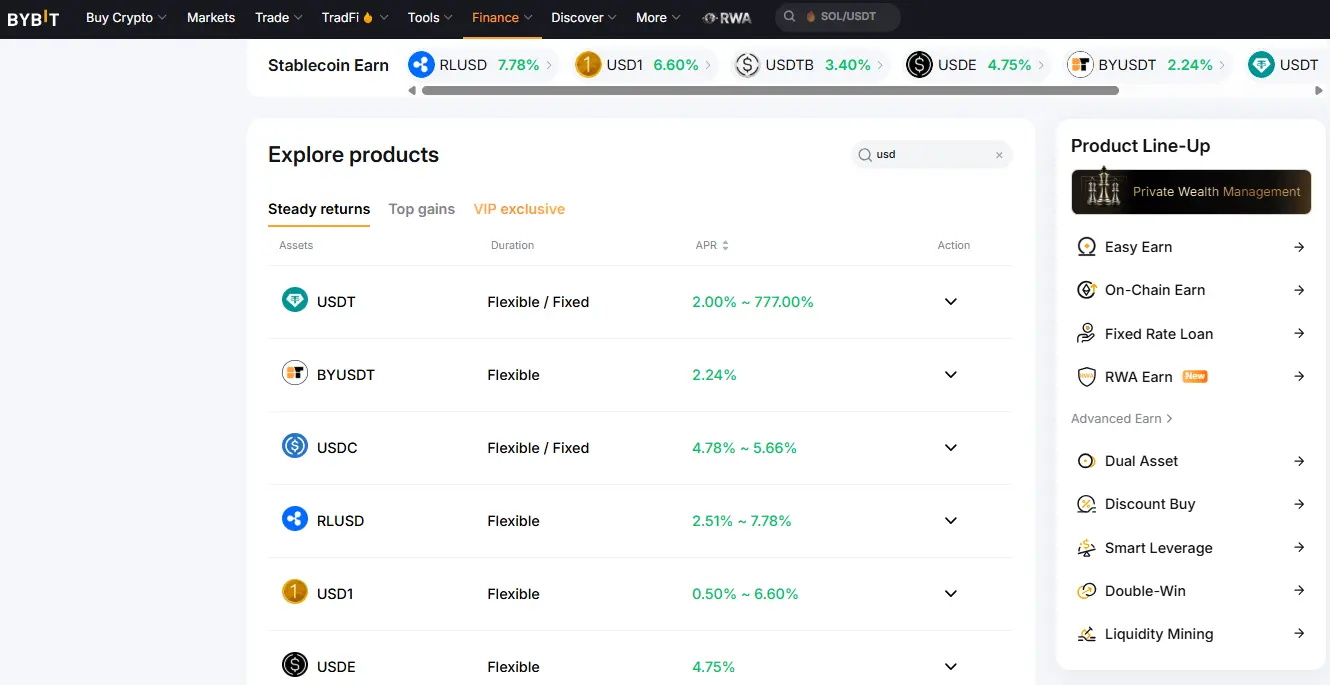
Las recompensas empiezan a acumularse una vez completada la suscripción y se abonan según las condiciones del producto elegido. Todas las stablecoins disponibles están vinculadas al dólar, por lo que no hay opciones respaldadas por euros o libras. Bybit también cuenta con una sección Earn respaldada por activos del mundo real, pero sus productos tienen estructuras distintas y conllevan riesgos adicionales relacionados con el emisor, la liquidez y los activos subyacentes, en comparación con los productos de ahorro habituales con stablecoins.
Ventajas y desventajas de Bybit Easy Earn
Lo que nos gusta
- Admite 7 stablecoins
- Productos flexibles y a plazo fijo
- Prueba de Reservas pública
Puntos débiles
- Solo stablecoins vinculadas al dólar
- Los tipos más altos tienen cupos
9. Crypto.com Earn
- Ideal para: Usuarios que ya tienen una suscripción a Crypto.com
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: required
Crypto.com Earn permite obtener rendimientos con USDT y USDC mediante planes flexibles que ofrecen hasta un 0,50% anual. Quienes estén dispuestos a mantener sus fondos depositados durante un máximo de 3 meses pueden obtener hasta un 2% anual. También admite USDP y DAI, aunque solo mediante depósitos a plazo fijo. El acceso a estos productos está limitado a los usuarios que tengan contratado un plan de membresía de Crypto.com que cumpla los requisitos.
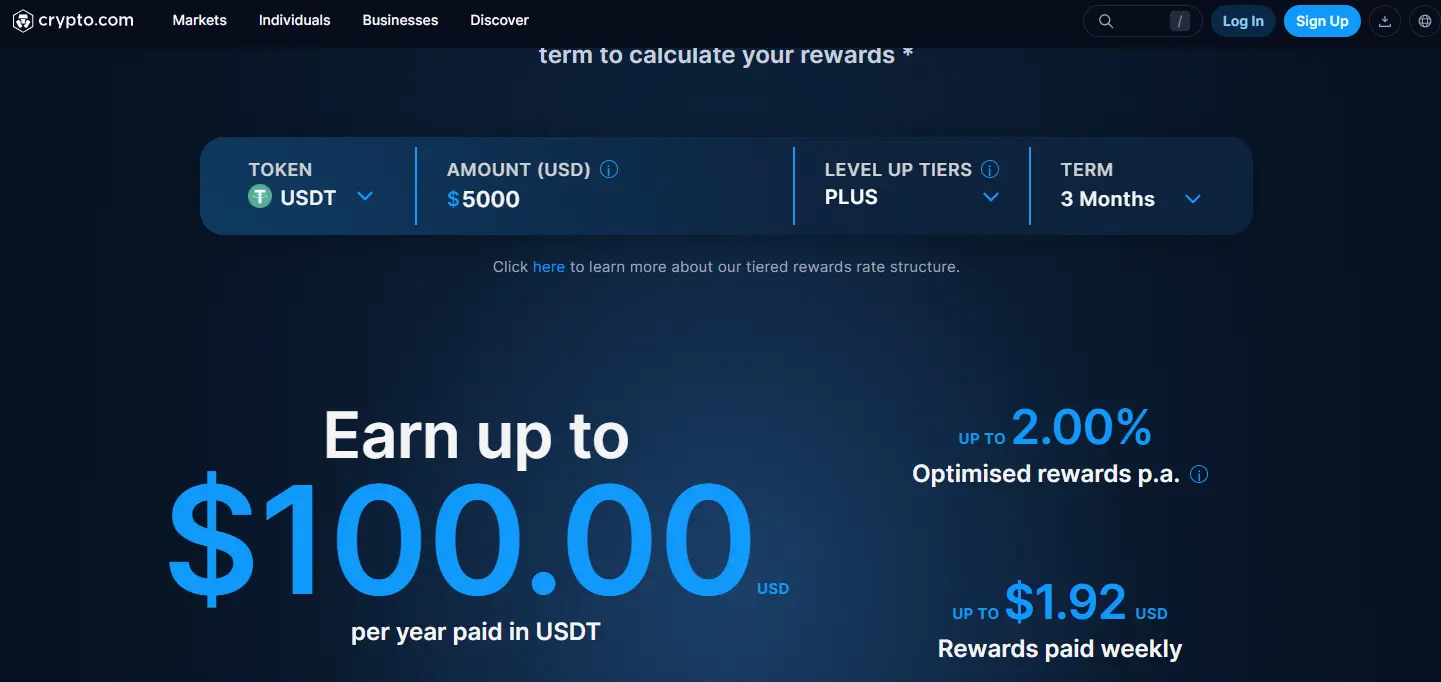
Crypto.com también ha anunciado un próximo producto de recompensas en efectivo que ofrecerá hasta un 4,5% anual a los miembros Plus, con tasas más altas previstas para los miembros Pro y Private. A diferencia de Crypto Earn, este producto generará rendimientos sobre efectivo en moneda fiat, no sobre stablecoins. Se espera que no exija un saldo mínimo ni un período de bloqueo. Sin embargo, Crypto.com aún no ha anunciado la fecha de lanzamiento, las regiones donde estará disponible ni cómo se generará el rendimiento del efectivo, por lo que este producto no se incluye en la comparación de tasas de esta página.
Ventajas y desventajas de Crypto.com Earn
Lo que nos gusta
- USDT y USDC en planes flexibles
- Plazos fijos cortos
- Acumulación diaria de recompensas
Puntos débiles
- Se requiere una membresía de pago
- Rendimientos bajos en los planes flexibles
10. Bitunix Easy Earn
- Ideal para: generar rendimientos sin KYC obligatorio
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: optional
Bitunix ofrece una cuenta de ahorro cripto con KYC opcional, que admite USDT y USDC, además de otros activos. Easy Earn incluye productos flexibles, que se pueden retirar en cualquier momento, y plazos fijos de 7, 14 o 30 días. En los productos flexibles, las ganancias se calculan cada hora y se añaden automáticamente al saldo suscrito.
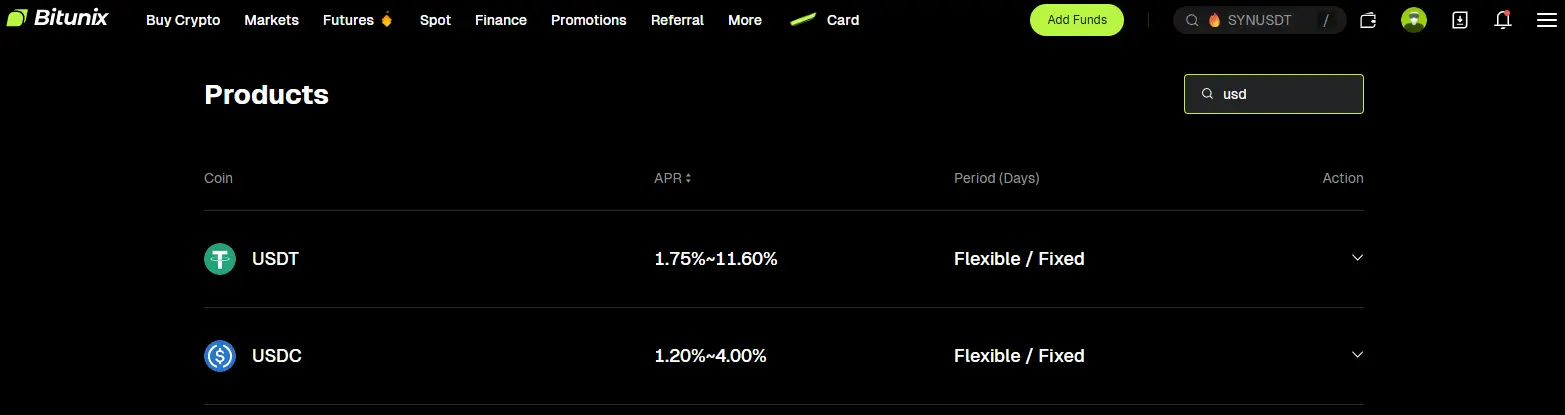
Los tipos y los cupos se indican en la oferta Easy Earn seleccionada y pueden variar según el activo, el plazo y el nivel de la cuenta. Comprueba qué parte de tu saldo cumple los requisitos para obtener un tipo promocional y qué rendimiento recibe el resto. Bitunix Card Auto Earn es un producto aparte; su nivel anunciado del 11,6% APR no debe confundirse con el tipo habitual de Easy Earn.
Bitunix permite que usuarios no verificados accedan a Easy Earn, aunque se aplican límites de retirada y es posible que se solicite la verificación de identidad durante las revisiones de la cuenta o de cumplimiento normativo. El acceso al producto también puede variar según la jurisdicción.
Ventajas y desventajas de Bitunix Easy Earn
Lo que nos gusta
- KYC opcional
- Cálculo de intereses cada hora
Puntos débiles
- El APY más alto tiene cupos
- El nivel VIP influye en los tipos
11. Sky sUSDS
- Ideal para: Ahorrar sin custodia propia y sin KYC
- Tipo de ahorro: Flexible y a plazo fijo
- KYC: No requiere KYC
Sky ofrece una opción de ahorro en stablecoins sin custodia a través de sUSDS, actualmente la stablecoin con rendimiento más grande del mundo. Los usuarios depositan USDS y reciben sUSDS, que genera automáticamente el 3,60 % de rendimiento de ahorro de Sky, sin perder liquidez. Este rendimiento procede del superávit agregado de Sky Protocol, generado por los ingresos del protocolo y no por un prestatario, un pool o una estrategia de inversión concretos.
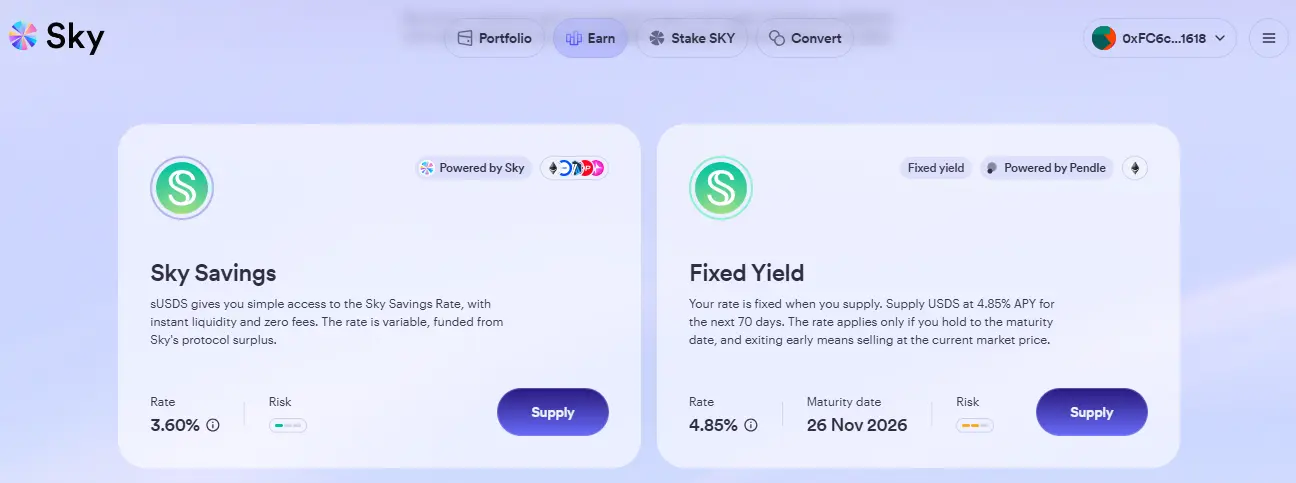
El rendimiento se fija mediante gobernanza pública onchain y los holders del token SKY pueden aumentarlo o reducirlo. Sky también ofrece un rendimiento fijo a través de su integración con Pendle, que actualmente paga un 4,85 % APY si se mantiene hasta el vencimiento. Si se sale antes, hay que vender al precio de mercado vigente, que puede ser superior o inferior al valor original.
Sky.money no cobra comisiones por entrada, salida ni rendimiento, aunque puede haber que pagar gas de la blockchain. El respaldo de USDS, los niveles de colateralización y los cambios de gobernanza se pueden verificar onchain. El protocolo también aplica sobrecolateralización y controles formales de riesgo, pero siguen existiendo riesgos relacionados con los smart contracts y las stablecoins.
Ventajas y desventajas de Sky sUSDS
Lo que nos gusta
- No requiere KYC
- Los activos permanecen bajo custodia propia
- El respaldo se puede verificar públicamente
- Sin comisiones de la plataforma sobre el rendimiento
- Opción de rendimiento fijo
Puntos débiles
- Solo admite USDS
- La gobernanza controla el rendimiento flexible
- El valor de las salidas anticipadas del rendimiento fijo puede fluctuar
12. GRVT Earn on Equity
- Ideal para: Generar rendimiento mientras se opera activamente
- Tipo de ahorro: Automático y flexible
- KYC: optional
GRVT Earn on Equity convierte los saldos aptos en USDT y USDC de las cuentas de Funding y Trading en una cuenta de ahorro cripto automática. Los usuarios que cumplen los requisitos reciben un rendimiento base variable del 3,50 % APY, sin suscribirse, bloquear fondos ni transferir activos a una billetera Earn independiente. El saldo sigue disponible para operar, transferir y retirar, y no hay un importe máximo sujeto a rendimiento.
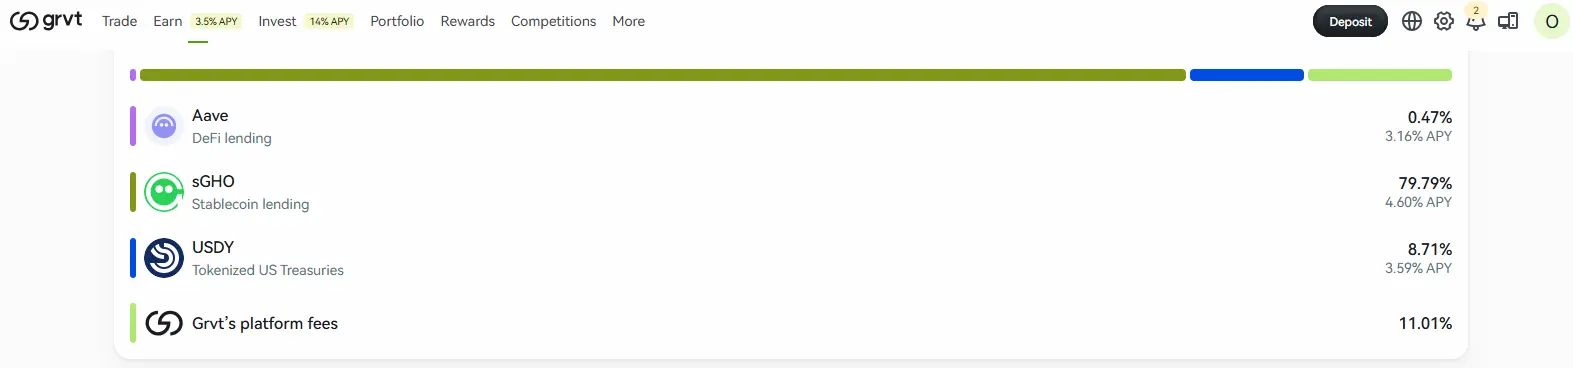
GRVT genera rendimiento a través de fuentes DeFi de terceros y de activos del mundo real. Las condiciones actuales de Earn on Equity incluyen USDT y USDC en las cuentas de Funding y Trading, con pagos diarios en USDT. Los fondos depositados en las bóvedas Strategies no están incluidos. Los protocolos subyacentes pueden sufrir ataques, perder la paridad o caer en insolvencia, por lo que el APY anunciado no garantiza la devolución del capital.
El acceso mediante billetera no requiere KYC, aunque GRVT puede realizar controles de cumplimiento o solicitar información de identidad cuando sea necesario.
Ventajas y desventajas de GRVT Earn on Equity
Lo que nos gusta
- Genera rendimiento mientras operas
- Sin límite de saldo
- Sin período de bloqueo
- Fuentes de rendimiento transparentes
- Acceso mediante billetera
Puntos débiles
- El rendimiento se paga únicamente en USDT
- Riesgo de los protocolos subyacentes
Riesgos de las cuentas de ahorro en criptomonedas
Las cuentas de ahorro en criptomonedas pueden generar rendimiento sobre stablecoins que de otro modo estarían inactivas, pero el saldo está expuesto a riesgos que no existen en una cuenta de ahorro bancaria con garantía de depósitos.
- Insolvencia de la plataforma: Un proveedor podría no ser capaz de devolver los saldos de sus clientes.
- Riesgo de contraparte: Los prestatarios o socios de inversión podrían incumplir sus obligaciones.
- Pérdida de la paridad de una stablecoin: Una stablecoin podría dejar de mantener el valor previsto frente al dólar.
- Restricciones a los retiros: Las plataformas pueden retrasar o suspender los reembolsos en períodos de tensión financiera.
- Fallos en los smart contracts: Los productos de ahorro onchain pueden perder fondos por errores de programación o ataques.
- Rendimientos variables: Los APY de las cuentas flexibles pueden reducirse sin previo aviso.
- Limitaciones de los plazos fijos: Los saldos bloqueados podrían no estar disponibles o estar sujetos a penalizaciones si se retiran antes de tiempo.
- Restricciones regulatorias: Un producto podría dejar de estar disponible en un determinado país.
- Sin seguro de depósitos: La mayoría de los saldos en criptomonedas no cuentan con la protección de los depósitos bancarios.
- Tasas anunciadas que pueden inducir a error: El APY más alto puede aplicarse solo a un saldo reducido o a una cuota limitada.
Consejos para elegir una cuenta de ahorro en criptomonedas
La tasa más alta anunciada no debería ser el único factor para decidir. Para comparar opciones, conviene tener en cuenta cómo se genera el rendimiento, cuándo se puede acceder a los fondos y qué protección existe si el proveedor atraviesa dificultades financieras.
- Comprueba la tasa efectiva: Calcula el APY aplicable a tu saldo real, no solo el máximo anunciado.
- Entiende de dónde procede el rendimiento: Averigua si se genera mediante préstamos, ingresos de reservas, bonos del Tesoro o estrategias DeFi.
- Revisa las pruebas de reservas: Busca pruebas de reservas, informes de pasivos, auditorías financieras o datos de colateral onchain.
- Comprueba las condiciones de retiro: Confirma los períodos de bloqueo, los plazos de reembolso, las condiciones para salir antes de tiempo y los límites de retiro.
- Evalúa la stablecoin: Infórmate sobre su emisor, sus reservas, el proceso de reembolso y la estabilidad de su paridad en el pasado.
- Ten en cuenta los requisitos de acceso: Comprueba los requisitos de KYC, los países admitidos, las membresías y los niveles de fidelidad.
- Revisa el historial del proveedor: Busca incidentes de seguridad, suspensiones de retiros y pérdidas sufridas por clientes anteriormente.
- Comprueba todos los costos: Ten en cuenta las comisiones de la plataforma, las comisiones sobre el rendimiento, los spreads, las comisiones de red y los cargos de suscripción.
- Diferencia los riesgos de cada producto: Las cuentas de ahorro flexibles, los plazos fijos, los bonos del Tesoro tokenizados y las bóvedas DeFi conllevan riesgos distintos.
¿Hay que pagar impuestos por los intereses generados con ahorros en criptomonedas?
Los intereses generados en cuentas de ahorro en criptomonedas pueden estar sujetos a impuestos, aunque se paguen en stablecoins y no en moneda fiat. En muchas jurisdicciones, las recompensas se consideran ingresos cuando se abonan en la cuenta o quedan disponibles para su retiro. Por lo general, el importe sujeto a impuestos se calcula según el valor de mercado de la recompensa en el momento de recibirla. Ese valor también puede convertirse en el costo de adquisición para una venta, conversión o pago posterior.
Si luego se vende el activo por encima o por debajo de ese valor, puede generarse una ganancia o pérdida de capital independiente. El tratamiento de las recompensas a plazo fijo, las recompensas automáticas sobre el saldo y los ahorros DeFi puede variar según la legislación local. Guarda registros de las fechas y los importes de las recompensas, sus valores de mercado y las operaciones de disposición, y consulta la normativa aplicable en tu jurisdicción. Para los lectores de EE. UU., la guía del IRS sobre activos digitales explica cómo declarar los ingresos y las operaciones de disposición.
En resumen
Si buscas una alternativa en criptomonedas a una cuenta de ahorro tradicional, los productos con stablecoins son los más parecidos. Permiten generar un rendimiento relativamente estable con activos diseñados para seguir el valor de monedas fiat, y las cuentas flexibles pueden mantener el saldo disponible para operar o retirarlo. A veces también se admiten otros activos, pero su precio puede fluctuar mucho más que los intereses generados, por lo que suelen encajar peor con la idea habitual del ahorro.
Las cuentas de ahorro en criptomonedas son solo una de las formas de generar rendimiento. En nuestro artículo sobre cómo obtener ingresos pasivos con criptomonedas encontrarás información sobre staking, préstamos, yield farming, copy trading y otros métodos. Estas opciones pueden ofrecer rendimientos más altos, pero también implican mayores riesgos de mercado, de plataforma y de estrategia.
Preguntas frecuentes
Una cuenta de ahorro en criptomonedas permite obtener rendimientos sobre stablecoins u otros activos depositados en una plataforma. Según el producto, las recompensas pueden generarse automáticamente o requerir que se depositen fondos en una cuenta de ahorro flexible o a plazo fijo.
Las cuentas de ahorro en criptomonedas están expuestas a riesgos relacionados con la plataforma, la contraparte, las stablecoins, la liquidez y los contratos inteligentes. La prueba de reservas, las certificaciones independientes, las auditorías y los datos de colateral en la cadena mejoran la transparencia, pero no garantizan el reembolso ni evitan pérdidas.
La mayoría no está protegida por un seguro bancario de depósitos. Algunas plataformas pueden contar con seguros que cubren incidentes concretos de custodia o seguridad, pero por lo general no protegen a los usuarios frente a la insolvencia, las pérdidas por préstamos impagados o la pérdida de paridad de una stablecoin.
Sí. Se pueden sufrir pérdidas por la pérdida de paridad de una stablecoin, el fallo de una plataforma, los impagos de préstamos, las restricciones a los retiros o las vulnerabilidades de los contratos inteligentes.
Sí. Por lo general, las cuentas de ahorro flexibles permiten retirar stablecoins cuando se necesiten. Coinbase, GRVT y algunos productos Hold-to-Earn también generan recompensas sobre los saldos aptos de las cuentas, sin exigir una suscripción independiente a plazo fijo.
Los rendimientos pueden proceder de préstamos, reservas de stablecoins, bonos del Tesoro de Estados Unidos, mercados DeFi, comisiones por transacción o estrategias de tesorería.
Por lo general, sí, aunque algunas plataformas aplican plazos de procesamiento, límites de retiro o restricciones temporales para retirar fondos.
Los rendimientos más altos suelen reflejar una mayor demanda de préstamos y un riesgo superior relacionado con la plataforma, la liquidez, la contraparte o las stablecoins.